







 Covivio Hotels-ის შემოსავალი ცხრა თვეში 4,7%-ით გაიზარდა
 ლიეტუვაში ბინების ფასების ზრდა დაჩქარდა
 საერთაშორისო შემოსავლები რეკორდულ ნიშნულზეა, უცხოური ბარათებით ოპერაციები კი 31%-ით გაიზარდა - როგორია ტურისტული აქტივობის ეკონომიკური შედეგები საქართველოში, ბოლო წლებსა და თვეებში
 ნორვეგიის ნავთობის ფონდი ევროპის საწყობებში €1,5 მლრდ-ის ინვესტიციას განახორციელებს
 ბაზრების ვარდნა 30 ოქტომბერს: დაიცავს თუ არა კაპიტალს ბრენდული სასტუმროები
 თბილისში საცხოვრებელი უძრავი ქონება წლიურად 5.9%-ით გაძვირდა
ევროპის მოკლევადიანი გაქირავება: შემოსავლები იზრდება, მოთხოვნა კი მცირდება
SGDWN, Wikimedia Commons, CC BY-SA 4.0
ევროპის მოკლევადიანი გაქირავების ბაზარმა 2026 წლის აგვისტო მაჩვენებლების უჩვეულო კომბინაციით დაასრულა: ხელმისაწვდომ ღამეზე ამონაგები იზრდება, ხოლო მოთხოვნა და დატვირთულობა მცირდება. RevPAR-მა, ანუ დასაჯავშნად ხელმისაწვდომ ერთ ღამეზე შემოსავალმა, წლიურად 4,3%-ით მოიმატა და €112,7 შეადგინა. დაჯავშნილი ღამის საშუალო ფასი, ანუ ADR, 7,5%-ით გაიზარდა €160,1-მდე. ამასთან, რეალიზებული ღამეების რაოდენობა 3,1%-ით შემცირდა, ხოლო დატვირთულობა 2,1 პროცენტული პუნქტით დაეცა 70,4%-მდე.
AirDNA-ის მონაცემები, რომელსაც TravelDailyNews International აქვეყნებს, ბაზრის მთავარ ცვლილებას აჩვენებს: მფლობელები მეტს გამოიმუშავებენ უპირველეს ყოვლისა ტარიფის ზრდის ხარჯზე, და არა სტუმრების რაოდენობის მატების გამო. ევროპის 20-ვე უმსხვილესმა ბაზარმა გაზარდა ADR აგვისტოში, დატვირთულობის საგრძნობი მატება კი მხოლოდ ალბანეთმა აჩვენა.
შემოსავალი მოთხოვნაზე სწრაფად იზრდება
ზაფხულის განმავლობაში, ივნისიდან აგვისტომდე, საშუალო RevPAR-მა ევროპაში 5,5%-ით მოიმატა €105,2-მდე. ADR გაიზარდა 7,8%-ით €157,2-მდე, მაგრამ დატვირთულობა 68,3%-დან 66,9%-მდე შემცირდა. რეალიზებული ღამეების რაოდენობა 2%-ით დაეცა 174,9 მლნ-მდე.
AirDNA-ის სრული მიმოხილვა აჩვენებს, რომ ტარიფების ზრდა მხოლოდ მიწოდების სტრუქტურის ცვლილებით არ აიხსნება. Repeat Rent-ის ინდექსი, რომელიც დროთა განმავლობაში ერთი და იმავე ობიექტების ფასებს ადარებს, აგვისტოში 6,1%-ით გაიზარდა. მოქმედი ობიექტების მფლობელები ფასებს რეალურად ზრდიდნენ.
ინვესტორისთვის ეს განსხვავება პრინციპულია. RevPAR ზომავს ამონაგებს და არა უძრავი ქონების წმინდა შემოსავლიანობას. მისგან ჯერ კიდევ გამოსაქვითია მართვის, დასუფთავების, პლატფორმების საკომისიოს, გადასახადების, ობიექტის შენახვისა და დაფინანსების ხარჯები. თუ ღამის ფასი დატვირთულობაზე სწრაფად იზრდება, მთლიანი ამონაგები შეიძლება გაიზარდოს მოთხოვნის შესუსტების პირობებშიც კი.
ასეთი მოდელის ზღვარი უკვე ჩანს: ADR-ის 7,5%-იანმა ზრდამ RevPAR-ს მხოლოდ +4,3% მისცა. დატვირთულობის კლებამ ფასნამატის მნიშვნელოვანი ნაწილი წაიღო.
ესპანეთი და გერმანია ევროპას უკან ექაჩებიან
საერთო ევროპული მოთხოვნის კლება ბევრად უფრო არათანაბარი აღმოჩნდა, ვიდრე ეს საერთო ციფრიდან ჩანს.
ესპანეთზე რეალიზებული ღამეების რაოდენობის საზაფხულო შემცირების 68,8% მოდიოდა, გერმანიაზე კი — კიდევ 30,5%. ესპანეთის გარეშე მოთხოვნა ევროპაში სულ რაღაც 0,7%-ით შემცირდებოდა. თუ გერმანიასაც გამოვრიცხავთ, მაჩვენებელი პრაქტიკულად არ შეიცვლებოდა: −0,02%.
თვით ესპანეთში მოთხოვნა ზაფხულში 12,5%-ით შემცირდა, ხოლო აგვისტოში — 14,3%-ით. გერმანია საკუთარ სანაპირო მიმართულებებზე უფრო სუსტ შიდა მოთხოვნას შეეჯახა. აგვისტოში გერმანული RevPAR 0,5%-ით შემცირდა, რადგან ტარიფის ზრდამ ვეღარ შეძლო დატვირთულობის ვარდნის კომპენსირება.
ამიტომ, თეზისი მთელ ევროპაში მოკლევადიანი გაქირავების ვარდნის შესახებ მეტისმეტად განზოგადებული იქნებოდა. კლების ძირითადი ნაწილი ორ მსხვილ ბაზარზეა კონცენტრირებული.
ესპანეთი განცხადებების წაშლის შემდეგ მიწოდებას კარგავს
ესპანეთი ასევე გამოირჩევა მიწოდების შემცირებით. აგვისტოში ხელმისაწვდომი ობიექტების რაოდენობა გასული წლის დონეზე 8,9%-ით ნაკლები იყო, ზაფხულის განმავლობაში კი — 10,7%-ით.
AirDNA ამ ცვლილებას განცხადებების წაშლას უკავშირებს, რაც 2025 წლის ზაფხულში დაიწყო. მაშინ ესპანეთის მთავრობამ Airbnb-დან საჭირო ლიცენზიის არმქონე დაახლოებით 65 ათასი განცხადების წაშლას მიაღწია და კიდევ 54 728 ისეთი განცხადების შესახებ განაცხადა, რომლებსაც არ გააჩნდათ იმ დროს მოქმედი ეროვნული სქემით მოთხოვნილი სარეგისტრაციო ნომერი.
2026 წელს წესები შეიცვალა. ესპანეთის უზენაესმა სასამართლომ ნაწილობრივ გააუქმა სამეფო დეკრეტი 1312/2024 და ბათილად ცნო დებულებები იჯარის ერთიანი რეგისტრაციის პროცედურისა და საკუთრების ან მოძრავი ქონების რეესტრში სავალდებულო რეგისტრაციის შესახებ იმ ნომრის მისაღებად, რომელიც აუცილებელია ობიექტის ონლაინ-პლატფორმაზე განსათავსებლად.
გადაწყვეტილება არ აუქმებს ტურისტული საცხოვრებლის მიმართ არსებულ რეგიონულ და მუნიციპალურ მოთხოვნებს. ამიტომ, ესპანური ბაზრის აღწერა არც როგორც სრულად დერეგულირებულის და არც როგორც ერთი მარტივი ეროვნული ლიცენზიით მომუშავის, სწორი არ იქნება.
ევროკავშირის დონეზე 2026 წლის 20 მაისიდან გამოიყენება ევროკავშირის რეგლამენტი 2024/1028 მოკლევადიანი გაქირავების მონაცემთა შეგროვებისა და გაცვლის შესახებ. ის ახდენს პლატფორმებიდან ხელისუფლებისთვის მონაცემთა გადაცემის სტანდარტიზაციას, მაგრამ არ შემოაქვს მთელი ევროპისთვის ერთნაირი ლიცენზიები, ღამეების ლიმიტები ან ობიექტების დაშვების წესები.
მფლობელებისთვის ეს მნიშვნელოვანია სტატისტიკის თვალსაზრისითაც. ნაკლებად ეფექტური განცხადებების წაშლა ამცირებს კონკურენციას და ამავდროულად ცვლის დარჩენილი ბაზრის საშუალო მაჩვენებლებს. განცხადებების ნაწილის წაშლის შემდეგ დაფიქსირებული უფრო მაღალი ADR სულაც არ ნიშნავს, რომ ტურისტული მოთხოვნა გაიზარდა.
ჩრდილოეთ ევროპა მეტ ჯავშანს იღებს
ჩრდილოეთში საპირისპირო სურათია. ზაფხულში რეალიზებული ღამეების რაოდენობა გაიზარდა 7,8%-ით შვედეთში, 7,2%-ით ფინეთში, 5%-ით ნორვეგიაში და 4,9%-ით დანიაში. ჯამში, 55-ე პარალელის ჩრდილოეთით მდებარე ბაზრებმა 5,2%-ით მოიმატეს.
სამომავლო ჯავშნები ამ სიგნალს აძლიერებს. სექტემბრიდან დეკემბრამდე პერიოდში ფინეთი გასული წლის დონეს 22,6%-ით უსწრებს, დანია — 16,2%-ით, ჩეხეთი — 12,9%-ით, პოლონეთი — 12,5%-ით.
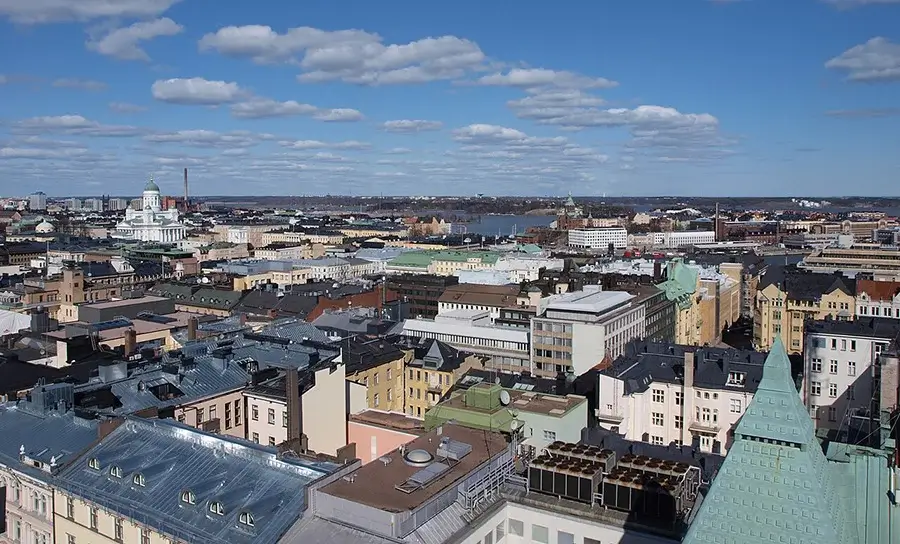
ჰელსინკი. ფინეთი ევროპაში ლიდერობს 2026 წლის სექტემბერ-დეკემბრის ჯავშნების ზრდით. ფოტო: JIP, Wikimedia Commons, CC BY-SA 3.0.

პოლონეთი განსაკუთრებით საინტერესოა მოთხოვნისა და მიწოდების თანაფარდობით. ზაფხულში რეალიზებული ღამეების რაოდენობა 6,4%-ით გაიზარდა, ხოლო ხელმისაწვდომი ობიექტების — 7,9%-ით. აქ ბაზარი ჯერჯერობით ორივე მხრიდან ფართოვდება: იზრდება როგორც განთავსების ვარიანტების, ისე სტუმრების რიცხვი.
ფინეთი მიწოდების კიდევ უფრო სწრაფ ზრდას აჩვენებს: +11,2% ზაფხულის განმავლობაში. ეს სხვა რისკს ქმნის. ძლიერი სამომავლო ჯავშნები ბაზარს ამჟამად მხარს უჭერს, მაგრამ თუ მიწოდება მოთხოვნაზე სწრაფად გააგრძელებს ზრდას, დატვირთულობაზე ზეწოლა გაძლიერდება.
ალბანეთი და მონტენეგრო ადრიატიკის მოთხოვნას იკავებენ
ზაფხულის განმავლობაში მოთხოვნის ყველაზე სწრაფი ზრდა შესამჩნევ ევროპულ ბაზრებს შორის ადრიატიკის აღმოსავლეთ სანაპიროზე დაფიქსირდა. ალბანეთში რეალიზებული ღამეების რაოდენობა 19,7%-ით გაიზარდა, მონტენეგროში — 17,6%-ით.
ალბანეთი 20 უმსხვილეს ბაზარს შორის ერთადერთი გახდა აგვისტოში დატვირთულობის საგრძნობი ზრდით: +2,1 პროცენტული პუნქტი. ეს უფრო ძლიერი სიგნალია, ვიდრე ADR-ის უბრალო ზრდა, რადგან ამონაგების მატება მხარდაჭერილია დაჯავშნილი ღამეების მეტი რაოდენობით.
ხორვატია საპირისპირო მიმართულებით მოძრაობს. ზაფხულის მოთხოვნა 9,6%-ით შემცირდა. ზაფხულში მომავალი თარიღებისთვის გაფორმებული ჯავშნების რაოდენობა შემცირდა 13,6%-ით, ხოლო მხოლოდ აგვისტოში — 21,2%-ით. სექტემბერ-დეკემბრის ჯავშნები დაახლოებით 8%-ით ჩამორჩება.
მეზობელი ბაზრები ამ მოთხოვნის ნაწილს უკვე იღებენ. AirDNA-ის შეფასებით, აღმოსავლეთ ადრიატიკაზე ნამატი იმ მოცულობის დაახლოებით 61%-ის ექვივალენტურია, რაც ხორვატიამ დაკარგა.
მსხვილ ოპერატორებს საქმე გაურთულდათ
განსხვავება ოპერატორების მასშტაბის მიხედვითაც ჩანს. ოპერატორები, რომელთა პორტფელი 100-ზე მეტ ობიექტს მოიცავს, ევროპული მოთხოვნის დაახლოებით 17%-სა და ამონაგების დაახლოებით მეოთხედს აკონტროლებდნენ, თუმცა ზაფხულის მოთხოვნის კლების 79% სწორედ მათზე მოვიდა.
ამ ჯგუფში რეალიზებული ღამეების რაოდენობა 8,7%-ით დაეცა, დატვირთულობა — 2,8 პროცენტული პუნქტით, ხოლო RevPAR მხოლოდ 2,5%-ით გაიზარდა. ერთი ობიექტის მფლობელებმა, პირიქით, ADR 9,5%-ით გაზარდეს, ხოლო RevPAR — 7,9%-ით. 6–20 ობიექტის მქონე ოპერატორებმა მოთხოვნა 2,4%-ით გაზარდეს, 21–99 ობიექტით — 1,4%-ით.
ამ ციფრებიდან არ უნდა გამოვიტანოთ დასკვნა, რომ მცირე მესაკუთრე ყოველთვის უფრო ეფექტურია, ვიდრე მსხვილი მმართველი კომპანია. ისინი სხვა რამეს აჩვენებენ: მასშტაბი თავისთავად არ იცავს დატვირთულობის შემცირებისგან, განსაკუთრებით მაშინ, როდესაც პორტფელი მომწიფებულ ბაზრებზე მრავალი მსგავსი ობიექტისგან შედგება.
სად იზრდება მოთხოვნა რეალურად
უფრო სტაბილურ სიგნალს იძლევა ბაზრები, სადაც იზრდება როგორც რეალიზებული ღამეები, ისე სამომავლო ჯავშნები. ამ ჯგუფს მიეკუთვნება ფინეთი, დანია, პოლონეთი და ცენტრალური ევროპის ნაწილი. ალბანეთი და მონტენეგრო რეალიზებული მოთხოვნის კიდევ უფრო სწრაფ ზრდას აჩვენებენ, თუმცა მათთვის უფრო მაღალია მიწოდების დაჩქარებული გაფართოებისა და სეზონურობის რისკი.
ესპანეთი სხვა კატეგორიაშია: იქ მცირდება როგორც მოთხოვნა, ისე მიწოდება, ხოლო სამართლებრივი ცვლილებები ბაზრის სტრუქტურას ცვლის. ხორვატია ფაქტობრივი მოთხოვნისა და ახალი ჯავშნების კლებას მეზობელი მიმართულებების ზრდის პარალელურად აწყდება.
დარჩენილი მსხვილი ბაზრების უმრავლესობა ამ სცენარებს შორის იმყოფება. ამონაგები ღამის უფრო მაღალი ფასის წყალობით იზრდება, მაგრამ დატვირთულობა მოთხოვნის შესაბამის ზრდას არ ადასტურებს.
რას ნიშნავს ეს ინვესტორისთვის
2026 წელს RevPAR-ის ზრდა ვეღარ გამოდგება საკმარის არგუმენტად მოკლევადიანი გაქირავების მიზნით ობიექტის შესაძენად.
თუ RevPAR 4,3%-ით იმატებს მოთხოვნის 3,1%-იანი კლების ფონზე, ზრდის წყაროს უნდა შევხედოთ. ტარიფის მომატებას შეუძლია ამონაგების შენარჩუნება, მაგრამ მას ზღვარი აქვს, განსაკუთრებით მაშინ, როდესაც ობიექტების რაოდენობა განაგრძობს ზრდას.
ჩრდილოეთ, ცენტრალური და სამხრეთ-აღმოსავლეთ ევროპის მზარდ ბაზრებზე მთავარ რისკად მიწოდების გაფართოების ტემპი იქცევა. ესპანეთში ობიექტის ეკონომიკას ემატება რეგიონული და მუნიციპალური რეგულაციების რთული სისტემა. ხორვატიაში — მეზობელი მიმართულებების მზარდი კონკურენცია.
ევროპის მოკლევადიანი გაქირავების რუკა სულ უფრო ნაკლებად ემთხვევა მასობრივი ტურიზმის ჩვეულ რუკას. ყველაზე მონახულებადი ბაზარი აუცილებლად არ იძლევა მოთხოვნის საუკეთესო ზრდას, ხოლო მაღალი საშუალო ტარიფი არ იძლევა მაღალი წმინდა შემოსავლიანობის გარანტიას.
მიიღეთ კონსულტაცია უძრავ ქონებაში ინვესტიციების შესახებ International Investment-ის ექსპერტებისგან
FAQ: მოკლევადიანი გაქირავება ევროპაში 2026 წელს
სად იზრდება მოკლევადიან გაქირავებაზე მოთხოვნა ყველაზე სწრაფად?
2026 წლის ზაფხულში ლიდერებს შორის იყვნენ ალბანეთი (+19,7% რეალიზებული ღამე), მონტენეგრო (+17,6%), შვედეთი (+7,8%), ფინეთი (+7,2%) და პოლონეთი (+6,4%). ფინეთი, დანია, ჩეხეთი და პოლონეთი ასევე აჩვენებენ ჯავშნების ძლიერ ზრდას სექტემბერ-დეკემბრისთვის.
რატომ იზრდება RevPAR, თუ მოთხოვნა ეცემა?
აგვისტოში ADR 7,5%-ით გაიზარდა, ხოლო დატვირთულობა 2,1 პროცენტული პუნქტით შემცირდა. ღამის უფრო მაღალმა ფასმა გადაფარა დატვირთულობის დანაკარგის ნაწილი, რის გამოც RevPAR-მა 4,3%-ით მოიმატა.
სად მცირდება მოთხოვნა ყველაზე ძლიერად?
საერთო ევროპულ კლებაში ძირითადი წვლილი ესპანეთსა და გერმანიას შეაქვთ. ხორვატია ახალი და სამომავლო ჯავშნების უფრო სუსტი დინამიკით გამოირჩევა.
როგორ მოქმედებს Airbnb-ის წესები შემოსავლიანობაზე ევროპაში?
მთელი ევროპისთვის ერთიანი რეჟიმი არ არსებობს. ევროკავშირი არეგულირებს მონაცემთა შეგროვებასა და გაცვლას, ხოლო ლიცენზიები, შეზღუდვები და მუშაობის პირობები დამოკიდებულია ეროვნულ, რეგიონულ და მუნიციპალურ წესებზე. ესპანეთი აჩვენებს, რომ წესების ცვლილებას შეუძლია სწრაფად შეამციროს მიწოდება და შეცვალოს დარჩენილი ობიექტების მაჩვენებლები.