







 דיור במרכזי ערי ה-OECD יקר ב-27% יותר
 אג׳ריה עקפה את טביליסי: כיצד משתנה המבנה האזורי של ענף המלונאות בגאורגיה
 גאורגיה תחזק את פוטנציאל המעבר עם השקעות של 7 מיליארד דולר: אילו פרויקטים יושלמו עד שנת 2031
 אי שמקדים את זמנו – ״Ambassador Island Batumi״
 שוק הנדל״ן בישראל: ירידת מחירים והאטה במכירות
 דירות מקבלן בפרגוואי התייקרו ב-25%
קרן המטבע הבינלאומית אינה שוללת הידוק המדיניות המוניטרית בגאורגיה
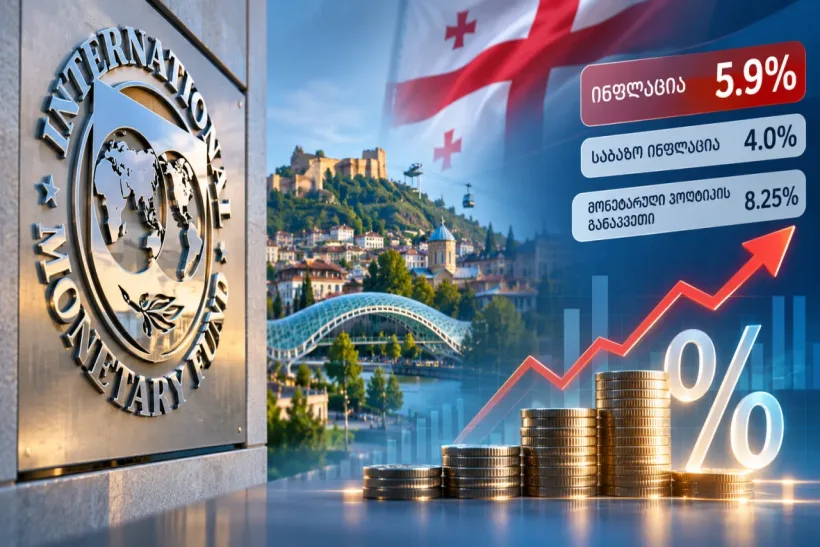
משלחת של קרן המטבע הבינלאומית (IMF) בראשות אלחנדרו היידנברג שהתה בגאורגיה בביקור עבודה בין ה-9 ל-13 בנובמבר. במסגרת הביקור העריכו נציגי הקרן את מצבה הכלכלי של גאורגיה, דינמיקת האינפלציה, המדיניות המוניטרית והפיסקלית, וכן את התחזיות הכלכליות של המדינה. בהודעה שפורסמה בסיכום המשלחת, הדגישה קרן המטבע במיוחד את העלייה באינפלציה.
מהם המסרים המרכזיים של קרן המטבע בנוגע לאינפלציה?
האינפלציה השנתית בגאורגיה באוקטובר 2026 עמדה על 5.9%, בעוד שיעד הבנק הלאומי הוא 3%; אינפלציית הליבה באוקטובר הגיעה ל-4%;
הלחץ האינפלציוני אינו מוגבל עוד רק להתייקרות מקורות האנרגיה, ועליית המחירים מתפשטת לקבוצות מוצרים רחבות יותר.
להערכת הקרן, האינפלציה צפויה לרדת בהדרגה, אך בתקופה הקרובה היא תישאר מעל היעד שהוגדר.
אחת האזהרות החשובות ביותר של קרן המטבע נוגעת למדיניות המוניטרית: מאחר שהאינפלציה התבררה כעיקשת יותר מהמצופה, ייתכן שיידרש הידוק נוסף של המדיניות המוניטרית כדי לבלום את עליות המחירים.
כיום עומד שיעור הריבית של המדיניות המוניטרית של הבנק הלאומי של גאורגיה על 8.25%. הבנק הלאומי העלה את הריבית במאי ומאז שמר עליה ללא שינוי.
מה מראים הנתונים הסטטיסטיים העדכניים?
על פי נתוני השירות הלאומי לסטטיסטיקה של גאורגיה (Geostat) מ-3 בנובמבר, באוקטובר 2026 עלו המחירים לצרכן ב-0.9% בהשוואה לחודש הקודם, והאינפלציה השנתית עמדה על 5.9%.
אינפלציית הליבה, שאינה כוללת בסל הצריכה שורה של רכיבים תנודתיים, עמדה על 4% בחישוב שנתי. אינפלציית הליבה ללא מוצרי טבק עמדה על 3.9%.
משמעות הדבר היא שעליית המחירים אינה מוגבלת עוד להתייקרותם של מוצרים בודדים, והלחץ האינפלציוני בא לידי ביטוי ברכיבים רחבים יותר של הכלכלה.
להערכת הבנק הלאומי, חלק ניכר מהאינפלציה קשור לגורמים חיצוניים
על הסיבות לעליית האינפלציה שוחחה ב-9 בנובמבר עם נציגי התקשורת נשיאת הבנק הלאומי של גאורגיה, נאטיה טורנאווה.
לדבריה, מתוך האינפלציה הקיימת בגאורגיה בשיעור של 5.9%, לפחות 2.2 נקודות אחוז מיוחסות לגורמים חיצוניים. אחת הסיבות המרכזיות שצוינו היא התייקרות הנפט בשווקים הבינלאומיים על רקע הסכסוך במזרח התיכון.
כפי שהסבירה טורנאווה, גאורגיה היא יבואנית נטו של בנזין וסולר, ולכן עליית המחירים בשוקי האנרגיה הבינלאומיים משפיעה גם על הכלכלה המקומית.
בד בבד ציינה נשיאת הבנק הלאומי כי אינפלציית הליבה ומגמת מחירי השירותים יציבות יחסית ונשארות קרובות ליעד שנקבע.
הבנק הלאומי העלה את ריבית המדיניות המוניטרית במאי ב-0.25 נקודות אחוז, לרמה של 8.25%. לדברי טורנאווה, אם הלחץ האינפלציוני יתפשט למגזרים נוספים במשק, הרגולטור ערוך להדק עוד יותר את המדיניות המוניטרית. בתרחיש ההפוך, אם יירשם ייצוב בשווקים הבינלאומיים, תיתכן גם הפחתת ריבית.
מהו הסיכון הכלכלי המרכזי?
העלייה באינפלציה מציבה אתגר נוסף בפני המדיניות המוניטרית. מצד אחד, תפקידו של הבנק הלאומי הוא להבטיח יציבות מחירים, אך מצד שני, העלאת הריבית מייקרת את ההלוואות, מגדילה את ההוצאות הפיננסיות של עסקים ומשקי בית ועלולה לפגוע בפעילות הכלכלית.
תשומת לב מיוחדת דורש מבנה האינפלציה: כאשר התייקרות הדלק והתחבורה מתגלגלת למחירי מוצרים ושירותים אחרים, גובר הסיכון למה שמכונה השפעות אינפלציוניות משניות.
דווקא על עובדה זו שמה דגש קרן המטבע הבינלאומית. לסיכומה, תהליך ירידת האינפלציה יהיה תלוי במהירות שבה תיחלש השפעת התייקרות מוצרי האנרגיה ובמידה שבה תתפשט עליית המחירים לענפים נוספים בכלכלה.