







 Covivio Hotels-ის შემოსავალი ცხრა თვეში 4,7%-ით გაიზარდა
 ლიეტუვაში ბინების ფასების ზრდა დაჩქარდა
 საერთაშორისო შემოსავლები რეკორდულ ნიშნულზეა, უცხოური ბარათებით ოპერაციები კი 31%-ით გაიზარდა - როგორია ტურისტული აქტივობის ეკონომიკური შედეგები საქართველოში, ბოლო წლებსა და თვეებში
 ნორვეგიის ნავთობის ფონდი ევროპის საწყობებში €1,5 მლრდ-ის ინვესტიციას განახორციელებს
 ბაზრების ვარდნა 30 ოქტომბერს: დაიცავს თუ არა კაპიტალს ბრენდული სასტუმროები
 თბილისში საცხოვრებელი უძრავი ქონება წლიურად 5.9%-ით გაძვირდა
ისრაელში ბინების გაყიდვები ივლისში შემცირდა
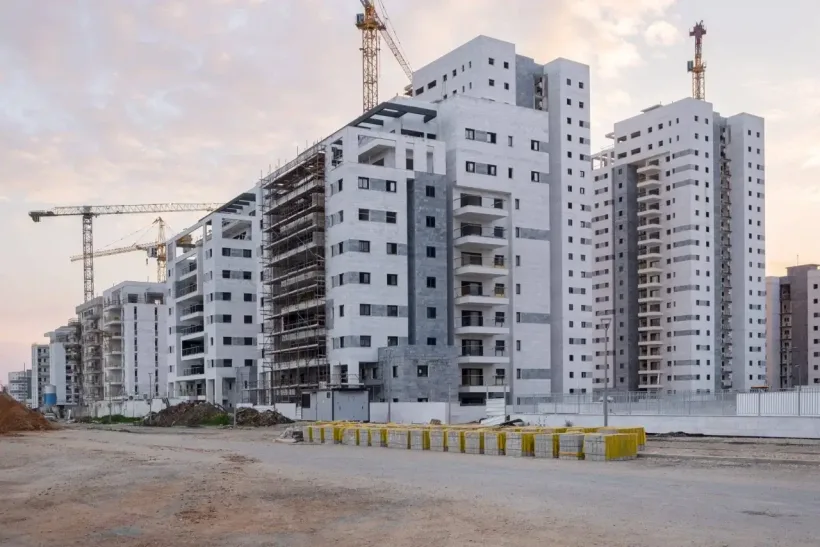
ისრაელში საცხოვრებელი უძრავი ქონების გაყიდვები 2026 წლის ივლისში ივნისთან შედარებით 13,7%-ით შემცირდა: გარიგებების რაოდენობა დაახლოებით 8,81 ათასიდან 7,6 ათასამდე შემცირდა. ვარდნა განსაკუთრებით შესამჩნევი იყო ახალაშენებული ბინების ბაზარზე. ახალი ბინების გაყიდვები თვეში დაახლოებით 20%-ით შემცირდა, ხოლო სახელმწიფო სუბსიდირების გარეშე — 26%-ით. ამავდროულად, გასაყიდად დარჩენილი ახალი ბინების ოფიციალურმა მარაგმა 84 990 ობიექტს მიაღწია, რაც გაყიდვების მიმდინარე ტემპით 26,9 თვის მაჩვენებელს შეესაბამება. ამასთან, ეს 85 ათასი არ შეიძლება ჩაითვალოს დეველოპერებთან დარჩენილი გაუყიდავი ბინების სრულ რაოდენობად: სტატისტიკა სპეციალური მეთოდოლოგიით იწარმოება და მშენებლობის დასრულებიდან 15 თვის შემდეგ ობიექტებს გამორიცხავს.
ივლისში გაიყიდა დაახლოებით 7,6 ათასი ბინა
მაისსა და ივნისში აქტივობის ზრდის შემდეგ ისრაელის საცხოვრებელი უძრავი ქონების ბაზარი კვლავ შენელდა. ივლისში გაიყიდა დაახლოებით 7,6 ათასი ბინა წინა თვის 8,81 ათასთან შედარებით. კლებამ 13,7% შეადგინა. ამასთან, ივნისი გაყიდვების რაოდენობით 2026 წლის დასაწყისიდან ყველაზე ძლიერი თვე იყო.
მნიშვნელოვანია, რომ საუბარია ივნისთან შედარებით კლებაზე და არა წლიურ 14%-იან ვარდნაზე. სხვა ოფიციალურმა მონაცემებმა — ფინანსთა სამინისტროს მთავარი ეკონომისტის მაჩვენებლებმა — ივლისში 7 692 შესყიდვა აღრიცხა. ამ მეთოდოლოგიით, გარიგებების რაოდენობა ივნისთან შედარებით 12%-ით, ხოლო 2025 წლის ივლისთან შედარებით 4%-ით შემცირდა. სახელმწიფო პროგრამების ფარგლებში გაყიდული ბინების გარეშე, თავისუფალ ბაზარზე 6 582 გარიგება დაიდო, რაც წინა წლის ანალოგიურ პერიოდზე 9%-ით ნაკლებია.
მაჩვენებლებს შორის მცირე სხვაობა აიხსნება მეთოდოლოგიასა და გარიგებების რეგისტრაციის ვადებში არსებული განსხვავებებით. ორივე წყარო ერთ მიმართულებაზე მიუთითებს: მაისსა და ივნისში დაფიქსირებული აქტივობის ზრდა ივლისში შეწყდა.
ახალაშენებული ბინების გაყიდვები უფრო მკვეთრად დაეცა
მთავარი ვარდნა პირველად ბაზარზე დაფიქსირდა. ივლისში გაიყიდა დაახლოებით 2,93 ათასი ახალი ბინა ივნისის 3,67 ათასთან შედარებით. ერთ თვეში მაჩვენებელი დაახლოებით 20%-ით შემცირდა.
თუმცა ივლისში ახალაშენებული ბინების გაყიდვების თითქმის 38% სახელმწიფო სუბსიდირების პროგრამებით რეალიზებულ ბინებზე მოდიოდა. მათ გარეშე დეველოპერებმა თავისუფალ ბაზარზე დაახლოებით 1,82 ათასი ბინა გაყიდეს წინა თვის 2,46 ათასთან შედარებით. კლებამ 26%-ს მიაღწია.
მეორად ბაზარზე ვარდნა უფრო ზომიერი იყო: გაყიდვები დაახლოებით 5,14 ათასიდან 4,67 ათას ბინამდე შემცირდა, ანუ 9%-ით.
ფინანსთა სამინისტროს სტატისტიკა მსგავს შედეგს აჩვენებს. მისი მონაცემებით, დეველოპერებმა სახელმწიფო სუბსიდირების გათვალისწინებით 2 968 ბინა გაყიდეს. შეღავათიანი პროგრამების გარეშე გარიგებების რაოდენობამ 1 858 შეადგინა.
სხვაობა მთლიან პირველად ბაზარსა და ჩვეულებრივ კომერციულ გაყიდვებს შორის ფუნდამენტური რჩება. სახელმწიფო მხარდაჭერა საგრძნობლად ზრდის გარიგებების საბოლოო რაოდენობას და ფარავს უფრო სუსტ მოთხოვნას იმ ბინებზე, რომლებიც სუბსიდიების გარეშე იყიდება.
სამ თვეში გაყიდვები მაინც გაიზარდა
ივლისის კლება განსხვავებულად გამოიყურება, თუ შევხედავთ არა ერთ თვეს, არამედ მაისიდან ივლისამდე პერიოდს. სამი თვის განმავლობაში ისრაელში გაიყიდა დაახლოებით 25 160 ბინა, რაც 20,8%-ით მეტია თებერვალ-აპრილთან შედარებით და 14,6%-ით მეტი 2025 წლის ანალოგიურ პერიოდთან შედარებით.
ახალ ბინებზე დაახლოებით 10 470 გარიგება განხორციელდა. მათი გაყიდვები წინა სამ თვესთან შედარებით 30,4%-ით, ხოლო წლიურად 42%-ით გაიზარდა.
თუმცა მაის-ივლისში გაყიდული ახალაშენებული ბინების 33,7% სახელმწიფო სუბსიდირების პროგრამებს ეკუთვნოდა. ამიტომ მთლიანი პირველადი ბაზრის ზრდა მნიშვნელოვნად უსწრებს კომერციული გაყიდვების დინამიკას.
მეორად ბაზარზე სამ თვეში გაიყიდა დაახლოებით 14 690 ბინა. ეს 14,8%-ით მეტია თებერვალ-აპრილთან შედარებით, მაგრამ მხოლოდ 0,8%-ით აღემატება ერთი წლის წინანდელ შედეგს.
ბაზარზე თითქმის 85 ათასი ახალი ბინა რჩება
ივლისის ბოლოს გასაყიდად დარჩენილი ახალი ბინების ოფიციალურმა მაჩვენებელმა 84 990-ს მიაღწია. წინა თვეში მათი რაოდენობა დაახლოებით 84,3 ათასი იყო, ამიტომ მაისსა და ივნისში გაყიდვების ზრდას მარაგის შესამჩნევი შემცირება არ მოჰყოლია.
რეალიზაციის მიმდინარე ტემპით ეს შეესაბამება მიწოდების 26,9 თვეს. მაჩვენებელი გაიზარდა ივნისის 26 თვიდან. ჯერ კიდევ მარტში ის 32 თვეს შეადგენდა.
ოფიციალური მარაგის ნახევარზე მეტი ორ ოლქშია კონცენტრირებული. თელ-ავივის ოლქზე მოდის 30,8%, ანუ დაახლოებით 26 170 ბინა, ცენტრალურ ოლქზე — 24,7%, ანუ 20 990.
მსხვილ ქალაქებს შორის გასაყიდად დარჩენილი ახალი ბინების ყველაზე დიდი რაოდენობა იერუსალიმში ფიქსირდება — დაახლოებით 10,1 ათასი. თელ-ავივ–იაფოში ეს მაჩვენებელი დაახლოებით 9,72 ათასს შეადგენს.
მიწოდების 26,9 თვე არ წარმოადგენს იმ თარიღის პროგნოზს, როდესაც ბაზარი არსებულ მარაგს სრულად ამოწურავს. ეს არის ბინების მიმდინარე მოცულობის შეფარდება გაყიდვების ამჟამინდელ ტემპთან. თუ გარიგებები დაჩქარდება, მაჩვენებელი შემცირდება, ხოლო თუ ბაზარი კვლავ დასუსტდება — გაიზრდება.
რა შედის რეალურად 84 990-ის ციფრში
ოფიციალური 84 990 ბინა პირდაპირ არ შეიძლება ეწოდოს დეველოპერებთან არსებული მზა გაუყიდავი ბინების რაოდენობას. ცენტრალური სტატისტიკური ბიუროს მეთოდოლოგია გაცილებით ფართოა.
მარაგში შედის ახალი ბინები, რომელთა მშენებლობაზე გაცემულია ნებართვა გაყიდვის მიზნით და რომლებზეც საგადასახადო სამსახურს ჯერ არ მიუღია შეტყობინება გაყიდვის შესახებ. ამრიგად, მაჩვენებელში შეიძლება შედიოდეს ბინები სხვადასხვა ეტაპზე: სამშენებლო სამუშაოების დაწყებამდე, მშენებარე პროექტებში და უკვე დასრულებულ შენობებში.
ამასთან, სტატისტიკური ბიურო ახორციელებს რიგ კორექტირებებს. მარაგებიდან გამოირიცხება, მაგალითად, ბინები იმ ნებართვების მიხედვით, რომლებიც არ განხორციელებულა და რომლებზეც მშენებლობა სამი წლის განმავლობაში არ დაწყებულა.
ცალკე წესი არსებობს დიდი ხნის წინ დასრულებული ობიექტებისთვისაც. თუ მშენებლობის დასრულებიდან 15 თვე გავიდა და ბინა გაუყიდავი რჩება, ის წყვეტს აღრიცხვას, როგორც გასაყიდად დარჩენილი ახალი ბინა.
სწორედ ამ პუნქტს გადმოსცემენ ხოლმე როგორც "ერთი წლის" წესს, თუმცა ეს არაზუსტია: ისრაელში დადგენილი ვადა 15 თვეს შეადგენს.
ფაქტობრივი მარაგი უბრალოდ ვერ დაემატება 85 ათასს
მეთოდოლოგიის თავისებურებებიდან ნამდვილად გამომდინარეობს, რომ არსებობს გაუყიდავი ბინები, რომლებიც არ შედის გამოქვეყნებულ 84 990-ში. მაგალითად, ეს შეიძლება იყოს მზა ობიექტები, რომლებიც დასრულდა 15 თვეზე მეტი ხნის წინ.
მაგრამ იმის მტკიცება, რომ გაუყიდავი ბინების რეალური რაოდენობა აუცილებლად "მნიშვნელოვნად მეტია", ამ თავისებურების საფუძველზე შეუძლებელია.
ცენტრალური სტატისტიკური ბიურო 15-თვიან ზღვარს ხსნის იმით, რომ ძალიან დიდხანს გაუყიდავად დარჩენილი მზა ბინები ხშირად არატიპურ შემთხვევებს წარმოადგენს. ობიექტს შეიძლება ჰქონდეს იურიდიული შეზღუდვები, იყიდებოდეს უჩვეულო ფასად, დროებით იყოს მოხსნილი დეველოპერის მიერ ბაზრიდან ან გადაყვანილი იჯარაში. ამიტომ უწყება მათ გამორიცხავს მარაგებიდან, რომელიც უნდა ასახავდეს ახალი საცხოვრებლის აქტუალურ მიწოდებას.
ამავდროულად, ოფიციალური მაჩვენებელი მოიცავს ბინებს, რომელთა მშენებლობაც ჯერ არ დასრულებულა, ნაწილ შემთხვევაში კი არც დაწყებულა. ამიტომ 84 990 არ არის ცარიელი მზა ბინების ფიზიკური დათვლა, არამედ ახალაშენებული უძრავი ქონების მიწოდების სტატისტიკური მაჩვენებელია.
მარაგმა სწრაფი ზრდა შეწყვიტა, მაგრამ მაღალ დონეზე რჩება
რამდენიმე წლის განმავლობაში გასაყიდი ახალი ბინების რაოდენობა სწრაფად იზრდებოდა. სტატისტიკური ბიუროს მონაცემებით, 2022 წლის აპრილიდან 2025 წლის დეკემბრამდე მაჩვენებელი თვეში საშუალოდ 1,4%-ით იზრდებოდა.
2026 წლის დასაწყისიდან დინამიკა დასტაბილურდა. მარტში მარაგი შეადგენდა დაახლოებით 85,31 ათას ბინას, მაისში — 84,13 ათასს, ივნისში — დაახლოებით 84,28 ათასს, ხოლო ივლისში — 84,99 ათასს.
ამრიგად, პრობლემა ამჟამად იმდენად მიწოდების შემდგომ სწრაფ დაგროვებაში აღარ მდგომარეობს, რამდენადაც იმაში, რომ ბაზარს რამდენიმე თვეა არ შეუძლია არსებული მოცულობის საგრძნობლად შემცირება.
ფასები შარშანდელზე დაბალი რჩება
მაღალი მიწოდება საცხოვრებლის ღირებულების წლიურ შემცირებას დაემთხვა. 2026 წლის ივნის-ივლისში ფასები 1,2%-ით დაბალი იყო, ვიდრე 2025 წლის იმავე პერიოდში.
ამასთან, ბოლო თვეებში ბაზარმა მხოლოდ ქვევით მოძრაობა შეწყვიტა. ფასები ივნის-ივლისში მაის-ივნისთან შედარებით 0,2%-ით გაიზარდა. ეს იყო ზრდის მეორე თანმიმდევრული ორთვიანი პერიოდი.
ახალი ბინები წინა პერიოდთან შედარებით 0,5%-ით გაძვირდა, თუმცა წინა წელთან შედარებით 0,8%-ით იაფი რჩებოდა. საერთო ინდექსის ყველაზე შესამჩნევი წლიური კლება დაფიქსირდა ცენტრალურ ოლქში — 3,2%, ხაიფის ოლქში — 2,4%. თელ-ავივის ოლქში ფასები 0,9%-ით შემცირდა.
ამგვარად, მიწოდების უზარმაზარ მოცულობას ჯერჯერობით ნომინალური ფასების მკვეთრი კოლაფსი არ გამოუწვევია. ზეწოლა ეტაპობრივად ვლინდება, ხოლო დეველოპერებს მყიდველებისთვის კონკურენცია არა მხოლოდ პირდაპირი ფასდაკლებებით შეუძლიათ.
დეველოპერები ფინანსურ შეღავათებს იყენებენ
სუსტ ბაზარზე დეველოპერებს შეუძლიათ დაფიქსირებული ფასები დაფინანსების პირობების მეშვეობით შეინარჩუნონ. მყიდველებს სთავაზობენ გადახდის მნიშვნელოვანი ნაწილის გადავადებას, იპოთეკურ ხარჯებში მონაწილეობას და სხვა სქემებს, რომლებიც გარიგების რეალურ ღირებულებას ამცირებს.
ამიტომ ფასების ოფიციალური ინდექსი ყოველთვის სრულად არ ასახავს იმ დათმობის მასშტაბს, რომელსაც მყიდველი იღებს. ბინის ფორმალური ფასი შეიძლება იგივე დარჩეს, თუმცა შეძენის პირობები უფრო მომგებიანი ხდება.
დეველოპერებისთვის ასეთი სქემები ფასების ჩამონათვალის უფრო ნელა კორექტირების საშუალებას იძლევა. მყიდველისთვის ეს ნიშნავს, რომ შეთავაზებების მხოლოდ კვადრატული მეტრის ფასით შედარება საკმარისი არ არის: მნიშვნელობა აქვს გადახდის გრაფიკს, კრედიტის ღირებულებასა და დამატებით შეღავათებს.
საპროცენტო განაკვეთი 3,25%-მდე შემცირდა
მყიდველებისთვის ფინანსური პირობები ეტაპობრივად რბილდება. 1 სექტემბერს ისრაელის ბანკმა მონეტარული პოლიტიკის განაკვეთი 0,25 პროცენტული პუნქტით — 3,25%-მდე შეამცირა. რეგულატორის შემდეგი გადაწყვეტილება 21 ოქტომბერს არის დაგეგმილი.
ბანკი ცალკე აღნიშნავს გაუყიდავი ბინების მაღალ მარაგს. მის სექტემბრის გადაწყვეტილებაში ასევე ნათქვამია, რომ მაისსა და ივნისში გარიგებების რაოდენობა გარკვეულწილად გაიზარდა, განსაკუთრებით პირველად ბაზარზე.
უფრო დაბალი განაკვეთი ეტაპობრივად ამცირებს ახალი სესხების ღირებულებას, თუმცა ივლისის სტატისტიკა აჩვენებს, რომ ფინანსური პირობების გაუმჯობესება ჯერჯერობით არ არის საკმარისი მიწოდების სწრაფი შემცირებისთვის.
სუსტი თავისუფალი ბაზარი მთავარ რისკად რჩება
ფინანსთა სამინისტროს მთავარი ეკონომისტი თავისუფალ ბაზარზე ივლისის გარიგებების რაოდენობას ისტორიული საზომით დაბალ მაჩვენებლად აფასებს. სიტუაციაზე მათ შორის კალენდარულმა ფაქტორებმაც იმოქმედა, მაგრამ სისუსტე ერთდროულად მყიდველთა რამდენიმე ჯგუფში შეიმჩნევა.
შემცირდა ინვესტორების შესყიდვების რაოდენობა, ისევე როგორც იმ პირთა გარიგებები, რომლებიც არსებულ საცხოვრებელს სხვა ქონების შესაძენად ყიდიან. პირველი საცხოვრებლის მყიდველებს შორის საერთო მაჩვენებელს სახელმწიფო პროგრამები უჭერს მხარს, მაშინ როცა სუბსიდიების გარეშე დინამიკა უფრო სუსტია.
ამიტომ ბაზრის მდგომარეობის შესაფასებლად უფრო მნიშვნელოვანია კომერციული გაყიდვების გამიჯვნა შეღავათიანი გარიგებებისგან. სწორედ პირველი აჩვენებს, თუ რამდენად მაღალი მოთხოვნის გამოხატვა შეუძლიათ მყიდველებს სახელმწიფოს დახმარების გარეშე.
როგორც International Investment-ის ექსპერტები იტყობინებიან, ივლისის მაჩვენებლები მიუთითებს ახალაშენებული უძრავი ქონების დიდ მიწოდებასა და სუსტ კომერციულ მოთხოვნას შორის არსებულ დისბალანსზე. გაყიდვების საერთო რაოდენობის დაახლოებით 14%-იანი კლება ერთ თვეში თავისთავად შეიძლება დროებითი იყოს ძლიერი ივნისის შემდეგ, თუმცა გასაყიდად დარჩენილი თითქმის 85 ათასი ახალი ბინა დეველოპერებზე ზეწოლის სისტემურ ფაქტორად რჩება. ამასთან, ამ ციფრის აღქმა მზა გაუყიდავი საცხოვრებლის სრულ მოცულობად არაკორექტულია: ის მოიცავს რეალიზაციის სხვადასხვა ეტაპზე მყოფ ობიექტებს და ამავდროულად გამორიცხავს ბინებს მშენებლობის დასრულებიდან 15 თვის შემდეგ. ბაზრისთვის უფრო მნიშვნელოვანია ამ მაჩვენებლის დინამიკა, გაყიდვები სახელმწიფო სუბსიდიების გარეშე და საპროცენტო განაკვეთების შემცირების უნარი, დააბრუნოს მყიდველები ჩვეულებრივ კომერციულ სეგმენტში.
FAQ: ბინების გაყიდვები ისრაელში
რამდენად შემცირდა ბინების გაყიდვები 2026 წლის ივლისში?
ცენტრალური სტატისტიკური ბიუროს მონაცემებით, გაყიდული ბინების რაოდენობა ივნისთან შედარებით დაახლოებით 13,7%-ით შემცირდა — 8,81 ათასიდან 7,6 ათასამდე.
გაყიდვები 14%-ით წლიურ ჭრილში შემცირდა?
არა. დაახლოებით 14%-იანი კლება 2026 წლის ივნისთან შედარებას ეხება. ფინანსთა სამინისტრო 2025 წლის ივლისთან შედარებით ვარდნას 4%-ით აფასებს.
რამდენად დაეცა ახალაშენებული ბინების გაყიდვები?
ახალი ბინების ყველა გაყიდვა თვეში დაახლოებით 20%-ით შემცირდა. სახელმწიფო პროგრამების გარეშე თავისუფალ ბაზარზე ახალაშენებული ბინების გაყიდვები დაახლოებით 26%-ით შემცირდა.
რამდენი ახალი ბინა რჩება გასაყიდად?
ივლისის ბოლოს ოფიციალური მაჩვენებელი დაახლოებით 84 990 ბინას შეადგენდა.
ყველა ეს 85 ათასი ბინა უკვე აშენებულია?
არა. მაჩვენებელში შეიძლება შედიოდეს ბინები სხვადასხვა ეტაპზე — მიღებული სამშენებლო ნებართვიდან უკვე დასრულებულ ობიექტამდე.
მართალია, რომ ბინების აღრიცხვა ერთი წლის შემდეგ წყდება?
არა. მოქმედი მეთოდოლოგიით, ბინა მაჩვენებლიდან გამოირიცხება მშენებლობის დასრულებიდან 15 თვის შემდეგ, თუ ის გაუყიდავი რჩება.
ნიშნავს ეს იმას, რომ რეალური გაუყიდავი ბინა გაცილებით მეტია?
არ არის აუცილებელი. შედარებით ძველი ბინების ნაწილი მართლაც არ შედის მაჩვენებელში, მაგრამ ოფიციალური მარაგი ამავდროულად მოიცავს ჯერ დაუსრულებელ და ზოგჯერ ჯერ დაუწყებელ ობიექტებსაც. ამიტომ ამ მაჩვენებლების პირდაპირ შეკრება არ შეიძლება.
სად არის კონცენტრირებული ყველაზე მეტი მიწოდება?
მარაგის დაახლოებით 30,8% თელ-ავივის ოლქზე მოდის, ხოლო 24,7% — ცენტრალურ ოლქზე. ქალაქებს შორის ლიდერობენ იერუსალიმი და თელ-ავივი–იაფო.
მცირდება თუ არა ბინების ფასები?
ივნის-ივლისში ფასები 1,2%-ით დაბალი იყო, ვიდრე ერთი წლის წინ, მაგრამ წინა ორთვიან პერიოდთან შედარებით 0,2%-ით გაიზარდა.
რა ძირითადი საპროცენტო განაკვეთი მოქმედებს ისრაელში?
2026 წლის სექტემბრიდან ისრაელის ბანკის განაკვეთი 3,25%-ს შეადგენს.