







 Alta Banka-ს კრახი სერბეთში: რა ბედი ეწევა რუსი მეანაბრეების ფულს
 Covivio Hotels-ის შემოსავალი ცხრა თვეში 4,7%-ით გაიზარდა
 ლიეტუვაში ბინების ფასების ზრდა დაჩქარდა
 საერთაშორისო შემოსავლები რეკორდულ ნიშნულზეა, უცხოური ბარათებით ოპერაციები კი 31%-ით გაიზარდა - როგორია ტურისტული აქტივობის ეკონომიკური შედეგები საქართველოში, ბოლო წლებსა და თვეებში
 ნორვეგიის ნავთობის ფონდი ევროპის საწყობებში €1,5 მლრდ-ის ინვესტიციას განახორციელებს
 ბაზრების ვარდნა 30 ოქტომბერს: დაიცავს თუ არა კაპიტალს ბრენდული სასტუმროები
თბილისში ბინების გაყიდვებმა 2022 წლის შემდეგ მაქსიმუმს მიაღწია
თბილისში ბინების გაყიდვები 2026 წლის ივლისში საგრძნობლად გაიზარდა, ხოლო მეორად ბაზარზე გარიგებების მოცულობამ 2022 წლის შემდეგ მაქსიმალურ თვიურ მაჩვენებელს მიაღწია. მყიდველთა აქტივობას ხელი შეუწყო ბაზრის განწყობის გაუმჯობესებამ, ქართული ლარის გამყარებამ და საპროცენტო განაკვეთების შემცირებამ, აღნიშნულია Galt & Taggart-ის კვლევაში.
nთბილისში საცხოვრებელი ქონების გარიგებების დინამიკა
nზოგადი მონაცემები. 2026 წლის ივლისში თბილისში ბინების 4 475 გარიგება დარეგისტრირდა, საჯარო რეესტრის ეროვნული სააგენტოს (NAPR) მონაცემებით. მეორად ბაზარზე გაიყიდა 2 294 ობიექტი — 18,8%-ით მეტი, ვიდრე 2025 წელს. ეს არის მაქსიმალური თვიური მაჩვენებელი 2022 წლის შემდეგ. იანვარ-ივლისში ასეთი ოპერაციების რაოდენობა 16,6%-ით გაიზარდა.
n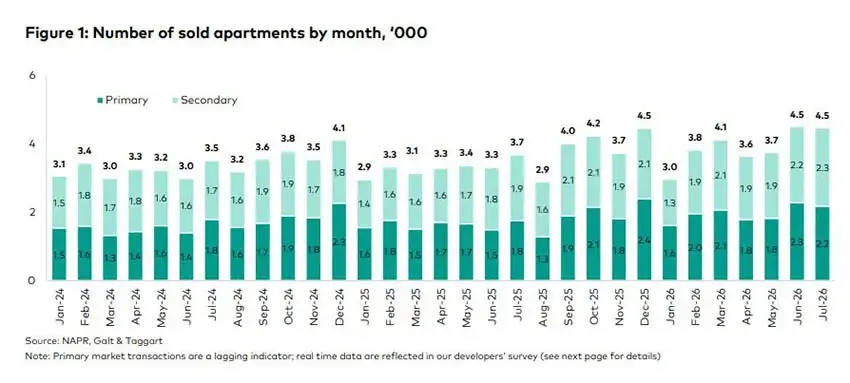
პირველად ბაზარზე ივლისში დარეგისტრირდა 2 181 გარიგება (+24,4%). შვიდ თვეში დაფიქსირდა 19,9%-იანი ზრდა. Galt & Taggart აღნიშნავს, რომ ოფიციალური სტატისტიკა სრულად არ ასახავს მიმდინარე ვითარებას ობიექტის გაყიდვასა და მის რეესტრში რეგისტრაციას შორის არსებული დაყოვნების გამო, ამიტომ ანალიტიკოსები დამატებით ატარებენ დეველოპერების რეგულარულ გამოკითხვას.
nდეველოპერების პროექტები. ივლისში გაყიდვების ფაქტობრივი მოცულობა სისტემურ დეველოპერებთან, რომლებსაც თბილისში 100-ზე მეტი პროექტი აქვთ, 12 თვეში 14,8%-ით გაიზარდა, ხოლო შვიდ თვეში — 30,1%-ით. სულ იანვარ-ივლისში დედაქალაქში საცხოვრებელი უძრავი ქონების 27 274 გარიგება დარეგისტრირდა, ხოლო გაყიდული ობიექტების ჯამურმა ღირებულებამ $2,5 მლრდ-ს მიაღწია (+27,3%).
n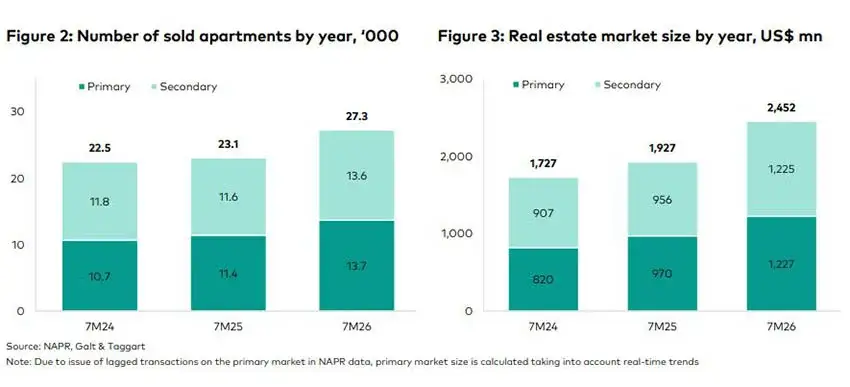
გაყიდვები რაიონების მიხედვით. 2026 წლის პირველ შვიდ თვეში ყველაზე მეტი ბინა დიდ დიღომში გაიყიდა — 5 740. შემდეგ მოდის საბურთალო (4 926) და სამგორი (4 082). გლდანში, ისანში და დიდუბეში გაყიდვების მოცულობამ 2 000 ობიექტს გადააჭარბა. ვაკეში დარეგისტრირდა 884 გარიგება, ჩუღურეთში — 824, ხოლო ყველაზე ნაკლები მთაწმინდაზე — 441.
n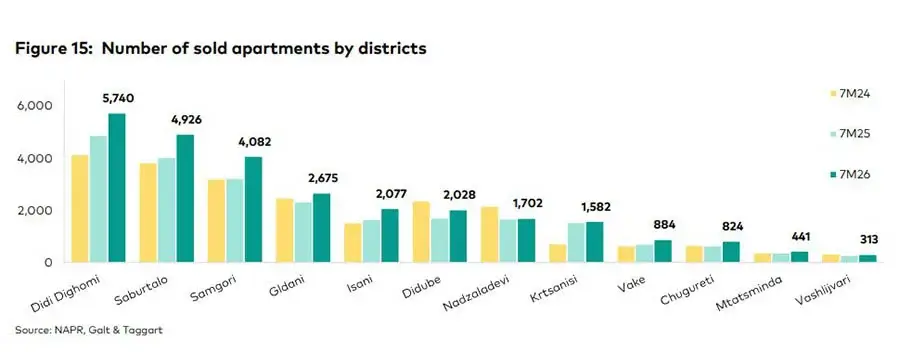
პოპულარული საცხოვრებელი თბილისში. ძირითადი მოთხოვნა მოდის 51–80 კვ. მ ფართობის ბინებზე. მისი წილი 2024 წლის პირველ შვიდ თვეში არსებული 51,6%-დან გაიზარდა 52,2%-მდე 2025 წლის იმავე პერიოდში და 53,8%-მდე 2026 წელს. 35–50 კვ. მ ობიექტებით გარიგებები შემცირდა 26,6%-დან 24,6%-მდე. დიდი ბინები (81–150 კვ. მ) ინარჩუნებს სტაბილურ წილს — ბაზრის დაახლოებით 19,7–19,8%-ს. 151–250 კვ. მ ფართობის საცხოვრებელზე გაყიდვების 2% მოდის.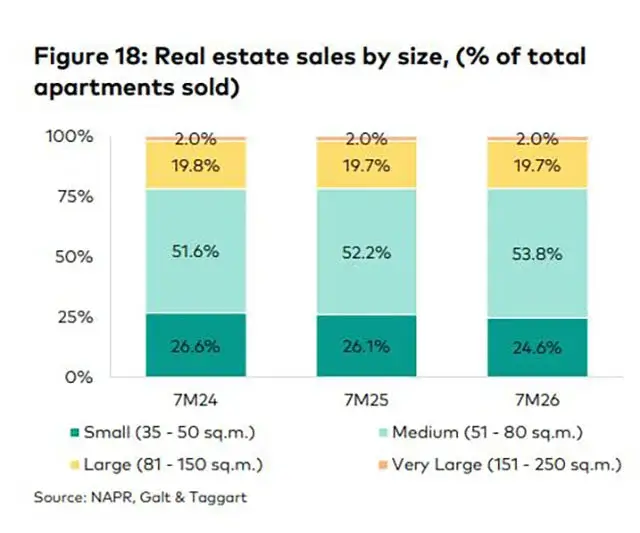
უცხოელები თბილისში. საქართველოს მოქალაქეების წილი კვლავ დომინანტურია, თუმცა მცირდება უცხოელი მყიდველების მხრიდან ინტერესის ზრდის ფონზე. 2023 წელს ადგილობრივ მოსახლეობაზე გარიგებების 85% მოდიოდა, ხოლო 2026 წლის პირველ შვიდ თვეში — 74%. ყველაზე დიდი აქტივობა ისრაელიდან შემოსულ მყიდველებში დაფიქსირდა: მაჩვენებელი 4%-დან 11%-მდე გაიზარდა, რამაც ეს ჯგუფი უცხოელებს შორის პირველ ადგილზე გაიყვანა. რუსების მონაწილეობით გარიგებების რაოდენობა 2024 წელს 2%-მდე დაეცა, ხოლო 2026 წლის იანვარ-ივლისში 4%-მდე გაიზარდა. სხვა ქვეყნების წარმომადგენლებზე გაყიდვები გაიზარდა 6%-დან 11%-მდე.
n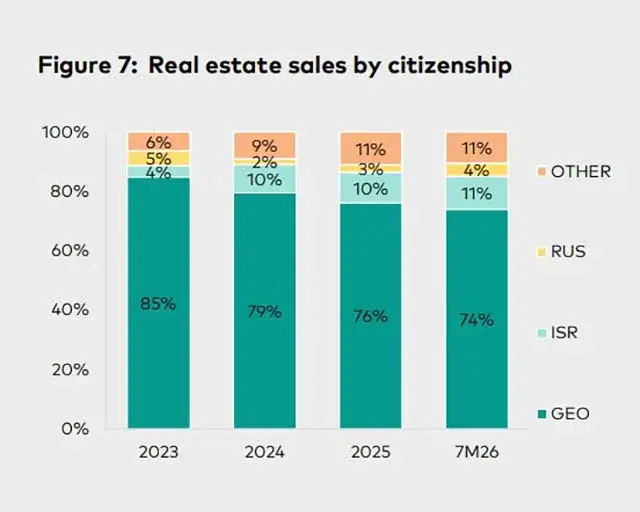
სამშენებლო ნებართვები თბილისში
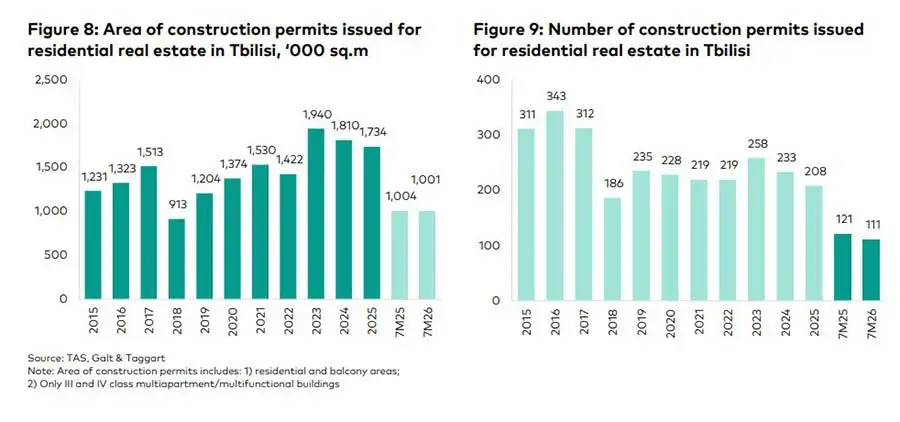
nბოლო ათწლეულის განმავლობაში თბილისში ახალი საცხოვრებელი პროექტების რაოდენობა შემცირდა, თუმცა საშუალო მასშტაბი გაიზარდა. 2015–2017 წლებში ყოველწლიურად 310–340-ზე მეტი ნებართვა გაიცემოდა. 2023 წელს დაფიქსირდა მაქსიმალური შედეგი საერთო ფართობის მიხედვით — 1,94 მლნ კვ. მ, თუმცა 258 შეთანხმებით. 2024 წელს მაჩვენებელმა 1,81 მლნ კვ. მ შეადგინა. 2025 წელს ნებართვების რაოდენობა შემცირდა 208-მდე, შემცირდა მოცულობებიც — 1,73 მლნ კვ. მ-მდე.
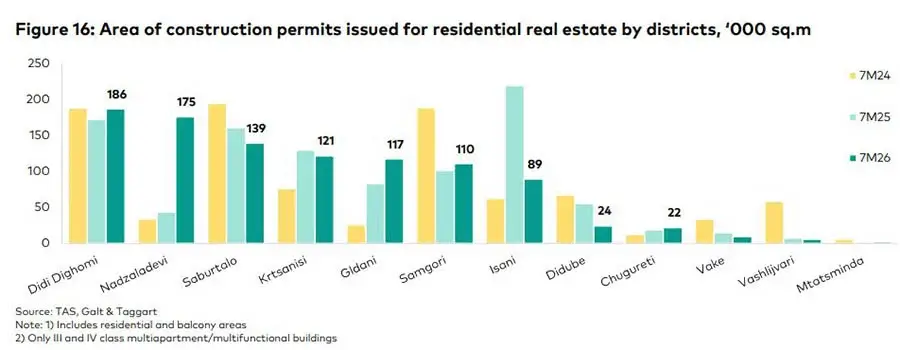
n2026 წლის იანვარ-ივლისში თბილისში დამტკიცდა 1,001 მლნ კვ. მ საცხოვრებლის მშენებლობა 111 ნებართვის გაცემით. პირველ ორ თვეში აქტივობა დაბალი რჩებოდა: 29 000 იანვარში, 60 000 — თებერვალში. ივნისში მოჰყვა მკვეთრი ნახტომი 300 000 კვ. მ-მდე. ივლისში მშენებლობის ნებართვა გაიცა თბილისის 17 პროექტზე. ობიექტების ფართობი 50,3%-ით გაიზარდა, 182 789 კვ. მ-მდე. შვიდი თვის შედეგებით მაჩვენებელი თითქმის ისეთივე აღმოჩნდა, როგორც ერთი წლით ადრე: 1,001 მლნ კვ. მ 1,004 მლნ-ის წინააღმდეგ.
n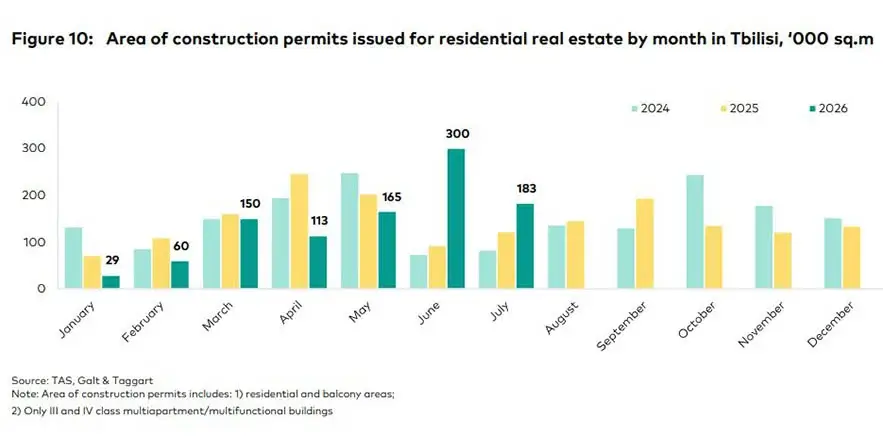
 რაიონებს შორის ლიდერობს დიდი დიღომი (186 000 კვ. მ). დეველოპერული აქტივობის ფეთქებადი ზრდა აჩვენა ნაძალადევის რაიონმა, რომელიც მეორე ადგილზე გავიდა 175 000 კვ. მ მაჩვენებლით. ამასთან, 2024 წლის 7 თვეში ამ ლოკაციაში ნებართვები გაცემული იყო მხოლოდ 32 000 კვ. მ-ზე. ისანში, რომელიც 2025 წელს აბსოლუტური ლიდერი იყო, მაჩვენებელი შემცირდა 218 000-დან 89 000 კვ. მ-მდე. ცენტრალურ რაიონებში, როგორიცაა ვაკე (8 000 კვ. მ) და მთაწმინდა (1 000 კვ. მ), ახალი მშენებლობების მოცულობები მინიმალური რჩება არსებული განაშენიანების სიმჭიდროვის გამო.
რა ღირს საცხოვრებელი თბილისში
nსაშუალო ფასი კვადრატულ მეტრზე თბილისის პირველად ბაზარზე ივლისში ივნისთან შედარებით 0,7%-ით გაიზარდა და $1 426 მიაღწია. მეორად ბაზარზე, თუ გავითვალისწინებთ ახალ შენობებს, რომლებიც აშენებულია 2013 წლიდან გაცემული ნებართვებით, მაჩვენებელი თვეში 2%-ით გაიზარდა — $1 372-მდე.
nსეგმენტები. 2024 წლის პირველი შვიდი თვის განმავლობაში ბიუჯეტურ სეგმენტზე ($1 100-მდე კვ. მ-ზე) მოდიოდა ყველა გაყიდვის 68,8%. 2026 წლის იმავე პერიოდში მისი წილი შემცირდა 49,5%-მდე და პირველად ჩამოვიდა ბაზრის ნახევარზე დაბლა. საშუალო სეგმენტი ფასებით $1 101-დან $2 000-მდე კვ. მ-ზე, პირიქით, საგრძნობლად გაფართოვდა. მისი წილი გაიზარდა 27,1%-დან 42,9%-მდე. პრემიუმ სეგმენტმა ფასებით $2 001-დან $3 000-მდე კვ. მ-ზე გაზარდა წილი 3,3%-დან 6%-მდე. ულტრაპრემიუმ სეგმენტი $3 000-ზე მეტი ღირებულებით კვ. მ-ზე ასევე გაიზარდა — 0,7%-დან 1,6%-მდე.
nრაიონები. პრემიუმ სეგმენტში ვაკე რჩება ყველაზე ძვირადღირებულ ლოკაციად. 2024 წლის ივლისში ბინის საშუალო ფასი „თეთრი კარკასის“ მდგომარეობაში შეადგენდა $2 390-ს კვ. მ-ზე, 2026 წლის ივლისისთვის კი გაიზარდა $3 180-მდე. ბიზნეს-სეგმენტში ყველაზე მაღალი ფასებია საბურთალოსა და კრწანისში — შესაბამისად $1 732 და $1 671 კვ. მ-ზე. დიდუბეში ღირებულებამ $1 425-ს მიაღწია, ისანში — $1 407-ს კვ. მ-ზე. ხელმისაწვდომ საცხოვრებელ ფონდში ფასებმა შეადგინა $1 094 კვ. მ-ზე ვაშლიჯვარში, $1 146 გლდანში, $1 148 დიდ დიღომში და $1 178 სამგორში. ბიუჯეტურ სეგმენტშიც კი ფასმა გადალახა 1 000 $ ნიშნული კვ. მ-ზე.
n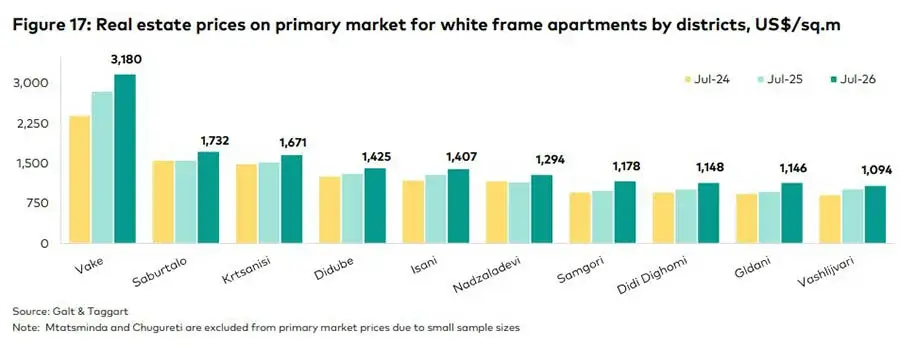
ბინის ქირაობა თბილისში: განაკვეთები და შემოსავლიანობა
nქირის საშუალო ღირებულება თბილისში 2025 წლის ივლისიდან 2026 წლის ივლისამდე პერიოდში მთლიანობაში სტაბილური რჩებოდა. ყველაზე მაღალი განაკვეთები დაფიქსირდა პრემიუმ სეგმენტში. ვაკეში ნაქირავებ საცხოვრებელში საშუალოდ $15,1-ს იხდიდნენ კვ. მ-ზე, მთაწმინდაზე — $13-ს.
nსაშუალო საფასო კატეგორიაში ლიდერობენ საბურთალო ($11,4), კრწანისი ($10,8) და ისანი ($10,2). შემდეგ მოდის ჩუღურეთი ($9,9), დიდუბე ($9,8), ვაშლიჯვარი და ნაძალადევი — $9,5 კვ. მ-ზე. ხელმისაწვდომ საცხოვრებელ ფონდში განაკვეთები ყველაზე დაბალია სამგორში ($8,5), გლდანში ($8,6) და დიდ დიღომში ($8,7).
n2026 წლის ივლისში საშუალო საიჯარო შემოსავლიანობა თბილისში შეადგენდა 8,5%-ს — მარკეტინგის, მომსახურებისა და გადასახადების ხარჯების გარეშე. რეგიონის ქალაქებს შორის უფრო მაღალი მაჩვენებელი იყო მხოლოდ ანკარაში — 9,5% და ტაშკენტში — 8,7%. ასტანაში შემოსავლიანობამ მიაღწია 8,1%-ს, ერევანში — 7,3%-ს, ბაქოში — 5,1%-ს. შედარებაში წარმოდგენილ ევროპულ დედაქალაქებში შემოსავლიანობა საგრძნობლად დაბალია. ვილნიუსში, ტალინსა და სოფიაში — 3,9%, ბუქარესტში — 4,3%, კიშინიოვში — 5%.
n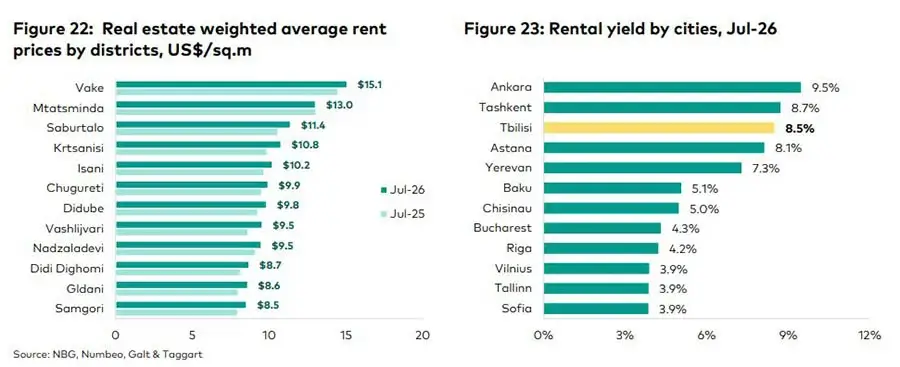
რას ნიშნავს ეს ინვესტორებისთვის
nInternational Investment-ის ანალიტიკოსები აღნიშნავენ, რომ თბილისის საცხოვრებელი უძრავი ქონება ინარჩუნებს შემდგომი გაფართოების პოტენციალს, მაგრამ მოთხოვნის სტრუქტურა თანდათან იცვლება. მყიდველები გადადიან უფრო ძვირადღირებულ სეგმენტებში, ხოლო დეველოპერები კონცენტრირდებიან მსხვილ პროექტებზე. ამავდროულად, ახალი მიწოდების მნიშვნელოვანი მოცულობა ზღუდავს ბინების მკვეთრი გაძვირების ალბათობას უახლოეს პერსპექტივაში.
nსაცხოვრებლის ღირებულებაზე ზეგავლენას გააგრძელებს ორი საპირისპირო მიმართულების ფაქტორი. შეზღუდული მიწოდება ცენტრალურ რაიონებში ხელს შეუწყობს ფასების შენარჩუნებას. მშენებლობის დიდი მოცულობები დიდ დიღომში, ნაძალადევსა და სხვა ლოკაციებში გააძლიერებს კონკურენციას პროექტებს შორის და შეაკავებს ფასების ზრდას.
nინვესტორებმა უნდა გაითვალისწინონ საცხოვრებელზე ფასების ზრდა და საიჯარო განაკვეთების უცვლელ დონეზე შენარჩუნება. ობიექტების უკუგების ვადა შეიძლება გაიზარდოს. გარდა ამისა, 8,5%-იანი მაჩვენებელი ასახავს მთლიან შემოსავლიანობას. გადასახადების, მომსახურებისა და მარკეტინგის ხარჯების, ასევე უმოქმედობის პერიოდების შემდეგ ფაქტობრივი შედეგი უფრო დაბალი იქნება.
nსაცხოვრებელ უძრავ ქონებას დამატებით კონკურენციას უწევს სასტუმრო პროექტები. მათში ინვესტიციები რიგ შემთხვევებში იძლევა უფრო მაღალ და სტაბილურ შემოსავლიანობას, განსაკუთრებით პრემიუმ სეგმენტში და ბრენდირებულ სასტუმროებში. ბინების გაძვირებასთან ერთად, ეს ფაქტორი უფრო დიდ მნიშვნელობას შეიძენს უძრავ ქონებაში დაბანდების ფორმატის არჩევისას.
nმიიღეთ კონსულტაცია უძრავ ქონებაში ინვესტიციების შესახებ International Investment-ის ექსპერტებისგან