







 Выручка Covivio Hotels выросла на 4,7% за девять месяцев
 Цены на квартиры в Литве ускорили рост
 Доходы Грузии от туризма обновили рекорд
 Норвежский нефтяной фонд вложит €1,5 млрд в склады Европы
 Обвал рынков 30 октября: защитят ли капитал брендовые отели
 Жилая недвижимость в Тбилиси подорожала за год на 5,9%
Расходы на жилье в Ирландии растут вдвое быстрее инфляции
В сентябре 2026 года инфляция в Ирландии достигла 4,1% год к году, максимума с января 2024-го. Однако для домохозяйств, оплачивающих аренду, ипотеку и отопление, давление оказалось существенно сильнее: категория жилья, воды, электричества, газа и другого топлива подорожала на 9,5%. Показатель почти в 2,3 раза превышает общий индекс потребительских цен. Разница объясняет, почему замедление роста стоимости покупки недвижимости еще не означает улучшения доступности жилья.
Жилищные расходы опережают среднюю инфляцию
Официальный индекс потребительских цен CSO за сентябрь вырос на 4,1% за 12 месяцев против 3,7% в августе. За один месяц цены прибавили 0,2%, тогда как жилищная категория — 1,2%. Ее годовой рост на 9,5% связан с отоплением, оплатой электроэнергии, арендой и обслуживанием ипотечных кредитов. Важно, что это индекс совокупных затрат по разным статьям, а не изменение цены квадратного метра или средней аренды нового договора.
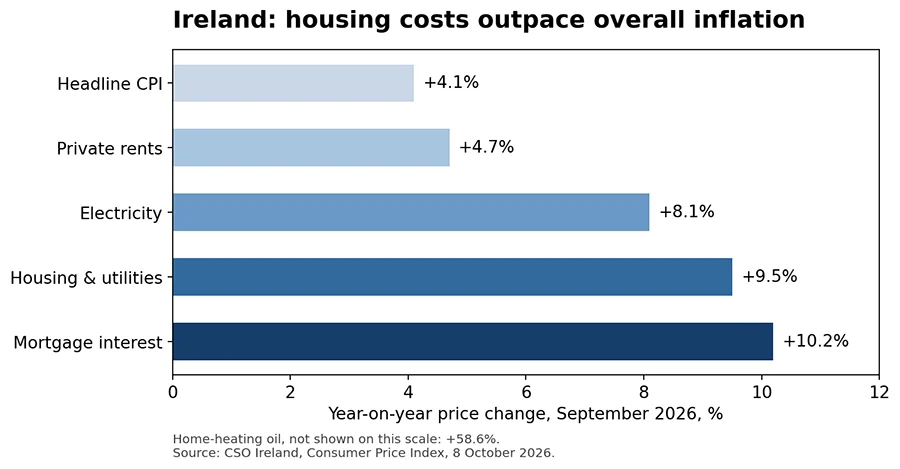
Диаграмма: годовое изменение отдельных потребительских расходов в Ирландии, сентябрь 2026 года. Источник: CSO Ireland; график International Investment. Масштаб не включает отдельный показатель отопительного мазута (+58,6%).
Внутри жилищной группы частная аренда подорожала на 4,7% год к году, муниципальная аренда — на 12,7%, а проценты по ипотеке — на 10,2%. Электроэнергия прибавила 8,1%, природный газ — 2,2%, бытовое печное топливо в виде мазута — 58,6%. Эти темпы нельзя складывать: у составляющих разный вес в потребительской корзине, и сводная категория уже учитывает их влияние.
Дорогая энергия усиливает давление на собственников
Отдельный статистический разбор CSO подтверждает, что отопительный мазут в сентябре подорожал на 7,2% за месяц и на 58,6% за год. На этот компонент пришлось 0,45 процентного пункта годовой потребительской инфляции; дизель и бензин добавили еще 0,34 и 0,26 пункта. Для частного дома затраты зависят от системы отопления и энергоэффективности, поэтому национальная инфляция не является готовым расчетом бюджета конкретного объекта.
Рост ипотечных процентов отражает стоимость обслуживания кредита в потребительской корзине, но его нельзя путать с изменением ставки по всем новым ипотечным договорам. Часть заемщиков защищена фиксированными ставками, другая реагирует на пересмотр условий или остаток долга. Для собственников недвижимости вопрос доступности жилья таким образом складывается из цены покупки, кредитной нагрузки и текущих коммунальных расходов.
Цены покупки замедляются, но остаются высокими
Опубликованный 13 октября индекс RPPI показывает, что в августе ирландская жилая недвижимость подорожала на 5,1% за год против 5,4% в июле. В Дублине годовой рост составил 3,9%, за пределами столицы — 6,2%. Медианная цена оплаченной сделки за предыдущие 12 месяцев достигла €400 тыс. Таким образом, инфляция жилищных расходов в сентябре и рост цен покупки в августе описывают разные сегменты рынка, и сравнивать их напрямую как равнозначные показатели нельзя.
Ранее International Investment подробно разбирал оценку ESRI, согласно которой ирландские дома были примерно на 17% дороже уровня, вытекающего из доходов, ставок и демографических факторов. Эта оценка не является прогнозом падения. Новая инфляционная статистика добавляет важный слой к проблеме доступности: даже если рост цены покупки замедляется, затраты на проживание могут продолжать увеличиваться быстрее доходов.
Почему новые договоры аренды дают другие цифры
В материалах о рекордной аренде Ирландии мы отмечали, что средняя ставка по новым договорам и динамика фактически оплачиваемой аренды рассчитываются по-разному. CSO фиксирует изменение цен в потребительской корзине, а статистика новых договоров отражает ставки при смене жилья и появлении нового арендатора. Поэтому сентябрьские +4,7% по частной аренде не опровергают более быстрый рост, зафиксированный ранее в сегменте новых договоров.
Для инвестора различие между арендой новых и действующих жильцов связано с доходностью, оборачиваемостью и ограничениями пересмотра ставок. Для арендатора — с разницей между ценой сохранения нынешней квартиры и стоимостью переезда. Ни общий CPI, ни один индекс аренды не дают полной картины без учета региона, качества объекта, срока договора и коммунальных платежей.
Что меняется для рынка недвижимости
Сентябрьская инфляция показывает, что разговор о доступности жилья в Ирландии нельзя сводить только к стоимости сделки. Покупателю приходится учитывать ипотечные платежи и энергоэффективность, арендатору — условия договора и коммунальные расходы, девелоперу — готовность домохозяйств платить за проживание. В ближайших релизах ключевыми станут показатели стоимости кредитов, фактического ввода жилья и арендных ставок; без них делать вывод об устойчивом улучшении доступности преждевременно.
Получите консультацию об инвестициях в недвижимость у экспертов International Investment
Вопросы и ответы (FAQ)
Какой была инфляция в Ирландии в сентябре 2026 года? Потребительские цены выросли на 4,1% за год и на 0,2% за месяц.
На сколько выросли расходы на жилье и коммунальные услуги? На 9,5% год к году по сводной жилищной категории CPI.
Почему ипотека входит в CPI? Ирландский национальный индекс включает ипотечные проценты; гармонизированный европейский HICP их не учитывает.
Сколько стоит жилье в Ирландии? Медианная цена сделки за 12 месяцев по август 2026 года — €400 тыс.; это другой показатель, не часть индекса инфляции жилищных расходов.