







 Немцы просят временное убежище в России
 Крах Alta Banka в Сербии: что будет с деньгами вкладчиков из России
 Выручка Covivio Hotels выросла на 4,7% за девять месяцев
 Цены на квартиры в Литве ускорили рост
 Доходы Грузии от туризма обновили рекорд
 Норвежский нефтяной фонд вложит €1,5 млрд в склады Европы
Обвал рынков 30 октября: защитят ли капитал брендовые отели
International Investment | Аналитика | 31 октября 2026 |
30 октября 2026 года технологические акции США закрылись резким снижением. После взлома Binance продажи усилились и на крипторынке. К вечеру дешевели даже золото и серебро — активы, которые принято покупать на случай потрясений. Столь широкий уход от риска заставляет вновь оценить недвижимость: какие объекты выдержат дорогие кредиты и сокращение спроса, а какие окажутся под давлением? Отдельный интерес представляет премиальная гостиничная недвижимость, где доход зависит от работающего отеля, бренда и качества управления.
По итогам торгов 30 октября Nasdaq Composite снизился на 2,9%, S&P 500 — на 1,8%. Декабрьские фьючерсы на золото потеряли 3,29%, на серебро — 5,93%. После кибератаки на Binance объём принудительных ликвидаций криптопозиций за сутки оценивался примерно в $1,5–1,6 млрд. Здесь важно различать биржевые индексы, фьючерсные контракты и ликвидации с плечом: это разные показатели, их нельзя складывать в «общий мировой убыток». Итоги фондовых торгов приводит Associated Press, металлов — The Wall Street Journal, крипторынка — CoinDesk со ссылкой на CoinGlass.
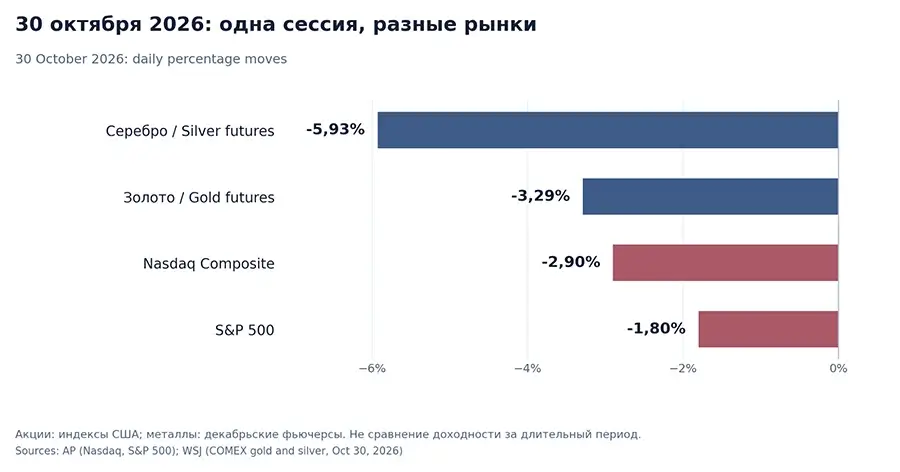
График 1. Изменения за 30 октября 2026 года. Для металлов показаны декабрьские фьючерсы, для акций — фондовые индексы США. Источники: AP, WSJ.
Одна пятница, несколько причин
Продажи китайских ИИ-акций начались задолго до 30 октября. Reuters сообщало, что индекс STAR50, включающий заметные компании полупроводниковой и технологической отрасли, за неполные четыре месяца потерял около 40%, или порядка $480 млрд капитализации. Отдельные китайские разработчики ИИ, включая MiniMax и Zhipu, к 22 октября торговались более чем на 80% ниже прежних максимумов. Последний показатель требует отдельной проверки по каждой бумаге перед публикацией. Ни 40%, ни 80% нельзя выдавать за однодневное падение в Хеллоуин.
Американская коррекция связана прежде всего с ценой ожиданий. Корпорации наращивают вложения в вычислительную инфраструктуру, а инвесторы всё настойчивее требуют показать сроки окупаемости. Reuters оценивало возможную потерю капитализации компаний Nasdaq 100 за октябрь более чем в $2 трлн. Это оценка изменения стоимости за месяц в пределах конкретного индекса, а не сумма потерь всего мирового рынка за пятницу.
В ночь на 30 октября Binance сообщила о несанкционированном выводе цифровых активов с оценкой ущерба около $6,3 млрд. По данным биржи, совместно с партнёрами удалось заморозить примерно $3 млрд. Компания заявила, что намерена покрыть потери пользователей; причина проникновения ещё расследуется. Биткоин в ходе распродажи опускался примерно до $76 400, Ether — ниже $2 200. Принудительное закрытие позиций с кредитным плечом усилило падение. Кибератака стала самостоятельным шоком для крипторынка; доказательств, что именно она вызвала распродажу акций ИИ-компаний и металлов, нет.
Эрик Джардин, руководитель исследовательского направления Chainalysis, подчеркнул Reuters 30 октября: «Расследование продолжается, и мы пока не можем подтвердить причину взлома». Компания отслеживает перевод похищенных средств между несколькими блокчейнами.
Рынок драгоценных металлов тоже оказался под давлением. Reuters фиксировало в пятницу снижение спотового золота примерно на 3,5%, серебра — на 6,5% к 14:13 по нью-йоркскому времени. В отдельных оперативных расчётах фигурируют падения на 4,4% и 9,1% соответственно, но это изменения за два дня, от закрытия среды до утра пятницы. Для итогов торгов корректнее использовать показатели декабрьских фьючерсов — минус 3,29% и 5,93%. Высокие ставки и продажа ликвидных активов для покрытия убытков объясняют, почему даже традиционная «тихая гавань» способна резко дешеветь.
Питер Грант, вице-президент и старший стратег Zaner Metals, в комментарии Reuters связал падение золота и серебра с инфляционными опасениями и более жёсткой позицией центробанков. Для металлов, которые не приносят процентного дохода, перспектива длительного сохранения высоких ставок особенно чувствительна.
Чёрная пятница и «чёрные лебеди»: что показала волатильность
Формула «чёрная пятница на Хеллоуин» здесь уместна: несколько рынков одновременно пережили распродажу. Но назвать весь эпизод единым «чёрным лебедем» пока нельзя. Перегретые оценки ИИ-компаний обсуждались месяцами; масштабный взлом крупной биржи предсказать было значительно труднее. Совпадение этих событий обнажило другую проблему — при нехватке ликвидности инвесторы продают не только наиболее рискованные бумаги, но и активы, предназначенные для защиты портфеля.
Гостиничный сектор уже проходил через тяжёлые спады. STR подсчитала, что в 2008–2009 годах RevPAR американских отелей классов midscale, upscale и luxury снизился на 17–22,3%. В люксовом сегменте валовая операционная прибыль на доступный номер упала на 36,1%. Пандемия повторила этот урок: в 2020 году RevPAR американских отелей сократился на 47,5%. Международный бренд помогает продавать номера, но не отменяет расходов и риска падения туристического спроса.
После кризиса 2008–2009 годов цены на гостиницы не восстановились мгновенно. HVS описывала почти остановившийся рынок сделок и постепенное возвращение покупателей в 2010 году вместе со спросом на размещение и доступностью финансирования. Возможности получали инвесторы, способные оплатить покупку без срочного кредита. Собственникам с долгом, приближавшимся к погашению, нередко приходилось соглашаться на скидку. Для недвижимости момент входа и запас ликвидности оказываются не менее важны, чем престиж объекта.
Недвижимость после обвала: где вероятнее потери
Акции переоцениваются на бирже каждую секунду, а здание — обычно при новой сделке, оценке залога или рефинансировании. Поэтому внешне спокойная цена квадратного метра мало говорит о способности собственника выйти из инвестиции без потерь. Для открытых фондов добавляется конфликт сроков: паи можно потребовать к погашению быстрее, чем управляющий продаст объект за приемлемую цену.
Европейский офисный рынок переживает собственную проверку на ликвидность. По данным Financial Times и MSCI, объём сделок с офисами в III квартале 2026 года упал на 33% год к году — до €8,8 млрд, минимума с 2009 года. Savills оценивала накопленный вывод средств из немецких открытых фондов недвижимости в €17,3 млрд с начала 2024 года. Эти показатели нельзя складывать: первый измеряет квартальный оборот сделок, второй — многолетние погашения паёв. Но оба объясняют, почему заёмный капитал и требования инвесторов вернуть деньги меняют цены реальных объектов.
Повышенный риск сейчас у вторичных офисов с дорогим обновлением, проектов с большим объёмом краткосрочного долга и массовых курортных апартаментов, где предложение опережает спрос. Но и пятизвёздочный отель с высокой долговой нагрузкой может оказаться слабее арендного дома с надёжными жильцами. Поэтому сравнивать нужно денежный поток после расходов, цену покупки, график погашений и число покупателей на выходе — по каждому объекту, а не по красивой категории.
|
Сектор |
Основная уязвимость |
Ключевой показатель |
|
Вторичные офисы |
Рефинансирование, капремонт |
Долг, вакантность |
|
Массовые апартаменты |
Избыток предложения, сезонность |
Чистый доход, ADR |
|
Брендовые отели luxury |
Расходы на инфраструктуру, спад туризма |
RevPAR, GOP, оператор |
|
Аренные дома |
Ставка долга, неплатежи |
Аренда, LTV, срок долга |
Почему инвесторы выбирают брендовые luxury-отели
Международный гостиничный бренд даёт объекту доступ к сети бронирований, программам лояльности, корпоративным продажам и общей системе управления тарифами. Для курорта это особенно важно в межсезонье. Рестораны, SPA и конференц-инфраструктура могут приносить дополнительную выручку, но одновременно требуют расходов даже при слабой загрузке. Ключевой вопрос для инвестора — превращаются ли преимущества оператора в устойчивый доход на номер после вычета затрат.
Cushman & Wakefield оценивала гостиничные сделки Европы в первом полугодии 2026 года более чем в €11,5 млрд; на объекты luxury и upper-upscale пришлось 46% их денежного объёма. RevPAR в европейской выборке вырос на 3% год к году. В другом исследовании компании 86% опрошенных инвесторов планировали сохранить или увеличить вложения в гостиницы в 2026 году. Этот интерес сформировался до октябрьской распродажи и пока не доказывает переток денег из ИИ, криптовалют или золота в отели.
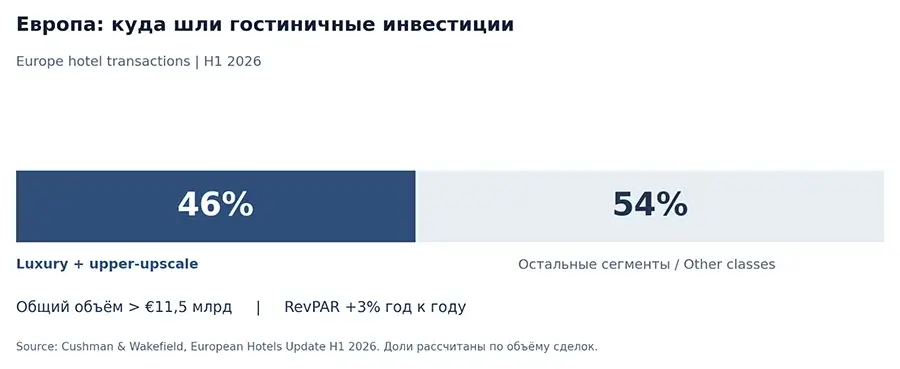
График 2. Luxury и upper-upscale получили 46% денежного объёма гостиничных сделок Европы в I полугодии 2026 года. Источник: Cushman & Wakefield.
Фредерик Ле Фишу, руководитель гостиничных сделок EMEA в Cushman & Wakefield, характеризовал первое полугодие 2026 года так: «Рынок прежде всего стал более избирательным, а не слабым». По его оценке, крупные сделки всё чаще сосредотачиваются вокруг премиальных объектов в сильных локациях.
Дополнительный пример — Австралия и Новая Зеландия. В исследовании CBRE за сентябрь 2026 года отмечено, что спрос на люксовые отели с 2019 года рос быстрее гостиничного рынка в целом, а загрузка при расширении предложения удерживалась примерно у 78–79%. Но речь о конкретных странах и выборке; переносить их результаты на черноморский курорт без поправок на сезонность и структуру гостей нельзя.
Грузия и Батуми: спрос растёт, сезонность остаётся
Грузия вошла в осень с ростом туристической выручки. По данным Национальной администрации туризма Грузии, в январе–сентябре 2026 года состоялось 6,11 млн международных поездок путешественников и 4,40 млн туристических визитов с ночёвкой. Последний показатель вырос на 2,3% год к году, доходы от международного туризма — на 4,4%, примерно до $3,8 млрд. Национальная статистика отражает визиты, а не число уникальных туристов, и не показывает выручку конкретного комплекса в Гонио.
По данным TBC Capital, опубликованным BM.ge, средняя загрузка крупных брендовых отелей Грузии за январь–сентябрь 2026 года составила 65%, на три процентных пункта выше год к году. ADR вырос на 14%, до $154, а в сентябре загрузка достигла 86%. Для инвестора важна разница между сентябрьским пиком и средним показателем за девять месяцев: финансовая модель курорта в Гонио должна выдерживать зимний сезон, зависимость от авиарейсов и постоянные расходы на инфраструктуру.
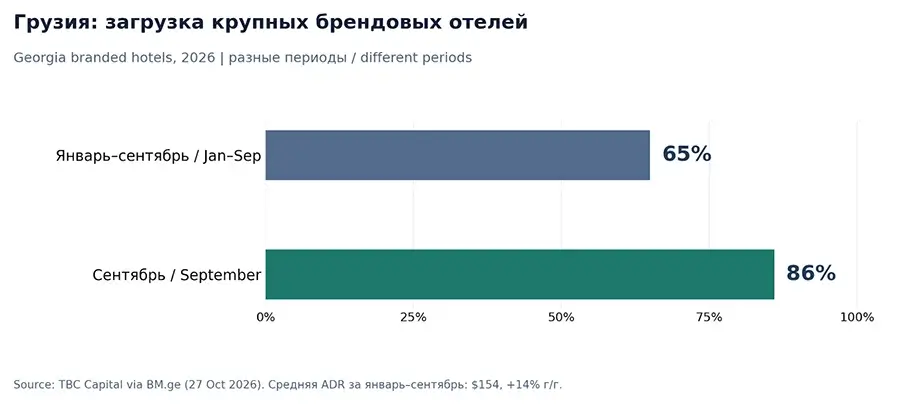
График 3. Загрузка крупных брендовых отелей Грузии: средняя за январь–сентябрь и отдельно сентябрьский результат. Источник: TBC Capital / BM.ge.
Wyndham Grand Batumi Gonio: 10% по договору или до 17%
Wyndham Grand Batumi Gonio — гостинично-курортный проект European Village в Гонио рядом с Батуми. В линейку входят отельные номера, резиденции и курортные объекты под брендом Wyndham Grand. Aimbridge Hospitality EMEA в июле 2024 года сообщила о соглашении на управление объектами Aqua, Family Club и Riviera. Бренд, девелопер и гостиничный оператор отвечают за разные части проекта: сеть Wyndham — за стандарты и бренд, European Village — за строительство и договорные обязательства перед покупателями, Aimbridge — за гостиничное управление в рамках заключённых соглашений.
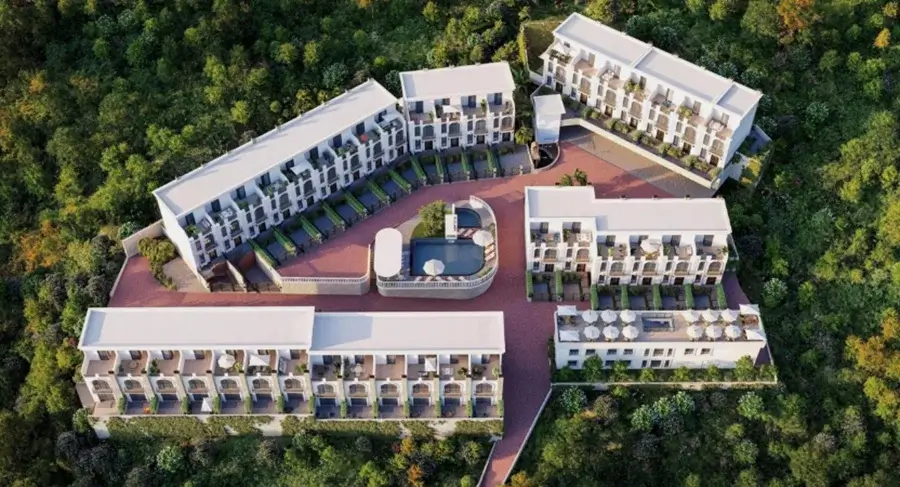
Проектная визуализация Wyndham Grand Batumi Gonio. Источник: Esteliti. Это рендер, а не фотография введённого в эксплуатацию отеля.
European Village предлагает две модели. Первая предусматривает гарантированные договором 10% годовых независимо от загрузки гостиницы. По информации девелопера, выплаты предусмотрены после оплаты покупки, включая период строительства. Вторая — модель «самоуправления» с потенциальной доходностью до 17% годовых. При этом гостиницей управляет Aimbridge Hospitality, а доход инвесторов рассчитывается по результатам её работы и распределяется из общего пула с учётом доли собственника, категории номера и расходов. Максимальные 17% не гарантированы. Сопоставлять варианты следует по условиям подписанного договора, расходам и порядку расчёта выплат.
|
Критерий |
Гарантия 10% годовых |
До 17% от гостиничного управления |
|
Основание |
Фиксированная выплата по договору |
Доход по результатам операционной деятельности |
|
Загрузка |
Не влияет на размер договорной выплаты |
Влияет вместе с тарифами и расходами |
|
Подтверждение |
Сроки и условия в договоре |
Расчёт, отчёт оператора, правила пула |
|
Проверить |
Контрагент, сроки и порядок выплат |
Проверить операционные расходы |
Перед оценкой доходности нужно проверить, какой именно корпус приобретает инвестор и на какой стадии он находится. В каталогах первичного рынка отдельные здания комплекса ещё значились строящимися в октябре 2026 года. Планируемая дата сдачи сама по себе не подтверждает ввод в эксплуатацию. Отчётную загрузку действующих гостиниц Грузии нельзя автоматически переносить на новый объект: для прогноза нужны сроки открытия, бюджет запуска и сопоставимые курорты.
Владение номером брендового курорта избавляет собственника от части задач, знакомых покупателям обычных студий: поиска гостей, рекламы и ежедневного обслуживания. Зато он становится зависимым от правил распределения гостиничной выручки, работы оператора и финансирования общих зон. У Wyndham Grand Batumi Gonio потенциальная ценность связана с целым курортным продуктом и системой продаж; именно эти элементы — наряду с договорами и реальной загрузкой — должны оправдывать премию к цене номера.
В опубликованном обзоре International Investment по рынку Грузии отмечается, что в обследованных проектах Батуми на конец первого полугодия 2026 года оставалось 13 866 непроданных квартир — данные Galt & Taggart. Этот запас предложения усиливает конкуренцию между обычными инвестиционными апартаментами. Брендовый отель нельзя автоматически признать более доходным, но его гостиничная инфраструктура, стандарты сервиса и централизованное управление отличают такой продукт от частной студии.
Когда рыночный стресс открывает возможности для покупки
Если биржевая коррекция останется краткой, сильные гостиницы едва ли автоматически подешевеют: продавцы реальных активов медленно пересматривают цены. Если стресс затянется, первыми могут уступить владельцы с дорогими кредитами, незавершёнными проектами или срочной потребностью в денежных средствах. Тогда покупатель с доступной ликвидностью получает шанс обсуждать не рекламируемую доходность, а реальные условия сделки — дисконт, график платежей, независимую оценку, гарантии исполнения и распределение операционных рисков.
При длительном спаде туризма премиальный отель тоже теряет выручку. Снижение ADR и загрузки совпадает с постоянными расходами на персонал, обслуживание бассейнов, ресторанов и общих зон. Высокий кредитный платёж усиливает давление. Перед покупкой стоит рассчитать, сколько проект принесёт при слабом зимнем сезоне, задержке открытия или росте затрат. Выдержит ли объект такой год без вынужденной продажи — более полезный вопрос, чем обещание максимальной доходности.
Октябрьский обвал ещё не означает немедленной скидки на премиальную гостиничную недвижимость. Но он напоминает, как быстро меняется цена ликвидности. Инвестору с длинным горизонтом стоит искать актив, который выдержит год слабого спроса и не потребует вынужденной продажи. Wyndham Grand Batumi Gonio даёт пример модели с международным брендом, управлением и гарантированными по договору выплатами 10% годовых; альтернативная схема предполагает доход до 17% от операционной деятельности. Решение о покупке должно опираться на договор, цену и проверенную экономику конкретного корпуса, а не на ожидание, что известный бренд автоматически защитит деньги.
Получите консультацию об инвестициях в недвижимость у экспертов International Investment