





 שלטון החוק: על פי נתונים חדשים גאורגיה מקדימה את אלבניה, מולדובה ואוקראינה
 בטורקיה הורדה תקרת העלאת שכר הדירה למגורים
 צחאלטובו זקוקה לאסטרטגיה חדשה למשיכת תיירים: מספר הנופשים בירידה
 המלדיביים בודקים את כתובות הדוא״ל של תיירים
 נוכלים תקפו את פארקי הנופש של אוסטרליה
 סרביה מקימה מאגר מודעות נדל״ן מאוחד
הבנקים המרכזיים הותירו את הריביות ללא שינוי בצל סיכוני האינפלציה
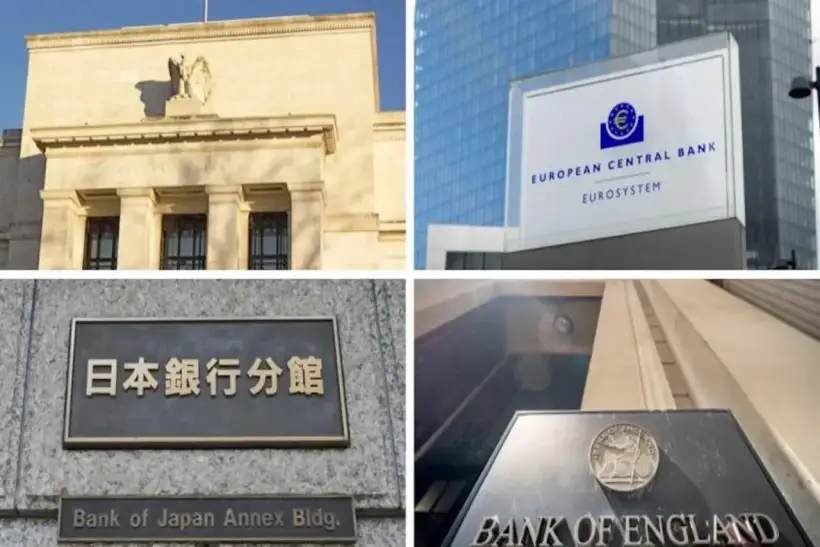
כמה מהבנקים המרכזיים הגדולים בעולם סיימו את יולי ללא שינוי בריביות, אך ההפוגה אינה מהווה איתות להקלה מוניטרית קרובה. הפדרל ריזרב של ארה״ב, בנק אנגליה ובנק יפן שמרו על עלויות האשראי ללא שינוי, אך שבעה מחברי ההנהלות שלהם הצביעו בסך הכול בעד העלאה. הבנק המרכזי האירופי לקח גם הוא הפוגה לאחר ההידוק של יוני, בעוד הכלכלה העולמית מתמודדת במקביל עם אנרגיה יקרה, אינפלציה עקשנית וצמיחה לא אחידה יותר ויותר.
הבנקים המרכזיים בעולם עברו מהורדות ריבית למצב המתנה
החלטות חודש יולי המחישו כי הרגולטורים המובילים אינם פועלים עוד בסנכרון. הפדרל ריזרב שמר על טווח הריבית על קרנות פדרליות ברמה של 3,5–3,75%. בנק אנגליה הותיר את ריבית הבסיס על 3,75%. בנק יפן שמר על ריבית היעד הבין-בנקאית ללילה ללא ביטחונות סביב 1%.
הבנק המרכזי האירופי שמר ב-23 ביולי על ריבית הפיקדונות ברמה של 2,25%, על ריבית המימון מחדש העיקרית על 2,4%, ועל ריבית ההלוואות ליום אחד על 2,65%. הרגולטור העלה את כל שלוש הריביות ביוני, ולכן החלטת יולי היוותה הפוגה לאחר הידוק מוניטרי, ולא המשך של תקופה ממושכת ללא שינוי במדיניות.
החלטות זהות מסתירות תנאים כלכליים שונים. בארה״ב ובבריטניה התגברו המחלוקות לגבי הצורך בהעלאה נוספת. יפן בוחנת את השלכות ההידוק של יוני. ה-ECB מנסה להעריך באיזו מידה התייקרות האנרגיה תתגלגל לתחום השירותים ולשכר העבודה.
קרן המטבע הבינלאומית צופה צמיחה של 3% בכלכלה העולמית בשנת 2026 ו-3,4% בשנת 2027. האינפלציה הגלובלית הממוצעת עשויה להאיץ מ-4,1% ב-2025 ל-4,7% ב-2026, ולאחר מכן לרדת ל-3,9% ב-2027. הקרן ציינה כי מגמת בלימת האינפלציה העולמית נעצרה והזהירה מפני סיכונים של סכסוכים חדשים ותמחור מחדש חד של נכסים פיננסיים.
שלושה מראשי הפד דרשו להעלות את הריבית
ועדת השוק הפתוח של הפד הותירה ב-29 ביולי את הריבית ברוב של תשעה קולות מול שלושה. נשיאת הבנק הפדרלי של קליבלנד בת׳ האמק, ראש בנק מיניאפוליס ניל קשקרי וראשת בנק דאלאס לורי לוגן תמכו בהעלאה של 0,25 נקודת אחוז — לטווח של 3,75–4%.
העלאה של 0,25 נקודת אחוז מכונה גם העלאה של 25 נקודות בסיס. נקודת בסיס אחת שווה ל-0,01 נקודת אחוז.
הפד הצביע על התרחבות איתנה של הפעילות הכלכלית, פריון עבודה גבוה והשקעות הון משמעותיות. לצד זאת, תוספת המשרות נותרה מתונה, שיעור האבטלה השתנה במידה מועטה, והאינפלציה המשיכה לחרוג מיעד ה-2%. חלק מעליית המחירים יוחס על ידי הרגולטור לשיבושים בצד ההיצע, כולל במגזר האנרגיה.
לשלושת הקולות בעד העלאה יש משמעות עמוקה. המתנגדים סבורים כי רמת הריבית הנוכחית אינה מגבילה דיה את הביקוש ואינה מבטיחה את החזרת האינפלציה ליעד. הם חוששים כי סטייה ממושכת מהיעד תשנה את התנהגותם של חברות, עובדים וצרכנים.
חברות עשויות לגלם ביתר שאת את עליות המחירים הצפויות במוצריהן, והעובדים עלולים לדרוש העלאות שכר מהירות יותר. לאחר שציפיות כאלה מתקבעות, הבנק המרכזי נאלץ לרסן את הביקוש בעוצמה רבה יותר ולהחזיק בריביות גבוהות לאורך זמן ממושך יותר.
כלכלת ארה״ב האטה לצד אינפלציית ליבה גבוהה
התוצר המקומי הגולמי הריאלי של ארה״ב צמח ברבעון השני ב-1,5% במונחים שנתיים, לאחר צמיחה של 2,1% ברבעון הראשון. הנתון של 1,5% אינו מבטא צמיחה בשיעור כזה לעומת הרבעון השני של 2025: השינוי הרבעוני מחושב מחדש לקצב שנתי תיאורטי.
הוצאות הצרכנים עלו ביוני ב-0,3%, וההכנסה הפנויה גדלה ב-0,2%. ההוצאות הריאליות בניכוי שינויי מחירים עלו ב-0,4%, בעוד ששיעור החיסכון האישי ירד ל-2,7%.
מדד מחירי ההוצאות לצריכה פרטית, המשמש את הפד כאחד המדדים המרכזיים לאינפלציה, ירד ב-0,1% בחישוב חודשי, אך עלה ב-3,7% בחישוב שנתי. מדד הליבה ללא מזון ואנרגיה עלה ב-0,1% בחודש וב-3,3% בשנה.
השילוב בין צמיחת תוצר איטית יותר לבין אינפלציה הגבוהה משמעותית מהיעד מעמיד את הרגולטור בפני דילמה מורכבת. העלאה נוספת עלולה לפגוע בהשקעות, בשוק הדיור ובתעסוקה. הפוגה ממושכת עלולה לאפשר לביקוש היציב להמשיך לתדלק את התייקרות השירותים.
בנק אנגליה חלוק סביב ריבית של 3,75%
הוועדה למדיניות מוניטרית של בנק אנגליה שמרה על ריבית הבסיס ברמה של 3,75% ברוב של שישה קולות מול שלושה. מייגן גרין, קתרין מאן ויו פיל תמכו בהעלאה ל-4%.
בישיבה הקודמת תמכו בהידוק שני חברים בלבד. העלייה במספר המתנגדים מלמדת כי הסיכון להעלאת ריבית בבריטניה התגבר.
האינפלציה בבריטניה ירדה ל-2,6%, אך הבנק המרכזי צופה האצה מחודשת בהמשך שנת 2026 עקב גלגול מחירי האנרגיה הגבוהים לחשבונות החשמל והגז, לתחבורה ולהוצאות הייצור.
בשלב זה לא זיהה בנק אנגליה השפעה משנית מהותית של התייקרות האנרגיה על מגוון רחב של מחירים ועל השכר. בשוק העבודה נוצרו עודפי היצע, ועלויות האשראי למשקי הבית ולעסקים זינקו בצורה ניכרת. גורמים אלה אמורים לרסן בהדרגה את האינפלציה.
שלושת התומכים בהעלאה סברו כי הגנה זו אינה מספקת. הם הצביעו על החריגה הממושכת מיעד ה-2% ועל הסיכון שחברות ועובדים יחלו להתייחס לאינפלציה גבוהה כאל תופעה קבועה.
בנק יפן עצר להפוגה לאחר העלאת הריבית ביוני
בנק יפן הותיר את ריבית היעד להלוואות בין-בנקאיות ללילה ללא ביטחונות סביב 1%. ביוני העלה אותה הרגולטור מ-0,75%, ובכך הביא את עלויות האשראי לרמתן הגבוהה ביותר מזה כשלושה עשורים.
החלטת יולי התקבלה ברוב של שמונה קולות מול אחד. חבר המועצה האג׳ימה טקאטה הציע להעלות את הריבית ל-1,25%.
הבנק המרכזי היפני צופה צמיחה של 0,6% בכלכלה בשנת הכספים 2026. תחזית החציון לאינפלציה ללא מזון טרי עומדת על 2,5%. לחצי המחירים נתמכים על ידי מחירי הנפט, התייקרות המוליכים למחצה, עליית השכר והיחלשות הין.
מטבע לאומי חלש מגדיל את הכנסות היצואנים במונחי ין, אך בו-זמנית מייקר את הדלק, המזון, הציוד והרכיבים האלקטרוניים. חברות יפניות החלו לגלגל עלויות אל הצרכנים באופן אגרסיבי יותר, ולכן שינויים בשערי החליפין באים לידי ביטוי מהר יותר במחירים לצרכן.
ההפוגה מאפשרת להעריך את השפעת העלאת הריבית של יוני על היקף האשראי והביקוש המקומי. קול בודד בעד הידוק נוסף מראה כי מחזור ההעלאות עדיין לא בהכרח הגיע לסיומו.
ה-ECB עצר לאחר ההידוק של יוני
הבנק המרכזי האירופי הותיר את שלוש הריביות העיקריות ללא שינוי. ההחלטה נובעת מחוסר ודאות גבוה סביב מחירי האנרגיה ומהשפעות זעזוע האנרגיה שטרם באו לידי ביטוי במלואן.
הרגולטור ימשיך לקבל החלטות באופן פרטני בכל ישיבה וישיבה. הוא אינו מתחייב מראש להעלאה או להורדה, ויביא בחשבון את תחזית האינפלציה, את לחצי המחירים הבסיסיים ואת מהירות התמסורת של המדיניות המוניטרית לכלכלה הריאלית.
האינפלציה השנתית בגוש האירו האיצה ביולי ל-2,9% לעומת 2,8% ביוני. מחירי האנרגיה זינקו ב-10%, השירותים התייקרו ב-3,3%, מוצרי מזון, אלכוהול וטבק ב-1,2%, ומוצרי תעשייה ללא אנרגיה ב-0,9%.
כלכלת גוש האירו צמחה ברבעון השני ב-0,4% בהשוואה לשלושת החודשים שקדמו לו. ברבעון הראשון התוצר ירד ב-0,2% לאחר עדכון הנתונים. גרסה קודמת של הכתבה הגדירה בטעות תקופה זו כסטגנציה.
חידוש הצמיחה והאצת האינפלציה מפחיתים את הצורך בהורדת ריבית מיידית. עם זאת, התייקרות האנרגיה עלולה בו-זמנית להעלות את המחירים לצרכן ולהרע את מצב התעשייה, ולכן מסלול המדיניות העתידי של ה-ECB נותר לוט בערפל.
קנדה הציגה צמיחה חזקה אך ראשונית
התוצר הריאלי של קנדה לפי ענפים עלה במאי ב-0,3%. מגמה חיובית נרשמה ב-13 מתוך 20 הענפים העיקריים, כאשר הפקת נפט וגז, בנייה, נדל״ן ותעשייה תורמת תרמו תרומה ניכרת.
הערכה ראשונית מצביעה על עלייה נוספת של 0,2% בתפוקה ביוני. בשקלול נתון זה, הכלכלה צמחה ברבעון השני ב-0,8% ביחס לרבעון הראשון, נתון המתורגם לקצב שנתי של כ-3,4% על בסיס נתונים לא מעוגלים.
הנתון אינו סופי. האומדן הרבעוני הרשמי לפי הכנסות והוצאות יפורסם ב-28 באוגוסט. שיטות המדידה לפי ענפים ולפי הוצאות מתבססות על מקורות שונים, ולכן התוצאה הסופית עשויה להשתנות.
המומנטום החזק מפחית את הדחיפות בהורדת ריבית מצד בנק קנדה. עם זאת, אין בכך עילה אוטומטית להעלאת ריבית, מכיוון ששוק העבודה נותר רפוי, וחלק מהצמיחה קשור ללוח זמני התחזוקה של מתקני נפט ולפעילות ממשלתית זמנית.
המדדים בסין חזרו לטריטוריית התכווצות
מדד מנהלי הרכש הרשמי במגזר הייצור בסין ירד ביולי ל-49,2 נקודות לעומת 50,3 נקודות ביוני. ערך הנמוך מ-50 מעיד על התכווצות בפעילות ביחס לחודש הקודם.
מדד התפוקה ירד ל-49,9 נקודות, ומדד ההזמנות החדשות נחלש ל-48,5. מדד הפעילות הלא-יצרנית ירד ל-49 נקודות, מגזר השירותים ל-49,3 וענף הבנייה ל-47. המדד המשולב של כלל התפוקה עמד על 49,3 נקודות.
החולשה התפשטה בתעשייה, בשירותים ובבנייה. תעשיית ההייטק המשיכה לרשום צמיחה, אך לא היה בה די כדי לפצות על צריכה זהירה, קשיי ענף הנדל״ן והיחלשות הביקוש הרחב יותר.
המצב בסין שונה מהתנאים השוררים בארה״ב ובאירופה. בעוד הרגולטורים במערב חוששים מאינפלציה עיקשת, בייג׳ינג נדרשת לתמוך בפעילות הכלכלית מבלי לייצר חוסר איזון נוסף בחובות ובמחירי הנכסים.
דרום קוריאה נהנתה מביקוש שיא לשבבים
היצוא של דרום קוריאה זינק ביולי ב-62,8% לעומת החודש המקביל בשנת 2025 והגיע ל-$98,89 מיליארד. זוהי התוצאה החודשית השנייה בגודלה בהיסטוריה, לאחר שיא של $102,2 מיליארד שנרשם ביוני.
היבוא גדל ב-26,5% והסתכם ב-$68,56 מיליארד, והעודף המסחרי עמד על $30,32 מיליארד. משלוחי המוליכים למחצה התקרבו ל-$41 מיליארד וכמעט שילשו את עצמם במונחים שנתיים.
הצמיחה נבעה מביקוש גלובלי עז לשבבי זיכרון, שרתים וציוד למרכזי נתונים. דרום קוריאה הפכה לאחת הנהנות העיקריות מגל השקעות התשתית העולמי בבינה מלאכותית.
התוצאות ממחישות את הפערים ההולכים וגדלים בין מדינות שונות. יצרניות השבבים נהנות מביקוש חיצוני עצום, בעוד כלכלות הנשענות על צריכה פנימית ועל יבוא אנרגיה ניצבות בפני תחזיות פושרות בהרבה.
האינפלציה באוסטרליה התמתנה, אך נותרה גבוהה
האינפלציה השנתית באוסטרליה ירדה ביוני ל-3,8% לעומת 4% במאי. מדד הליבה (trimmed mean) נותר ללא שינוי ברמה של 3,6%.
שיטת ה-trimmed mean מנטרלת את הרכיבים בעלי התנודתיות החדה ביותר במחירים ומאפשרת להעריך לחצים אינפלציוניים מתמשכים. שני המדדים ממשיכים לחרוג מטווח היעד של הבנק המרכזי של אוסטרליה, העומד על 2–3%.
המקור העיקרי לעלייה השנתית היה סעיף הדיור, שהתייקר ב-6,8%. מחירי המזון והמשקאות הלא-אלכוהוליים, לצד פנאי ותרבות, עלו ב-3,3%. בחישוב חודשי ירד המדד הכללי ב-0,1%, הן לפני ניכוי עונתיות והן לאחריו.
התמתנות הנתון הכולל מפחיתה את הצורך בהעלאת ריבית בהולה, אך היעדר תזוזה באינפלציית הליבה אינו מאפשר לראות בבעיה זו כפתורה.
סינגפור הידקה את המדיניות המוניטרית בפעם השנייה ברציפות
הרשות המוניטרית של סינגפור היוותה יוצאת דופן ברצף ההפוגות העולמי. ב-27 ביולי העלה הרגולטור מעט את קצב התיסוף המותר של הדולר הסינגפורי, והידק את המדיניות זה הרבעון השני ברציפות.
סינגפור מנהלת את התנאים המוניטריים בעיקר באמצעות שער החליפין ולא דרך ריבית מפתח מסורתית. הרשות קובעת רצועת ניוד לשער החליפין האפקטיבי הנומינלי של הדולר הסינגפורי (S$NEER) — מול סל המטבעות של שותפות הסחר העיקריות שלה.
התחזקות מהירה יותר של המטבע המקומי מוזילה את מחירי מוצרי היבוא ומסייעת לבלימת האינפלציה בכלכלה התלויה באספקת דלק, מזון וחומרי גלם תעשייתיים.
הרגולטור הגדיל רק במעט את שיפוע רצועת המטבע, כאשר השינוי היה מתון מזה שבוצע באפריל. רוחב הרצועה ומרכזה נותרו ללא שינוי. מרבית האנליסטים שנסקרו חזו הותרת הפרמטרים ללא שינוי.
ההחלטה התקבלה נוכח הסיכון לעליית עלויות היבוא עקב מחירי האנרגיה, הרכיבים האלקטרוניים והמזון. המקרה הסינגפורי מוכיח כי כלכלות מסוימות כבר החלו בהידוק נוסף, בעוד הבנקים המרכזיים הגדולים רק בוחנים מהלך שכזה.
הפוגה אינה מבשרת על הורדת ריבית קרובה
חודש יולי היווה תקופת המתנה ולא חזרה לעידן של כסף זול. הפד, בנק אנגליה ובנק יפן הותירו את הריביות על כנן, אך שבעה חברים במוסדות הניהול שלהם דרשו להעלותן. ה-ECB לקח הפוגה לאחר הידוק הריבית ביוני, וסינגפור החמירה את ההגבלות המוניטריות בפעם השנייה ברציפות.
במקביל, הדינמיקה הכלכלית בעולם נעשית מפוצלת יותר ויותר. ארה״ב האטה, גוש האירו שב לצמיחה לאחר התכווצות, קנדה הציגה נתונים ראשוניים חזקים, סין גלשה לירידה בפעילות העסקית, ודרום קוריאה נהנתה מזינוק עצום ביצוא בזכות המוליכים למחצה.
כפי שמדווחים המומחים של International Investment, רצף הריביות שנותרו ללא שינוי מייצר מראית עין מטעה של יציבות. הרגולטורים לא סיימו את המאבק באינפלציה, אלא בסך הכול רכשו זמן לבחינת זעזועי האנרגיה והסחר. העלאת ריבית מוקדמת מדי עלולה להאט את הכלכלה ביתר שאת ולהגדיל את נטל החוב, אך הפוגה ממושכת מדי מגבירה את הסיכון שזינוק מחירי האנרגיה יחלחל לשירותים, לשכר ולציפיות האינפלציה לטווח הארוך. עבור משקיעים, הסיכון המרכזי כיום אינו טמון בהחלטה בודדת זו או אחרת, אלא בתקופה ממושכת של כסף יקר, תנודות חדות בציפיות השווקים ומדיניות הולכת ומתבדרת בין הבנקים המרכזיים.
שאלות ותשובות: ריביות הבנקים המרכזיים בעולם
אילו בנקים מרכזיים שמרו על הריבית ללא שינוי?
הפדרל ריזרב, בנק אנגליה, בנק יפן והבנק המרכזי האירופי הותירו את ריביות הבסיס ללא שינוי בישיבות יולי. ה-ECB ובנק יפן לקחו הפוגה לאחר העלאות ריבית שביצעו ביוני.
מהי רמת הריבית של הפד?
טווח היעד של הריבית על קרנות פדרליות עומד על 3,5–3,75%.
מי הצביע בעד העלאת ריבית הפד?
בת׳ האמק, ניל קשקרי ולורי לוגן תמכו בהעלאת הטווח ל-3,75–4%.
מהי ריבית בנק אנגליה?
ריבית הבסיס עומדת על 3,75%. שלושה מתוך תשעת חברי הוועדה הציעו להעלותה ל-4%.
על איזו ריבית שמר בנק יפן?
ריבית היעד הבין-בנקאית ללילה ללא ביטחונות נותרה סביב 1%. חבר מועצה אחד תמך בהעלאתה ל-1,25%.
מהן הריביות של הבנק המרכזי האירופי?
ריבית הפיקדונות עומדת על 2,25%, ריבית המימון מחדש העיקרית על 2,4%, וריבית ההלוואות ליום אחד על 2,65%.
האם ההפוגה מעידה על הורדת ריבית בקרוב?
לא. שבעה נציגים בפד, בבנק אנגליה ובבנק יפן הצביעו במצטבר בעד העלאת ריבית, והאינפלציה בכלכלות רבות מוסיפה לעלות על יעדי הבנקים.
מדוע הבנקים המרכזיים אינם מעלים את הריבית כעת?
הרגולטורים מעוניינים להעריך את משך זעזוע האנרגיה ואת השפעתו על השירותים, השכר והציפיות. העלאה מהירה מדי עלולה לפגוע יתר על המידה בצמיחה הכלכלית ובשוק התעסוקה.
כיצד משפיעות הריביות הגבוהות על תחום הנדל״ן?
הן מייקרות את המשכנתאות, את אשראי הבנייה ואת המימון מחדש של נכסים מסחריים. הדבר פוגע בנגישות הדיור ועלול לרסן את הביקוש בקרב משקיעים.
מדוע המדיניות של סינגפור שונה?
סינגפור מווסתת את התנאים המוניטריים באמצעות שער החליפין של המטבע הלאומי. תיסוף מהיר יותר של הדולר הסינגפורי מסייע למתן את האינפלציה המיובאת.
אילו כלכלות צומחות כעת בקצב מהיר יותר?
גוש האירו שב לצמיחה רבעונית, קנדה הציגה נתונים ראשוניים חזקים, ודרום קוריאה נהנתה מזינוק ביצוא שבבים. לעומתן, ארה״ב האטה, ומדדי הפעילות העסקית בסין ירדו מתחת ל-50 נקודות.