





 კანონის უზენაესობა - უახლესი მაჩვენებლით საქართველო ალბანეთს, მოლდოვას და უკრაინას უსწრებს
 თურქეთში საცხოვრებლის ქირის გაზრდის ლიმიტი შემცირდა
 წყალტუბო ტურისტების მოზიდვის ახალ სტრატეგიას საჭიროებს - კურორტზე ვიზიტორების რაოდენობა შემცირდა
 მალდივები ტურისტების ელექტრონულ ფოსტას ამოწმებს
 თაღლითები ავსტრალიის ტურისტულ პარკებს უტევენ
 სერბეთი უძრავი ქონების განცხადებების ერთიან ბაზას ამზადებს
ცენტრალურმა ბანკებმა განაკვეთები ინფლაციური რისკების ფონზე შეინარჩუნეს
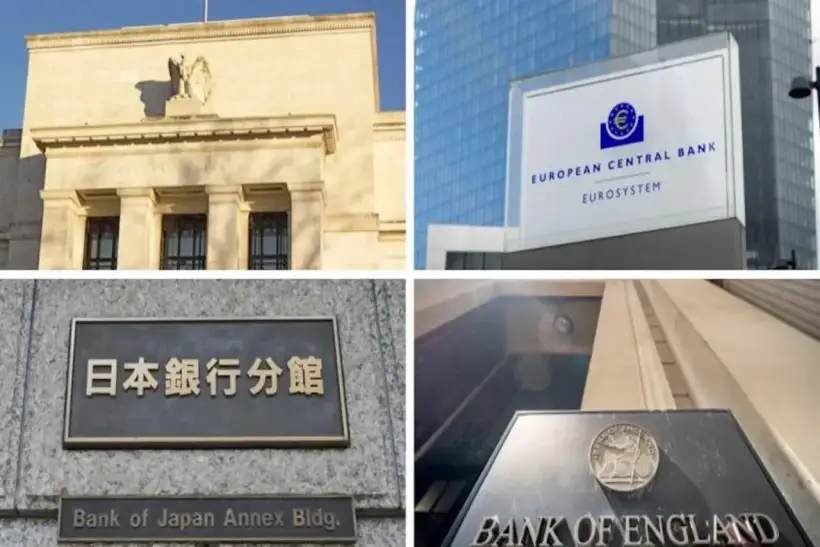
რამდენიმე უმსხვილესმა ცენტრალურმა ბანკმა ივლისი საპროცენტო განაკვეთების ცვლილების გარეშე დაასრულა, თუმცა პაუზა მონეტარული პოლიტიკის სწრაფი შერბილების სიგნალად არ ქცეულა. აშშ-ის ფედერალურმა სარეზერვო სისტემამ, ინგლისის ბანკმა და იაპონიის ბანკმა სესხების ღირებულება შეინარჩუნეს, თუმცა მათი ხელმძღვანელი ორგანოების შვიდმა წევრმა ჯამურად მხარი განაკვეთის მომატებას დაუჭირა. ევროპის ცენტრალურმა ბანკმაც ივნისის გამკაცრების შემდეგ პაუზა აიღო, მაშინ როდესაც გლობალური ეკონომიკა ერთდროულად აწყდება ძვირ ენერგიას, მდგრად ინფლაციასა და სულ უფრო არაერთგვაროვან ზრდას.
nმსოფლიო ცენტრალური ბანკები განაკვეთების შემცირებიდან მოლოდინის რეჟიმზე გადავიდნენ
nივლისის გადაწყვეტილებებმა აჩვენა, რომ წამყვანი რეგულატორები სინქრონულად აღარ მოქმედებენ. ფედერალურმა სარეზერვო სისტემამ ფედერალური ფონდების განაკვეთის დიაპაზონი 3,5–3,75%-ის დონეზე შეინარჩუნა. ინგლისის ბანკმა საბაზისო განაკვეთი 3,75%-ზე დატოვა. იაპონიის ბანკმა ერთდღიანი არაუზრუნველყოფილი ბანკთაშორისი ბაზრის სამიზნე განაკვეთი დაახლოებით 1%-ზე შეინარჩუნა.
nევროპის ცენტრალურმა ბანკმა 23 ივლისს დეპოზიტების განაკვეთი 2,25%-ზე შეინარჩუნა, ძირითადი რეფინანსირების ოპერაციების განაკვეთი — 2,4%-ზე, ხოლო ერთდღიანი კრედიტების განაკვეთი — 2,65%-ზე. რეგულატორმა სამივე განაკვეთი ივნისში გაზარდა, ამიტომ ივლისის გადაწყვეტილება გამკაცრების შემდგომი პაუზა იყო და არა უცვლელი პოლიტიკის ხანგრძლივი პერიოდის გაგრძელება.
nიდენტური გადაწყვეტილებების მიღმა განსხვავებული ეკონომიკური ვითარება იმალება. აშშ-სა და დიდ ბრიტანეთში გაძლიერდა უთანხმოება დამატებითი ზრდის აუცილებლობაზე. იაპონია ივნისის გამკაცრების შედეგებს აფასებს. ECB ცდილობს განსაზღვროს, რამდენად გავრცელდება ენერგომატარებლების გაძვირება მომსახურებასა და ხელფასებზე.
nსაერთაშორისო სავალუტო ფონდი 2026 წელს გლობალური ეკონომიკის 3%-იან, ხოლო 2027 წელს 3,4%-იან ზრდას მოელის. საშუალო გლობალური ინფლაცია შესაძლოა 2025 წლის 4,1%-დან 2026 წელს 4,7%-მდე დაჩქარდეს, რის შემდეგაც 2027 წელს 3,9%-მდე შემცირდეს. ფონდმა დააფიქსირა ინფლაციის შენელების გლობალური პროცესის შეჩერება და გააფრთხილა ახალი კონფლიქტებისა და ფინანსური აქტივების მკვეთრი გადაფასების რისკების შესახებ.
nფედრეზერვის სამმა ხელმძღვანელმა განაკვეთის გაზრდა მოითხოვა
nღია ბაზრის ოპერაციების ფედერალურმა კომიტეტმა 29 ივლისს განაკვეთი ცხრა ხმით სამის წინააღმდეგ შეინარჩუნა. კლივლენდის ფედერალური სარეზერვო ბანკის პრეზიდენტმა ბეთ ჰამაკმა, მინეაპოლისის ბანკის ხელმძღვანელმა ნილ კაშკარიმ და დალასის ბანკის ხელმძღვანელმა ლორი ლოგანმა მხარი დაუჭირეს ზრდას 0,25 პროცენტული პუნქტით — 3,75–4%-ის დიაპაზონამდე.
n0,25 პროცენტული პუნქტით გაზრდას ასევე უწოდებენ 25 საბაზისო პუნქტით გაზრდას. ერთი საბაზისო პუნქტი 0,01 პროცენტული პუნქტის ტოლია.
nფედრეზერვმა აღნიშნა ეკონომიკური აქტივობის თავდაჯერებული გაფართოება, მაღალი პროდუქტიულობა და მნიშვნელოვანი კაპიტალდაბანდებები. ამავდროულად, სამუშაო ადგილების ზრდა მცირე რჩებოდა, უმუშევრობა უმნიშვნელოდ იცვლებოდა, ხოლო ინფლაცია კვლავ აჭარბებდა 2%-იან მიზანს. ფასების ზრდის ნაწილი რეგულატორმა მიწოდების შეფერხებებს, მათ შორის ენერგეტიკულ სექტორს დაუკავშირა.
nგანაკვეთის გაზრდის მომხრე სამ ხმას დამოუკიდებელი მნიშვნელობა აქვს. განსხვავებული აზრის მქონე წევრები მიიჩნევენ, რომ განაკვეთის არსებული დონე არასაკმარისად ზღუდავს მოთხოვნას და არ იძლევა გარანტიას ინფლაციის მიზნობრივ მაჩვენებელთან დაბრუნებაზე. ისინი შიშობენ, რომ სამიზნე ნიშნულის ხანგრძლივი გადაჭარბება შეცვლის კომპანიების, დასაქმებულებისა და მომხმარებლების ქცევას.
nკომპანიებმა შესაძლოა უფრო აქტიურად ასახონ მოსალოდნელი გაძვირება ფასებში, ხოლო თანამშრომლებმა — მოითხოვონ ხელფასების უფრო სწრაფი ზრდა. ასეთი მოლოდინების გამყარების შემდეგ ცენტრალურ ბანკს უწევს მოთხოვნის უფრო მკაცრად შეზღუდვა და მაღალი განაკვეთების უფრო დიდხანს შენარჩუნება.
nაშშ-ის ეკონომიკა შენელდა მაღალი საბაზო ინფლაციის ფონზე
nაშშ-ის რეალური მთლიანი შიდა პროდუქტი მეორე კვარტალში წლიურ გამოხატულებაში 1,5%-ით გაიზარდა პირველ კვარტალში დაფიქსირებული 2,1%-იანი ზრდის შემდეგ. 1,5%-იანი მაჩვენებელი არ ნიშნავს ზრდას ამ სიდიდით 2025 წლის მეორე კვარტალთან შედარებით: კვარტალური ცვლილება გადაითვლება პირობით წლიურ ტემპში.
nსამომხმარებლო ხარჯები ივნისში 0,3%-ით გაიზარდა, განკარგვადი შემოსავლები — 0,2%-ით. ფასების ცვლილების გათვალისწინებით რეალური ხარჯები 0,4%-ით გაიზარდა, ხოლო პირადი დანაზოგების ნორმა 2,7%-მდე შემცირდა.
nპირადი მოხმარების ხარჯების ფასების ინდექსი (PCE), რომელსაც ფედრეზერვი ინფლაციის ერთ-ერთ მთავარ საზომად იყენებს, თვის განმავლობაში 0,1%-ით შემცირდა, მაგრამ წლიურად 3,7%-ით გაიზარდა. საბაზო მაჩვენებელი სურსათისა და ენერგომატარებლების გარეშე თვის განმავლობაში 0,1%-ით, ხოლო წლიურად 3,3%-ით გაიზარდა.
nმშპ-ის უფრო ნელი ზრდისა და მიზანზე გაცილებით მაღალი ინფლაციის თანხვედრა რეგულატორისთვის რთულ არჩევანს ქმნის. ახალ ზრდას შეუძლია შეასუსტოს ინვესტიციები, საცხოვრებელი უძრავი ქონება და დასაქმება. ხანგრძლივმა პაუზამ კი შესაძლოა მდგრად მოთხოვნას მომსახურების შემდგომი გაძვირების ხელშეწყობის საშუალება მისცეს.
nინგლისის ბანკი გაიყო 3,75%-იანი განაკვეთის პირობებში
nინგლისის ბანკის მონეტარული პოლიტიკის კომიტეტმა საბაზისო განაკვეთი 3,75%-ის დონეზე ექვსი ხმით სამის წინააღმდეგ შეინარჩუნა. მეგან გრინმა, კეტრინ მანმა და ჰიუ პილმა მხარი 4%-მდე გაზრდას დაუჭირეს.
nწინა სხდომაზე გამკაცრებას კომიტეტის ორი წევრი ემხრობოდა. განსხვავებული აზრის მქონეთა რაოდენობის ზრდამ აჩვენა, რომ დიდ ბრიტანეთში განაკვეთის მომატების რისკი გაძლიერდა.
nბრიტანული ინფლაცია 2,6%-მდე შემცირდა, თუმცა რეგულატორი 2026 წლის ბოლოსკენ მის ხელახალ დაჩქარებას მოელის ძვირი ენერგიის კომუნალურ გადასახადებზე, ტრანსპორტსა და საწარმოო ხარჯებზე გადატანის გამო.
nჯერჯერობით ინგლისის ბანკს არ დაუფიქსირებია ენერგომატარებლების გაძვირების არსებითი მეორეული გავლენა ფასების ფართო წრესა და ხელფასებზე. შრომის ბაზარზე თავისუფალი რესურსები გაჩნდა, ხოლო სესხების ღირებულება მოსახლეობისა და კომპანიებისთვის მნიშვნელოვნად გაიზარდა. ამ ფაქტორებმა ინფლაცია ეტაპობრივად უნდა შეაკავოს.
nზრდის სამმა მომხრემ ეს დაცვა არასაკმარისად მიიჩნია. მათ მიუთითეს 2%-იანი მიზნის ხანგრძლივ გადაჭარბებაზე და იმ რისკზე, რომ კომპანიებმა და დასაქმებულებმა მომატებული ინფლაცია მუდმივ მოვლენად აღიქვან.
nიაპონიის ბანკმა ივნისის ზრდის შემდეგ პაუზა აიღო
nიაპონიის ბანკმა ერთდღიანი არაუზრუნველყოფილი ბანკთაშორისი კრედიტების სამიზნე განაკვეთი დაახლოებით 1%-ზე შეინარჩუნა. ივნისში რეგულატორმა ის 0,75%-დან გაზარდა, რითაც სესხების ღირებულება დაახლოებით სამი ათწლეულის მაქსიმალურ დონემდე მიიყვანა.
nივლისის გადაწყვეტილება მიღებულ იქნა რვა ხმით ერთის წინააღმდეგ. საბჭოს წევრი ჰაძიმე ტაკატა განაკვეთის 1,25%-მდე გაზრდის ინიციატივით გამოდიოდა.
nიაპონიის ცენტრალური ბანკი 2026 ფისკალურ წელს ეკონომიკის 0,6%-იან ზრდას მოელის. ინფლაციის მედიანური პროგნოზი ახალი სურსათის გათვალისწინების გარეშე 2,5%-ს შეადგენს. ზეწოლას მხარს უჭერს ნავთობი, ნახევარგამტარების გაძვირება, ხელფასების ზრდა და იენის შესუსტება.
nსუსტი ეროვნული ვალუტა ზრდის ექსპორტიორების შემოსავლებს იენაში გადაანგარიშებით, მაგრამ ამავდროულად აძვირებს საწვავს, სურსათს, აღჭურვილობასა და ელექტრონულ კომპონენტებს. იაპონურმა კომპანიებმა უფრო აქტიურად დაიწყეს დანახარჯების მყიდველებზე გადატანა, ამიტომ სავალუტო ცვლილებები უფრო სწრაფად აისახება სამომხმარებლო ფასებზე.
nპაუზა იძლევა საშუალებას, შეფასდეს ივნისის ზრდის გავლენა დაკრედიტებასა და შიდა მოთხოვნაზე. ერთი ხმა შემდგომი გამკაცრების სასარგებლოდ აჩვენებს, რომ ზრდის ციკლი ჯერ სავალდებულოდ დასრულებული არ არის.
nECB ივნისის გამკაცრების შემდეგ შეჩერდა
nევროპის ცენტრალურმა ბანკმა სამი ძირითადი განაკვეთი უცვლელად შეინარჩუნა. გადაწყვეტილება უკავშირდება მაღალ გაურკვევლობას ენერგომატარებლების ფასების ირგვლივ და ენერგეტიკული შოკის ჯერ კიდევ სრულად გამოუვლენელ გავლენას.
nრეგულატორი გააგრძელებს გადაწყვეტილებების მიღებას ცალ-ცალკე თითოეულ სხდომაზე. ის წინასწარ არც ზრდას ჰპირდება და არც შემცირებას და გაითვალისწინებს ინფლაციის პროგნოზს, საბაზო საფასო წნეხსა და ეკონომიკაში მონეტარული პოლიტიკის გადაცემის სიჩქარეს.
nწლიური ინფლაცია ევროზონაში ივლისში 2,9%-მდე დაჩქარდა ივნისის 2,8%-ის შემდეგ. ენერგია გაძვირდა 10%-ით, მომსახურება — 3,3%-ით, სურსათი, ალკოჰოლი და თამბაქო — 1,2%-ით, ხოლო სამრეწველო საქონელი ენერგიის გარეშე — 0,9%-ით.
nევროზონის ეკონომიკა მეორე კვარტალში წინა სამ თვესთან შედარებით 0,4%-ით გაიზარდა. პირველ კვარტალში მშპ გადახედვის შემდეგ 0,2%-ით შემცირდა. სტატიის წინა ვერსია ამ პერიოდს შეცდომით სტაგნაციას უწოდებდა.
nზრდის განახლება და ინფლაციის დაჩქარება ამცირებს განაკვეთების დაუყოვნებლივი შემცირების საჭიროებას. ამასთან, ენერგომატარებლების გაძვირებას შეუძლია ერთდროულად გაზარდოს სამომხმარებლო ფასები და გააუარესოს მრეწველობის მდგომარეობა, ამიტომ ECB-ის შემდგომი ტრაექტორია გაურკვეველი რჩება.
nკანადამ ძლიერი, თუმცა წინასწარი ზრდა აჩვენა
nკანადის რეალური მშპ დარგების მიხედვით მაისში 0,3%-ით გაიზარდა. დადებითი დინამიკა 20 ძირითადი სექტორიდან 13-მა აჩვენა, ხოლო ნავთობისა და გაზის მოპოვებამ, მშენებლობამ, უძრავმა ქონებამ და გადამამუშავებელმა მრეწველობამ მნიშვნელოვანი წვლილი შეიტანა.
nწინასწარი შეფასება ივნისში გამოშვების კიდევ 0,2%-ით ზრდაზე მიუთითებს. ამის გათვალისწინებით, ეკონომიკა მეორე კვარტალში პირველთან შედარებით 0,8%-ით გაიზარდა, რაც დაუმრგვალებელ მონაცემებზე დაყრდნობით წლიურ ტემპზე გადაანგარიშებით დაახლოებით 3,4%-ს შეესაბამება.
nმაჩვენებელი საბოლოო არ არის. ოფიციალური კვარტალური შეფასება შემოსავლებისა და ხარჯების მიხედვით 28 აგვისტოს გამოქვეყნდება. დარგობრივი და ხარჯვითი მეთოდოლოგიები სხვადასხვა წყაროს იყენებს, ამიტომ საბოლოო შედეგი შესაძლოა განსხვავდებოდეს.
nძლიერი დინამიკა ამცირებს კანადის ბანკის მიერ განაკვეთის გადაუდებელი შემცირების აუცილებლობას. ის არ ქმნის ზრდის ავტომატურ საფუძველს, რადგან შრომის ბაზარი რბილი რჩება, ხოლო ზრდის ნაწილი დაკავშირებულია ნავთობსაწარმოების ტექნიკური მომსახურების კალენდართან და დროებით სახელმწიფო აქტივობასთან.
nჩინური ინდექსები შემცირების ზონაში დაბრუნდა
nჩინეთის გადამამუშავებელ მრეწველობაში საქმიანი აქტივობის ოფიციალური ინდექსი (PMI) ივლისში 49,2 პუნქტამდე შემცირდა ივნისის 50,3 პუნქტიდან. 50-ზე დაბალი მაჩვენებელი მიუთითებს აქტივობის შემცირებაზე წინა თვესთან შედარებით.
nსაწარმოო ინდექსი 49,9 პუნქტამდე დაეცა, ახალი შეკვეთების მაჩვენებელი — 48,5-მდე. არასაწარმოო აქტივობის ინდექსი 49 პუნქტამდე შემცირდა, მომსახურების — 49,3-მდე, მშენებლობის — 47-მდე. გამოშვების ერთობლივმა ინდექსმა 49,3 პუნქტი შეადგინა.
nსისუსტე გავრცელდა მრეწველობაზე, მომსახურებასა და მშენებლობაზე. მაღალტექნოლოგიური წარმოება ზრდას ინარჩუნებდა, თუმცა მან ვერ შეძლო ფრთხილი მოხმარების, უძრავი ქონების პრობლემებისა და უფრო ფართო მოთხოვნის შესუსტების კომპენსირება.
nჩინეთში არსებული ვითარება განსხვავდება აშშ-ისა და ევროპის პირობებისგან. დასავლელი რეგულატორები მდგრად ინფლაციას უფრთხიან, მაშინ როდესაც პეკინს ეკონომიკური აქტივობის მხარდაჭერა სჭირდება სასესხო და ქონებრივი დისბალანსების შემდგომი დაგროვების გარეშე.
nსამხრეთ კორეამ მიკროსქემებზე რეკორდული მოთხოვნა მიიღო
nსამხრეთ კორეის ექსპორტი ივლისში 2025 წლის იმავე თვესთან შედარებით 62,8%-ით გაიზარდა და $98,89 მლრდ-ს მიაღწია. ეს სიდიდით მეორე თვიური შედეგია ივნისის რეკორდული $102,2 მლრდ-ის შემდეგ.
nიმპორტი გაიზარდა 26,5%-ით, $68,56 მლრდ-მდე, ხოლო დადებითმა სავაჭრო სალდომ $30,32 მლრდ შეადგინა. ნახევარგამტარების მიწოდება მიუახლოვდა $41 მლრდ-ს და წლიურ გამოხატულებაში თითქმის გასამმაგდა.
nზრდა უზრუნველყო გლობალურმა მოთხოვნამ მეხსიერების მიკროსქემებზე, სერვერებსა და მონაცემთა დამუშავების ცენტრების აღჭურვილობაზე. სამხრეთ კორეა გახდა ერთ-ერთი მთავარი ბენეფიციარი ხელოვნური ინტელექტის ინფრასტრუქტურაში განხორციელებული გლობალური ინვესტიციებიდან.
nშედეგი ხაზს უსვამს განსხვავებას ქვეყნებს შორის. ნახევარგამტარების მწარმოებლები მასშტაბურ საგარეო მოთხოვნას იღებენ, ხოლო ეკონომიკები, რომლებიც შიდა მოხმარებასა და ენერგიის იმპორტზე არიან დამოკიდებულნი, უფრო სუსტ პერსპექტივებს აწყდებიან.
nავსტრალიის ინფლაცია შენელდა, მაგრამ მაღალი დარჩა
nწლიური ინფლაცია ავსტრალიაში ივნისში 3,8%-მდე შემცირდა მაისის 4%-დან. საბაზო მაჩვენებელი, რომელიც გათვლილია შეკვეცილი საშუალოს მეთოდით, 3,6%-ის დონეზე დარჩა.
nშეკვეცილი საშუალოს მეთოდი გამორიცხავს ფასების ყველაზე მკვეთრი ცვლილებების მქონე კატეგორიებს და იძლევა უფრო მდგრადი ინფლაციური წნეხის შეფასების საშუალებას. ორივე მაჩვენებელი ავსტრალიის სარეზერვო ბანკის 2–3%-იან სამიზნე დიაპაზონზე მაღლა რჩება.
nწლიური ზრდის მთავარი წყარო გახდა საცხოვრებელი, რომელიც 6,8%-ით გაძვირდა. სურსათი და უალკოჰოლო სასმელები, ასევე დასვენება და კულტურა ფასში 3,3%-ით გაიზარდა. თვის განმავლობაში საერთო ინდექსი 0,1%-ით შემცირდა როგორც სეზონური კორექტირების გარეშე, ასევე მის შემდეგ.
nსაერთო მაჩვენებლის შენელება ამცირებს განაკვეთის გადაუდებელი გაზრდის საჭიროებას, მაგრამ უცვლელი საბაზო ინფლაცია პრობლემის გადაჭრილად მიჩნევის საშუალებას არ იძლევა.
nსინგაპურმა სავალუტო პოლიტიკა ზედიზედ მეორედ გაამკაცრა
nსინგაპურის სავალუტო სამმართველო პაუზების სერიიდან გამონაკლისი გახდა. რეგულატორმა 27 ივლისს ოდნავ გაზარდა სინგაპურული დოლარის გამყარების დასაშვები ტემპი და პოლიტიკა ზედიზედ მეორე კვარტალია გაამკაცრა.
nსინგაპური მონეტარულ პირობებს ძირითადად სავალუტო კურსის მეშვეობით არეგულირებს და არა ტრადიციული ძირითადი განაკვეთით. სამმართველო განსაზღვრავს დერეფანს სინგაპურული დოლარის ნომინალური ეფექტური კურსისთვის — ვალუტის ღირებულებას ძირითადი სავაჭრო პარტნიორების ფულის კალათასთან მიმართებით.
nეროვნული ვალუტის უფრო სწრაფი გამყარება ამცირებს იმპორტირებული საქონლის ღირებულებას და ეხმარება ინფლაციის შეზღუდვას ეკონომიკაში, რომელიც დამოკიდებულია საწვავის, სურსათისა და სამრეწველო ნედლეულის მიწოდებაზე.
nრეგულატორმა მხოლოდ ოდნავ გაზარდა სავალუტო დერეფნის დახრილობა, თანაც ცვლილება აპრილისაზე სუსტი აღმოჩნდა. დერეფნის სიგანე და მისი ცენტრალური დონე უცვლელი დარჩა. გამოკითხულ ანალიტიკოსთა უმრავლესობა პარამეტრების შენარჩუნებას მოელოდა.
nგადაწყვეტილება დაკავშირებულია იმპორტის დანახარჯების ზრდის რისკთან ენერგიის, ელექტრონული კომპონენტებისა და სურსათის გამო. სინგაპურის მაგალითი აჩვენებს, რომ ზოგიერთმა ეკონომიკამ უკვე დაიწყო დამატებითი გამკაცრება, სანამ უმსხვილესი ცენტრალური ბანკები ასეთ ნაბიჯს მხოლოდ განიხილავენ.
nპაუზა განაკვეთების სწრაფ შემცირებას არ ნიშნავს
nივლისი მოლოდინის პერიოდი გახდა და არა იაფ ფულთან დაბრუნების. ფედრეზერვმა, ინგლისის ბანკმა და იაპონიის ბანკმა განაკვეთები შეინარჩუნეს, თუმცა მათი ხელმძღვანელი ორგანოების შვიდმა წევრმა ზრდა მოითხოვა. ECB-მ ივნისის გამკაცრების შემდეგ პაუზა აიღო, ხოლო სინგაპურმა ზედიზედ მეორედ გააძლიერა სავალუტო შეზღუდვები.
nამავდროულად, ეკონომიკური დინამიკა სულ უფრო მეტად განსხვავდება. აშშ შენელდა, ევროზონა შემცირების შემდეგ ზრდას დაუბრუნდა, კანადამ ძლიერი წინასწარი დინამიკა აჩვენა, ჩინეთი საქმიანი აქტივობის შემცირებაზე გადავიდა, ხოლო სამხრეთ კორეამ ნახევარგამტარებისგან მასშტაბური საექსპორტო იმპულსი მიიღო.
nროგორც International Investment-ის ექსპერტები იტყობინებიან, უცვლელი განაკვეთების სერია სტაბილურობის მატყუარა შთაბეჭდილებას ქმნის. რეგულატორებს ინფლაციასთან ბრძოლა არ დაუსრულებიათ, მათ მხოლოდ დრო მიიღეს ენერგეტიკული და სავაჭრო შოკების შესაფასებლად. ნაადრევ ზრდას შეუძლია უფრო მეტად შეანელოს ეკონომიკა და გაზარდოს ვალის ტვირთი, თუმცა ხანგრძლივი პაუზა ზრდის ენერგიის გაძვირების მომსახურებაზე, ხელფასებსა და გრძელვადიან მოლოდინებზე გავრცელების რისკს. ინვესტორებისთვის მთავარი რისკი ხდება არა ცალკეული გადაწყვეტილება, არამედ ძვირი ფულის ხანგრძლივი პერიოდი, საბაზრო მოლოდინების მკვეთრი ცვლილებები და ცენტრალური ბანკების სულ უფრო განსხვავებული პოლიტიკა.
nFAQ: მსოფლიო ცენტრალური ბანკების საპროცენტო განაკვეთები
nრომელმა ცენტრალურმა ბანკებმა შეინარჩუნეს განაკვეთები?
nფედერალურმა სარეზერვო სისტემამ, ინგლისის ბანკმა, იაპონიის ბანკმა და ევროპის ცენტრალურმა ბანკმა ივლისის სხდომებზე ძირითადი განაკვეთები უცვლელად დატოვეს. ECB-მ და იაპონიის ბანკმა ივნისის გაზრდის შემდეგ პაუზა აიღეს.
nრა დონეზეა ფედრეზერვის განაკვეთი?
nფედერალური ფონდების განაკვეთის სამიზნე დიაპაზონი 3,5–3,75%-ს შეადგენს.
nვინ მისცა ხმა ფედრეზერვის განაკვეთის გაზრდას?
nდიაპაზონის 3,75–4%-მდე გაზრდის სასარგებლოდ ხმა მისცეს ბეთ ჰამაკმა, ნილ კაშკარიმ და ლორი ლოგანმა.
nრა დონეზეა ინგლისის ბანკის განაკვეთი?
nძირითადი განაკვეთი 3,75%-ს შეადგენს. კომიტეტის ცხრა წევრიდან სამი მის 4%-მდე გაზრდას მოითხოვდა.
nრომელი განაკვეთი შეინარჩუნა იაპონიის ბანკმა?
nერთდღიანი არაუზრუნველყოფილი ბანკთაშორისი განაკვეთის სამიზნე დონე დაახლოებით 1%-ზე დარჩა. საბჭოს ერთმა წევრმა მხარი 1,25%-მდე გაზრდას დაუჭირა.
nროგორია ევროპის ცენტრალური ბანკის განაკვეთები?
nდეპოზიტების განაკვეთი შეადგენს 2,25%-ს, ძირითადი რეფინანსირების ოპერაციების — 2,4%-ს, ხოლო ერთდღიანი კრედიტების — 2,65%-ს.
nნიშნავს თუ არა პაუზა განაკვეთების სწრაფ შემცირებას?
nარა. ფედრეზერვის, ინგლისის ბანკისა და იაპონიის ბანკის შვიდმა წარმომადგენელმა ჯამურად მხარი განაკვეთის გაზრდას დაუჭირა, ხოლო ინფლაცია ბევრ ეკონომიკაში სამიზნე მაჩვენებლებზე მაღლა რჩება.
nრატომ არ ზრდიან ჯერჯერობით განაკვეთებს ცენტრალური ბანკები?
nრეგულატორებს სურთ შეაფასონ ენერგეტიკული შოკის ხანგრძლივობა და მისი გავლენა მომსახურებაზე, ხელფასებსა და მოლოდინებზე. ზედმეტად სწრაფმა ზრდამ შესაძლოა გადაჭარბებულად შეასუსტოს ეკონომიკური ზრდა და შრომის ბაზარი.
nროგორ მოქმედებს მაღალი განაკვეთები უძრავ ქონებაზე?
nისინი ზრდის იპოთეკის, სამშენებლო სესხებისა და კომერციული ობიექტების რეფინანსირების ღირებულებას. ეს ამცირებს საცხოვრებლის ხელმისაწვდომობას და შეუძლია შეზღუდოს საინვესტიციო მოთხოვნა.
nრატომ განსხვავდება სინგაპურის პოლიტიკა?
nსინგაპური მონეტარულ პირობებს ეროვნული ვალუტის კურსის მეშვეობით მართავს. სინგაპურული დოლარის უფრო სწრაფი გამყარება იმპორტირებული ინფლაციის შემცირებას უწყობს ხელს.
nრომელი ეკონომიკები იზრდება ამჟამად უფრო სწრაფად?
nევროზონა კვარტალურ ზრდას დაუბრუნდა, კანადამ ძლიერი წინასწარი დინამიკა აჩვენა, ხოლო სამხრეთ კორეამ ნახევარგამტარებისგან საექსპორტო იმპულსი მიიღო. აშშ შენელდა, ხოლო ჩინეთის საქმიანი აქტივობის მაჩვენებლები 50 პუნქტს ქვემოთ ჩამოვიდა.