





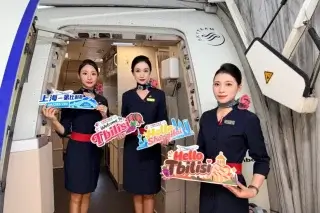
 China Eastern Airlines תגדיל את תדירות הטיסות שנגחאי – טביליסי: משנת 2027 לחמש טיסות בשבוע
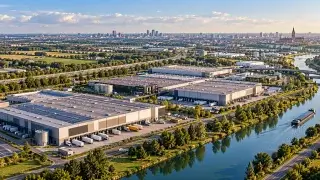 המחסנים בבלגיה משכו השקעות בסך €537 מיליון
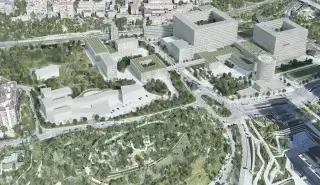 מדריד תקים את ״עיר הבריאות״ בעלות של כמיליארד אירו
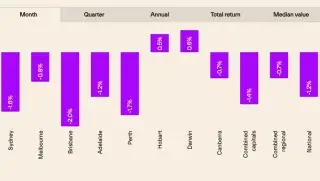 נדל״ן באוסטרליה: הירידה החדה ביותר מזה 40 שנה
 רכישת קרקע בארגנטינה: הגבלות לזרים
 אלבניה הגבילה את בניית מגורי הנופש
שוק המלונאות של גיאורגיה: בבאטומי מחירי החדרים עולים, בטביליסי – התפוסה

שוק המלונאות של גיאורגיה ברבעון השלישי של 2026 התאפיין בשיפור במדדים. על פי מחקר של Galt & Taggart תחת הכותרת Tourism Market Watch - 3Q26 Overview, בתקופה שבין יולי לספטמבר נרשמה עלייה הן בתפוסת המלונות והן במחיר הממוצע ללילה הן בטביליסי והן בבאטומי. יחד עם זאת, קצבי הצמיחה והדינמיקה של השוק בשני מוקדי התיירות המרכזיים היו שונים. בפרט, בבאטומי עליית המחירים הייתה חדה יותר, בעוד שבטביליסי נרשם שיפור מובהק במדדי התפוסה.
נתונים אלה מצביעים על כך שהתאוששות הביקוש בענף המלונאות מלווה גם בעלייה בעלות הממוצעת של השירותים. עם זאת, בעת בחינת האטרקטיביות של השוק לצורכי השקעות, יש לקחת בחשבון את העונתיות ואת ההבדלים האזוריים.
היצע מקומות האירוח גדל, והשוק מרוכז בשני מרכזים עיקריים
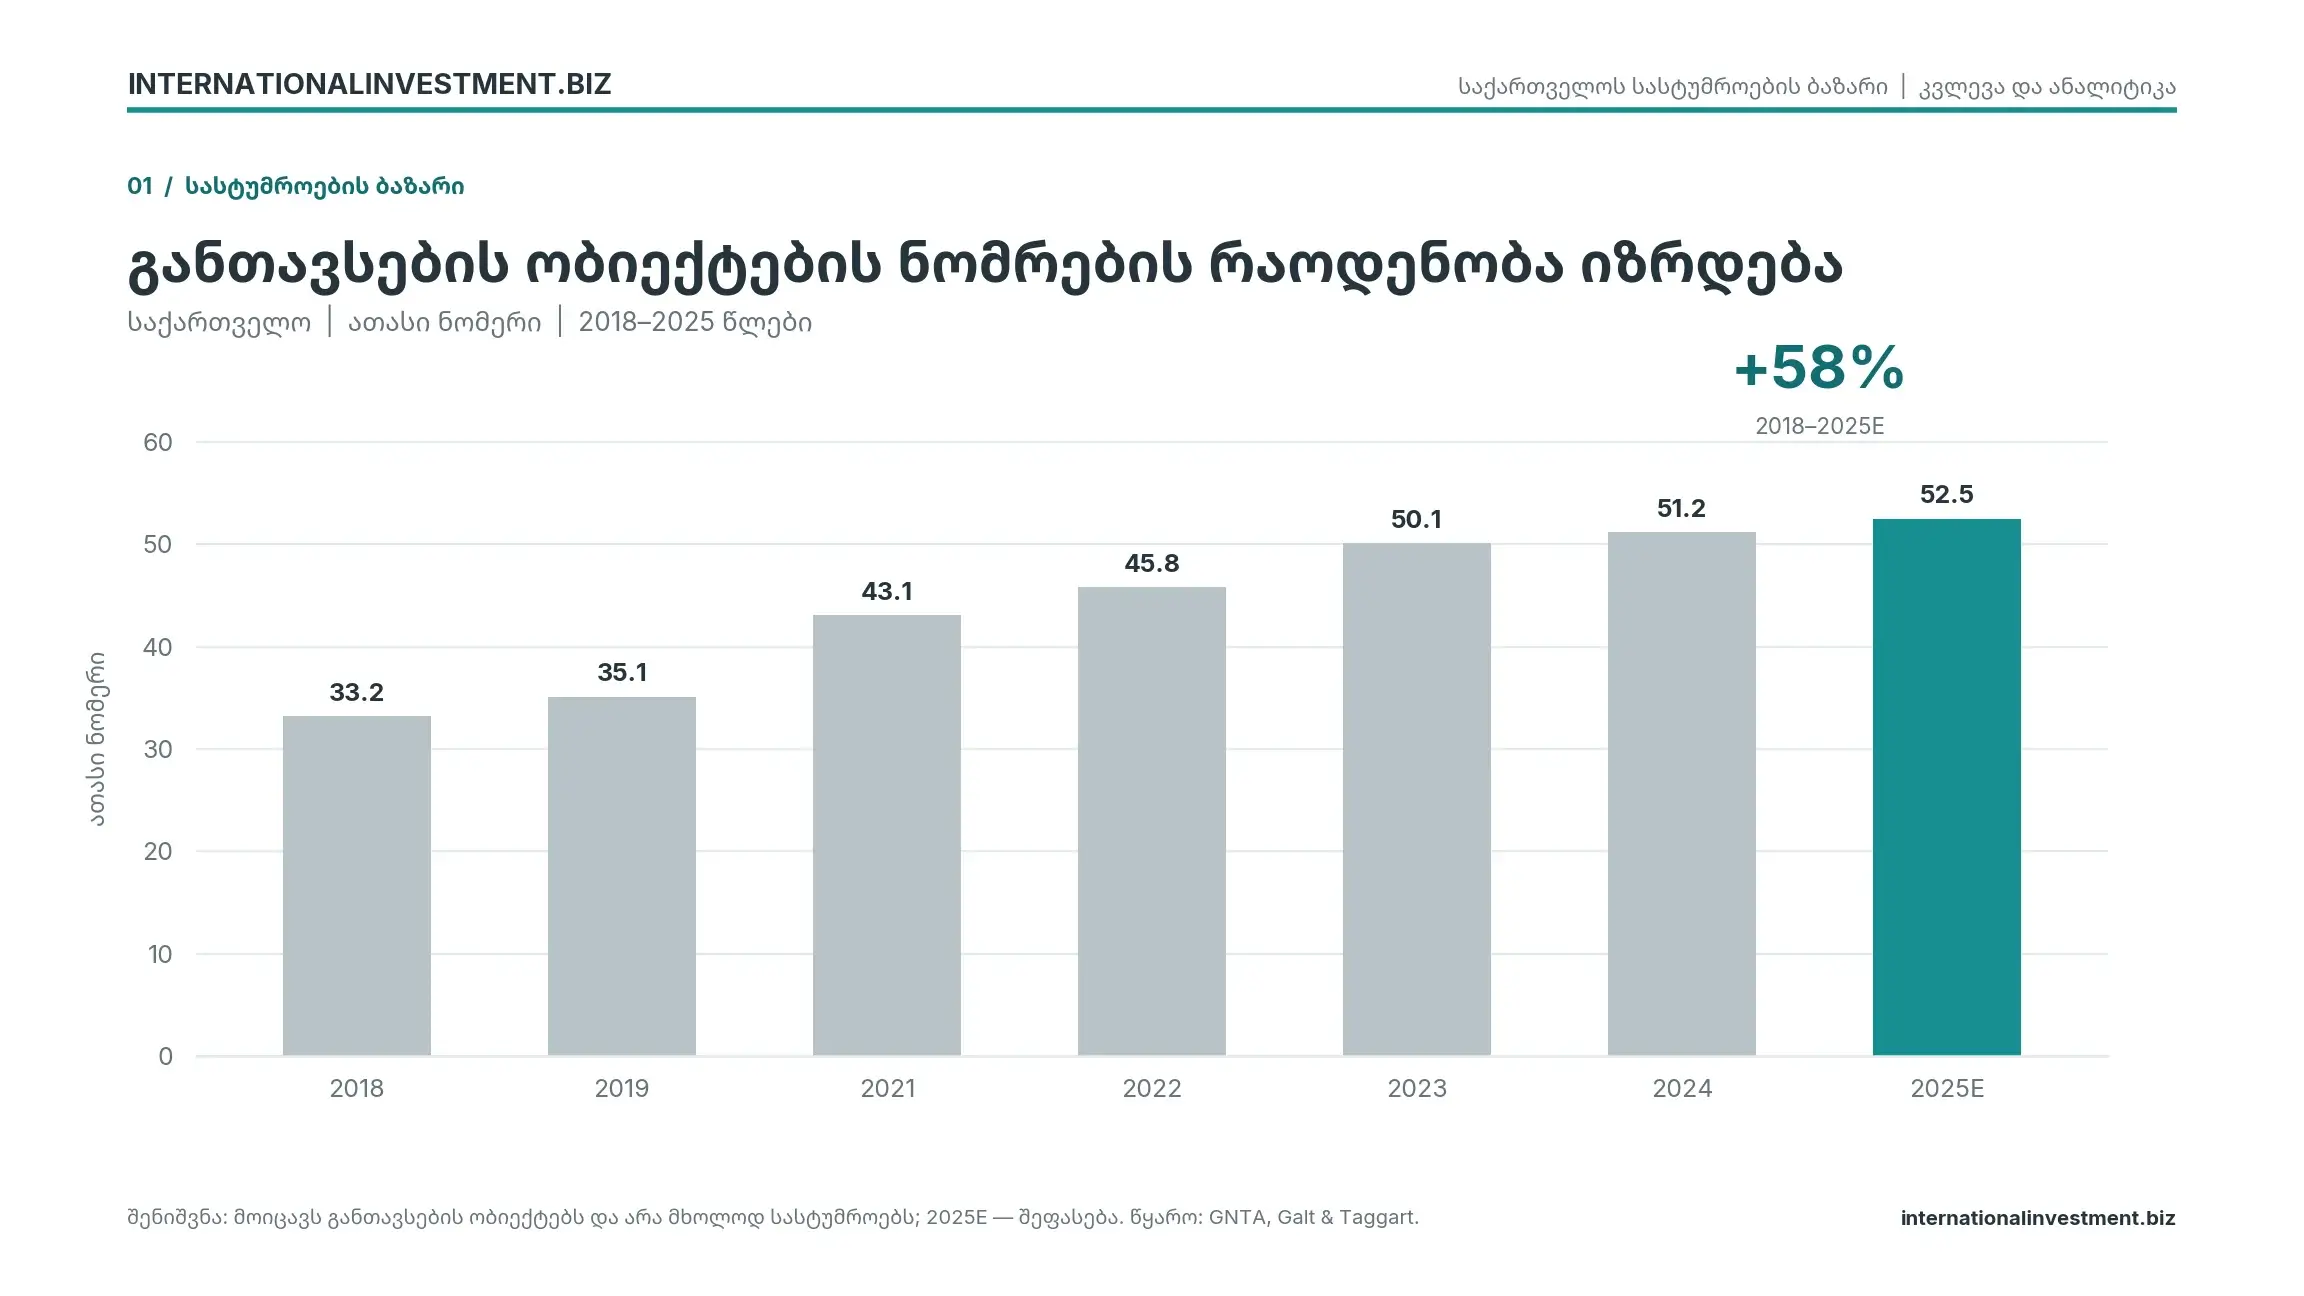
מספר החדרים במתקני האירוח בגיאורגיה גדל באופן משמעותי בשנים האחרונות. על פי נתוני Galt & Taggart, בשנת 2018 נספרו במדינה כ-33.2 אלף חדרים, בשנת 2023 הגיע הנתון ל-50.1 אלף, ובשנת 2024 עמד על 51.2 אלף. באשר לשנת 2025, סך החדרים במתקני האירוח בגיאורגיה הגיע ל-52.5 אלף, נתון הגבוה בכ-58% בהשוואה לשנת 2018, וב-2.5% לעומת רמת שנת 2024.
ההתפלגות האזורית של ההיצע מלמדת שחלק ניכר מהשוק מרוכז בשני מוקדים מרכזיים. על פי הערכות לשנת 2025, 29.6% ממצבת החדרים במתקני האירוח השתייכו לאדג׳רה, ושיעור זהה נרשם בטביליסי. בהתאם לכך, בשני אזורים אלה מרוכזים 59.2% מכלל החדרים במדינה.
בנוגע לשאר האזורים, חלקם קטן יחסית: על סאמצחה-ג׳אוואחתי נמנים 7.5%, על קאחתי – 7%, על אימרתי – 6.7%, ועל יתר האזורים יחד – 19.6%.
מבנה זה מעיד על כך שהקיבולת העיקרית של ענף האירוח בגיאורגיה ממשיכה להתרכז בבירה ובאדג׳רה. בד בבד, חלקן השווה של טביליסי ואדג׳רה מדגיש את חשיבותם של שני מרכזים אלה – התיירותי והעסקי.
יש לקחת בחשבון גם שנתוני ההיצע מתייחסים לכלל קטגוריית מתקני האירוח כמכלול, ואין לראות בהם בלבד את מצבת החדרים של בתי מלון קלאסיים.
באטומי מובילה בעליית המחירים, וטביליסי מציגה שיפור בתפוסה
אחת המגמות הבולטות ברבעון השלישי של 2026 הייתה עלייה מקבילה בתפוסת המלונות ובמחיר הממוצע ללילה בחדר.
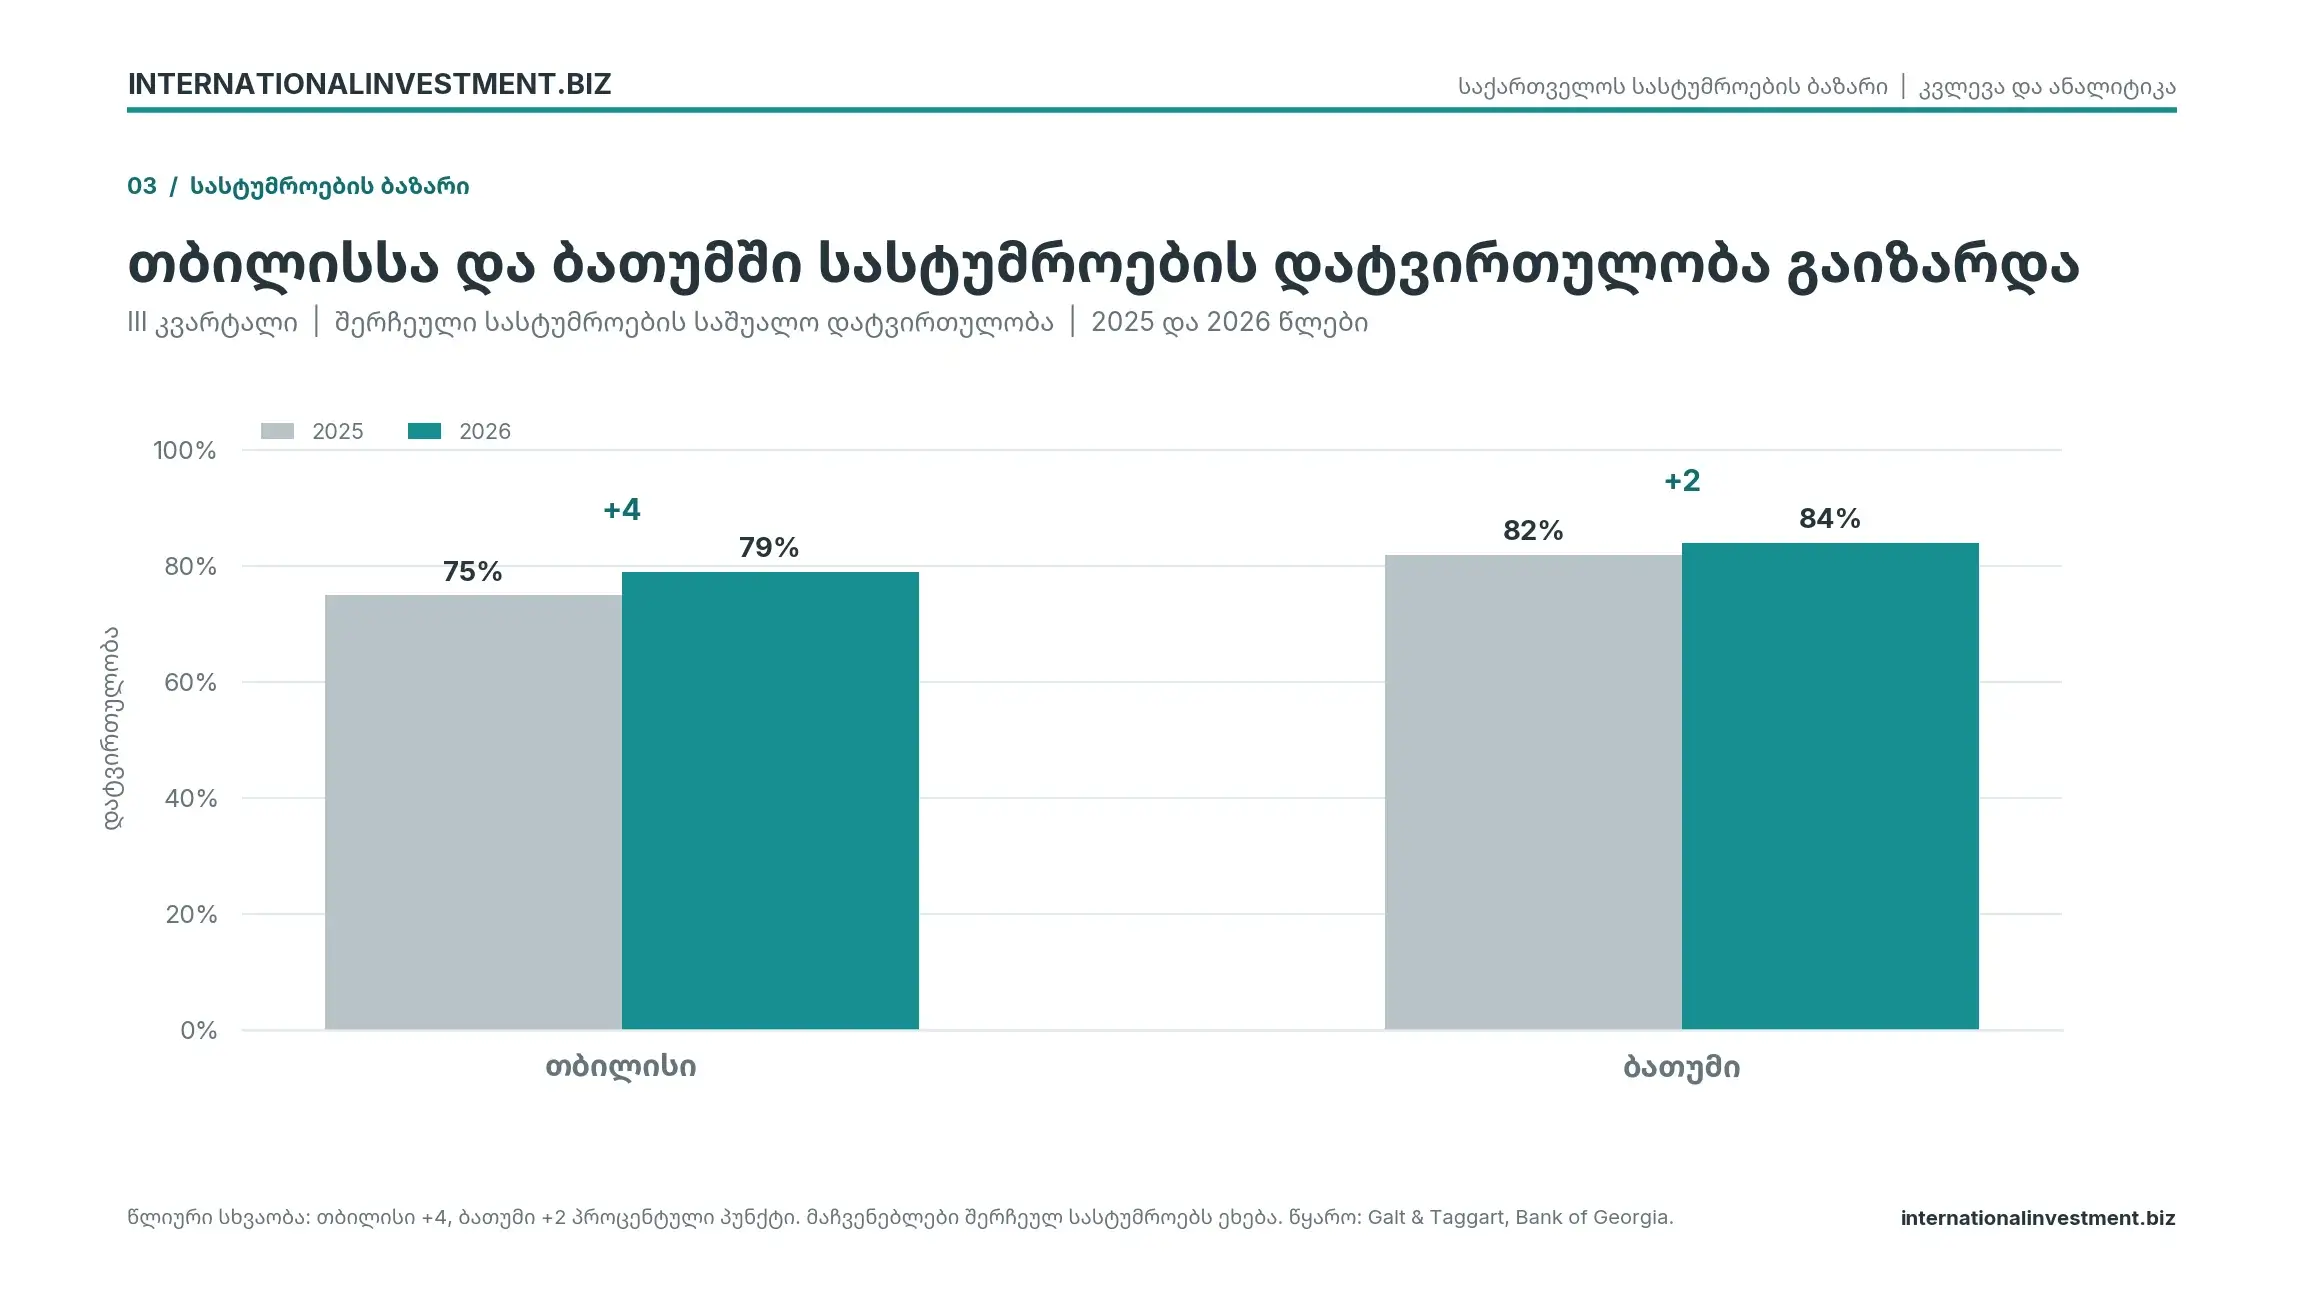
בפרט, ברבעון השלישי עמדה התפוסה הממוצעת במדגם המלונות בטביליסי על 79%, לעומת 75% בתקופה המקבילה בשנת 2025. בהתאם לכך, שיעור התפוסה עלה ב-4 נקודות אחוז בחישוב שנתי.
באותה תקופה עמד המחיר היומי הממוצע לחדר (ADR – Average Daily Rate) על 94 דולר ארה״ב, לעומת 87 דולר ברבעון השלישי של השנה הקודמת. מכאן שמדובר בעלייה של כ-8%.
באשר לבאטומי, תפוסת המלונות ברבעון השלישי עמדה על 84%, נתון הגבוה ב-2 נקודות אחוז לעומת 82% בשנה שעברה.
במקביל, המחיר היומי הממוצע לחדר (ADR) הגיע ל-135 דולר, בעוד שבתקופה המקבילה ב-2025 עמד על 119 דולר. בשורה התחתונה, המחיר היומי הממוצע לחדר עלה במונחים שנתיים בכ-13.4%.
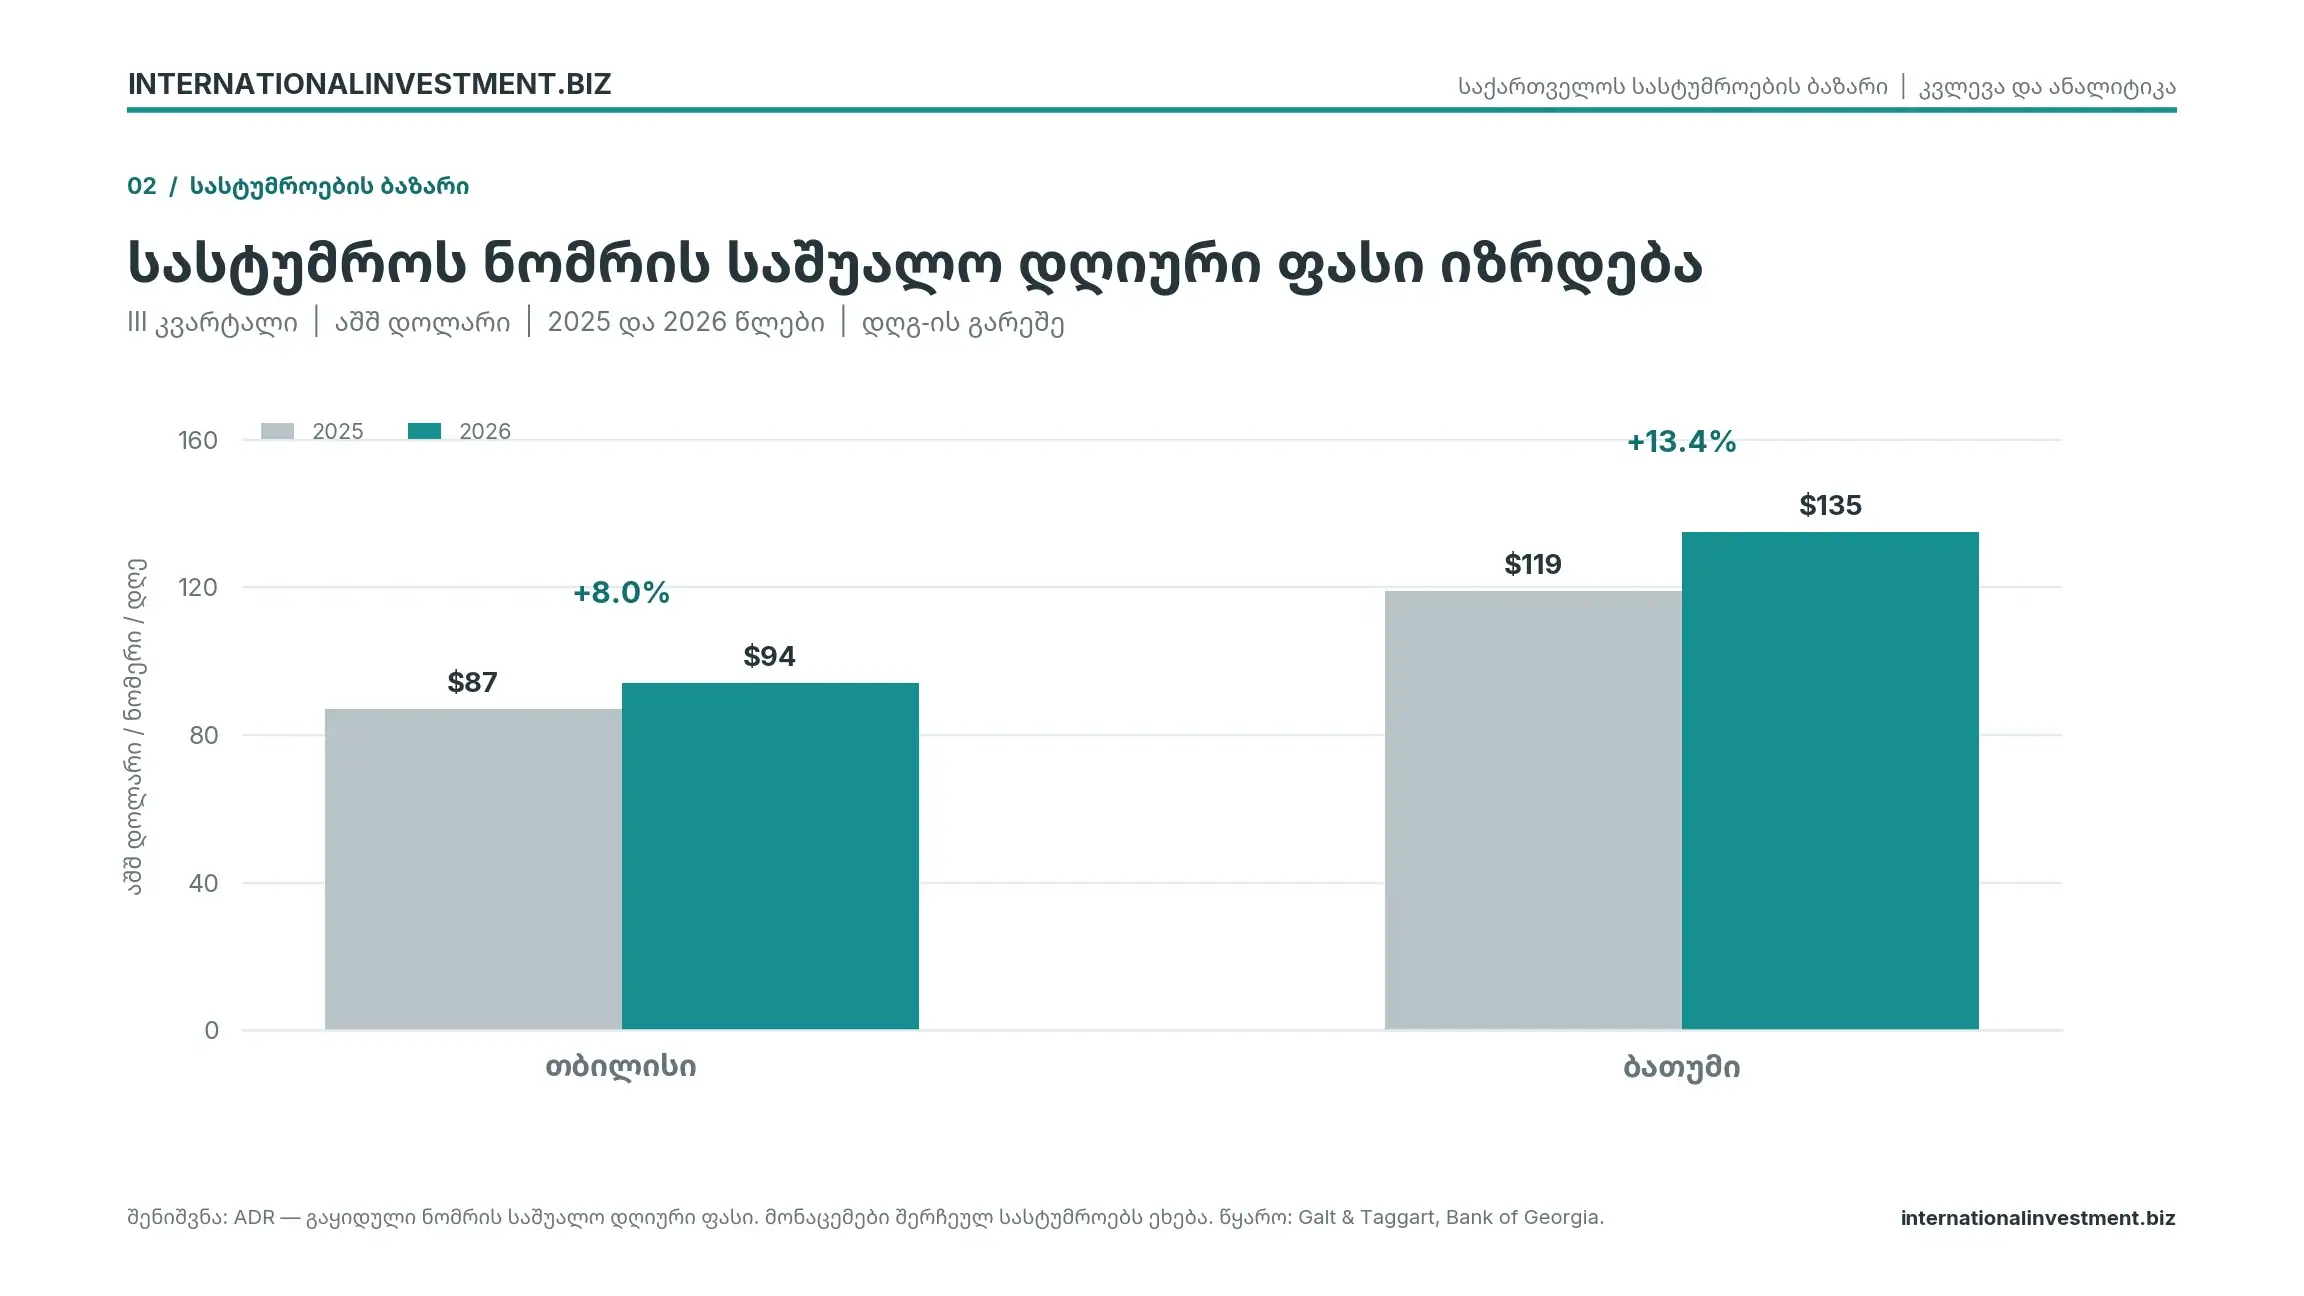
לפיכך, קצב עליית המחירים בבאטומי הקדים את זה של טביליסי בכ-5.4 נקודות אחוז. מעבר לכך, המחיר היומי הממוצע במלונות באטומי עלה על הנתון של טביליסי ב-41 דולר, שהם כ-43.6% יותר.
הבדל זה אינו מתמצה ברמת המחירים האבסולוטית בלבד. בבאטומי נרשמה גם תפוסה גבוהה יותר, המצביעה על עוצמה עונתית יחסית של שוק המלונאות בעיר החוף במהלך הרבעון השלישי.
כמו כן, חשוב לציין כי מדדי ה-ADR בדו״ח מוצגים ללא מע״מ.
עונתיות – האתגר המרכזי של שוק המלונאות בבאטומי
בבחינת שוק המלונאות נודעת חשיבות מכרעת לניתוח העונתיות. הנתונים החודשיים לשנת 2026, כפי שהוצגו על ידי Galt & Taggart, מעידים כי דינמיקת התפוסה במלונות בבאטומי ובטביליסי שונה מהותית.
בבאטומי התפוסה מזנקת בעונת הקיץ. בפרט, על פי נתוני 2026, בחודש מרץ עמדה התפוסה במדגם המלונות על 25%, באפריל עלתה ל-44%, במאי – ל-62%, וביוני – ל-72%.
באשר לחודשים שלאחר מכן, ביולי עמד הנתון על 85%, באוגוסט הגיע ל-90%, אך בספטמבר ירדה התפוסה ל-77%.
דינמיקה דומה נרשמה גם במחירי החדרים. ה-ADR של מלונות באטומי עמד באוגוסט על כ-149 דולר, ובספטמבר ירד ל-118 דולר.
נתונים אלה ממחישים בבירור כי עונת הקיץ משפיעה באופן דרמטי על תשואה ועל הרווחיות של המלונות בבאטומי. התפוסה הגבוהה ומחירי השיא מושגים בתקופת הפעילות האינטנסיבית ביותר של המלונות. לאחר סיום העונה, שני המדדים רושמים ירידה.
מעניין לציין כי בטביליסי הדינמיקה העונתית נראית אחרת. במרץ 2026 עמדה תפוסת המלונות על 35%, במאי הגיעה ל-69%, ביוני – ל-74%, ביולי – ל-78%, באוגוסט – ל-79%, ובספטמבר נרשמו 81%.
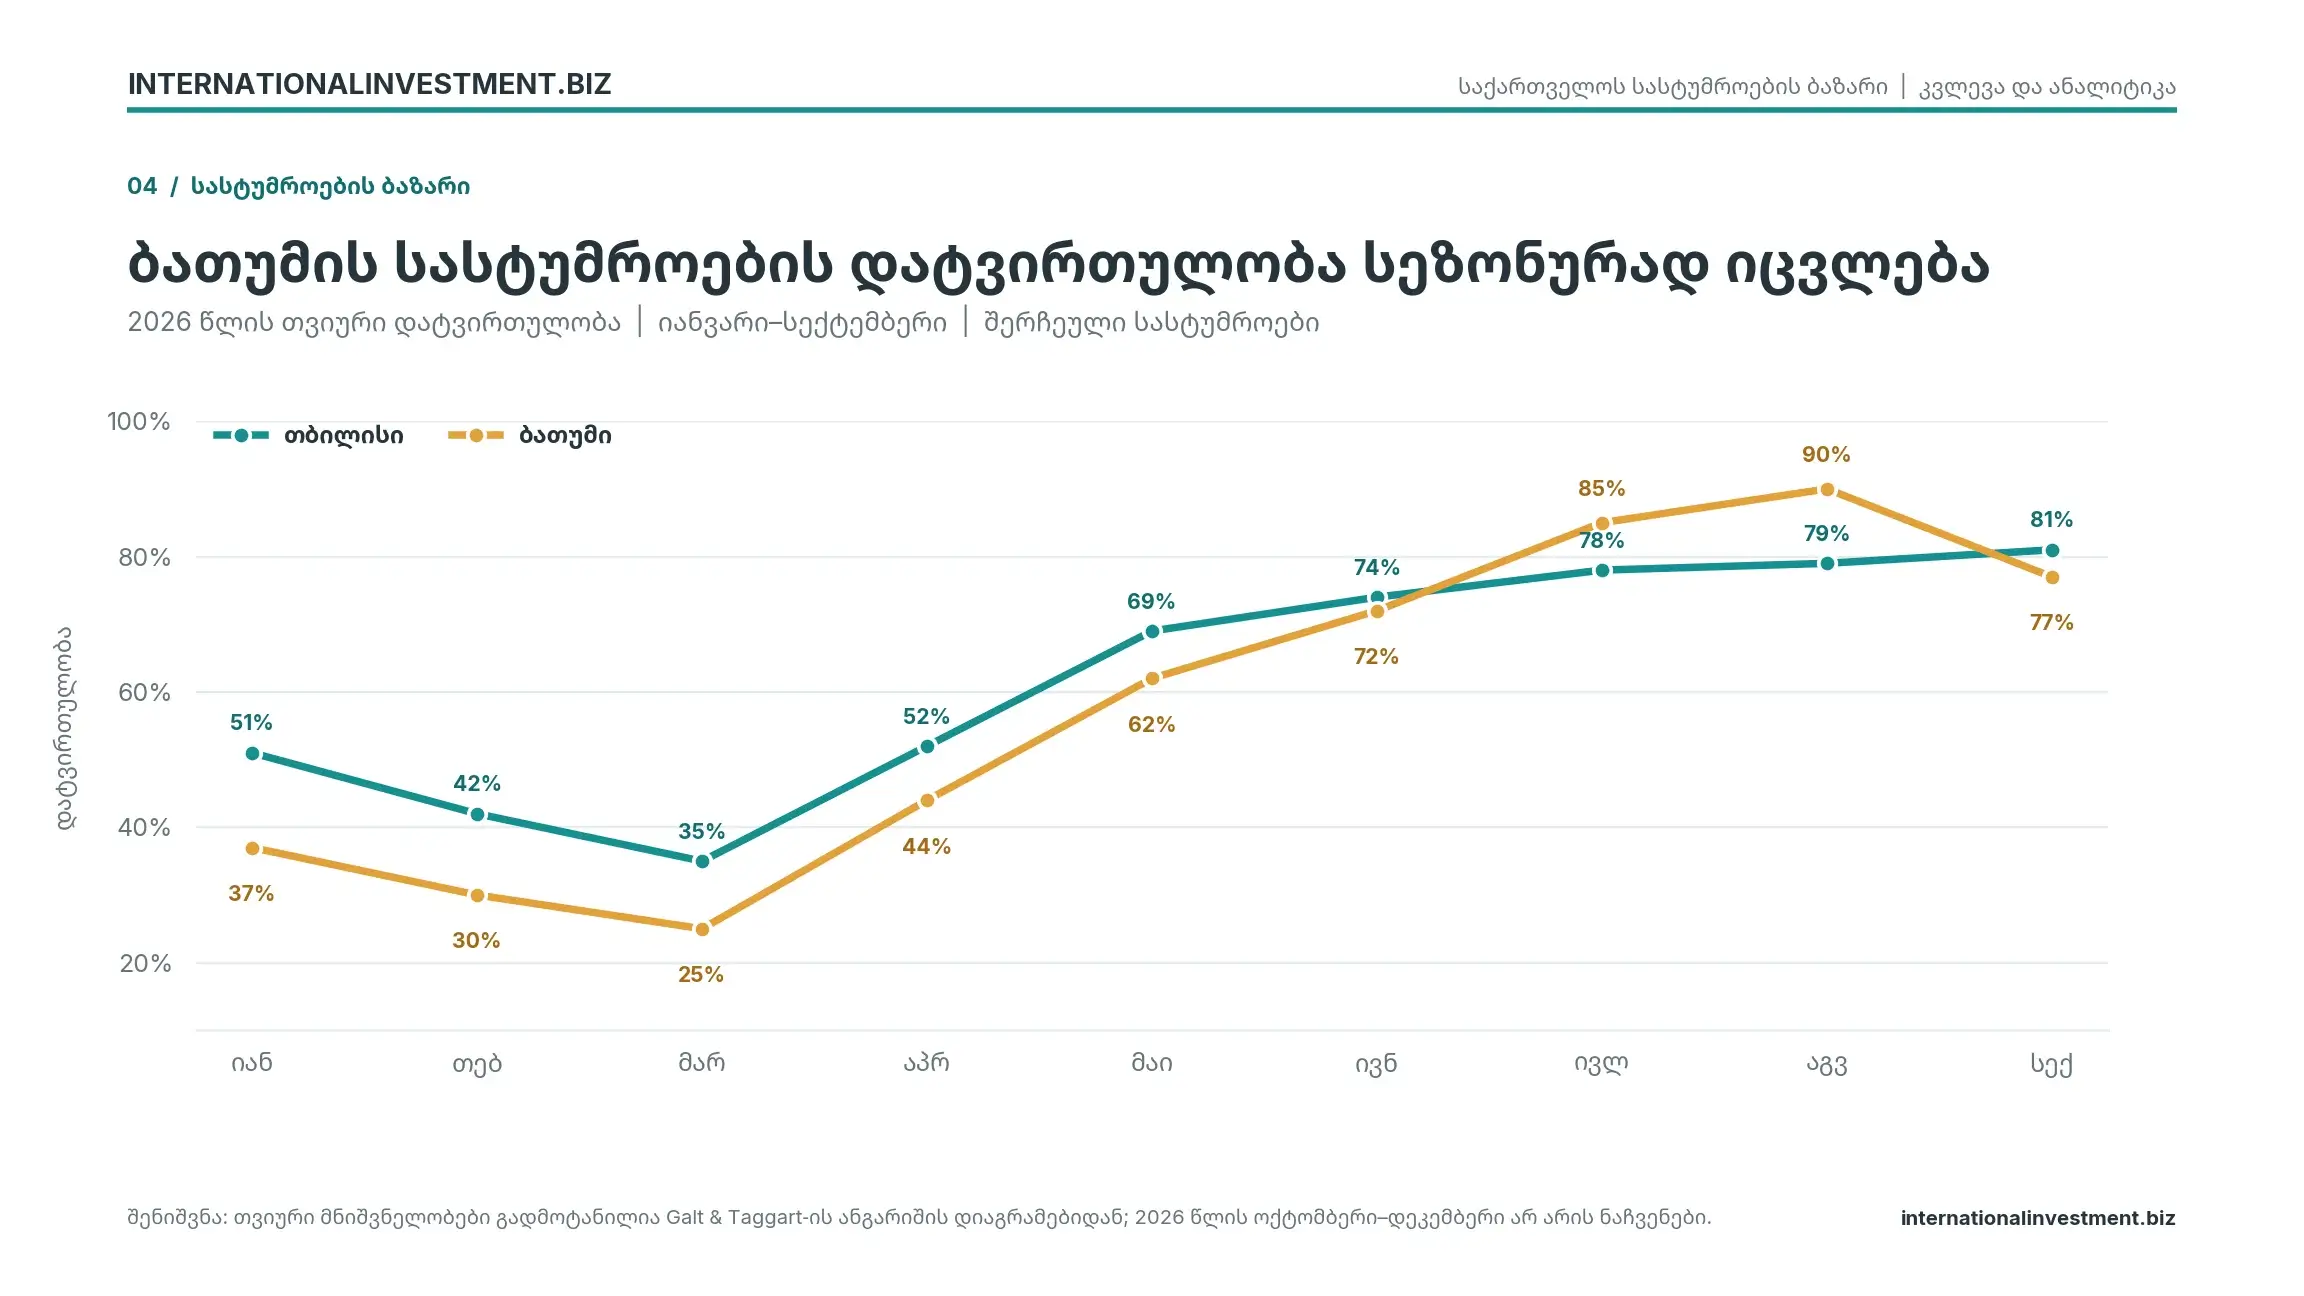
באופן זה, תפוסת המלונות בטביליסי הלכה וצמחה בעקביות לאורך כל הקיץ ושמרה על נתון גבוה גם בספטמבר. יתרה מזאת, בניגוד לבאטומי, לקראת סוף הרבעון השלישי לא נרשמה ירידה עונתית חדה.
שוני זה משקף את המאפיינים הייחודיים של המודלים העסקיים במלונות שתי הערים: בבאטומי נתח ניכר מההכנסות תלוי בעונת הקיץ האינטנסיבית, בעוד שבטביליסי ניכרת מגמת תפוסה יציבה ומאוזנת יותר.
עליית המחירים מעידה על עלייה ברווחיות המלונות
בעת הערכת הפוטנציאל העסקי במלונאות, אין די במדד התפוסה לבדו. מחיר המכירה של החדר חשוב לא פחות, שכן התשואה תלויה הן במספר החדרים שנמכרו והן בהכנסה מכל אחד מהם.
ברבעון השלישי של 2026 חל שיפור בשני המדדים בבאטומי ובטביליסי, אם כי בקצב שונה.
בבאטומי נרשמה עלייה של 13.4% ב-ADR במקביל לעלייה של 2 נקודות אחוז בתפוסה. בטביליסי, לעומת זאת, ה-ADR עלה בכ-8% והתפוסה ב-4 נקודות אחוז.
שילוב זה מעיד על שיפור במדדים התפעוליים של שוק המלונאות בשתי הערים. תשומת לב מיוחדת ראויה באטומי, שבה קצב עליית המחירים היה גבוה יותר.
עם זאת, עליית מחירים אינה מתורגמת באופן אוטומטי לעלייה ברווח הנקי של המלונות באותו הקצב. התוצאה הפיננסית הסופית מושפעת מהוצאות תפעול, שכר עובדים, שירותים קהילתיים, שיווק, תחזוקה, עלויות מימון וגורמים נוספים.
לכן, עלייה משולבת ב-ADR ובתפוסה מהווה איתות חיובי לענף, אך לצורך קבלת החלטות השקעה נדרש ניתוח של מדדים פיננסיים נוספים.
הזדמנויות השקעה: באטומי מושכת בהכנסה עונתית גבוהה, טביליסי – בביקוש יציב יותר
ניתוח הנתונים של Galt & Taggart מראה כי שוקי המלונאות של באטומי וטביליסי מציעים הזדמנויות וסיכוני השקעה שונים.
במקרה של באטומי, היתרון העיקרי טמון בתפוסה גבוהה ובמחירי חדרים גבוהים יחסית בעונת הקיץ. עליית ה-ADR ברבעון השלישי של 2026 ל-135 דולר לעומת 119 דולר בשנה הקודמת מצביעה על פוטנציאל תמחור גבוה בענף.
עם זאת, ליתרון זה נלווה סיכון עונתי ממשי. תפוסה ברמה של 90% באוגוסט ו-77% בספטמבר מלמדת שהתוצאות הפיננסיות של המלון עשויות להיות תלויות במידה רבה במספר חודשים עמוסים בלבד. בהתאם, בעת בחינת פרויקטי השקעות בבאטומי חשוב במיוחד לתכנן מודל ריאלי של תפוסה מחוץ לעונה, תזרימי מזומנים ועלויות תפעול.
באשר לטביליסי, דינמיקה עונתית אחידה יותר, 79% תפוסה ברבעון השלישי ו-ADR של 94 דולר פותחים בפני השוק הזדמנויות אחרות. עבור משקיעים, הערך עשוי להימצא לא רק בתוצאות שיא העונה, אלא גם ביכולת לשמר ביקושים לאורך תקופות שונות בשנה.
העלייה המקבילה בתפוסה ובמחירים בשתי הערים יוצרת סביבה נוחה לענף המלונאות. יחד עם זאת, הכדאיות הפיננסית של פרויקטי מלונאות חדשים תהיה תלויה במיקומם, בסיווגם, ביעילותם התפעולית ובהערכה נכונה של סביבת התחרות.
סיכום: הצמיחה נמשכת, אך התחשבות בעונתיות נותרה גורם מכריע להשקעות מוצלחות
נתוני Galt & Taggart לרבעון השלישי של 2026 מעידים על שיפור במגמות התפעוליות בשוק המלונאות של גיאורגיה. בטביליסי נרשמת עלייה בתפוסת המלונות, ואילו בבאטומי המחיר היומי הממוצע לחדר מטפס בקצב מהיר עוד יותר.
בד בבד, הריכוזיות האזורית של השוק והעונתיות המובהקת בבאטומי מראות כי אין לקבל החלטות על השקעות בענף המלונאות בהתבסס אך ורק על ביצועי עונת השיא.
לאור זאת, עבור באטומי יהיה בעתיד תפקיד מפתח לעידוד הביקוש מעבר לעונת הקיץ ולהעלאת התפוסה השנתית הממוצעת במלונות. עבור טביליסי, מנגד, חשוב לשמר את הביקוש הקיים ולהבטיח את יציבות העלייה במחירי החדרים.
בסך הכל, תוצאות הרבעון השלישי של 2026 מאששות את הדינמיקה החיובית של שוק המלונאות בגיאורגיה. עם זאת, הצלחה ארוכת טווח בהשקעות תהיה תלויה לא רק בעליית מחירי החדרים, אלא גם בהבטחת ביקוש יציב לאורך כל השנה ובמודל תפעולי יעיל.
מקור: Galt & Taggart — Tourism Market Watch, 3Q26 Overview, 22 באוקטובר 2026. מקור הנתונים לתפוסת המלונות ולמחירים: Galt & Taggart, הבנק של גיאורגיה. מקור הנתונים להיצע מתקני האירוח ולהתפלגות האזורית: GNTA, Galt & Taggart.
הערה מתודולוגית: נתוני תפוסת המלונות וה-ADR מתייחסים למדגם מלונות ולא לכלל האוכלוסייה הסטטיסטית של מלונות המדינה. ההתפלגות האזורית של מצבת החדרים במתקני האירוח כוללת קטגוריה רחבה יותר. נתון ההיצע לשנת 2025 הינו הערכה.