





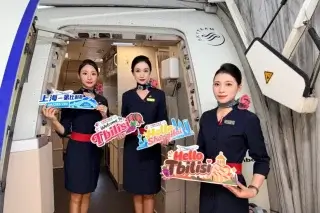
 China Eastern Airlines შანხაი–თბილისის რეისების სიხშირეს გაზრდის - 2027 წლიდან ფრენების რაოდენობა კვირაში ხუთამდე გაიზრდება
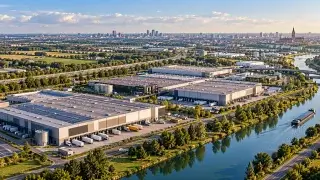 ბელგიის საწყობებმა €537 მლნ ინვესტიცია მოიზიდა
 მადრიდი 1 მლრდ ევროდ „ჯანმრთელობის ქალაქს“ ააშენებს
 ავსტრალიის უძრავი ქონება: ყველაზე სწრაფი ვარდნა 40 წლის განმავლობაში
 მიწის შეძენა არგენტინაში: შეზღუდვები უცხოელებისთვის
 ალბანეთმა საკურორტო საცხოვრებლის მშენებლობა შეზღუდა
საქართველოს სასტუმროების ბაზარი - ბათუმში ნომრების ფასები იზრდება, თბილისში კი დატვირთულობა

საქართველოს სასტუმროების ბაზარი, 2026 წლის მესამე კვარტალში, მაჩვენებლების გაუმჯობესებით ხასიათდებოდა. Galt & Taggart-ის კვლევის, Tourism Market Watch - 3Q26 Overview, თანახმად, ივლისი–სექტემბრის პერიოდში, როგორც თბილისში, ისე ბათუმში, სასტუმროების დატვირთულობა და ნომრების საშუალო დღიური ფასი გაიზარდა. თუმცა, ზრდის ტემპი და ბაზრის დინამიკა ორ მთავარ ტურისტულ ცენტრში განსხვავებული იყო. კერძოდ, ბათუმში ფასების ზრდა უფრო ინტენსიური აღმოჩნდა, თბილისში კი დატვირთულობის მაჩვენებლის გაუმჯობესება დაფიქსირდა.
ეს მონაცემები მიუთითებს, რომ სასტუმროების სექტორში მოთხოვნის აღდგენას თან ახლავს მომსახურების საშუალო ფასის ზრდაც. თუმცა, ბაზრის საინვესტიციო მიმზიდველობის შეფასებისას, სეზონურობისა და რეგიონული განსხვავებების გათვალისწინება აუცილებელია.
განთავსების ობიექტების მიწოდება იზრდება, ბაზარი კი ორ მთავარ ცენტრშია კონცენტრირებული
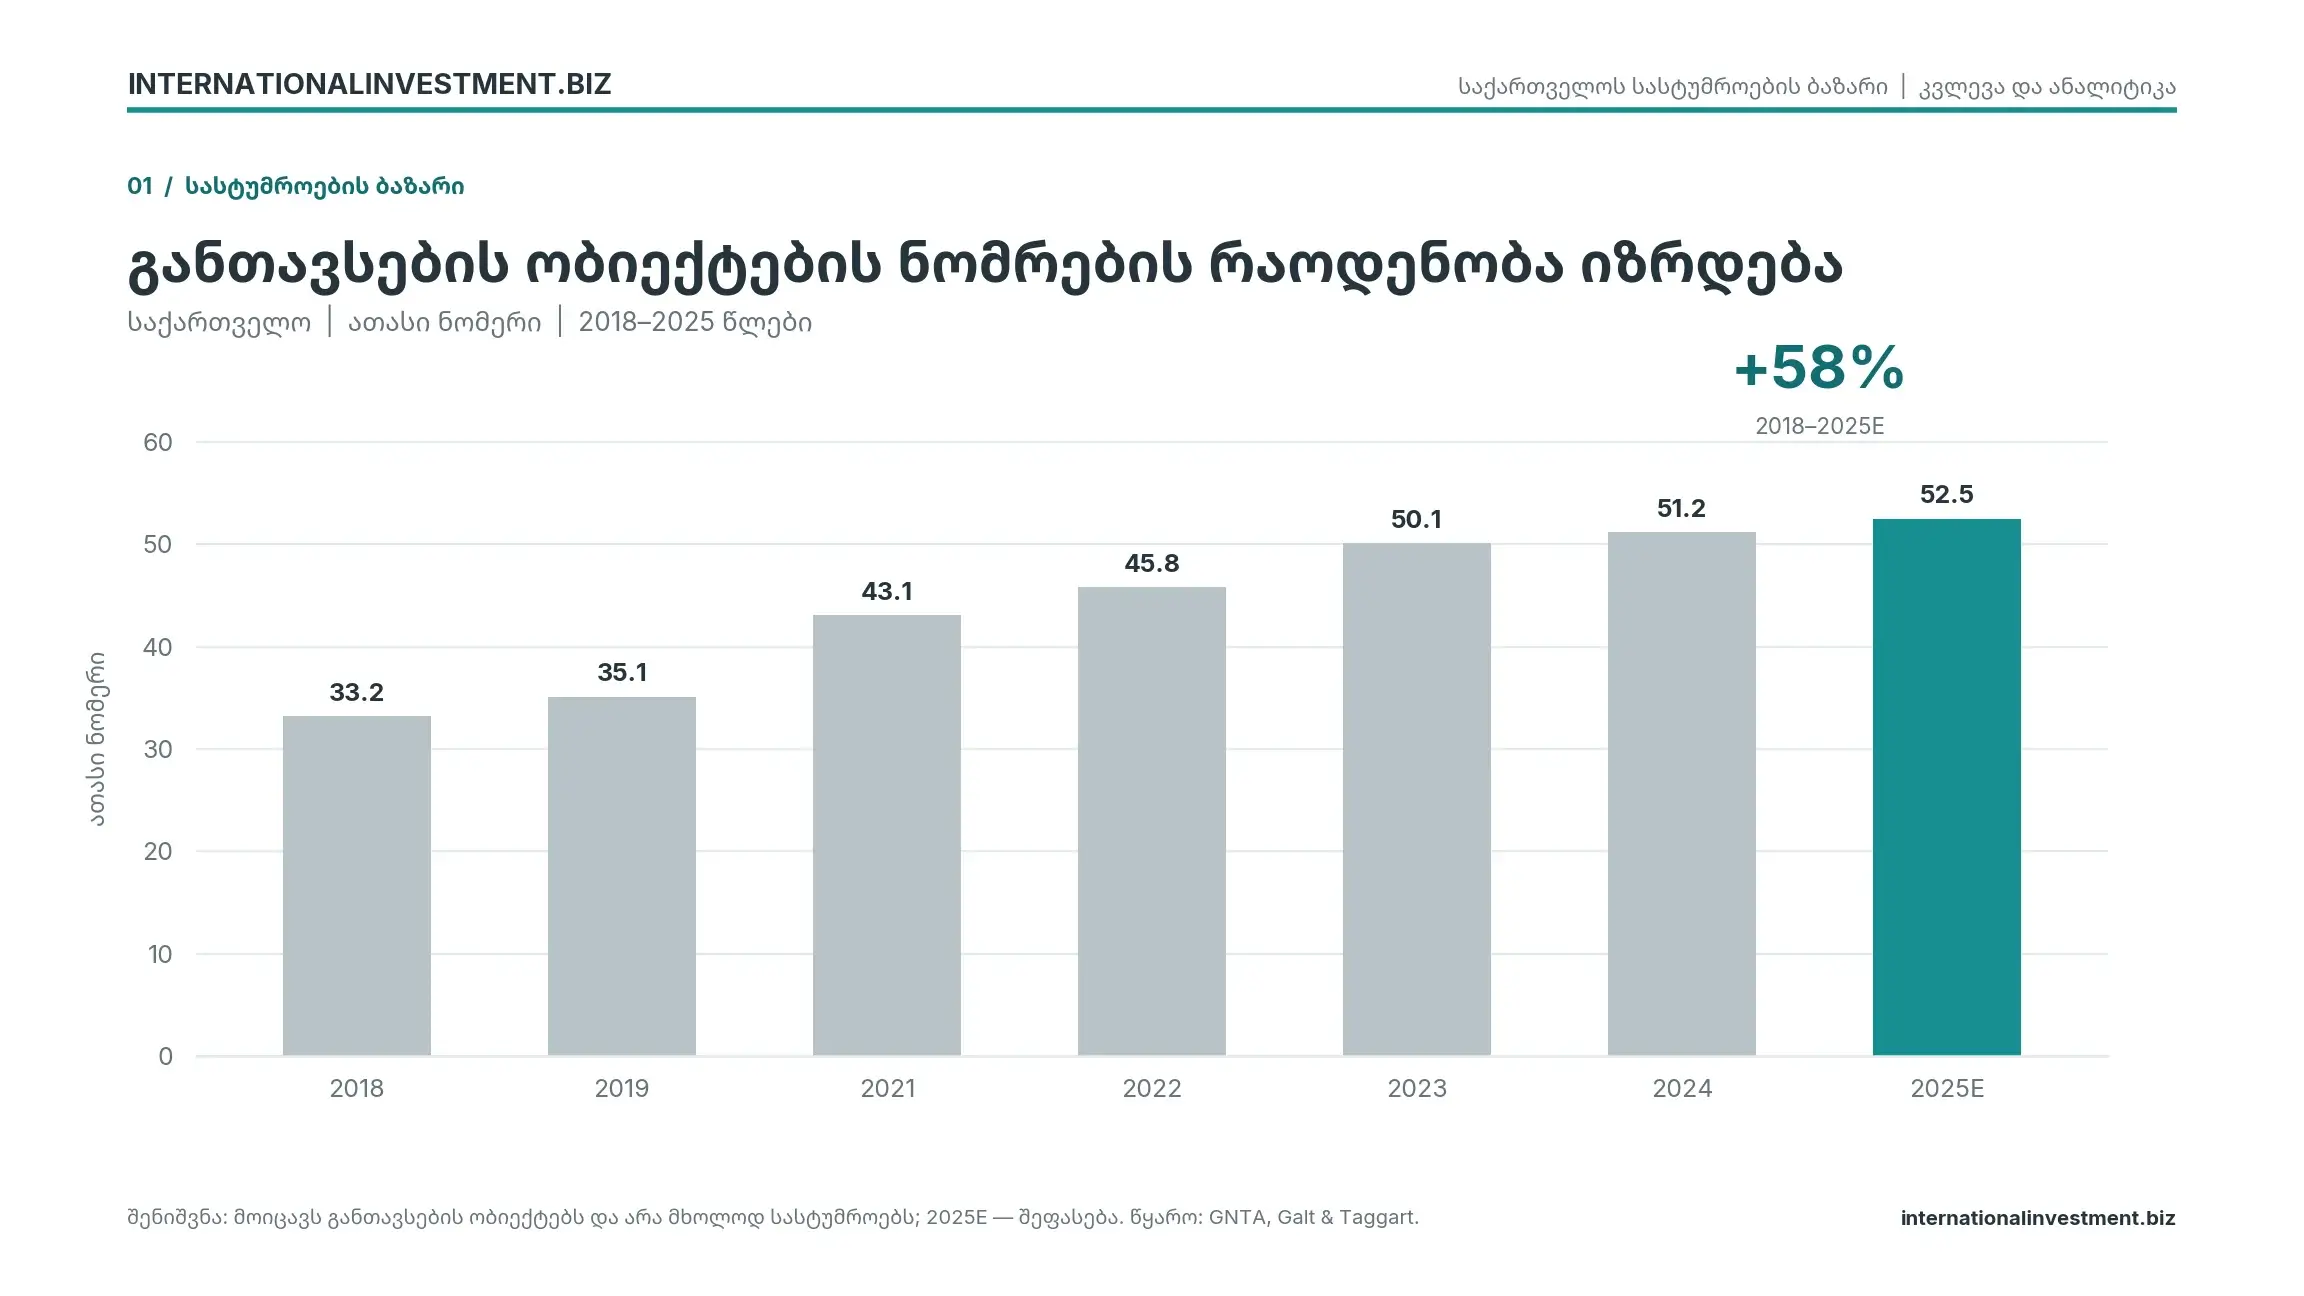
საქართველოში განთავსების ობიექტების ნომრების რაოდენობა, ბოლო წლებში, მნიშვნელოვნად გაიზარდა. Galt & Taggart-ის მონაცემებით, 2018 წელს ქვეყანაში დაახლოებით 33.2 ათასი ნომერი იყო, 2023 წელს მაჩვენებელმა 50.1 ათასს მიაღწია, ხოლო 2024 წელს 51.2 ათასი შეადგინა. რაც შეეხება 2025 წელს, საქართველოს განთავსების ობიექტების ნომრების საერთო რაოდენობა 52.5 ათასს გაუტოლდა, რაც 2018 წლის მაჩვენებელს დაახლოებით 58%-ით, ხოლო 2024 წლისას - 2.5%-ით აღემატება.
მიწოდების რეგიონული განაწილება კი აჩვენებს, რომ ბაზრის მნიშვნელოვანი ნაწილი ორ მთავარ ცენტრშია თავმოყრილი. 2025 წლის შეფასებით, განთავსების ობიექტების ნომრების 29.6% აჭარაზე, ხოლო ამდენივე - თბილისზე მოდიოდა. შესაბამისად, ამ ორ რეგიონზე ქვეყნის მთლიანი ნომრების 59.2% კონცენტრირდება.
რაც შეეხება დანარჩენ რეგიონებს, მათი წილი შედარებით მცირეა: სამცხე-ჯავახეთზე 7.5%, კახეთზე 7%, იმერეთზე 6.7%, ხოლო სხვა რეგიონებზე ჯამურად 19.6% მოდის.
აღნიშნული სტრუქტურა მიუთითებს, რომ საქართველოს განთავსების სექტორის ძირითადი სიმძლავრეები კვლავ დედაქალაქსა და აჭარაშია თავმოყრილი. ამასთან, თბილისისა და აჭარის თანაბარი წილი, ორი განსხვავებული ტურისტული და ბიზნესცენტრის მნიშვნელობას უსვამს ხაზს.
აქვე გასათვალისწინებელია ისიც, რომ მიწოდების მონაცემები განთავსების ობიექტების მთლიან კატეგორიას ეხება და მხოლოდ სასტუმროების ნომრების რაოდენობად არ უნდა განვიხილოთ.
ბათუმი ფასების ზრდით ლიდერობს, თბილისი კი დატვირთულობის გაუმჯობესებას აჩვენებს
2026 წლის მესამე კვარტლის ერთ-ერთი მთავარი ტენდენცია სასტუმროების დატვირთულობისა და ნომრების საშუალო დღიური ფასის ერთდროული ზრდაა.
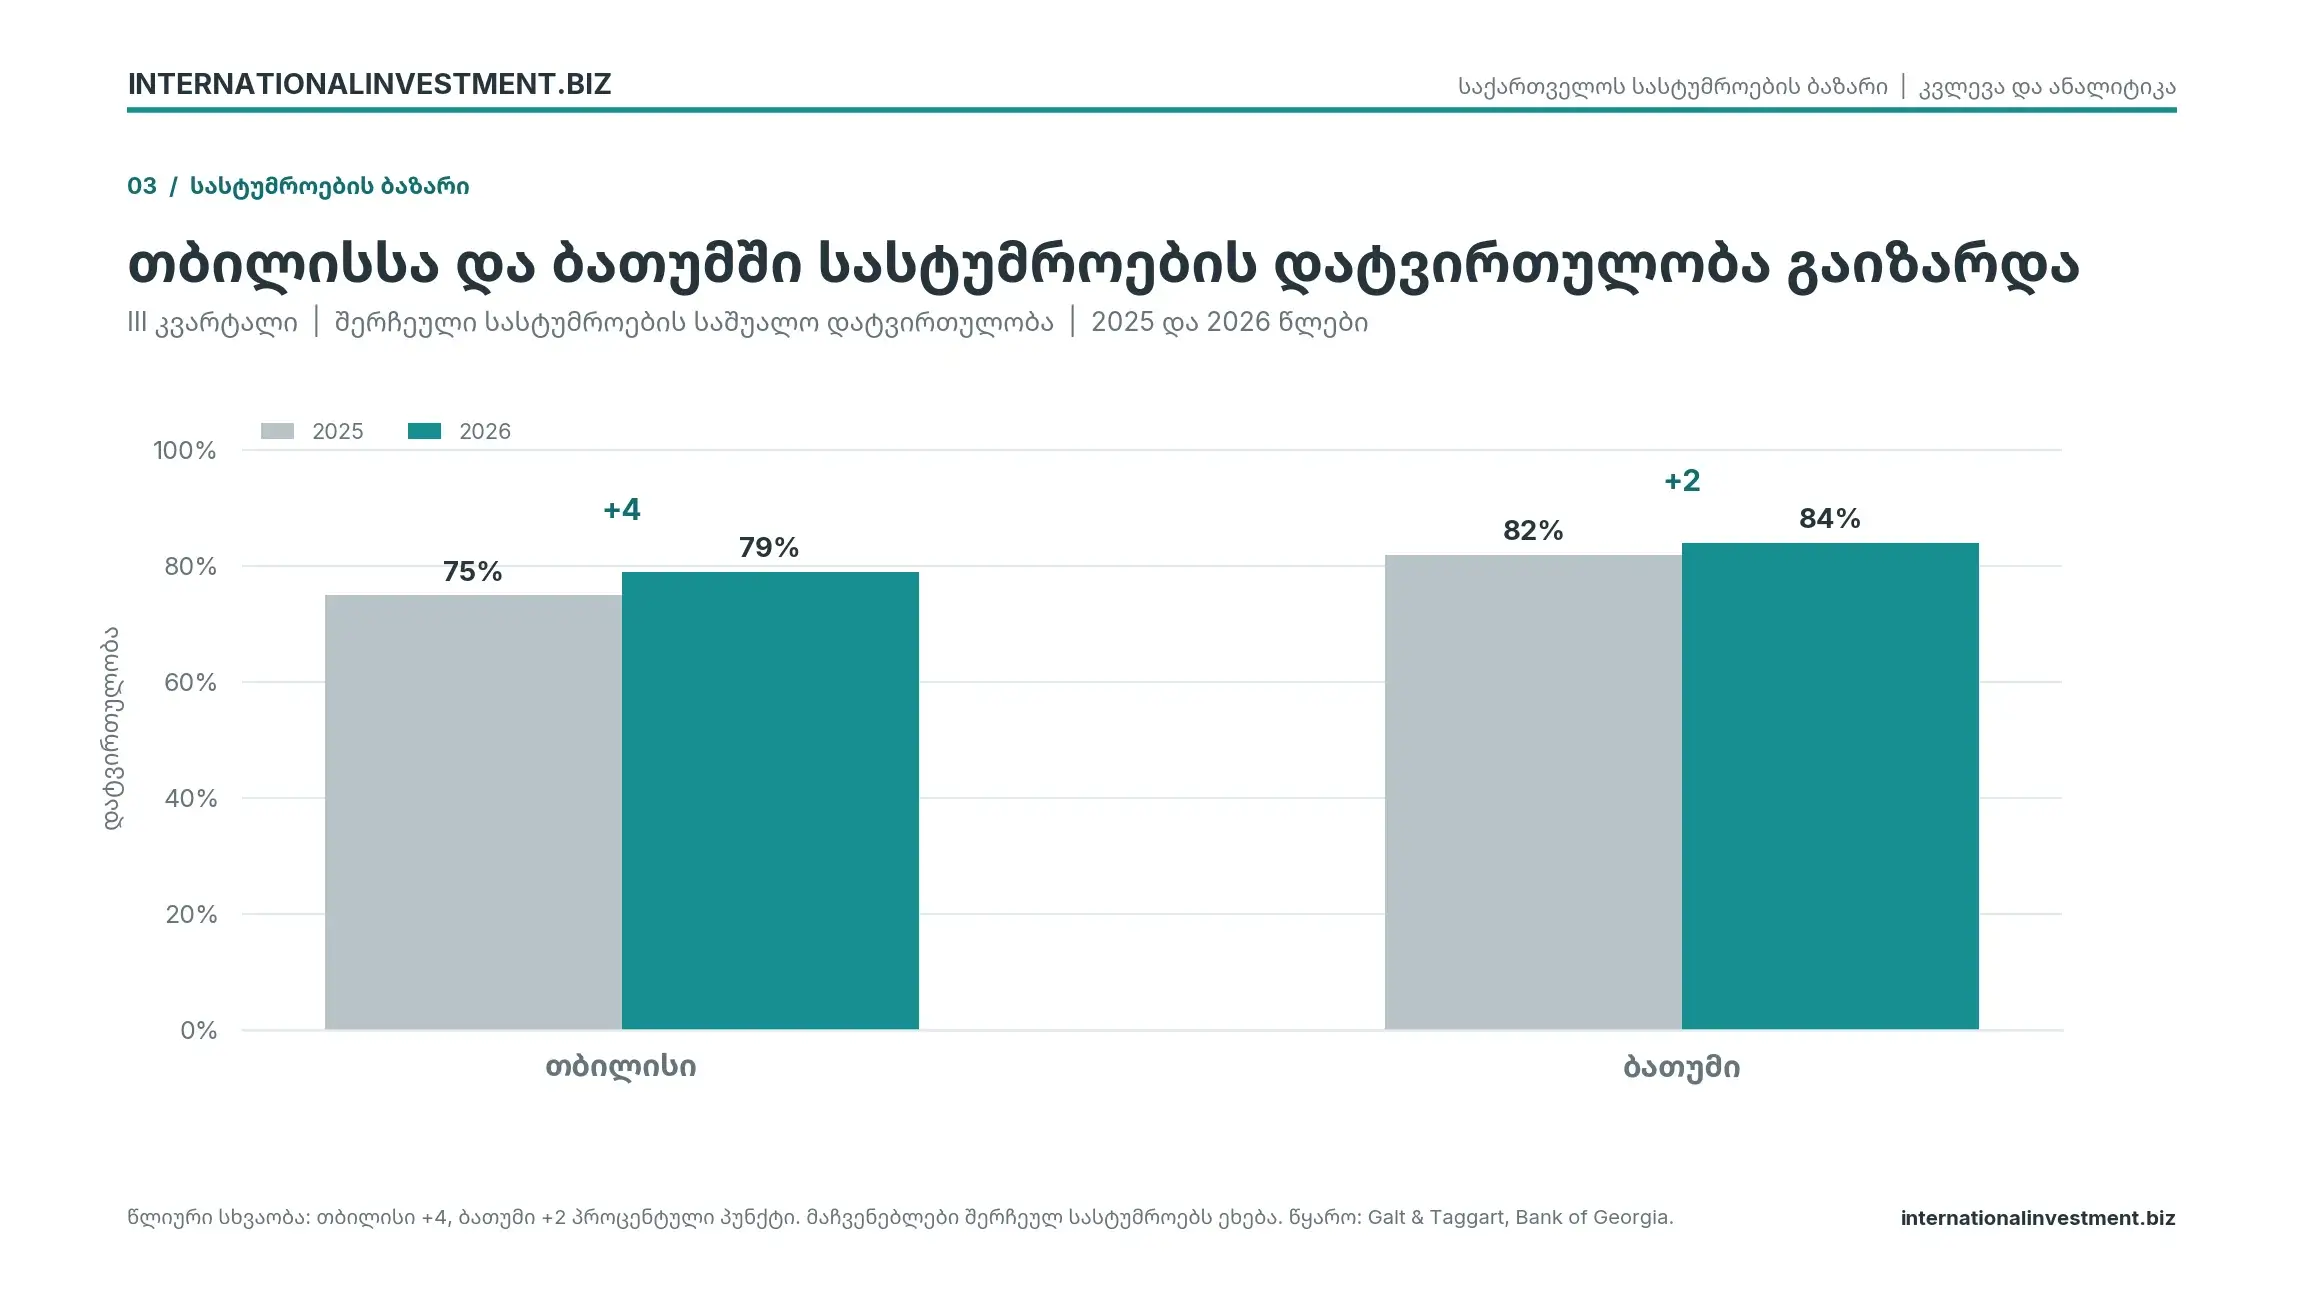
უფრო კონკრეტულად, მესამე კვარტალში, თბილისში, შერჩეული სასტუმროების საშუალო დატვირთულობამ 79% შეადგინა, მაშინ, როდესაც 2025 წლის ანალოგიურ პერიოდში, ეს მაჩვენებელი, 75% იყო. შესაბამისად, დატვირთულობა, წლიურად, 4 პროცენტული პუნქტით გაიზარდა.
ამავე პერიოდში კი, ნომრის საშუალო დღიურმა ფასმა (ADR — Average Daily Rate) 94 აშშ დოლარი შეადგინა, მაშინ, როდესაც წინა წლის მესამე კვარტალში დაფიქსირებული ფასი 87 დოლარი იყო. შესაბამისად, ზრდამ დაახლოებით 8% შეადგინა.
რაც შეეხება ბათუმს, სასტუმროების დატვირთულობა, მესამე კვარტალში, 84% იყო, რაც წინა წლის ანალოგიურ მაჩვენებელს - 82%-ს - 2 პროცენტული პუნქტით აღემატება.
ამავე პერიოდში კი, ნომრის საშუალო დღიური ფასი (ADR — Average Daily Rate) 135 დოლარს გაუტოლდა, მაშინ, როდესაც 2025 წლის ანალოგიურ პერიოდში 119 დოლარი იყო. შედეგად, ნომრის საშუალო დღიური ფასი, წლიურად, დაახლოებით 13.4%-ით გაიზარდა.
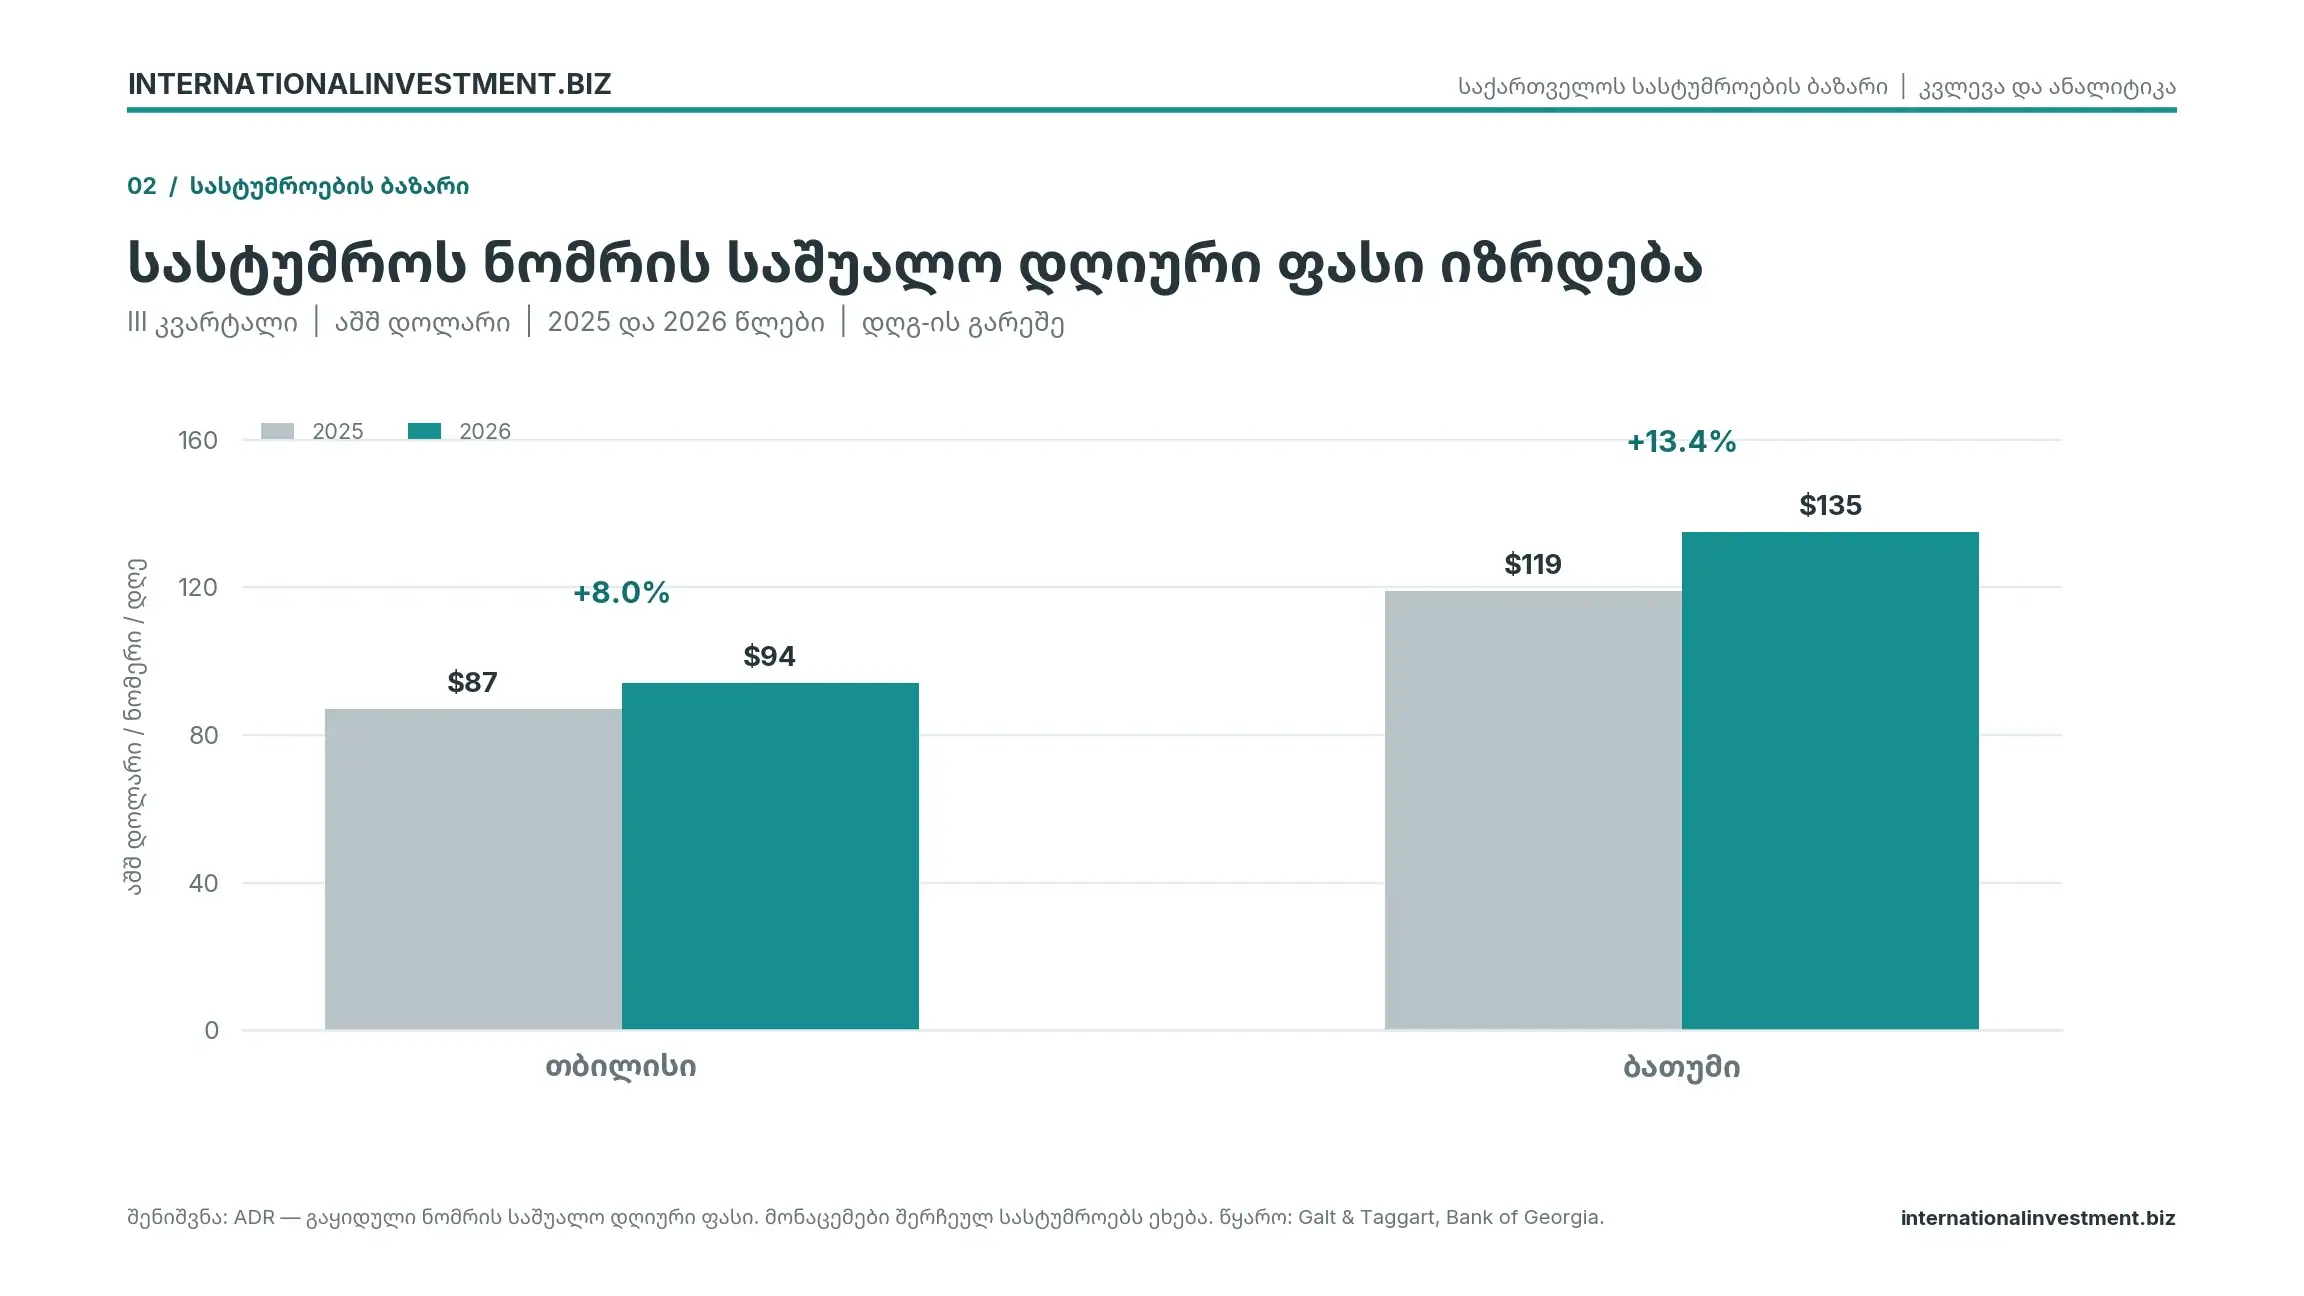
ამრიგად, ბათუმში ფასების ზრდის ტემპმა თბილისის მაჩვენებელს დაახლოებით 5.4 პროცენტული პუნქტით გადააჭარბა. ამასთან, ბათუმის სასტუმროების საშუალო დღიური ფასი თბილისის მაჩვენებელს 41 დოლარით, ანუ დაახლოებით 43.6%-ით აღემატებოდა.
ეს განსხვავება მხოლოდ ფასების აბსოლუტური დონით არ შემოიფარგლება. ბათუმში უფრო მაღალი დატვირთულობაც დაფიქსირდა, რაც მესამე კვარტალში ზღვისპირა სასტუმროების ბაზრის შედარებით ძლიერ სეზონურ პოზიციაზე მიუთითებს.
აქვე, მნიშვნელოვანია აღინიშნოს, რომ ADR-ის მაჩვენებლები, ანგარიშში, დღგ-ის გარეშეა წარმოდგენილი.
სეზონურობა - ბათუმის სასტუმროების ბაზრის მთავარი გამოწვევა
სასტუმროების ბაზრის შეფასებისას, განსაკუთრებით მნიშვნელოვანია სეზონურობის ანალიზი. Galt & Taggart-ის მიერ წარმოდგენილი 2026 წლის ყოველთვიური მონაცემები აჩვენებს, რომ ბათუმსა და თბილისში სასტუმროების დატვირთულობის დინამიკა მნიშვნელოვნად განსხვავდება.
ბათუმში დატვირთულობა ზაფხულის სეზონზე მკვეთრად იზრდება. კერძოდ, 2026 წლის მონაცემებით, მარტში, შერჩეული სასტუმროების დატვირთულობა 25% იყო, აპრილში 44%-მდე, მაისში 62%-მდე, ხოლო ივნისში 72%-მდე გაიზარდა.
რაც შეეხება მომდევნო თვეებს, ივლისში მაჩვენებელმა 85% შეადგინა, აგვისტოში კი 90%-ს მიაღწია, თუმცა, სექტემბერში დატვირთულობა 77%-მდე შემცირდა.
მსგავსი დინამიკა დაფიქსირდა ნომრების ფასებშიც. ბათუმის სასტუმროების ADR აგვისტოში დაახლოებით 149 დოლარს გაუტოლდა, სექტემბერში კი 118 დოლარამდე შემცირდა.
ეს მონაცემები ნათლად აჩვენებს, რომ ბათუმის სასტუმროების შემოსავლიანობაზე ზაფხულის სეზონი განსაკუთრებით დიდ გავლენას ახდენს. მაღალი დატვირთულობა და ფასები სასტუმროების ოპერირების ყველაზე აქტიურ პერიოდში მიიღწევა. სეზონის დასრულების შემდეგ კი ორივე მაჩვენებელი კლებას განიცდის.
აღსანიშნავია, რომ თბილისში სეზონური დინამიკა განსხვავებულია. 2026 წლის მარტში სასტუმროების დატვირთულობა 35% იყო, მაისში 69%-ს მიაღწია, ივნისში 74%-ს, ივლისში 78%-ს, აგვისტოში 79%-ს, ხოლო სექტემბერში 81% შეადგინა.
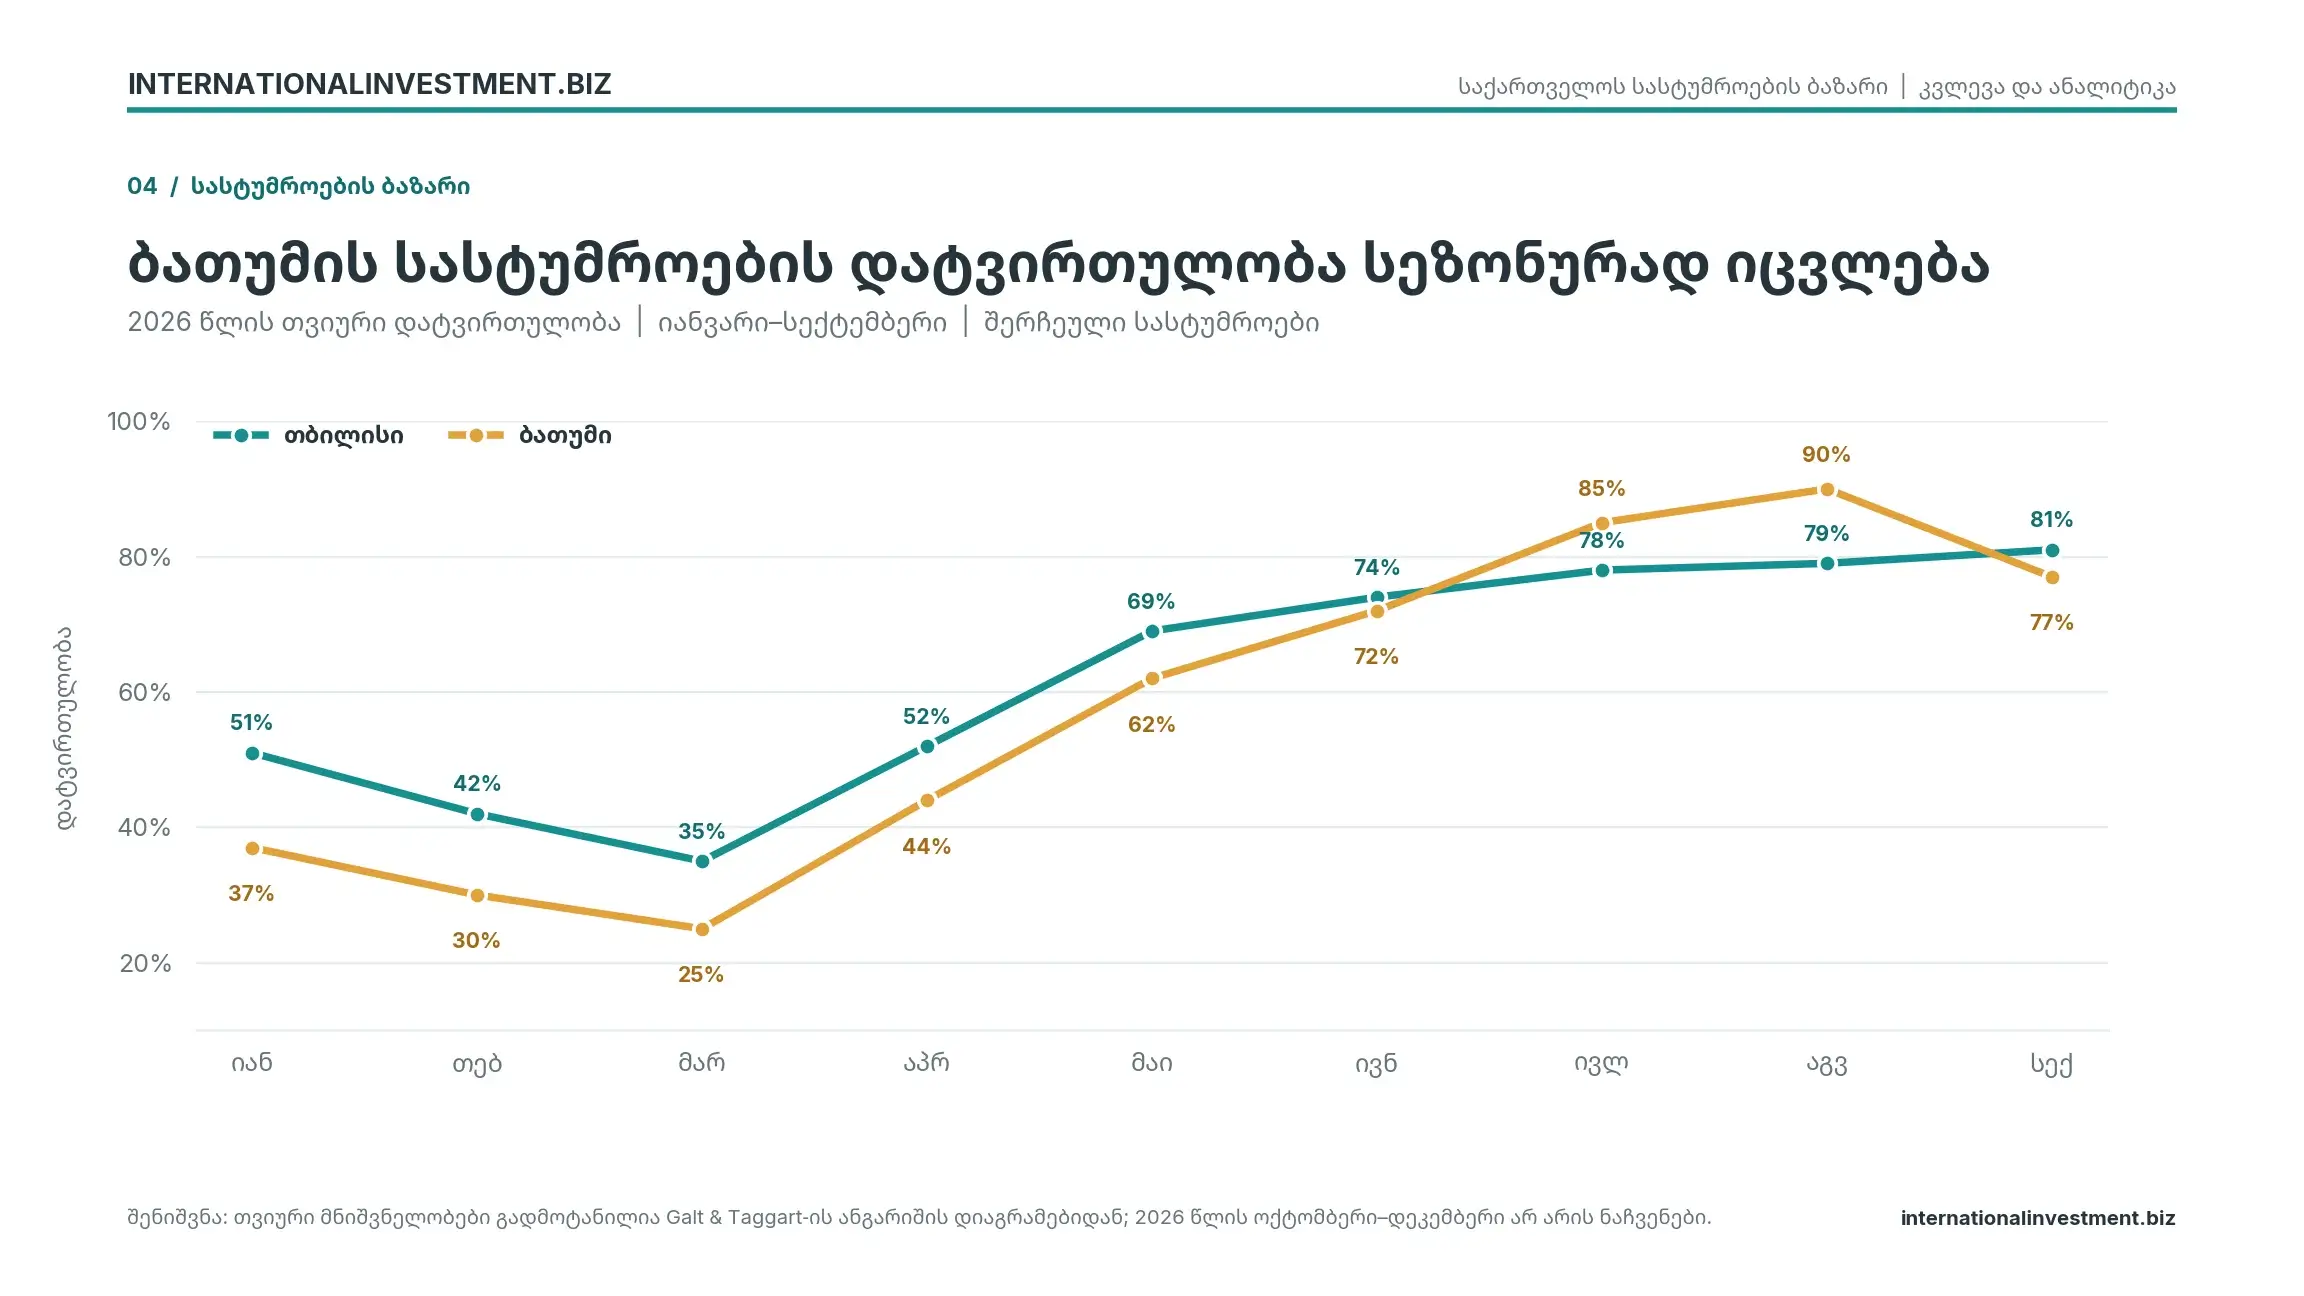
შესაბამისად, თბილისის სასტუმროების დატვირთულობა, ზაფხულის განმავლობაში, თანმიმდევრულად იზრდებოდა და სექტემბერშიც მაღალი მაჩვენებელი შეინარჩუნა. ამასთან, ბათუმისგან განსხვავებით, მესამე კვარტლის ბოლოს, მკვეთრი სეზონური შემცირება არ დაფიქსირებულა.
ეს განსხვავება ორ ქალაქში სასტუმროების ბიზნეს მოდელების სპეციფიკას წარმოაჩენს - ბათუმში შემოსავლების მნიშვნელოვანი ნაწილი ზაფხულის ინტენსიურ სეზონზეა დამოკიდებული, თბილისში კი დატვირთულობის შედარებით თანმიმდევრული დინამიკა იკვეთება.
ფასების ზრდა სასტუმროების შემოსავლიანობის გაუმჯობესებაზე მიუთითებს
სასტუმროების ბიზნესის პერსპექტიულობის შეფასებისას, მხოლოდ დატვირთულობის მაჩვენებელი საკმარისი არ არის. მნიშვნელოვანია ასევე ნომრის რეალიზაციის ფასი, რადგან შემოსავლიანობა დამოკიდებულია, როგორც გაყიდული ნომრების რაოდენობაზე, ისე თითოეული ნომრიდან მიღებულ შემოსავალზე.
2026 წლის მესამე კვარტალში, ბათუმსა და თბილისში, ორივე მაჩვენებელი გაუმჯობესდა, თუმცა, განსხვავებული ტემპით.
ბათუმში ADR-ის 13.4%-იანი ზრდა დატვირთულობის 2 პროცენტულ პუნქტიანი გაუმჯობესების ფონზე დაფიქსირდა. თბილისში კი ADR დაახლოებით 8%-ით, ხოლო დატვირთულობა 4 პროცენტული პუნქტით გაიზარდა.
ეს კომბინაცია მიუთითებს, რომ ორივე ქალაქში სასტუმროების ბაზრის საოპერაციო მაჩვენებლები გაუმჯობესდა. განსაკუთრებით საყურადღებოა ბათუმი, სადაც ფასების ზრდის ტემპი უფრო მაღალი იყო.
თუმცა, ფასების ზრდა ავტომატურად არ ნიშნავს სასტუმროების წმინდა მოგების იმავე ტემპით ზრდას. საბოლოო ფინანსურ შედეგზე გავლენას ახდენს საოპერაციო ხარჯები, პერსონალის ანაზღაურება, კომუნალური მომსახურება, მარკეტინგი, ტექნიკური მოვლა, დაფინანსების ღირებულება და სხვა ფაქტორები.
ამიტომ, ADR-ისა და დატვირთულობის ერთობლივი გაუმჯობესება სექტორისთვის პოზიტიური სიგნალია. თუმცა, საინვესტიციო გადაწყვეტილების მისაღებად დამატებითი ფინანსური მაჩვენებლების შეფასებაც აუცილებელია.
საინვესტიციო პერსპექტივები - ბათუმი მაღალი სეზონური შემოსავლებით, ხოლო თბილისი შედარებით თანაბარი მოთხოვნით ხასიათდება
Galt & Taggart-ის მონაცემების ანალიზი აჩვენებს, რომ ბათუმისა და თბილისის სასტუმროების ბაზრები განსხვავებულ საინვესტიციო შესაძლებლობებსა და რისკებს გვთავაზობს.
ბათუმის შემთხვევაში მთავარი უპირატესობა ზაფხულის სეზონზე მაღალ დატვირთულობასა და ნომრების შედარებით მაღალ ფასებშია. 2026 წლის მესამე კვარტალში ADR-ის 135 დოლარამდე ზრდა, წინა წლის 119 დოლართან შედარებით, სექტორის მაღალ ფასობრივ პოტენციალზე მიუთითებს.
თუმცა, ამ უპირატესობას თან ახლავს მნიშვნელოვანი სეზონური რისკი. აგვისტოს 90%-იანი დატვირთულობა და სექტემბრის 77%-იანი მაჩვენებელი მიუთითებს, რომ სასტუმროს ფინანსური შედეგები მნიშვნელოვნად შეიძლება იყოს დამოკიდებული რამდენიმე ინტენსიურ თვეზე. შესაბამისად, ბათუმში საინვესტიციო პროექტის შეფასებისას, განსაკუთრებით მნიშვნელოვანია არასეზონური პერიოდის დატვირთულობის, ფულადი ნაკადებისა და საოპერაციო ხარჯების რეალისტური მოდელირება.
რაც შეეხება თბილისს, ამ შემთხვევაში შედარებით თანაბარი სეზონური დინამიკა, მესამე კვარტალში 79%-იანი დატვირთულობა და 94-დოლარიანი ADR ბაზრის განსხვავებულ შესაძლებლობებზე მიუთითებს. ინვესტორებისთვის მნიშვნელოვანი შეიძლება იყოს არამხოლოდ მაღალი სეზონის პერიოდში მიღებული შედეგი, არამედ მოთხოვნის შენარჩუნების უნარი, წლის სხვადასხვა მონაკვეთში.
ორივე ქალაქში დატვირთულობისა და ფასების ერთდროული ზრდა სასტუმროების სექტორისთვის პოზიტიურ გარემოს ქმნის. თუმცა, ახალი სასტუმრო პროექტების ფინანსური მიმზიდველობა დამოკიდებული იქნება მათ მდებარეობაზე, კატეგორიაზე, საოპერაციო ეფექტიანობასა და კონკურენტული გარემოს სწორ შეფასებაზე.
დასკვნა: ზრდა გრძელდება, თუმცა, წარმატებული ინვესტიციისთვის სეზონურობის გათვალისწინება გადამწყვეტია
Galt & Taggart-ის 2026 წლის მესამე კვარტლის მონაცემები საქართველოს სასტუმროების ბაზარზე გაუმჯობესებულ საოპერაციო ტენდენციებზე მიუთითებს. თბილისში იზრდება სასტუმროების დატვირთულობა, ბათუმში კი უფრო სწრაფი ტემპით მატულობს ნომრების საშუალო დღიური ფასი.
ამასთან, ბაზრის რეგიონული კონცენტრაცია და ბათუმის მკვეთრად გამოხატული სეზონურობა აჩვენებს, რომ სასტუმროების სექტორში საინვესტიციო გადაწყვეტილებები, მხოლოდ მაღალი სეზონის მაჩვენებლების საფუძველზე არ უნდა მიიღებოდეს.
ამ თვალსაზრისით, ბათუმის შემთხვევაში, სამომავლოდ, გადამწყვეტი იქნება ზაფხულის სეზონის მიღმა მოთხოვნის განვითარება და სასტუმროების წლიური დატვირთულობის გაუმჯობესება. თბილისში კი მნიშვნელოვანი იქნება არსებული მოთხოვნის შენარჩუნება და ნომრების ფასების ზრდის მდგრადობა.
საერთო ჯამში, 2026 წლის მესამე კვარტლის შედეგები საქართველოს სასტუმროების ბაზრის პოზიტიურ დინამიკას ადასტურებს. თუმცა, გრძელვადიანი საინვესტიციო წარმატება დამოკიდებული იქნება არამხოლოდ ნომრების ფასის ზრდაზე, არამედ მთელი წლის განმავლობაში სტაბილური მოთხოვნისა და ეფექტიანი საოპერაციო მოდელის უზრუნველყოფაზე.
წყარო: Galt & Taggart — Tourism Market Watch, 3Q26 Overview, 22 ოქტომბერი, 2026 წელი. სასტუმროების დატვირთულობისა და ფასების მაჩვენებლების წყარო: Galt & Taggart, საქართველოს ბანკი. განთავსების ობიექტების მიწოდებისა და რეგიონული განაწილების წყარო: GNTA, Galt & Taggart.
მეთოდოლოგიური შენიშვნა: სასტუმროების დატვირთულობისა და ADR-ის მაჩვენებლები შერჩეულ სასტუმროებს ეხება და არა ქვეყნის ყველა სასტუმროს სრულ სტატისტიკურ ერთობლიობას. განთავსების ობიექტების ნომრების რეგიონული განაწილება უფრო ფართო კატეგორიას მოიცავს. 2025 წლის მიწოდების მაჩვენებელი შეფასებითია.