





 China Eastern Airlines შანხაი–თბილისის რეისების სიხშირეს გაზრდის - 2027 წლიდან ფრენების რაოდენობა კვირაში ხუთამდე გაიზრდება
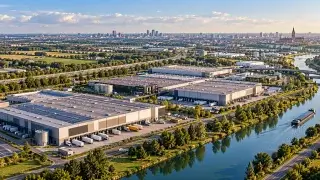 Склады Бельгии привлекли €537 млн инвестиций
 Мадрид построит «Город здоровья» за 1 млрд евро
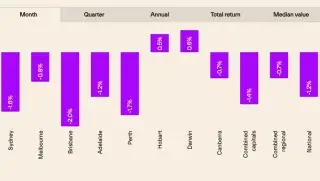 Недвижимость Австралии: самый быстрый спад за 40 лет
 Покупка земли в Аргентине: ограничения для иностранцев
 Албания ограничила строительство курортного жилья
Гостиничный рынок Грузии: в Батуми растут цены на номера, в Тбилиси — загрузка

Гостиничный рынок Грузии в третьем квартале 2026 года характеризовался улучшением показателей. Согласно исследованию Galt & Taggart Tourism Market Watch - 3Q26 Overview, в период с июля по сентябрь как в Тбилиси, так и в Батуми выросли загрузка отелей и средняя посуточная стоимость номера. Однако темпы роста и динамика рынка в двух основных туристических центрах различались. В частности, в Батуми рост цен оказался более интенсивным, а в Тбилиси было зафиксировано улучшение показателей загрузки.
Эти данные указывают на то, что восстановление спроса в гостиничном секторе сопровождается и ростом средней стоимости услуг. Однако при оценке инвестиционной привлекательности рынка необходимо учитывать сезонность и региональные различия.
Предложение объектов размещения растет, а рынок сконцентрирован в двух главных центрах
Количество номеров в объектах размещения Грузии за последние годы значительно увеличилось. По данным Galt & Taggart, в 2018 году в стране насчитывалось около 33.2 тыс. номеров, в 2023 году показатель достиг 50.1 тыс., а в 2024 году составил 51.2 тыс. Что касается 2025 года, общее число номеров в объектах размещения Грузии достигло 52.5 тыс., что превышает показатель 2018 года примерно на 58%, а уровень 2024 года — на 2.5%.
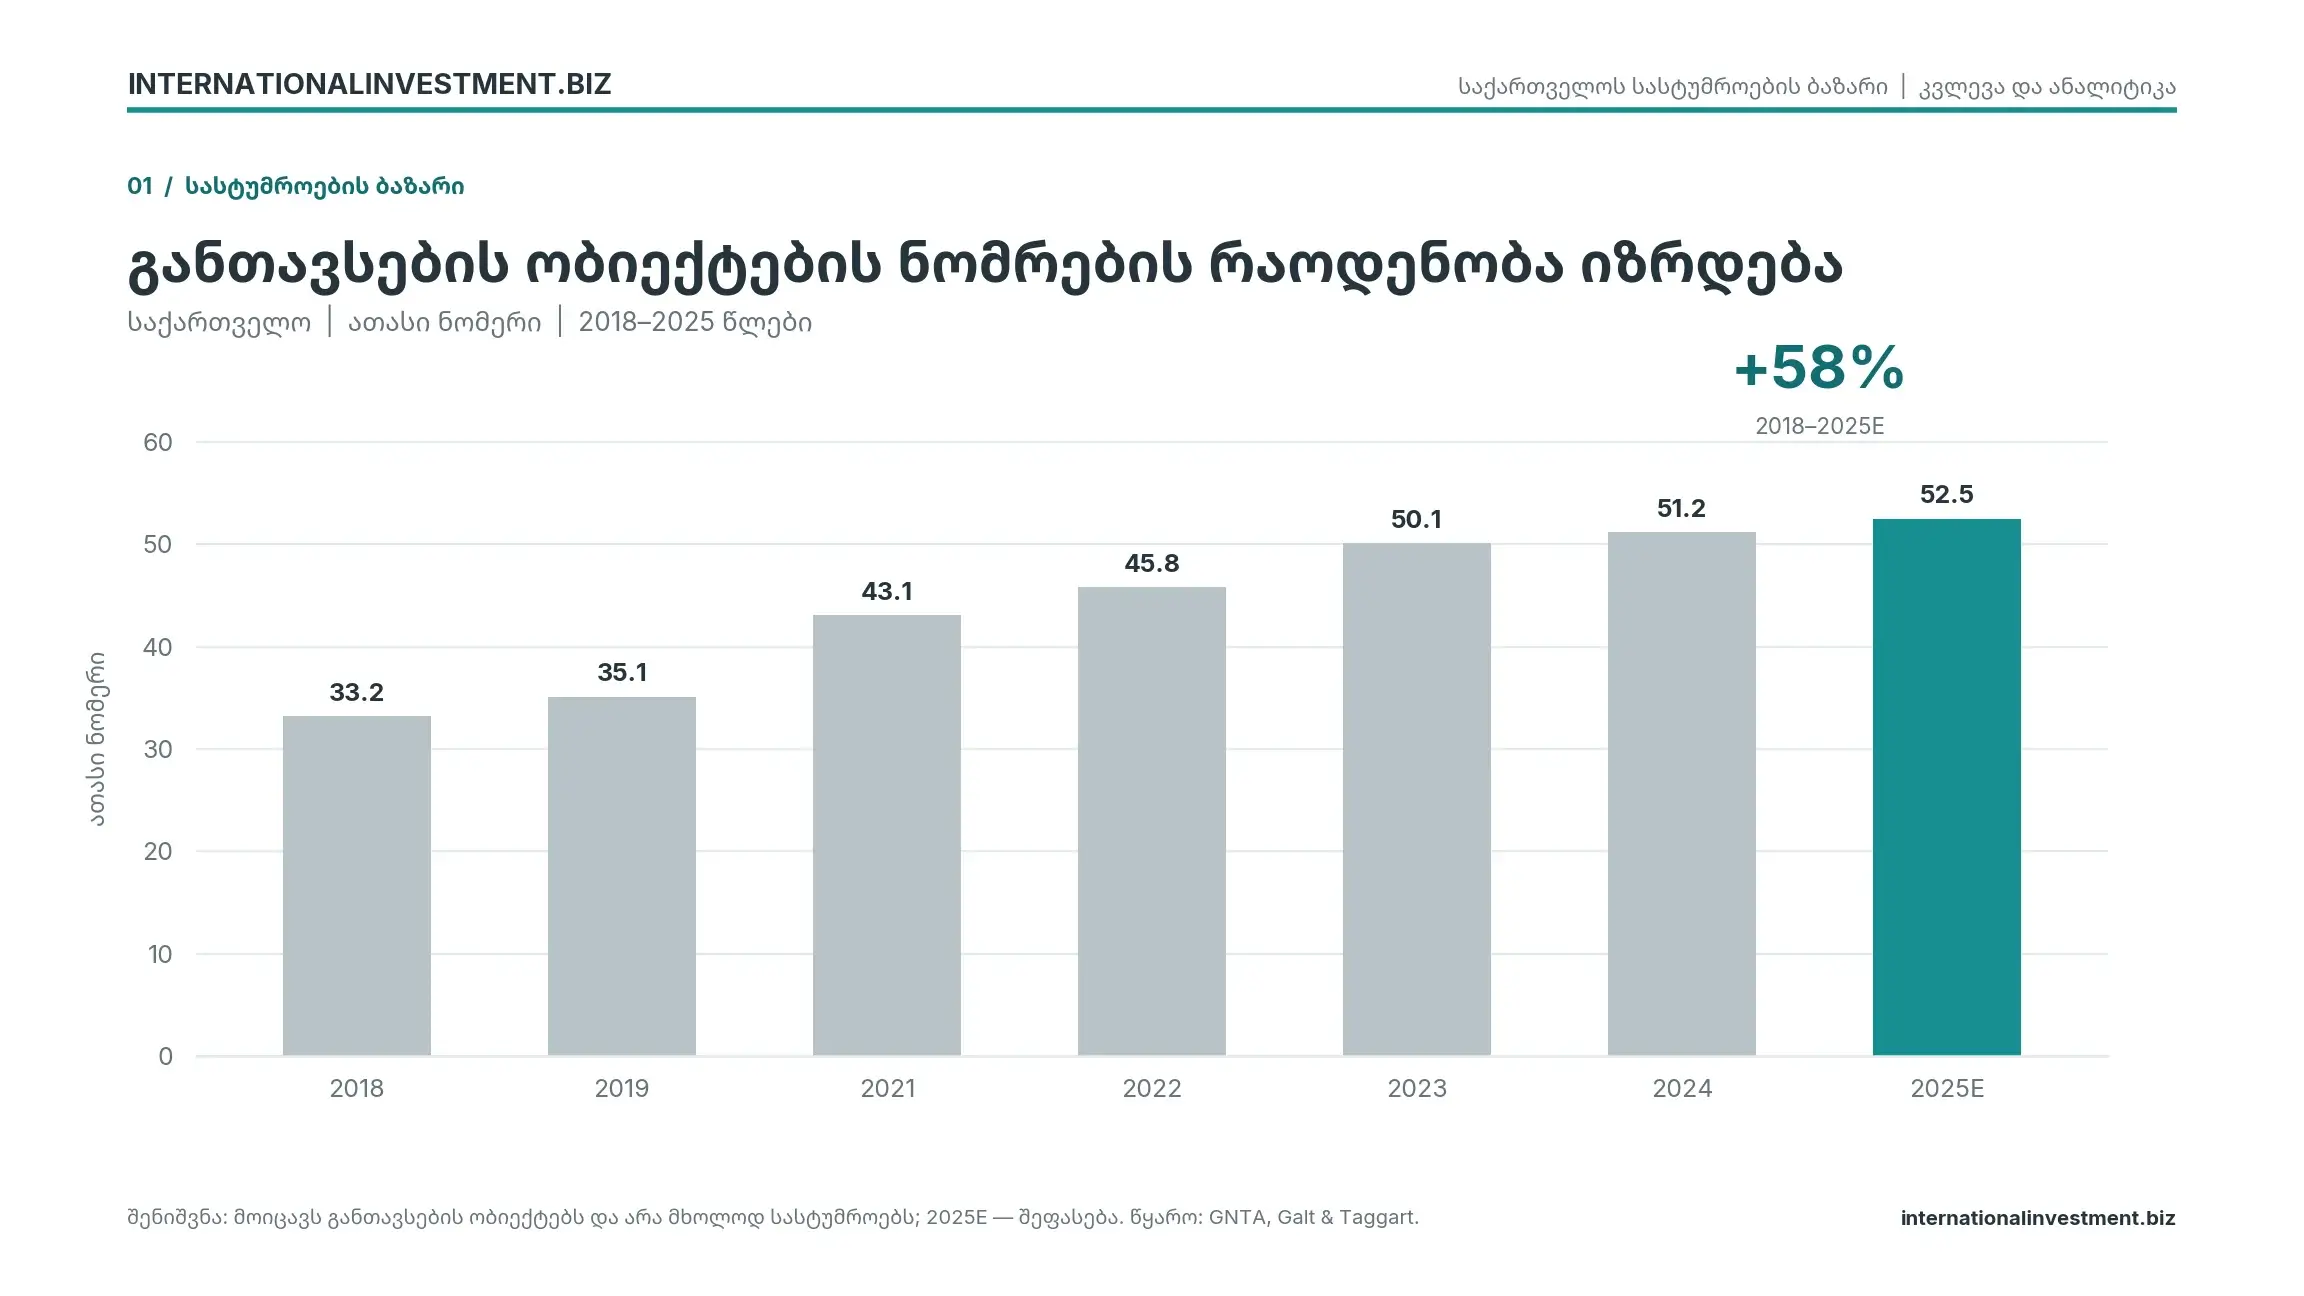
Региональное распределение предложения показывает, что значительная часть рынка сосредоточена в двух ключевых центрах. По оценкам на 2025 год, 29.6% номерного фонда объектов размещения приходилось на Аджарию и столько же — на Тбилиси. Соответственно, в этих двух регионах сконцентрировано 59.2% всех номеров страны.
Что касается остальных регионов, их доля относительно невелика: на Самцхе-Джавахети приходится 7.5%, на Кахети — 7%, на Имерети — 6.7%, а на прочие регионы суммарно — 19.6%.
Данная структура свидетельствует о том, что основные мощности сектора размещения Грузии по-прежнему сосредоточены в столице и Аджарии. При этом равные доли Тбилиси и Аджарии подчеркивают важность обоих этих центров — туристического и делового.
Следует также учитывать, что данные по предложению относятся ко всей категории объектов размещения в целом и их не стоит рассматривать исключительно как номерной фонд классических отелей.
Батуми лидирует по росту цен, а Тбилиси демонстрирует улучшение загрузки
Одной из главных тенденций третьего квартала 2026 года стал одновременный рост загрузки отелей и средней посуточной цены номера.
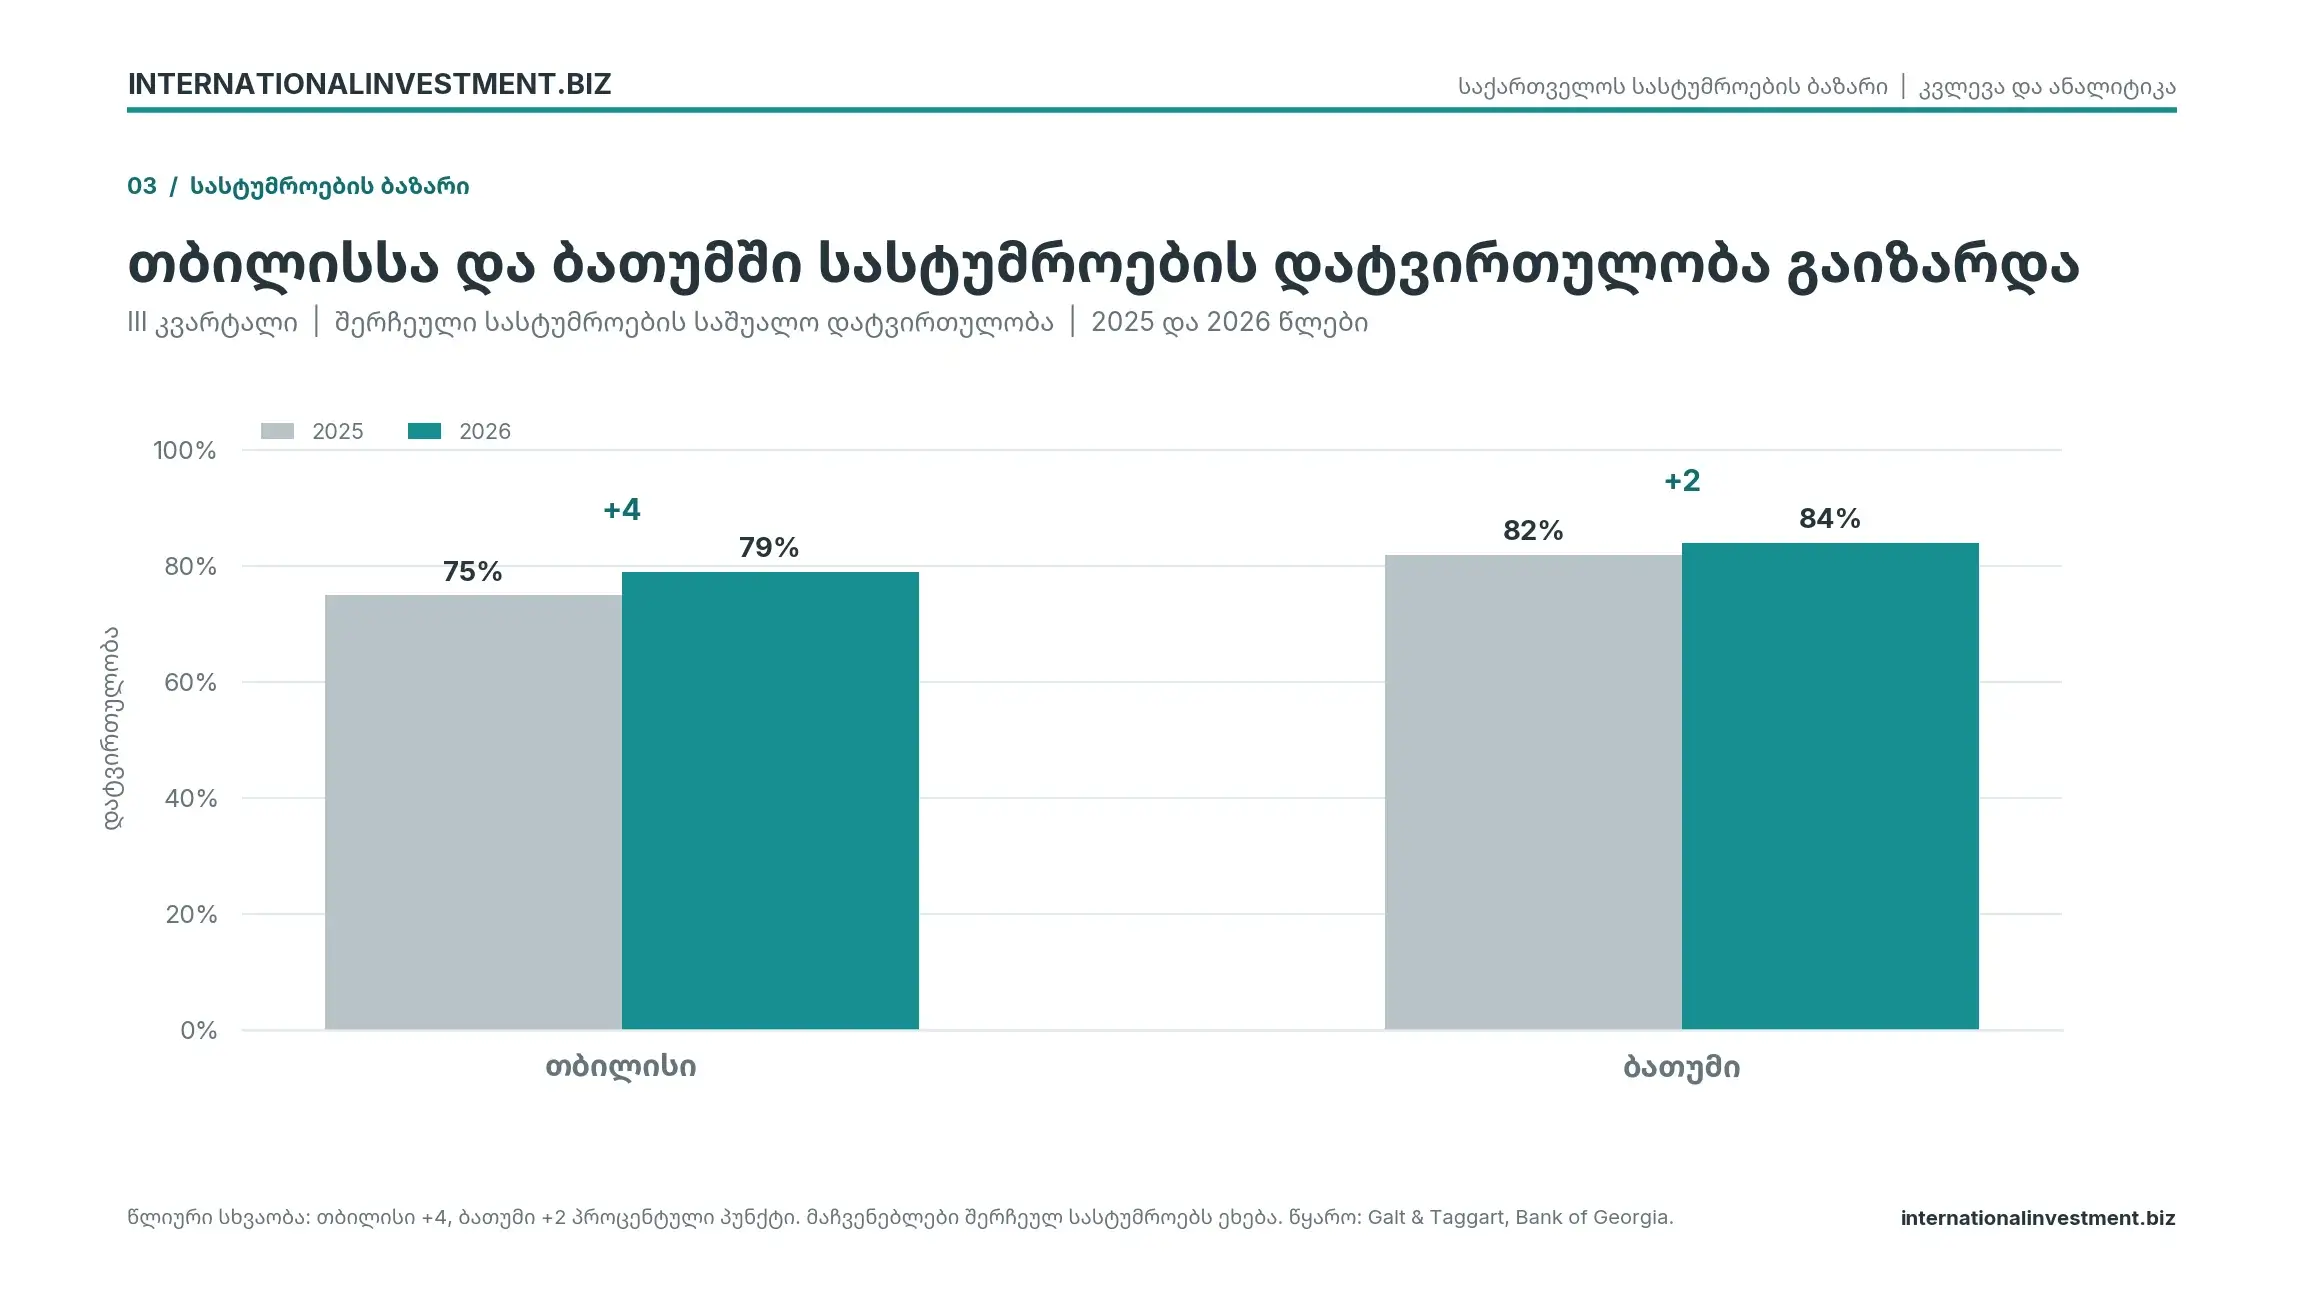
В частности, в третьем квартале средняя загрузка выборки отелей в Тбилиси составила 79%, тогда как за аналогичный период 2025 года этот показатель составлял 75%. Соответственно, загрузка в годовом выражении выросла на 4 процентных пункта.
В тот же период средняя посуточная стоимость номера (ADR — Average Daily Rate) составила 94 доллара США против 87 долларов в третьем квартале предыдущего года. Таким образом, рост составил около 8%.
Что касается Батуми, загрузка отелей в третьем квартале составила 84%, что на 2 процентных пункта превышает прошлогодний показатель в 82%.
При этом средняя посуточная стоимость номера (ADR — Average Daily Rate) достигла 135 долларов, в то время как за аналогичный период 2025 года она составляла 119 долларов. В итоге средняя суточная цена номера в годовом исчислении выросла примерно на 13.4%.
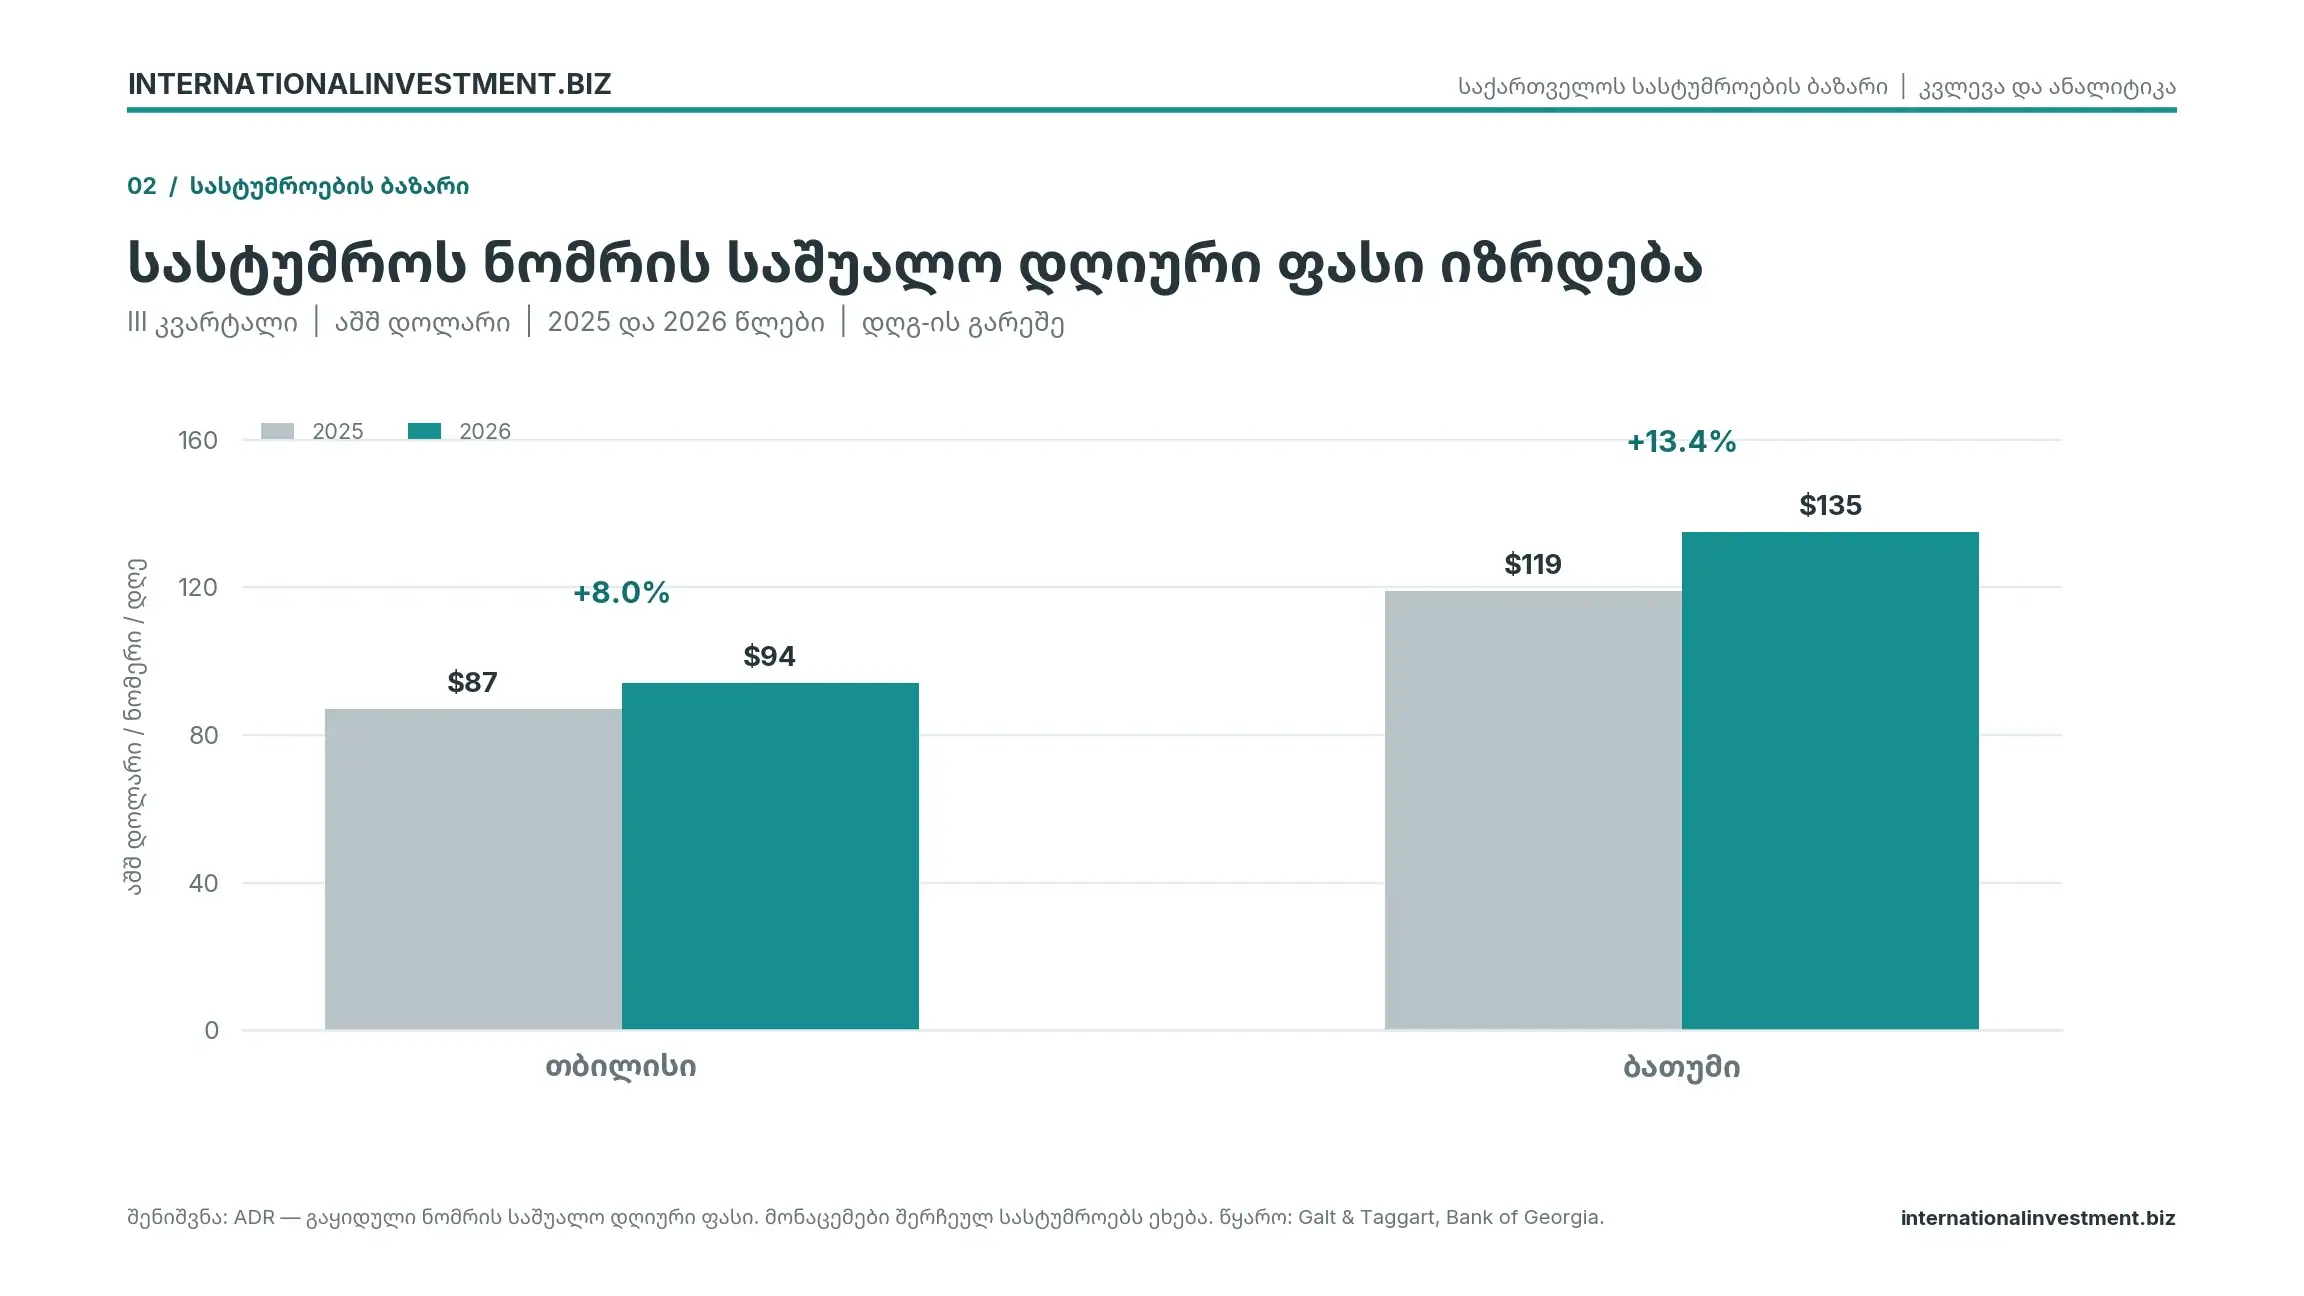
Таким образом, темп роста цен в Батуми опередил тбилисский показатель примерно на 5.4 процентных пункта. Кроме того, средняя суточная цена в батумских отелях превышала показатель Тбилиси на 41 доллар, или примерно на 43.6%.
Это различие не ограничивается лишь абсолютным уровнем цен. В Батуми также зафиксирована более высокая загрузка, что говорит о сравнительно сильных сезонных позициях приморского гостиничного рынка в третьем квартале.
Здесь также важно отметить, что показатели ADR в отчете представлены без учета НДС.
Сезонность — главный вызов для гостиничного рынка Батуми
При оценке гостиничного рынка особенно важен анализ сезонности. Ежемесячные данные за 2026 год, представленные Galt & Taggart, показывают, что динамика загрузки отелей в Батуми и Тбилиси существенно различается.
В Батуми загрузка резко возрастает в летний сезон. В частности, по данным на 2026 год, в марте загрузка выборки отелей составляла 25%, в апреле выросла до 44%, в мае — до 62%, а в июне — до 72%.
Что касается последующих месяцев, в июле показатель составил 85%, в августе достиг 90%, однако в сентябре загрузка снизилась до 77%.
Похожая динамика наблюдалась и в ценах на номера. ADR отелей Батуми в августе составил около 149 долларов, а в сентябре снизился до 118 долларов.
Эти данные наглядно демонстрируют, что летний сезон оказывает колоссальное влияние на доходность отелей Батуми. Высокая загрузка и пиковые цены достигаются в самый активный период работы отелей. После же завершения сезона оба показателя идут на спад.
Примечательно, что в Тбилиси сезонная динамика выглядит иначе. В марте 2026 года загрузка отелей составляла 35%, в мае достигла 69%, в июне — 74%, в июле — 78%, в августе — 79%, а в сентябре составила 81%.
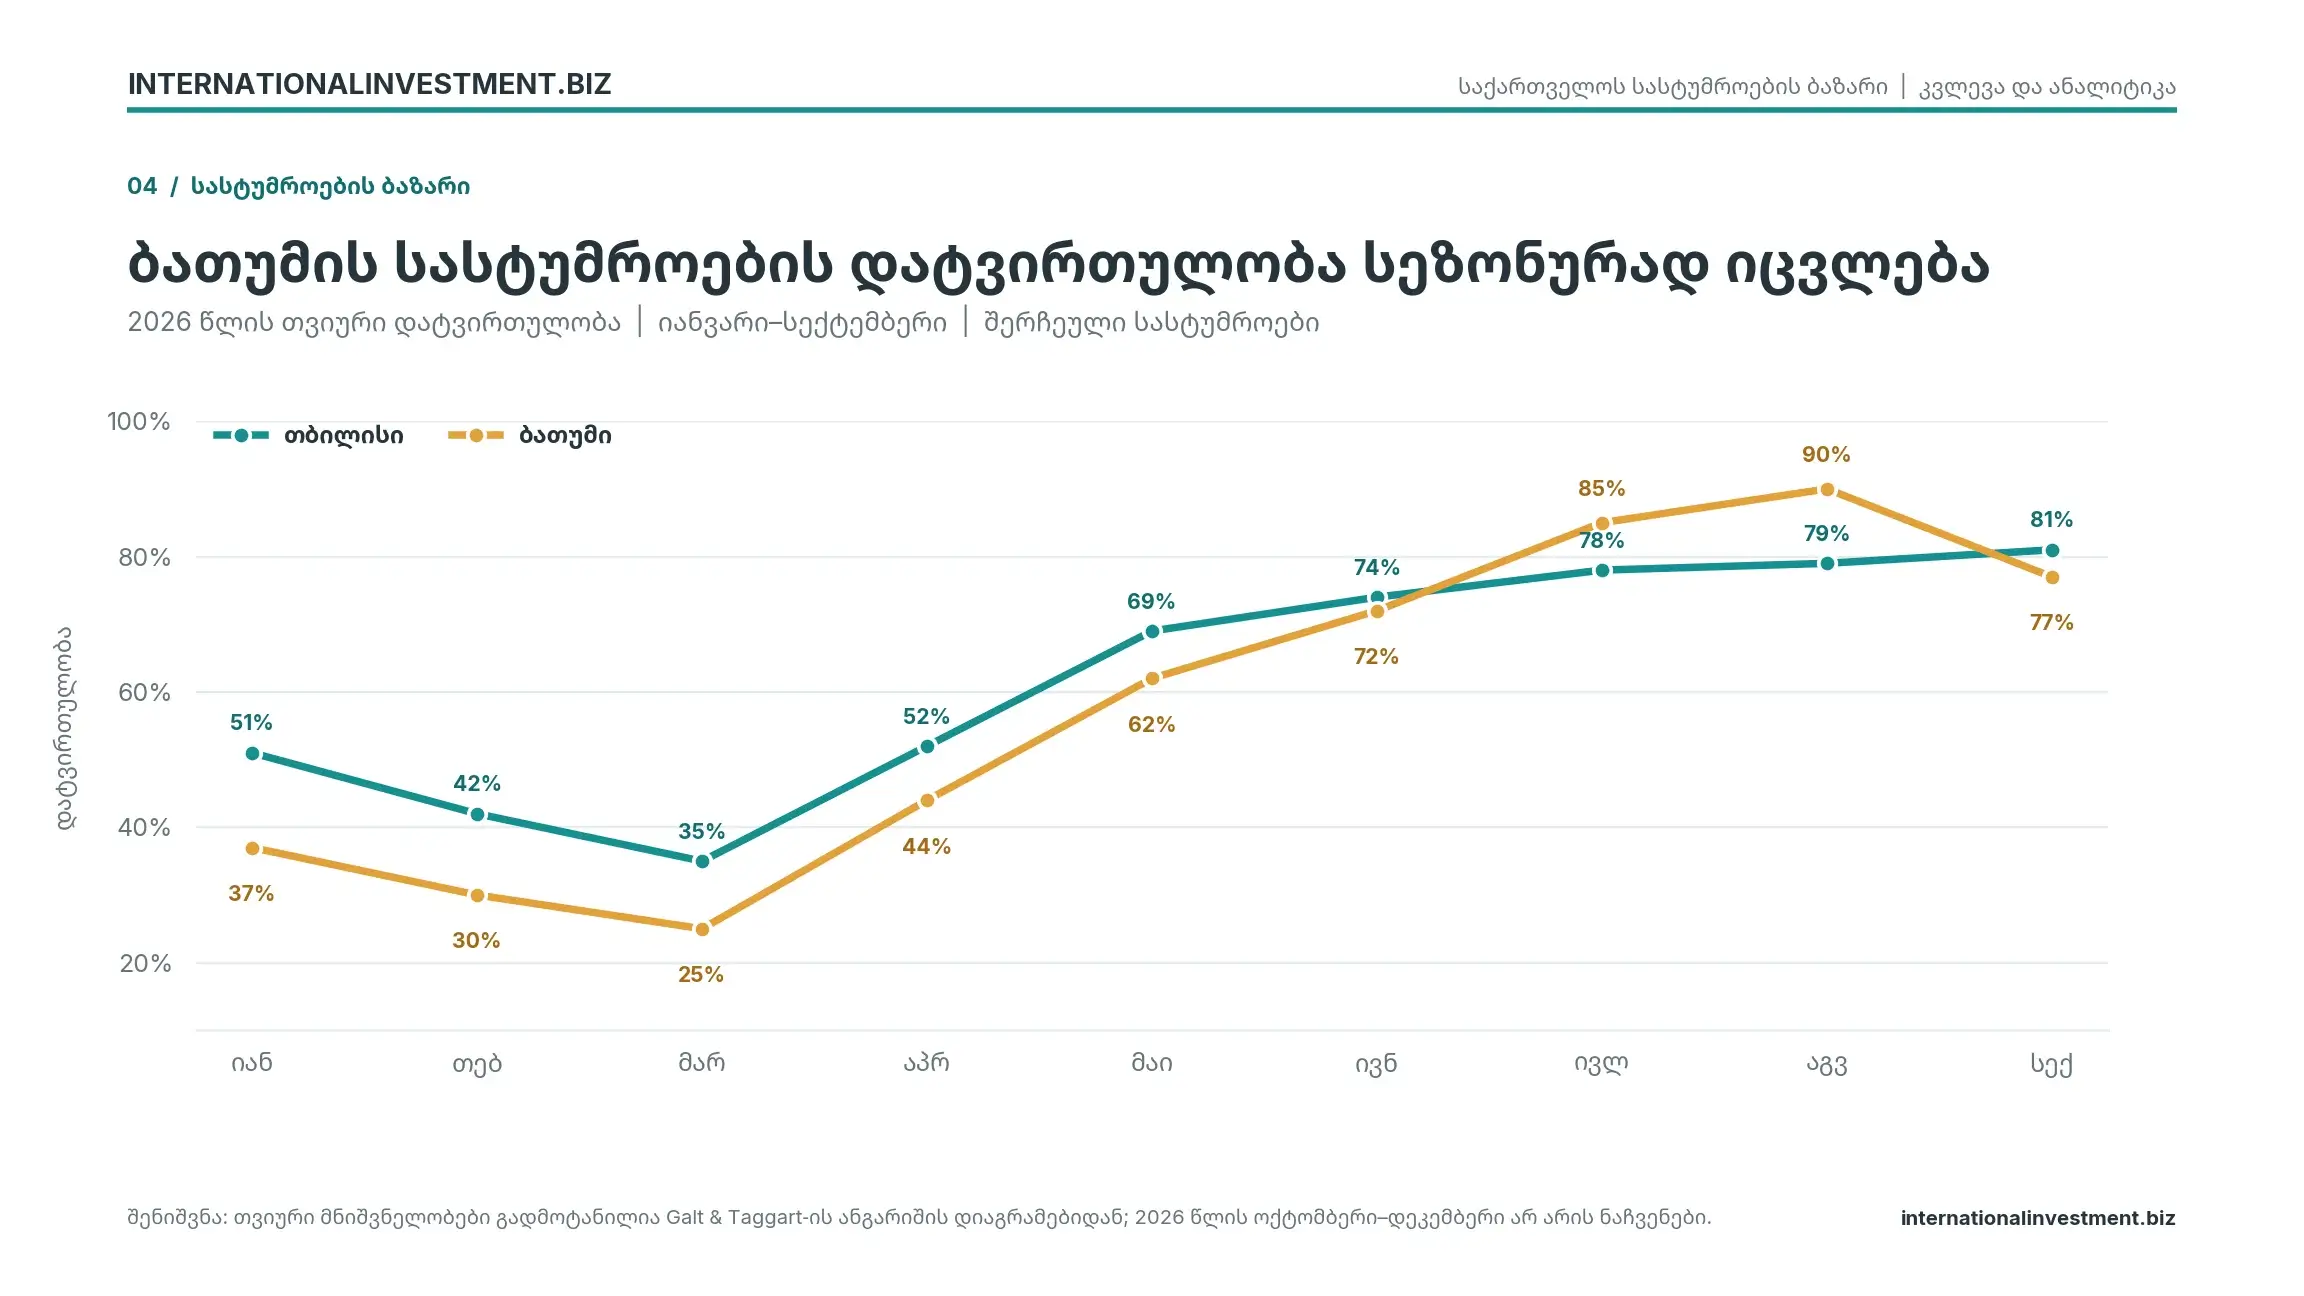
Таким образом, загрузка отелей Тбилиси на протяжении всего лета последовательно росла и сохранила высокий показатель в сентябре. При этом, в отличие от Батуми, к концу третьего квартала резкого сезонного спада зафиксировано не было.
Это различие отражает специфику бизнес-моделей отелей в двух городах: в Батуми существенная часть выручки зависит от интенсивного летнего сезона, тогда как в Тбилиси прослеживается более стабильная динамика загрузки.
Рост цен указывает на повышение доходности отелей
При оценке перспектив гостиничного бизнеса одного показателя загрузки недостаточно. Не менее важна и цена реализации номера, поскольку доходность зависит как от количества проданных номеров, так и от выручки с каждого из них.
В третьем квартале 2026 года в Батуми и Тбилиси улучшились оба показателя, однако с разной скоростью.
В Батуми рост ADR на 13.4% произошел на фоне повышения загрузки на 2 процентных пункта. В Тбилиси же ADR вырос примерно на 8%, а загрузка — на 4 процентных пункта.
Такая комбинация свидетельствует об улучшении операционных показателей гостиничного рынка в обоих городах. Особенного внимания заслуживает Батуми, где темпы роста цен оказались выше.
Однако рост цен не означает автоматического увеличения чистой прибыли отелей аналогичными темпами. На итоговый финансовый результат влияют операционные расходы, оплата труда персонала, коммунальные услуги, маркетинг, техническое обслуживание, стоимость финансирования и другие факторы.
Поэтому совместный рост ADR и загрузки выступает позитивным сигналом для сектора. Однако для принятия инвестиционных решений необходима оценка дополнительных финансовых метрик.
Инвестиционные перспективы: Батуми привлекает высокой сезонной выручкой, Тбилиси — более стабильным спросом
Анализ данных Galt & Taggart показывает, что гостиничные рынки Батуми и Тбилиси предлагают разные инвестиционные возможности и риски.
В случае с Батуми главное преимущество заключается в высокой загрузке и сравнительно высоких ценах на номера в летний сезон. Рост ADR в третьем квартале 2026 года до 135 долларов по сравнению со 119 долларами годом ранее указывает на высокий ценовой потенциал сектора.
Однако этому преимуществу сопутствует существенный сезонный риск. Загрузка на уровне 90% в августе и 77% в сентябре говорит о том, что финансовые результаты отеля могут сильно зависеть от нескольких насыщенных месяцев. Соответственно, при оценке инвестпроекта в Батуми особенно важно реалистично моделировать загрузку в несезон, денежные потоки и операционные издержки.
Что касается Тбилиси, то более равномерная сезонная динамика, 79% загрузки в третьем квартале и ADR в 94 доллара открывают для рынка иные возможности. Для инвесторов может представлять ценность не только результат пикового сезона, но и способность удерживать спрос в разные периоды года.
Одновременный рост загрузки и цен в обоих городах формирует благоприятную среду для отельного сектора. Однако финансовая привлекательность новых гостиничных проектов будет зависеть от их локации, категории, операционной эффективности и грамотной оценки конкурентной среды.
Выводы: рост продолжается, но учет сезонности остается решающим фактором для успешных инвестиций
Данные Galt & Taggart за третий квартал 2026 года указывают на улучшение операционных тенденций на гостиничном рынке Грузии. В Тбилиси растет загрузка отелей, а в Батуми опережающими темпами повышается средняя посуточная цена номера.
В то же время региональная концентрация рынка и ярко выраженная сезонность в Батуми показывают, что инвестиционные решения в гостиничном секторе не должны приниматься исключительно на основе показателей высокого сезона.
В связи с этим для Батуми в будущем ключевую роль сыграет стимулирование спроса вне рамок летнего сезона и повышение среднегодовой загрузки отелей. Для Тбилиси же важно сохранить текущий спрос и обеспечить устойчивость роста цен на номера.
В целом результаты третьего квартала 2026 года подтверждают позитивную динамику гостиничного рынка Грузии. Однако долгосрочный инвестиционный успех будет зависеть не только от роста стоимости номеров, но и от обеспечения стабильного спроса на протяжении всего года и эффективной операционной модели.
Источник: Galt & Taggart — Tourism Market Watch, 3Q26 Overview, 22 октября 2026 года. Источник данных по загрузке отелей и ценам: Galt & Taggart, Банк Грузии. Источник данных по предложению объектов размещения и региональному распределению: GNTA, Galt & Taggart.
Методологическое примечание: показатели загрузки отелей и ADR относятся к выборке отелей, а не ко всей статистической совокупности отелей страны. Региональное распределение номерного фонда объектов размещения включает более широкую категорию. Показатель предложения за 2025 год является оценочным.