





 ההשקעות בנדל״ן בשוודיה צמחו ב-40%
 בינה מלאכותית מתמחרת מלונות, אך רק מעטים סומכים עליה
 שוק המלונאות של גיאורגיה: בבאטומי מחירי החדרים עולים, בטביליסי – התפוסה
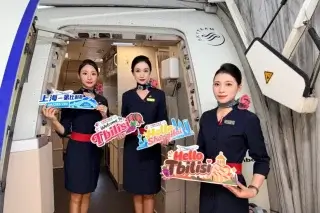 China Eastern Airlines תגדיל את תדירות הטיסות שנגחאי – טביליסי: משנת 2027 לחמש טיסות בשבוע
 המחסנים בבלגיה משכו השקעות בסך €537 מיליון
 מדריד תקים את ״עיר הבריאות״ בעלות של כמיליארד אירו
לסיאול יחסרו חדרי מלון עד שנת 2032
שוק המלונאות של סיאול ישמור על גירעון בהיצע עד סוף העשור, אפילו בתרחיש של צמיחה מתונה בתיירות הנכנסת. בתקופה שבין 2026 ל-2032 צפויה בבירת דרום קוריאה בנייתם של כ-3,900 חדרי מלון בלבד. מלאי החדרים הכולל יגדל בכ-7%, בעוד שמדד הביקוש הזר בתרחיש שמרני יגיע ל-132 נקודות עד שנת 2032 בהשוואה לשנת 2025. מדד ההיצע בתרחיש זה יעמוד על 107. הערכות אלו פורסמו על ידי CBRE Korea ב-9 בנובמבר במחקר על שווי ומיצוב מחדש של נכסי מלונאות.
פחות נכסים חדשים מהמצופה לאור הגידול בתנועת התיירות
CBRE מתבססת על הנחת עבודה של גידול שנתי של 4% במספר הביקורים הבינלאומיים. נתון זה נמוך מהצמיחה השנתית הממוצעת ההיסטורית שעמדה על 7.9% בשנים 2010–2019. במסלול שכזה, הפער בין שינוי הביקוש לבין מספר החדרים נותר מורגש. על פי נתוני המחקר, בין ינואר לספטמבר 2026 צמחה תנועת התיירות הנכנסת ב-21.5% לעומת תשעת החודשים של השנה הקודמת — מהיר משמעותית מהקצב שהוגדר במודל.
הקמת מלונות חדשים אורכת שנים. עיריית סיאול הגדילה את מקדם ניצול השטח המרבי עבור פרויקטים מלונאיים מתאימים עד פי 1.3 מהרמה הקודמת, במסגרת התוכנית לאזורי אירוח תיירותיים ייעודיים. ב-CBRE צופים כי חדרים חדשים במסגרת תוכנית זו יחלו להיכנס לשוק לא לפני שנת 2029. מצב זה מייצר חלון זמנים שבו המלונות הקיימים עשויים ליהנות מיתרון מובהק הודות להיצע מתחרה מוגבל.
בתוך סיאול עצמה המצב משתנה לפי דרגות אירוח ואזורים. מתוך כ-3,900 החדרים החדשים המתוכננים, 44% משתייכים לפלחי Luxury ו-Upper Upscale. רובע Gangnam צפוי לקבל 34% מהחדרים החדשים, בעוד שאזור המרכז יקבל 32%. אזור המרכז מחזיק כיום בכ-39% ממלאי החדרים הפעיל ומרכז נתח ניכר מהוצאות התיירים הזרים על אירוח.
התפוסה קרובה לשיא, חשיבות התעריף הממוצע עולה
בשנת 2025 הגיעה התפוסה הממוצעת במלונות סיאול ל-76%, הנתון הגבוה ביותר מאז שנת 2015. לשם השוואה, CBRE מציינת את רף הייחוס של ניו יורק העומד על 84%. גם אם התפוסה בסיאול הייתה מגיעה לרמה כזו, הגידול במספר החדרים התפוסים היה עומד על כ-8% בלבד. לפיכך, החוקרים מעריכים כי ההשפעה העיקרית של המחסור בהיצע תבוא לידי ביטוי במחיר ללילה, ולא בעלייה בלתי פוסקת באחוזי התפוסה.
עבור פלח ה-Upper Midscale, מדד ה-RevPAR בשנת 2025 הגיע לפי 2.3 מערכו בשנת 2019. RevPAR — הכנסה לחדר זמין — מדד המשקלל את השפעת התעריף והתפוסה יחד. הוא אינו משקף את התמונה המלאה של הוצאות התפעול וההון. ב-CBRE מדגישים כי בתנאי תפוסה גבוהה, גידול נוסף בהכנסות דורש לעיתים קרובות ניהול מחירים מושכל, שדרוג קטגוריית השירותים ומיצוב מחדש של הנכס עצמו.
עבור משקיעים בתחום הנדל״ן המלונאי, קריטי לבחון את המיקום הספציפי ואת הפלח המיועד. בשנת 2019 היה מלאי החדרים ב-Gangnam גבוה ב-8% מזה של התקופה הנסקרת הנוכחית. חלק מהפרויקטים החדשים יפצו על פער זה, אך כניסתם של המלונות לפעילות מתפרסת על פני זמן ממושך.
לוח 1. שוק המלונאות של סיאול: תחזית ונתונים בפועל
|
מדד / Metric |
ערך / Value |
תקופה / Period |
|
מדד ביקוש / Demand |
132 |
2032 תחזית, 2025=100 |
|
מדד חדרים / Supply |
107 |
2032 תחזית, 2025=100 |
|
חדרים חדשים / New rooms |
~3 900 |
2026–2032 |
|
Luxury + Upper Upscale |
44% |
נתח צבר (pipeline) |
|
תפוסה / Occupancy |
76% |
בפועל, 2025 |
|
Cap rate / תשואת מלונאות |
~6.9% → ~5.1% |
2024 → 2026, CBRE |
מקור: CBRE Korea, 9 בנובמבר 2026; מדדי שנת 2032 הם תחזית מודל עם שנת בסיס 2025=100.
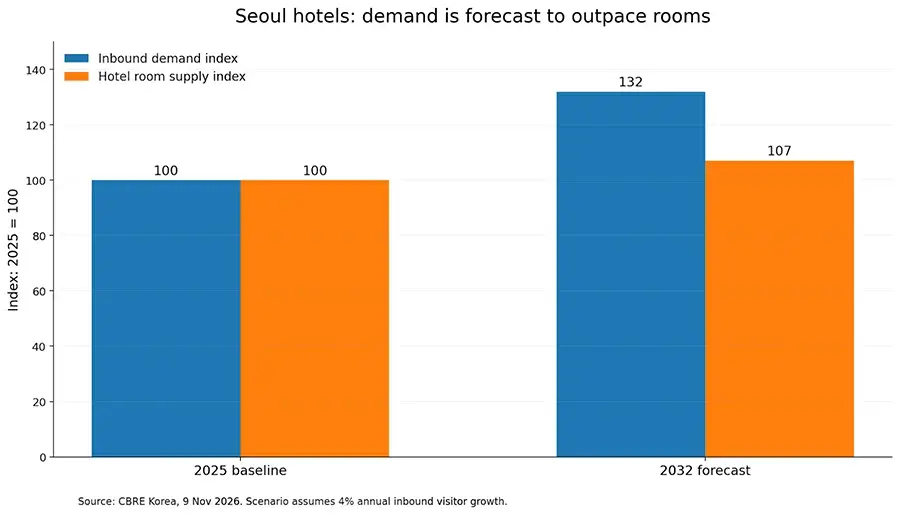
תרשים 1. היצע וביקוש לחדרי מלון בסיאול עד שנת 2032: תרחיש CBRE, שנת בסיס 2025=100.
עלות ההון ושחיקת תשואות העסקאות
הערכת הסיכון של נכסי מלונאות עוברת שינוי. שיעורי ההיוון (Cap rate) בסיאול, לפי הערכת CBRE, ירדו מכ-6.9% בשנת 2024 לכ-5.1% בשנת 2026. במקביל, התשואה על איגרות חוב בנקאיות לשלוש שנים עלתה מ-2.68% ל-4.40% תוך שנה אחת. שיעורים אלה מתייחסים למדדים פיננסיים שונים: שיעור ה-Cap rate מודד את היחס בין ההכנסה התפעולית של הנכס לשווי השוק שלו, בעוד שריבית איגרות החוב הבנקאיות משקפת את מחיר הכסף.
ירידה בשיעור ה-Cap rate עשויה להעלות את שווים המוערך של נכסים יציבים. עם זאת, השקעות חדשות חייבות להביא בחשבון את עלות המימון ואת הוצאות שדרוג המלונות. בעת מימון באמצעות אשראי, הבעלים משרת את החוב לבנק מתוך תזרים המזומנים שמייצר הנכס. סוג ההסכם מול חברת הניהול קובע איזה חלק מתנודות הביקוש וההוצאות נופל על כתפיו של בעל הנכס.
מיתוג מחדש כעבודה עם המלאי הקיים
אחת הדוגמאות שמציגה CBRE היא מלון voco Seoul Myeongdong. הנכס נרכש תמורת 228.2 מיליארד וון לאחר תקופה שבה עמד סגור, ולאחר מכן שופץ והושק מחדש תחת המותג voco של קבוצת IHG. ביוני 2026 הוא נמכר ב-368.6 מיליארד וון. המחיר לחדר עלה מכ-400 מיליון וון לכ-640 מיליון וון, כלומר זינוק של כ-60%. החוקרים מדגישים את תרומתה של ירידת ה-Cap rate בשוק לעליית הערך, לצד ההשבחה הפיזית של הנכס. מקרה בוחן זה מתאר עסקה בודדת ואת נסיבותיה הייחודיות.
ב-CBRE משווים את הכלכלה של ניהול באמצעות הסכם ניהול מלונאי (management agreement) לעומת זכיינות (franchise). במודל של מלון Upscale, עם שולי רווח תפעולי גולמי של 35% ונתח הכנסות מחדרים של כ-40%, מפעיל בהסכם ניהול עשוי לקבל שווה ערך ל-5%–7% מכלל ההכנסות, ואילו מותג במסגרת זכיינות עשוי להסתפק ב-3%–5%. עבור הבעלים, מבנים אלו מניבים תוצאות שונות ברווח הנותר לאחר הוצאות ועמלות. הרווחיות המדויקת תלויה בתנאי החוזה ובתקציב התפעולי בפועל.
מה צופן העתיד לשוק של סיאול
להערכת CBRE, עד שנת 2027 ישחקו התעריפים את התפקיד המרכזי בעליית השווי וההכנסות של המלונות, עקב ההיצע המוגבל. לשנים 2028–2029 בוחנים האנליסטים אפשרות לשערוך נכסים בתנאי מימון נגישים יותר. החל משנת 2030, מסירה רחבה יותר של פרויקטים חדשים עשויה להעמיק את הפער בין מיזמים מצליחים לחלשים. גורם נוסף שיש לקחת בחשבון הוא הסיום המתוכנן של משטר הפטור מאשרות עבור קבוצות תיירים מאורגנות מסין היבשתית ב-31 בדצמבר 2026.
השוק בסיאול רכש מאפיינים של פלח השקעות בוגר: תפוסה גבוהה, צבר פרויקטים (pipeline) מוגבל, תחרות מותגים ורגישות של עלות ההון לשיעורי הריבית. ההחלטות המבטיחות ביותר קשורות כעת בבחירת המבנה הספציפי, בהיקף ההוצאות על שיפוצו ובמודל הניהול שייבחר.
קבלו ייעוץ בנושא השקעות נדל״ן ממומחי International Investment
FAQ
כמה חדרי מלון ייבנו בסיאול עד שנת 2032? CBRE מעריכה את תוספת הבנייה המתוכננת בכ-3,900 חדרים בשנים 2026–2032.
מהי תחזית הביקוש? בתרחיש של גידול שנתי של 4% בתיירות הנכנסת, מדד הביקוש עד 2032 עשוי להגיע ל-132 לעומת מדד היצע חדרים של 107, על בסיס 2025=100.
מהו שיעור התפוסה במלונות בסיאול? CBRE מדווחת על תפוסה של 76% בסיכום שנת 2025.
האם מותג בינלאומי יעלה את התשואה של כל מלון? ההשפעה תלויה בעלויות המיתוג מחדש, בביקוש המקומי, בתנאי הניהול ובמחיר הרכישה.