





 Инвестиции в недвижимость Швеции выросли на 40%
 ИИ считает цены отелей, но доверяют ему немногие
 Гостиничный рынок Грузии: в Батуми растут цены на номера, в Тбилиси — загрузка
 China Eastern Airlines შანხაი–თბილისის რეისების სიხშირეს გაზრდის - 2027 წლიდან ფრენების რაოდენობა კვირაში ხუთამდე გაიზრდება
 Склады Бельгии привлекли €537 млн инвестиций
 Мадрид построит «Город здоровья» за 1 млрд евро
Сеулу не хватит гостиничных номеров до 2032 года
Гостиничный рынок Сеула сохранит дефицит предложения до конца десятилетия даже при умеренном росте въездного туризма. В период 2026–2032 годов в столице Южной Кореи ожидается строительство около 3 900 гостиничных номеров. Совокупный фонд увеличится примерно на 7%, тогда как индекс иностранного спроса при консервативном сценарии достигнет 132 пунктов к 2032 году по сравнению с 2025-м. Индекс предложения в таком сценарии составит 107. Эти оценки CBRE Korea опубликовала 9 ноября в исследовании о стоимости и перепозиционировании гостиничных активов.
Новых объектов меньше, чем предполагает рост турпотока
CBRE использует предпосылку роста иностранных посещений на 4% ежегодно. Это ниже исторического среднегодового роста 7,9% за 2010–2019 годы. При такой траектории разница между изменением спроса и количеством номеров остаётся заметной. По данным исследования, за январь–сентябрь 2026 года въездной поток туристов вырос на 21,5% относительно девяти месяцев прошлого года — значительно быстрее заложенного в модель темпа.
Строительство новых гостиниц занимает годы. Власти Сеула увеличили предельный коэффициент использования площади для подходящих гостиничных проектов до 1,3 прежнего уровня в рамках программы специализированных туристических районов размещения. CBRE ожидает, что новые номера по этой программе начнут выходить на рынок не ранее 2029 года. Это создаёт временной промежуток, в течение которого существующие гостиницы могут получать преимущество благодаря ограниченному конкурентному предложению.
Внутри Сеула ситуация различается по классам и районам. Из примерно 3 900 запланированных новых номеров 44% приходятся на сегменты Luxury и Upper Upscale. Район Gangnam должен получить 34% новых номеров, а центральная зона — 32%. Последняя сейчас располагает примерно 39% действующего номерного фонда и концентрирует значительную часть иностранных гостиничных расходов.
Загрузка близка к пределу, растёт значение среднего тарифа
В 2025 году средняя загрузка гостиниц Сеула достигла 76%, максимального значения с 2015 года. Для сравнения CBRE приводит ориентир Нью-Йорка 84%. Даже при росте сеульской загрузки до такого уровня прирост занятых номеров составил бы около 8%. Поэтому исследователи ожидают, что основной эффект дефицита предложения проявится в цене проданной ночи, а не в бесконечном росте процента занятых номеров.
Для Upper Midscale RevPAR в 2025 году достиг 2,3 величины 2019-го. RevPAR — выручка на доступный номер; показатель объединяет влияние тарифа и загрузки. Он не включает полной картины операционных и капитальных расходов. CBRE обращает внимание, что при высокой загрузке дополнительный рост выручки часто требует грамотного управления ценой, изменения категории услуг и позиционирования самого актива.
Инвесторам в гостиничную недвижимость важно оценивать конкретное местоположение и сегмент. В 2019 году номерной фонд Gangnam был на 8% больше, чем в текущем исследуемом периоде. Часть новых проектов компенсирует этот дефицит, но выход гостиниц на рынок растянут по времени.
ТАБЛИЦА 1. Гостиничный рынок Сеула: прогноз и фактические показатели
|
Показатель / Metric |
Значение / Value |
Период / Period |
|
Индекс спроса / Demand |
132 |
2032 прогноз, 2025=100 |
|
Индекс номеров / Supply |
107 |
2032 прогноз, 2025=100 |
|
Новые номера / New rooms |
~3 900 |
2026–2032 |
|
Luxury + Upper Upscale |
44% |
доля pipeline |
|
Загрузка / Occupancy |
76% |
факт, 2025 |
|
Cap rate / Hotel yield |
~6.9% → ~5.1% |
2024 → 2026, CBRE |
Источник: CBRE Korea, 9 ноября 2026 года; индексы 2032 года — модельный прогноз с базой 2025=100.
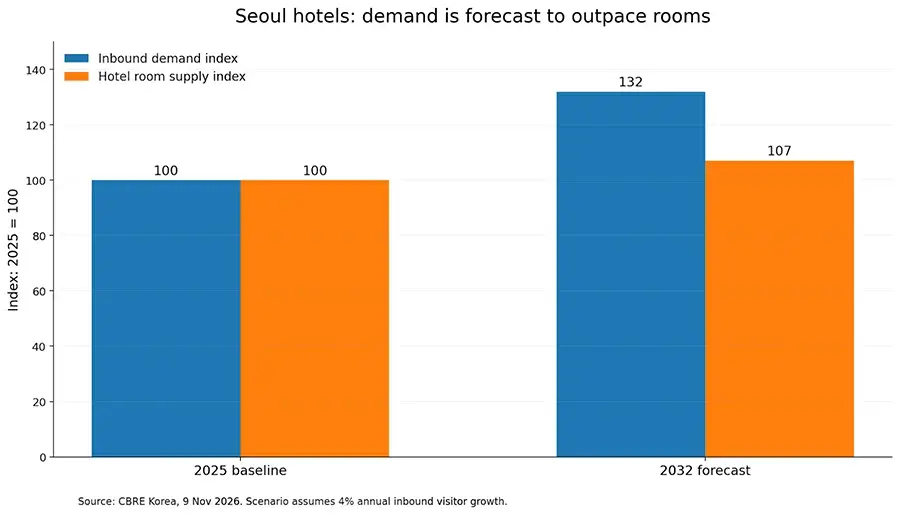
ГРАФИК 1. Спрос и предложение гостиничных номеров в Сеуле к 2032 году: сценарий CBRE, база 2025=100.
Стоимость капитала и сжатие доходности сделок
У гостиничных активов меняется оценка риска. Капитализационные ставки Сеула, по оценке CBRE, снизились примерно с 6,9% в 2024 году до 5,1% в 2026-м. Одновременно доходность трёхлетних банковских облигаций выросла с 2,68% до 4,40% за год. Эти ставки относятся к разным финансовым показателям: cap rate оценивает соотношение операционного дохода объекта и его рыночной стоимости, банковская облигационная ставка характеризует стоимость денег.
Сокращение cap rate может повышать оценочную стоимость стабильных активов. Однако новые инвестиции должны учитывать цену финансирования и расходы на обновление гостиниц. При кредитном финансировании собственник рассчитывается с банком из денежного потока объекта. Тип договора с управляющим определяет, какую часть колебаний спроса и расходов берёт на себя владелец.
Ребрендинг как работа с существующим фондом
Один из примеров CBRE — гостиница voco Seoul Myeongdong. Объект был куплен за 228,2 млрд вон после периода закрытия, затем реконструирован и перезапущен под брендом voco группы IHG. В июне 2026 года его продали за 368,6 млрд вон. Цена на номер выросла примерно с 400 млн до 640 млн вон, или приблизительно на 60%. Исследователи подчёркивают вклад рыночного снижения cap rate в увеличение стоимости наряду с изменениями объекта. Этот кейс описывает отдельную сделку и её обстоятельства.
CBRE сравнивает экономику управления по договору гостиничного менеджмента и по франшизе. В моделируемом Upscale-отеле при марже валовой операционной прибыли 35% и доле номерной выручки около 40% оператору по management agreement может доставаться эквивалент 5–7% совокупной выручки, а бренду по франшизе — 3–5%. Для владельца эти разные структуры дают разные остаточные показатели после расходов и комиссий. Конкретная рентабельность зависит от договора и фактического операционного бюджета.
Что дальше с рынком Сеула
По оценке CBRE, до 2027 года главную роль в росте стоимости и выручки отелей будут играть тарифы при ограниченном предложении. На 2028–2029 годы аналитики рассматривают возможность переоценки активов при более доступном финансировании. С 2030 года более крупный ввод новых объектов может усилить разницу между удачными и слабыми проектами. Отдельным фактором остаётся запланированное завершение режима безвизового въезда для организованных туристических групп из материкового Китая 31 декабря 2026 года.
У рынка Сеула появились характеристики зрелого инвестиционного сегмента: высокая загрузка, ограниченный pipeline, конкуренция брендов и чувствительность стоимости капитала к ставкам. Наиболее перспективные решения теперь связаны с выбором конкретного здания, расходами на его реконструкцию и моделью управления.
Получите консультацию об инвестициях в недвижимость у экспертов International Investment
FAQ
Сколько гостиничных номеров построят в Сеуле до 2032 года? CBRE оценивает плановый ввод примерно в 3 900 номеров за 2026–2032 годы.
Каков прогноз спроса? При сценарии роста въездных посещений на 4% ежегодно индекс спроса к 2032 году может составить 132 при индексе номерного фонда 107, база 2025=100.
Какая загрузка отелей в Сеуле? CBRE указывает 76% по итогам 2025 года.
Повысит ли международный бренд доходность любого отеля? Эффект зависит от расходов на ребрендинг, спроса, условий управления и цены покупки.