







 Accor רוכשת את מניות Ennismore תמורת €1,6 מיליארד
 הזנה מלאכותית של חוף השדרה החדשה בבתומי: מכרז חדש ב-2.5 מיליון לארי ואתגר ארוך טווח להגנת החוף
 מחירי הדיור במרכז לונדון צנחו ב-7,2%
 Swissôtel Kobuleti Beach Resort — השקעות בהיקף $300 מיליון בכותובילי
 גאורגיה מתכננת לסלול 600 ק״מ של כבישים מהירים תוך 5–7 שנים: האם העסקים המקומיים ערוכים לפרויקטי ענק?
 IBTM World Barcelona 2026: גאורגיה בתערוכה הבינלאומית לתיירות עסקית
סוף ראלי המחירים: שוק הדיור בהולנד מתקרר
ריביות משכנתא גבוהות, שחיקת נגישות הדיור ואי־ודאות גיאופוליטית גוברת משנות את המצב בשוק הנדל״ן של הולנד. אנליסטים ב־RaboResearch צופים התייצבות מחירים, ירידה במספר העסקאות והתקררות נוספת בפעילות הרוכשים.
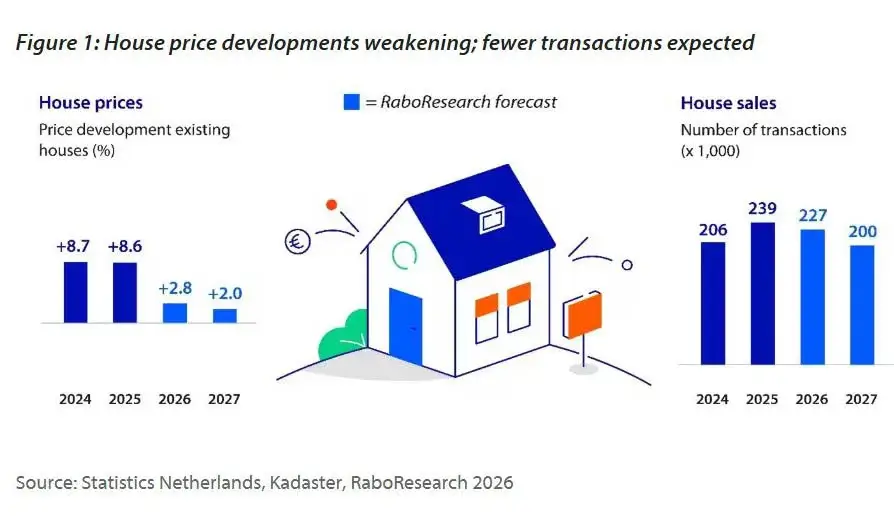
עליית מחירי הדיור בהולנד
מגמת האטה כללית
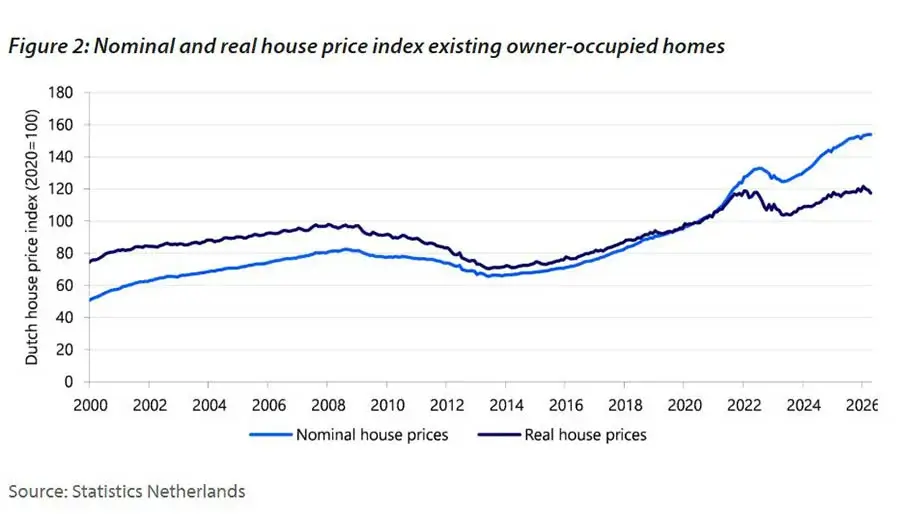
שוק הדיור בהולנד מאבד תנופה. לאחר מספר שנים של עליות חדות, המחירים כמעט שאינם עולים עוד, ופעילות הרוכשים החלה להיחלש. באפריל מחירי הדיור הקיים נותרו ללא שינוי בהשוואה למרץ, והעלייה השנתית עמדה על 4.3%. מדובר בנתון נמוך משמעותית מרמת השיא של נובמבר 2024, אז נרשמה עלייה של 11.9% בחישוב שנתי. בהתחשב באינפלציה, העלייה הייתה מתונה אף יותר: במונחים ריאליים עלה ערך הדיור במהלך השנה ב־1.8% בלבד, וחזר למעשה לרמות של תחילת משבר האנרגיה.
על פי תחזית RaboResearch, לאורך שנת 2026 המחירים יישארו בקירוב ברמתם הנוכחית. עם זאת, הממוצע השנתי יעמוד עדיין על 2.8% בזכות הרמה הגבוהה שנקבעה עוד בשנת 2025. בשנת 2027 צופים האנליסטים עלייה מתונה יותר של כ־2%.
המצב במחוזות השונים
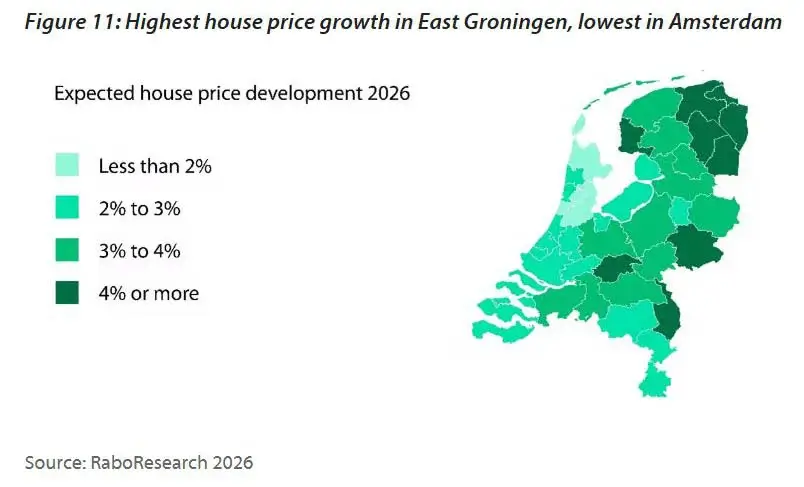
הדינמיקה החלשה ביותר נרשמת באמסטרדם רבתי ובסביבתה. ברבעון הראשון התייקרו הדירות מיד שנייה באזור זה ב־2.4% בלבד בחישוב שנתי — בקירוב לקצב האינפלציה. במונחים ריאליים המחירים כמעט ולא זזו. תמונה דומה נרשמת גם במספר מחוזות סמוכים.
תמונה הפוכה מתגלה במזרח המדינה. מחוז כרונינגן המזרחי מוביל את הטבלה, עם עליית מחירים של 9% ברבעון הראשון. קצבי צמיחה גבוהים נשמרים שם כבר מספר שנים. במקביל, מחוזות שהיו בעבר בין המובילים מאבדים בהדרגה מומנטום: באוטרכט ירד קצב עליית המחירים השנתי מ־13% ל־4.7%, ובפלבולנד ל־3.7%.
סיבות ותחזיות
ב־RaboResearch קושרים את הפערים הללו בעיקר להיקף ההיצע. בערים הגדולות מגיעות לשוק יותר דירות שהושכרו בעבר, מה שבולם את עליית המחירים. באזורים פחות עירוניים תוספת היצע זו קטנה בהרבה, ולכן המחסור בדיור נותר חריף יותר.
לפי תחזית המומחים, בשנת 2026 שיעורי הצמיחה הגבוהים ביותר יישמרו במזרח כרונינגן — כ־6%. העלייה המינימלית צפויה באמסטרדם ובאזור הארלם — כ־1% בלבד. לצד זאת, כבר בשנה שלאחר מכן המפה האזורית עשויה להשתנות: ככל שמכירות הדירות המושכרות לשעבר יפחתו, ההיצע בערים המרכזיות יצטמצם, מה שישוב ויתמוך בעליית המחירים.
רוכשי הנדל״ן הופכים לזהירים יותר
היחלשות הביקוש נעשית ברורה יותר. עליית ריביות המשכנתא והמחירים הגבוהים שוחקים את נגישות הדיור. הסכסוכים במזרח התיכון ובאוקראינה מגבירים את אי־הוודאות, וגורמים לרוכשים פוטנציאליים לדחות עסקאות.
השפעת הסכסוכים טרם באה לידי ביטוי מלא בסטטיסטיקה הרשמית, אך הסימנים הראשונים כבר ניכרים בשטח. למעלה משליש ממתווכי NVM מציינים כי הרוכשים הפכו לזהירים יותר: הם משתהים יותר בקבלת החלטות, נוטלים פחות סיכונים וממעטים בסיורים בנכסים. במקביל, פוחת מספר הפניות לכל בית המוצע למכירה.
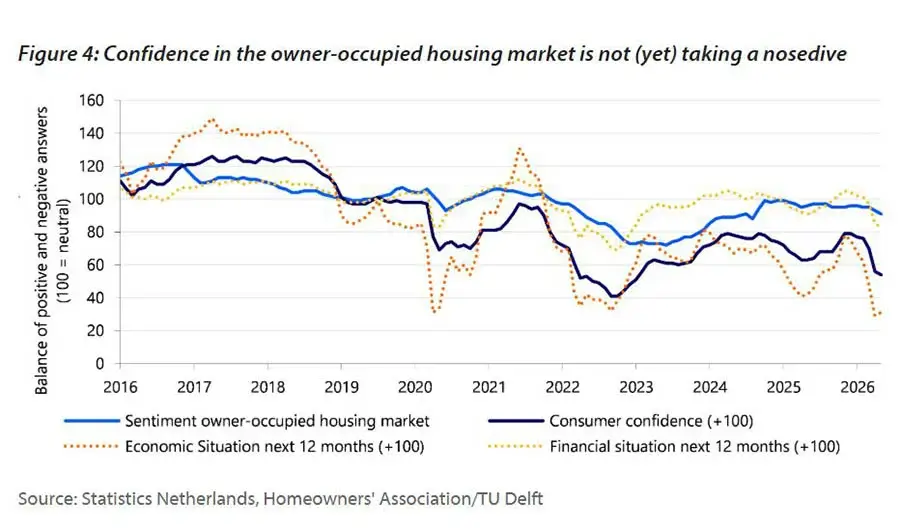
הסנטימנט בשוק נחלש אף הוא, אך האנליסטים אינם ממהרים להכריז על צניחה חדה באמון. על פי הערכת RaboResearch, אמון הרוכשים בשוק הדיור נותר גבוה בהרבה מהערכתם לגבי המצב הכלכלי הכללי. הכלכלנים קרולה דה חרוט וסטפן חרוט סבורים כי הגורם המכריע עבור השוק הוא ציפיות הרוכשים לגבי הכנסותיהם האישיות, ולא כותרות החדשות. מסיבה זו, משברים קודמים, לרבות מגפת הקורונה, לא הובילו למיתון עמוק בשוק הדיור. היוצא מן הכלל היה משבר האנרגיה, שבו זינוק חד בריביות המשכנתא גרם לתיקון מחירים בפועל.
פחות עסקאות בשוק הדיור ההולנדי
שוק הנדל״ן של הולנד מאבד גובה גם בהיקף העסקאות. בשנת 2025 נחתמו כ־239,000 חוזים, ובשנת 2026 צופה RaboResearch כי מספרם ירד ל־227,000, ובשנת 2027 ל־200,000 בלבד.
בשנים האחרונות נתמך השוק במכירה מסיבית של דירות שהושכרו בעבר, אולם גל זה הולך ודועך. בארבעת הרבעונים האחרונים מכרו בעלי נכסים קרוב ל־39 אלף יחידות מסוג זה, אך היקף המכירות נטו החל להצטמצם לראשונה מאז 2023. להערכת המומחים, מרבית המשקיעים שתכננו לצאת מסגמנט זה כבר עשו זאת.
כיום ההיצע עדיין נותר גבוה: בפלטפורמת Funda מספר הבתים המוצעים למכירה גבוה ביותר מ־18% בהשוואה לתקופה המקבילה אשתקד. עם זאת, קצב הגידול כבר מאט. ב־12 החודשים האחרונים החליפו ידיים כ־244 אלף נכסים, אך קצב הגידול במכירות מתמתן. הדבר בולט במיוחד בפלח הדירות, שניזון בשנים האחרונות מדירות שכורות לשעבר.
האנליסטים צופים כי בשנים הקרובות ההיצע ילך ויצטמצם. מעבר לסיום גל מכירות הדירות השכורות, השוק יושפע מירידה בהיקפי הבנייה החדשה, מה שיגביל את מלאי הנכסים המוצעים. במקביל, חלק מהרוכשים הפוטנציאליים מוותרים על רכישת דירה עקב הירידה בנגישות הכלכלית.
ענף הבנייה בהולנד מאבד יציבות
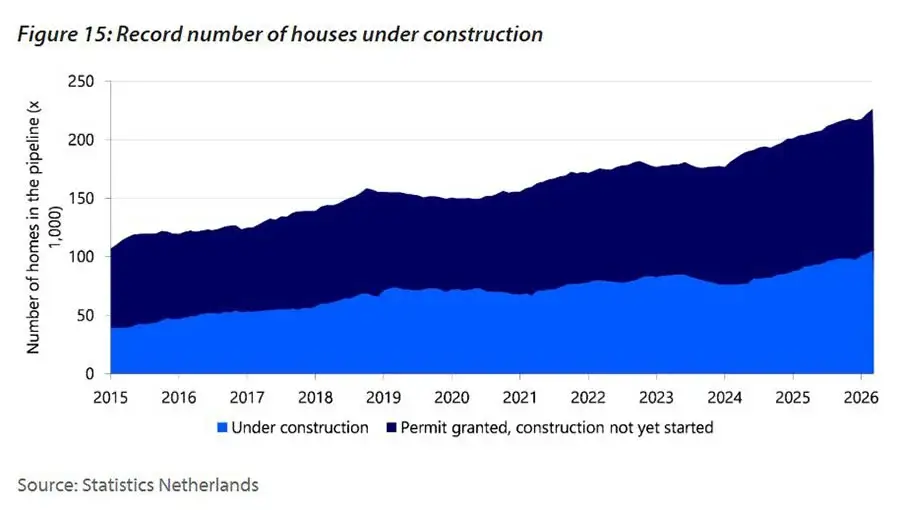
ענף הבנייה למגורים בהולנד ממשיך לפעול תחת לחץ ואינו מציג צמיחה בת־קיימא. לאחר שלוש שנים של נסיגה, בשנת 2026 צפויה עלייה קלה במספר יחידות הדיור שבנייתן תושלם, בעיקר הודות לצבר פרויקטים גדול שנמצא כעת בביצוע.
עם זאת, שיפור זה נראה זמני בלבד. בענף הבנייה הצטברו חסמים מערכתיים: עומס יתר ברשתות החשמל, זמני ביצוע ארוכים, עליית מחירי חומרי הגלם ושיעורי ריבית גבוהים. גורמים אלה מעכבים השקת פרויקטים חדשים ואת השלמתם של אלה שכבר החלו.
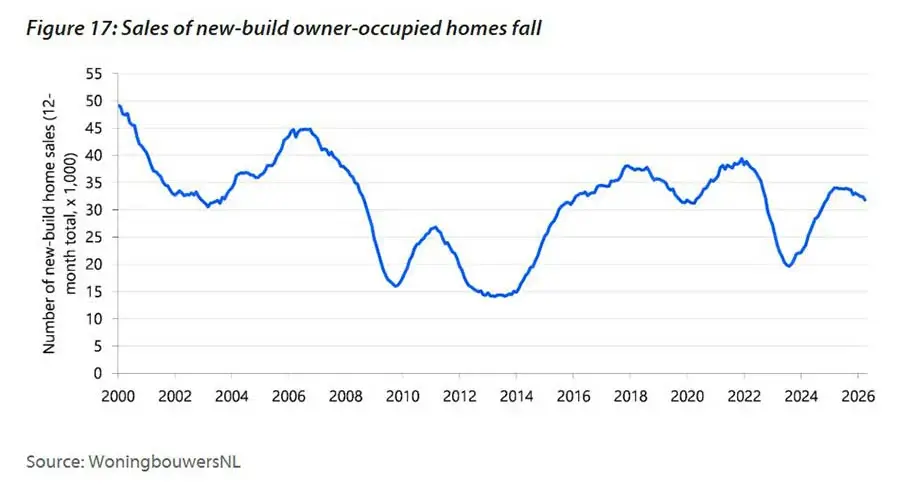
לחץ נוסף נובע מירידה במכירת דירות מקבלן. בתחילת השנה נמכרו 12% פחות בתים חדשים בהשוואה לתקופה המקבילה אשתקד. ההאטה ניכרת במיוחד בסגמנט הדירות, שבו ההיצע אינו תואם לעיתים קרובות את ציפיות הרוכשים. חלק מהעסקאות הפוטנציאליות מתבטלות עקב עלויות מימון ביניים גבוהות ומבנה פיננסי מורכב של הפרויקטים.
המצב מורכב אף יותר לנוכח השינויים בשוק השכירות. מגבלות רגולטוריות ועליית הוצאות שוחקות את עניין היזמים והמשקיעים בבנייה חדשה, במיוחד בדיור להשכרה מניבה. במצטבר, גורמים אלה מובילים לתחזית מאופקת: לאחר 2026 קצבי הבנייה למגורים צפויים להישאר מתחת ליעדים, והשגת היעד של 100 אלף בתים חדשים בשנה נראית בלתי סבירה בטווח הנראה לעין.
כלכלת הולנד
הסביבה הכלכלית הכללית הופכת לפחות תומכת בשוק הדיור. התרחבות הסכסוך במזרח התיכון משפיעה על שוקי האנרגיה ומשתקפת בהדרגה במחירי הנפט והגז, ודרכם באינפלציה ובשיעורי הריבית.
בתרחיש הבסיס צופה RaboResearch צמיחת תמ״ג חלשה יותר בהולנד: 1.0% בשנה הנוכחית ו־0.8% בשנה הבאה. לצד זאת, צפויה עלייה הדרגתית בשיעור האבטלה — ל־4.2% ב־2026 ול־4.5% ב־2027. האינפלציה תישאר גבוהה להערכתם: 3.0% ו־3.9% בהתאמה. נתון זה תומך אמנם בצמיחת שכר, אך בו־זמנית מגביר את יוקר המחיה ואת הלחץ על החלטותיהם הפיננסיות של משקי הבית.
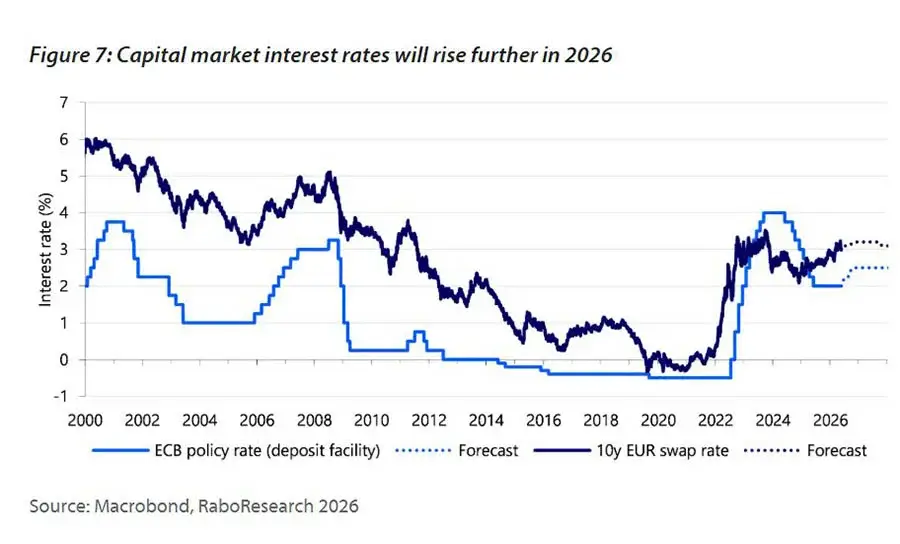
התשואות בשוקי ההון עלו מתחילת השנה, עובדה המשפיעה ישירות על ריביות המשכנתא. כתוצאה מכך, עלויות האשראי עולות בהדרגה למרות התחרות בין הבנקים.
נגישות הדיור כמעט אינה משתפרת
העלייה ברמות השכר מפצה באופן חלקי בלבד על הריביות הגבוהות. לפי תחזית RaboResearch, בשנת 2026 יעלה השכר ב־4.3%, ובשנת 2027 ב־4.0% — מעל הממוצע לטווח הארוך.
בפועל, המשמעות היא שיפור מוגבל ביותר ביכולת הקנייה של הרוכשים. בשנת 2026 יוכלו משקי בית בעלי שתי הכנסות ממוצעות ללוות מעט יותר בהשוואה לשנה הקודמת. עם זאת, כבר בשנת 2027 תקוזז השפעת עליית ההכנסות כמעט לחלוטין על ידי הריביות הגבוהות.
מומחים מציינים כי חישוב תקרת המשכנתא תלוי במתודולוגיית הערכת נטל הריבית, ולכן אפילו שינויים קלים בשיעורי הריבית מובילים לתנודות חדות בגובה ההלוואה הזמינה. יחד עם זאת, ההשפעה משתנה באופן משמעותי בין משקי בית: תנאים הכוללים ערבות מדינה או יחס הלוואה־לשווי נמוך מאפשרים קבלת ריביות נוחות יותר.
סיכום
אנליסטים ב־International Investment מציינים כי האטה כלכלית, ריביות מאמירות, היצע מוגבל ודעיכה בפעילות הרוכשים מתווים מסלול מתון יותר עבור שוק הדיור בהולנד.
לאחר תקופה של צמיחה סוערת, השוק עובר לשלב רגוע ומאופק יותר. המחירים אינם מזנקים עוד, ומספר העסקאות נמצא בירידה. לצד זאת נשמרים פערים אזוריים ניכרים, והתפתחות השוק הופכת תלויה יותר ויותר בריביות ובמבנה ההיצע.
בשנים הקרובות השוק יהיה יציב יותר אך גם פחות דינמי: ללא הקפיצות החדות שאפיינו תקופות קודמות. עבור משקיעים, המשמעות היא שעליית ערך מהירה של נכסים אינה מהווה עוד תרחיש בסיס, וחשיבותם של חישובים מדויקים ואופק השקעה ארוך טווח הולכת ועולה.
קבלו ייעוץ מומחים על השקעות בנדל״ן מבית International Investment