







 Accor Ennismore-ის წილებს €1,6 მილიარდად ყიდულობს
 ბათუმის ახალი ბულვარის სანაპიროს ხელოვნური კვება — 2.5 მლნ ლარის ღირებულების ახალი ტენდერი და სანაპირო დაცვის გრძელვადიანი გამოწვევა
 ლონდონის ცენტრში საცხოვრებლის ფასები 7,2%-ით დაეცა
 Swissôtel Kobuleti Beach Resort — $300 მილიონიანი ინვესტიცია ქობულეთში
 საქართველოში მომდევნო 5-7 წელიწადში, დამატებით, 600 კმ მაგისტრალის მშენებლობა იგეგმება — რამდენად მზად არის ქართული ბიზნესი მსხვილი ინფრასტრუქტურული პროექტებისთვის?
 IBTM World Barcelona 2026-საქართველო საქმიანი ტურიზმის საერთაშორისო გამოფენაზე
ფასების რალის დასასრული: ნიდერლანდების საცხოვრებლის ბაზარი ცივდება
მაღალი იპოთეკური განაკვეთები, საცხოვრებლის ხელმისაწვდომობის გაუარესება და მზარდი გეოპოლიტიკური გაურკვევლობა ცვლის ვითარებას ნიდერლანდების უძრავი ქონების ბაზარზე. RaboResearch-ის ანალიტიკოსები ფასების სტაბილიზაციას, გარიგებების რაოდენობის შემცირებას და მყიდველთა აქტივობის შემდგომ გაგრილებას პროგნოზირებენ.
საცხოვრებლის ფასების ზრდა ნიდერლანდებში
შემცირების საერთო დინამიკა
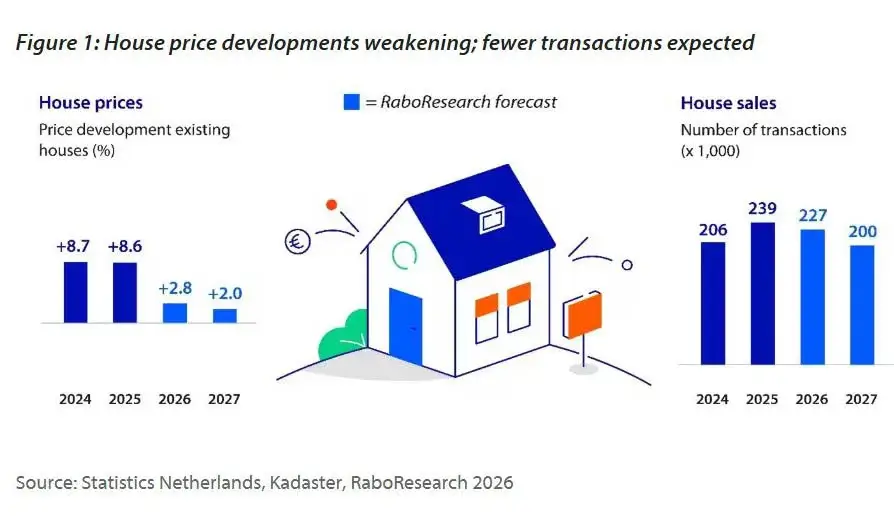
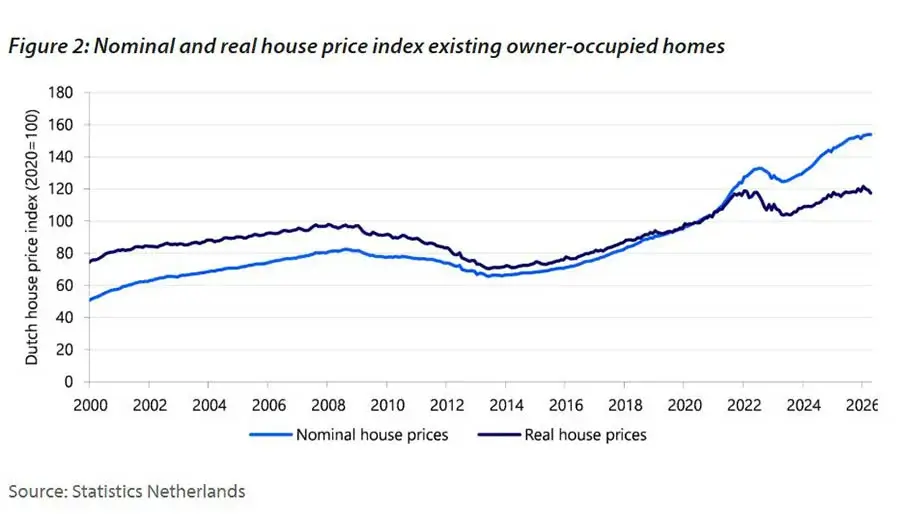
ნიდერლანდების საცხოვრებლის ბაზარი ტემპს კარგავს. რამდენიმეწლიანი სწრაფი ზრდის შემდეგ ფასების მატება პრაქტიკულად შეჩერდა, ხოლო მყიდველთა აქტივობამ კლება დაიწყო. აპრილში მეორადი საცხოვრებლის ფასები მარტთან შედარებით არ შეცვლილა, ხოლო წლიურმა ზრდამ 4,3% შეადგინა. ეს მნიშვნელოვნად დაბალია 2024 წლის ნოემბრის პიკურ მაჩვენებელზე, როდესაც ფასები წლიურ გამოხატულებაში 11,9%-ით გაიზარდა. ინფლაციის გათვალისწინებით, ზრდა კიდევ უფრო სუსტი აღმოჩნდა. რეალურ გამოხატულებაში საცხოვრებლის ღირებულება წლის განმავლობაში მხოლოდ 1,8%-ით გაიზარდა და ფაქტობრივად ენერგეტიკული კრიზისის დაწყების დონეს დაუბრუნდა.
RaboResearch-ის პროგნოზით, 2026 წლის განმავლობაში ფასები დაახლოებით მიმდინარე დონეზე დარჩება. ამასთან, საშუალო მაჩვენებელი მაინც შეადგენს 2,8%-ს იმ მაღალი დონის წყალობით, რომელიც ჯერ კიდევ 2025 წელს ჩამოყალიბდა. 2027 წელს ანალიტიკოსები უფრო ზომიერ ზრდას — დაახლოებით 2%-ს ელიან.
ვითარება რეგიონებში
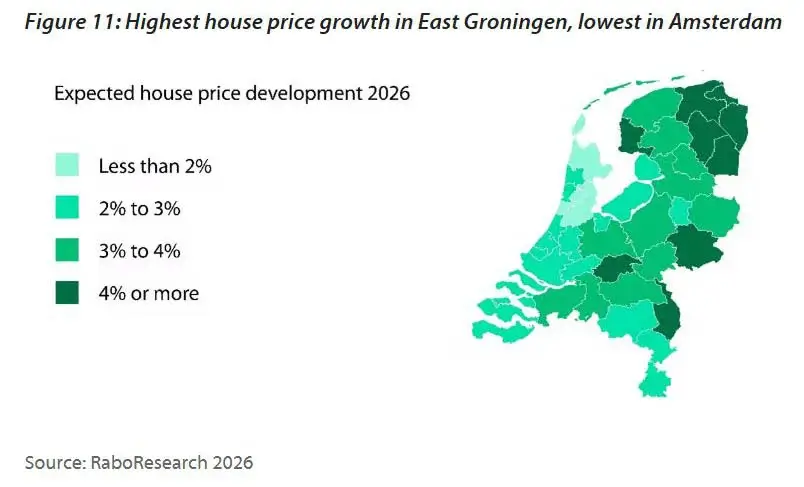
ყველაზე სუსტი დინამიკა დიდ ამსტერდამსა და მეზობელ რაიონებში შეინიშნება. პირველ კვარტალში მეორადი საცხოვრებელი აქ წლიურ გამოხატულებაში მხოლოდ 2,4%-ით გაძვირდა — პრაქტიკულად ინფლაციის დონეზე. რეალურ გამოხატულებაში ფასები თითქმის არ შეცვლილა. ანალოგიური სიტუაციაა მიმდებარე რეგიონების ნაწილშიც.
საპირისპირო ვითარებაა ქვეყნის აღმოსავლეთში. ლიდერი აღმოსავლეთ გრონინგენი გახდა, სადაც პირველ კვარტალში ფასები 9%-ით გაიზარდა. ზრდის მაღალი ტემპები აქ უკვე რამდენიმე წელია ნარჩუნდება. ამავდროულად, რეგიონები, რომლებიც ადრე ლიდერთა შორის იყვნენ, თანდათან კარგავენ დინამიკას. მაგალითად, უტრეხტში ფასების წლიური ზრდა 13%-დან 4,7%-მდე შენელდა, ხოლო ფლევოლანდში — 3,7%-მდე.
მიზეზები და პროგნოზები
RaboResearch-ში ამ განსხვავებებს პირველ რიგში მიწოდების მოცულობას უკავშირებენ. დიდ ქალაქებში ბაზარზე მეტი ყოფილი გასაქირავებელი ბინა შემოდის, რაც ფასების ზრდას აკავებს. ნაკლებად ურბანიზებულ რეგიონებში ასეთი დამატებითი მიწოდება მნიშვნელოვნად ნაკლებია, ამიტომ საცხოვრებლის დეფიციტი უფრო მწვავედ რჩება.
ანალიტიკოსების პროგნოზით, 2026 წელს ფასების ზრდის ყველაზე მაღალი ტემპები აღმოსავლეთ გრონინგენში შენარჩუნდება — დაახლოებით 6%. მინიმალური მატებაა მოსალოდნელი ამსტერდამსა და ჰაარლემის რეგიონში — დაახლოებით 1%. ამასთან, უკვე მომავალ წელს რეგიონული სურათი შესაძლოა შეიცვალოს: ყოფილი საიჯარო საცხოვრებლის გაყიდვების შემცირებასთან ერთად, უმსხვილეს ქალაქებში მიწოდება შემცირდება, რაც კვლავ წაახალისებს ფასების ზრდას.
უძრავი ქონების მყიდველები უფრო ფრთხილები ხდებიან
მოთხოვნის შესუსტება სულ უფრო შესამჩნევი ხდება. იპოთეკური განაკვეთების ზრდა და მაღალი ფასები ამცირებს საცხოვრებლის ხელმისაწვდომობას. გაურკვევლობას აძლიერებს კონფლიქტები ახლო აღმოსავლეთში და უკრაინის ტერიტორიაზე, რაც პოტენციურ მყიდველებს გარიგებების გადადებისკენ უბიძგებს.
კონფლიქტის გავლენა ოფიციალურ სტატისტიკაში ჯერ არ ასახულა, თუმცა პირველი სიგნალები უკვე გამოჩნდა. NVM-ის რიელტორების მესამედზე მეტი აღნიშნავს, რომ მყიდველები უფრო ფრთხილები გახდნენ: ისინი გადაწყვეტილებას უფრო დიდხანს იღებენ, იშვიათად მიდიან რისკზე და ობიექტების დათვალიერების რაოდენობას ამცირებენ. პარალელურად მცირდება მომართვების რიცხვი გასაყიდად გამოტანილ თითოეულ სახლზე.
ბაზარზე განწყობებიც გაუარესდა, თუმცა ანალიტიკოსები ნდობის მკვეთრ ვარდნაზე საუბარს არ ჩქარობენ. RaboResearch-ის შეფასებით, მყიდველთა ნდობა საცხოვრებლის ბაზრის მიმართ მნიშვნელოვნად მაღალი რჩება, ვიდრე მათი შეფასება საერთო ეკონომიკური ვითარების შესახებ. ეკონომისტები კაროლა დე გროოტი და სტეფან გროოტი მიიჩნევენ, რომ ბაზრისთვის გადამწყვეტი მნიშვნელობა საკუთარ შემოსავლებთან დაკავშირებულ მოლოდინებს აქვს და არა საერთო საინფორმაციო ფონს. სწორედ ამიტომ წინა კრიზისებს, მათ შორის პანდემიას, საცხოვრებლის ბაზარზე ღრმა ვარდნა არ გამოუწვევია. გამონაკლისი გახდა ენერგეტიკული კრიზისი, როდესაც იპოთეკური განაკვეთების მკვეთრმა ზრდამ ნამდვილად გამოიწვია ფასების კორექცია.
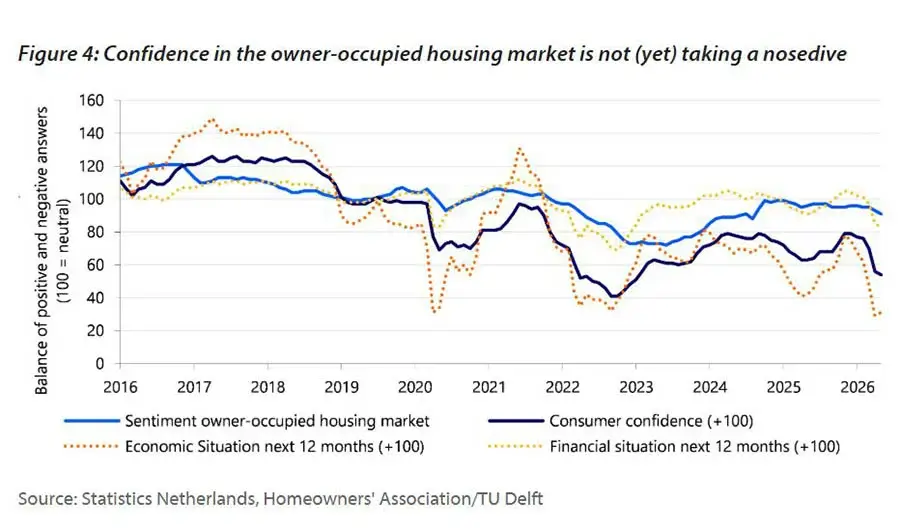
ნიდერლანდების საცხოვრებლის ბაზარზე გარიგებები შემცირდება
ნიდერლანდების უძრავი ქონების ბაზარი თანდათან კარგავს ტემპს გარიგებების რაოდენობის მხრივაც. 2025 წელს დაახლოებით 239 000 ხელშეკრულება გაფორმდა, ხოლო 2026 წელს მათი რიცხვი, RaboResearch-ის პროგნოზით, 227 000-მდე შემცირდება, 2027 წელს კი — 200 000-მდე.
ბოლო წლებში ბაზარს ყოფილი გასაქირავებელი ბინების მასობრივი გაყიდვა უჭერდა მხარს, თუმცა ეს ტალღა თანდათან მინელდება. ბოლო ოთხი კვარტლის განმავლობაში მესაკუთრეებმა თითქმის 39 ათასი ასეთი ობიექტი გაყიდეს, თუმცა წმინდა გაყიდვების მოცულობამ 2023 წლის შემდეგ პირველად დაიწყო შემცირება. ანალიტიკოსების შეფასებით, ინვესტორების უმრავლესობამ, ვინც ამ სეგმენტიდან გამოსვლას გეგმავდა, ეს ნაბიჯი უკვე გადადგა.
ამჟამად მიწოდება მაღალი რჩება. Funda-ს პლატფორმაზე გასაყიდად გამოტანილი სახლების რაოდენობა 18%-ზე მეტით აღემატება ერთი წლის წინანდელ მაჩვენებელს. თუმცა ზრდის ტემპები უკვე იკლებს. ბოლო 12 თვის განმავლობაში მესაკუთრე დაახლოებით 244 ათასმა ობიექტმა შეიცვალა, მაგრამ გაყიდვების ზრდა ნელდება. ეს განსაკუთრებით შესამჩნევია ბინების სეგმენტში, რომელიც ბოლო წლებში აქტიურად ივსებოდა ყოფილი საიჯარო საცხოვრებლის ხარჯზე.
ანალიტიკოსები ელიან, რომ უახლოეს წლებში მიწოდება შემცირდება. გარდა ყოფილი გასაქირავებელი ბინების გაყიდვების ტალღის დასრულებისა, ბაზარზე გავლენას მოახდენს ახალი მშენებლობების მოცულობის შემცირება, რაც გასაყიდად გამოსული ობიექტების რაოდენობას შეზღუდავს. პარალელურად, პოტენციური მყიდველების ნაწილი საცხოვრებლის შეძენაზე უარს ამბობს მისი ხელმისაწვდომობის გაუარესების გამო.
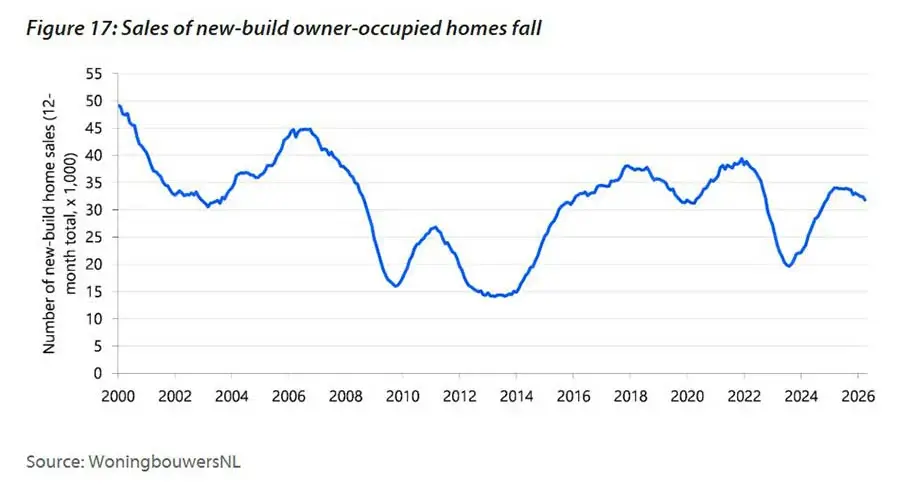
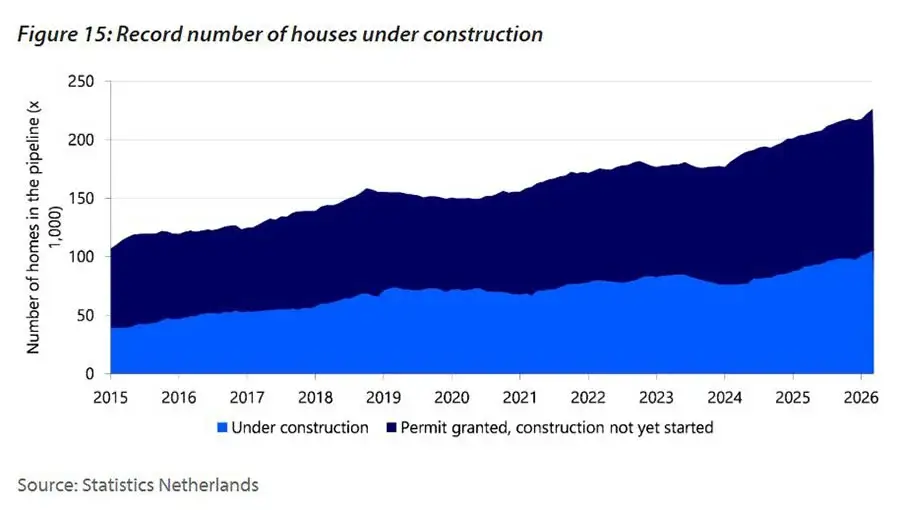
მშენებლობა ნიდერლანდებში მდგრადობას კარგავს
საბინაო მშენებლობის სექტორი ნიდერლანდებში კვლავ წნეხის ქვეშ რჩება და მდგრად ზრდას არ ავლენს. სამწლიანი კლების შემდეგ, 2026 წელს დასრულებული ობიექტების რაოდენობის მცირედი ზრდაა მოსალოდნელი, ძირითადად იმ პროექტების დიდი მოცულობის ხარჯზე, რომლებიც ამჟამად ხორციელდება.
თუმცა ეს ზრდა დროებითი ჩანს. მშენებლობაში სისტემური შეზღუდვები დაგროვდა: ელექტროქსელების გადატვირთულობა, პროექტების განხორციელების ხანგრძლივი ვადები, მასალების ღირებულების ზრდა და საპროცენტო განაკვეთების მატება. ეს ფაქტორები ანელებს ახალი პროექტების დაწყებას და უკვე დაწყებულების დასრულებას.
დამატებით წნეხს ქმნის ახალაშენებული ობიექტების გაყიდვების კლება. წლის დასაწყისში 12%-ით ნაკლები ახალი სახლი გაიყიდა, ვიდრე გასული წლის იმავე პერიოდში. განსაკუთრებით შესამჩნევია შენელება ბინების სეგმენტში, სადაც მიწოდება სულ უფრო ხშირად არ ემთხვევა მყიდველთა მოლოდინებს. პოტენციური გარიგებების ნაწილი იშლება მაღალი შუალედური ხარჯებისა და პროექტების რთული ფინანსური სტრუქტურის გამო.
ვითარებას ართულებს იჯარის ბაზარზე მიმდინარე ცვლილებებიც. რეგულაციების შეზღუდვები და ხარჯების ზრდა ამცირებს ინვესტორების ინტერესს ახალი მშენებლობებისადმი, განსაკუთრებით შემოსავლიანი საცხოვრებლის სეგმენტში. ერთობლიობაში ეს ფაქტორები ქმნის თავშეკავებულ პროგნოზს: 2026 წლის შემდეგ საბინაო მშენებლობის ტემპები, სავარაუდოდ, მიზნობრივ დონეზე დაბალი დარჩება, ხოლო უახლოეს პერსპექტივაში წელიწადში 100 ათასი ახალი სახლის მაჩვენებლის მიღწევა ნაკლებად სავარაუდო ჩანს.
ნიდერლანდების ეკონომიკა
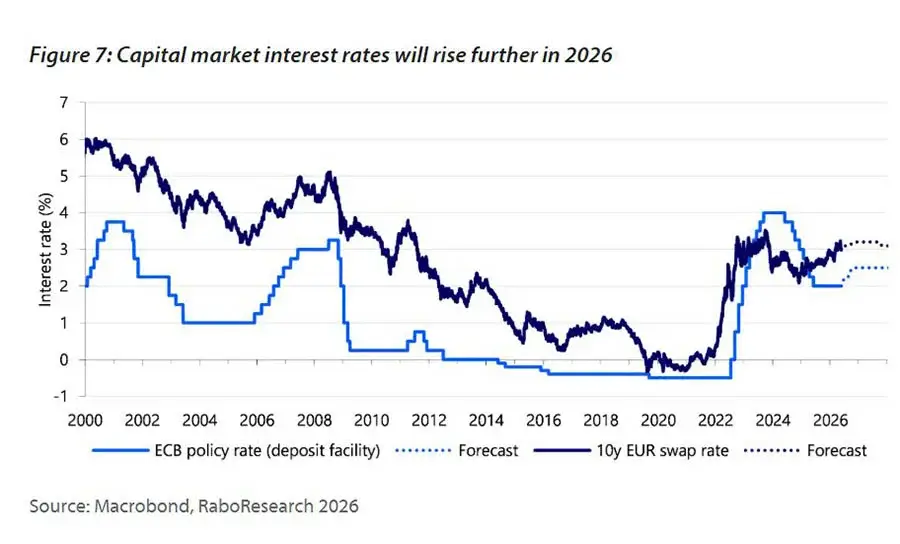
საერთო ეკონომიკური გარემო საცხოვრებლის ბაზრისთვის ნაკლებად ხელსაყრელი ხდება. ახლო აღმოსავლეთში კონფლიქტის გაღრმავება გავლენას ახდენს ენერგეტიკულ ბაზრებზე და თანდათან აისახება ნავთობისა და გაზის ფასზე, ხოლო მათი მეშვეობით — ინფლაციასა და საპროცენტო განაკვეთებზე.
საბაზისო სცენარში RaboResearch ნიდერლანდების მშპ-ის უფრო სუსტ ზრდას ელის: 1,0% მიმდინარე წელს და 0,8% მომავალ წელს. პარალელურად პროგნოზირებულია უმუშევრობის ეტაპობრივი ზრდა — 4,2%-მდე 2026 წელს და 4,5%-მდე 2027 წელს. ინფლაცია, ანალიტიკოსების შეფასებით, მომატებული დარჩება: შესაბამისად 3,0% და 3,9%. ეს ხელს უწყობს შემოსავლების ზრდას, თუმცა ამავდროულად აძლიერებს წნეხს ცხოვრების ღირებულებასა და შინამეურნეობების ფინანსურ გადაწყვეტილებებზე.
კაპიტალის ბაზარზე შემოსავლიანობა წლის დასაწყისიდან გაიზარდა, რაც პირდაპირ აისახება იპოთეკურ განაკვეთებზე. შედეგად, სესხის აღების ღირებულება თანდათან იზრდება, მიუხედავად ბანკების კონკურენციისა.
საცხოვრებლის ხელმისაწვდომობა თითქმის არ უმჯობესდება
ხელფასების ზრდა ნაწილობრივ აკომპენსირებს მაღალი განაკვეთების ეფექტს. RaboResearch-ის პროგნოზით, 2026 წელს ხელფასები 4,3%-ით გაიზრდება, ხოლო 2027 წელს — 4,0%-ით. ეს აღემატება გრძელვადიან საშუალო დონეს.
პრაქტიკაში ეს მყიდველთა შესაძლებლობების მხოლოდ შეზღუდულ გაუმჯობესებას ნიშნავს. 2026 წელს ორი საშუალო შემოსავლის მქონე შინამეურნეობები შეძლებენ ოდნავ მეტი თანხის სესხებას, ვიდრე წინა წელს. თუმცა უკვე 2027 წელს შემოსავლების ზრდის ეფექტი პრაქტიკულად სრულად განულდება საპროცენტო განაკვეთების მატებით.
ექსპერტები აღნიშნავენ, რომ იპოთეკის მაქსიმალური თანხის გაანგარიშება დამოკიდებულია საპროცენტო ტვირთის შეფასების მეთოდოლოგიაზე, რის გამოც განაკვეთების მცირე ცვლილებამაც კი შესაძლოა გამოიწვიოს ხელმისაწვდომი საკრედიტო თანხის შესამჩნევი რყევები. ამასთან, საბოლოო ეფექტი მკვეთრად განსხვავდება შინამეურნეობებს შორის: სახელმწიფო გარანტიის მქონე პირობები ან სესხისა და საცხოვრებლის ღირებულების დაბალი თანაფარდობა უფრო ხელსაყრელი განაკვეთების მიღების საშუალებას იძლევა.
დასკვნა
International Investment-ის ანალიტიკოსები აღნიშნავენ, რომ ეკონომიკის შენელება, განაკვეთების ზრდა, შეზღუდული მიწოდება და მყიდველთა აქტივობის კლება ნიდერლანდების საცხოვრებლის ბაზრის უფრო თავშეკავებულ ტრაექტორიას აყალიბებს.
მძაფრი ზრდის პერიოდის შემდეგ ბაზარი თანდათან ნაკლები დინამიკის ფაზაში გადადის. ფასები აღარ ავლენს უწინდელ აჩქარებას, ხოლო გარიგებების რაოდენობა მცირდება. ამავდროულად, მნიშვნელოვანი რეგიონული განსხვავებები ნარჩუნდება, ხოლო ბაზრის განვითარება სულ უფრო მეტად ხდება დამოკიდებული საპროცენტო განაკვეთებსა და მიწოდების სტრუქტურაზე.
უახლოეს წლებში ბაზარი უფრო სტაბილური იქნება, თუმცა ნაკლებად დინამიკურიც: მკვეთრი ნახტომების გარეშე, რაც წინა პერიოდებში შეინიშნებოდა. ინვესტორებისთვის ეს ნიშნავს, რომ აქტივების ღირებულების სწრაფი ზრდა უკვე აღარ იქნება საბაზისო სცენარი. იზრდება გათვლებისა და ინვესტირების ჰორიზონტის მნიშვნელობა.
მიიღეთ კონსულტაცია უძრავ ქონებაში ინვესტიციების შესახებ International Investment-ის ექსპერტებისგან