





 שלטון החוק: על פי נתונים חדשים גאורגיה מקדימה את אלבניה, מולדובה ואוקראינה
 בטורקיה הורדה תקרת העלאת שכר הדירה למגורים
 צחאלטובו זקוקה לאסטרטגיה חדשה למשיכת תיירים: מספר הנופשים בירידה
 המלדיביים בודקים את כתובות הדוא״ל של תיירים
 נוכלים תקפו את פארקי הנופש של אוסטרליה
 סרביה מקימה מאגר מודעות נדל״ן מאוחד
עסקאות הנדל״ן באוזבקיסטן צמחו ברבע
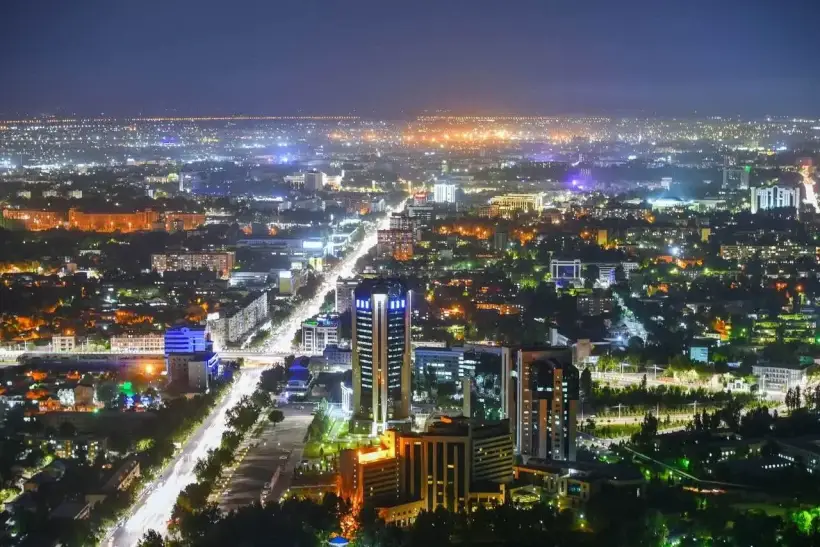
באוזבקיסטן נרשמו בינואר–יוני 2026 יותר מ-171 אלף עסקאות קנייה ומכירה של נדל״ן — עלייה של 25.3% לעומת התקופה המקבילה אשתקד. הפעילות התחזקה בכל האזורים, אך מדד מחירי הדיור הרשמי עלה בקצב מתון בהרבה — ב-4%. נתוני מחצית השנה הושפעו חלקית מזינוק חד בחודש מרץ, רגע לפני שינוי הסדרי התשלום בעסקאות נוטריוניות.
השוק הוסיף כ-34.5 אלף עסקאות
המרכז למחקרים כלכליים ורפורמות דיווח כי במחצית הראשונה של השנה עלה מספר עסקאות הקנייה והמכירה של נדל״ן על 171 אלף. במונחים מוחלטים מדובר בתוספת של 34.5 אלף עסקאות, כך שבתקופה המקבילה בשנת 2025 נחתמו כ-136.5 אלף חוזים. כלי התקשורת Daryo פרסם נתונים אלה ב-2 באוגוסט בהתבסס על תוצאות מעקב השוק.
אין לראות במדד זה נתון על מספר הדירות שנמכרו בלבד. הוא מקיף עסקאות נדל״ן שנרשמו במסגרת המתודולוגיה שבה משתמש המקור. בסיכום החצי-שנתי הפומבי אין חלוקה מפורטת בין דירות, בתים פרטיים, שטחי מסחר, קרקעות ונכסים אחרים.
ההשוואה מתייחסת למספר החוזים ולא לשוויים הכולל. התקציב הממוצע לעסקה, שטח הנכסים שנמכרו וחלקו של השוק הראשוני אינם מפורטים בפרסום. על כן, אין לפרש עלייה של 25.3% כצמיחה מקבילה בהיקפו הכספי של השוק.
חודש יוני החזיר את הפעילות לאחר ההאטה באביב
ביוני נחתמו במדינה יותר מ-25 אלף עסקאות. מדובר בעלייה של 23% לעומת מאי, ב-20.4% מעל נתוני יוני 2025 וב-24.9% מעל רמת יוני 2024.
כמעט שליש מהיקף הפעילות ביוני נרשם בטשקנט. בבירה נחתמו כ-7.8 אלף חוזים, המהווים 30.8% מכלל העסקאות באותו חודש. בחישוב שנתי עלתה הפעילות בעיר ב-35.7%.
בהשוואה לחודש מאי, הגידול המשמעותי ביותר נרשם במחוז בוכרה — 50.1%. במחוז נבואי עלה מספר החוזים ב-41.5%, ובסמרקנד — ב-31.8%. הדינמיקה המתונה ביותר נרשמה במחוז חורזם, שבו עמדה העלייה על 0.9% בלבד.
בהשוואה שנתית, אחרי טשקנט הובילו מחוז סירדריה עם צמיחה של 26.9%, מחוז נבואי עם 26.3% והרפובליקה של קרקלפקסטן עם 23.3%. במחוז טשקנט הסתכמה העלייה ב-3.3% בלבד, בפרגנה ב-3.6% ובג׳יזק ב-5.7%.
את העלייה החודשית בשיעור של 23% יש לבחון בהתחשב בבסיס ההשוואה. לאחר חודש מרץ הגבוה באופן חריג, נרשם תיקון כלפי מטה במספר העסקאות באפריל ובמאי, ולכן ההתאוששות ביוני משקפת בחלקה חזרה לרמות הפעילות הרגילות לאחר ירידות האביב.
סירדריה וטשקנט הובילו בסיכום חצי-שנתי
בכל מחוזות אוזבקיסטן נרשמה בששת החודשים הראשונים עלייה שנתית במספר העסקאות. הדינמיקה הבולטת ביותר נרשמה במחוז סירדריה, שבו עלה המדד ב-36.4%.
בטשקנט עמדה הצמיחה על 34.9%, ובמחוז נבואי על 30%. צמיחה מתונה יותר נצפתה במחוז חורזם — 16.7%, בוכרה — 15.4% ופרגנה — 12.1%.
השינויים באחוזים אינם משקפים את גודלו המוחלט של השוק המקומי. גם עלייה מהירה במספר החוזים במחוז קטן עשויה להסתכם במספר נכסים נמוך בהרבה מצמיחה מתונה יותר בעיר הבירה.
על הפעילות האזורית משפיעים גודל האוכלוסייה, הגירה פנימית, זמינות מסלולי משכנתה, היקף הבנייה החדשה, רמת ההכנסה ורמת הפעילות ההתחלתית בשוק. בנתונים הפומביים שפורסמו לא חושב חלקו המדויק של כל אחד מגורמים אלה בנפרד.
הזינוק במרץ הגדיל את תוצאות המחצית הראשונה
ברבעון הראשון של 2026 נחתמו 110,051 עסקאות נדל״ן — 48.4% יותר מאשר בתקופה המקבילה אשתקד. בחודש מרץ לבדו נרשמו 47,313 חוזים, והצמיחה השנתית באותו חודש הגיעה ל-112%.
הגידול הרבעוני החד ביותר נרשם במחוז סירדריה — 67%, בטשקנט — 64%, באנדיג׳אן — 56% ובנבואי — 52%. במרץ עלה מספר העסקאות בסירדריה ב-144%, ובמחוז נמנגן ב-138%.
הרגולטור קשר את ההאצה יוצאת הדופן בכניסתם לתוקף של הסדרי תשלום חדשים ב-1 באפריל. חלק מהקונים והמוכרים שאפו להשלים את העסקאות לפני שהנוהל החדש ייכנס לתוקף. אין זה אומר שכל חוזי מרץ הוקדמו באופן מלאכותי מחודשים עוקבים, אך לגורם המנהלי הייתה השפעה ניכרת על נתוני הרבעון הראשון.
לכן, אין להשליך את קצב הצמיחה של 25.3% שנרשם במחצית על שנת 2026 כולה. לאחר שתימוג השפעת הקדמת העסקאות, קצב הצמיחה השנתי עשוי להתמתן גם אם הביקוש יישאר יציב.
חשבונות נאמנות לעסקאות אינם שווי ערך למימון דירות מקבלן
החל מ-1 באפריל הונהגו באוזבקיסטן תשלומים באמצעות חשבונות נאמנות (אסקורו) בעסקאות קנייה ומכירה של נדל״ן וכלי רכב המחייבות אישור נוטריוני. כספי הקונה מופקדים בחשבון בנק ייעודי ומועברים למוכר רק עם סיום הרישום הנוטריוני.
מטרת מנגנון זה היא לצמצם את הסיכון שצד אחד יעביר כספים או נכס לפני שהצד השני ימלא את התחייבויותיו כנדרש.
אין לבלבל מנגנון זה עם מימון ליווי בנקאי של דירות מקבלן (בנייה שיתופית). בדוח מצוינת האפשרות להרחבת המערכת לתחום הבנייה המגייסת כספי רוכשים ככיוון פיתוח עתידי. במודל כזה, כספי הרוכשים נותרים בחשבונות מיוחדים עד להשלמת הפרויקט, והיזם מממן את העבודות באמצעות אשראי בנקאי והון עצמי.
לפיכך, הזינוק בחודש מרץ נקשר בעיקר בשינוי אופן ההתחשבנות בחוזים נוטריוניים, ולא במעבר מלא של כלל חברות הבנייה במדינה למימון פרויקטים סגור.
המשכנתאות תמכו בביקוש ברבעון הראשון
בינואר–מרץ העניקו הבנקים הלוואות משכנתה בסך 5.7 טריליון סום. נתון זה מהווה עלייה של 29% בהשוואה לרבעון הראשון של 2025.
חשוב להדגיש כי מגמה זו מתייחסת לשלושת החודשים הראשונים בלבד. בנתונים הפומביים ששימשו לבדיקת הכתבה אין נתון מאומת ומקביל להיקף המשכנתאות לכל מחצית 2026. לכן, הניסוח ״המשכנתאות עלו ב-29% במחצית השנה״ אינו מדויק.
ההכנסות הריאליות של משקי הבית, קרי הכנסות בניכוי מדד המחירים לצרכן, עלו ברבעון הראשון ב-7.8%. השילוב בין עליית ההכנסות לגידול באשראי תמך בכוח הקנייה ובביקוש לדיור.
הצמיחה במשכנתאות אינה מלמדת כי 29% מכלל העסקאות הנוספות מומנו באמצעות בנקים. הדוח מציג את היקף ההלוואות שהוענקו בסכומים כספיים, בעוד שנתוני השוק מודדים את מספר החוזים. לשם הערכה מדויקת נדרשים נתונים על מספר ההלוואות, גודלן הממוצע ושיעור נוטלי המשכנתאות מבין כלל הרוכשים.
הבנייה הרחיבה את היצע הדיור
ברבעון הראשון הושלמה באוזבקיסטן בנייתם של 3.3 מיליון מ״ר למגורים — עלייה של 6.6% לעומת השנה הקודמת. התרומה העיקרית נבעה מבנייה פרטית צמודת קרקע, שהיקפה צמח ב-6.8%.
חלקן של ההשקעות שהופנו לבנייה מתוך סך ההשקעות במשק עלה מ-7.4% ל-10.8%. עם זאת, קצב השלמתן של דירות בבניינים רבי-קומות נותר מתון יחסית והיה תלוי במועדי הסיום של מתחמי מגורים גדולים.
בסוף חודש מרץ נבנו במדינה כ-2.9 אלף בנייני מגורים רבי-קומות. בין האזורים הבולטים בריכוז פרויקטים כאלה נמנו מחוז סמרקנד, טשקנט, מחוז בוכרה ומחוז חורזם.
התרחבות הבנייה מסייעת לענות על הביקוש הנוסף, אך השפעתה משתנה לפי אזור. פרויקטים חדשים עשויים להיבנות שלא באותם מחוזות או טווחי מחירים שבהם מורגש המחסור הגדול ביותר. בנוסף, מספר המבנים בבנייה אינו מעיד על מספר יחידות הדיור, קצב התקדמות הפרויקטים ומועד הגעתן של הדירות לשוק.
המחירים עלו בקצב מתון בהרבה מהעסקאות
ברבעון השני של 2026 עלה מדד מחירי הדיור הרשמי ב-1.3% בהשוואה לרבעון הקודם וב-4% לעומת התקופה המקבילה באפריל–יוני 2025.
מחירי הדירות עלו ב-5.5% בחישוב שנתי, ומחירי בתים פרטיים עלו ב-2%. בשוק הדירות מקבלן נרשמה עליית מחירים של 7.1%, בעוד שבשוק יד שנייה עלו המחירים ב-4.2%.
בטשקנט התייקרו הדירות ב-3.9%. מחירי דירות מקבלן בבירה עלו ב-5%, ומחירי הדירות ביד שנייה עלו ב-3.2%.
מחוץ לעיר הבירה עמדה העלייה השנתית הממוצעת בדירות על 7%. שוק הדירות מקבלן הוסיף 8.7%, והשוק ביד שנייה עלה ב-5.1%. בתים פרטיים בטשקנט התייקרו ב-1.2%, וביתר המחוזות ב-2.7%.
על כן, הזינוק במספר העסקאות ב-25.3% לא לווה בהתייקרות מקבילה בדיור. הדבר עשוי להעיד על התרחבות ההיצע, שינוי בתמהיל הנכסים שנמכרו או פעילות מוגברת שאינה מלווה במחסור חריף המצדיק קפיצת מחירים חדה.
מתודולוגיה חדשה שינתה את חישוב מדד הדיור
החל מהרבעון השני של 2026 מחושבים מדדי מחירי הדיור לפי מתודולוגיה מעודכנת. כדי לשמור על בסיס השוואה אחיד, חושבו הנתונים משנת 2024 מחדש באופן רטרוספקטיבי באמצעות שיטת הרגרסיה ההדונית.
השיטה ההדונית מביאה בחשבון מאפיינים פיזיים ואיכותיים המשפיעים על המחיר: שטח, מיקום, קומה, סוג המבנה ומשתנים נוספים. שיטה זו מאפשרת לבודד את שינוי המחיר הטהור משינויים באיכות ובהרכב הנכסים שנמכרו.
כך למשל, אם ברבעון מסוים נמכרות יותר דירות קטנות בפריפריה, המחיר הממוצע הפשוט עשוי לרדת גם ללא ירידת ערך של נכסים מקבילים. המדד ההדוני מתקן את התוצאה בהתחשב בהבדלים אלה.
לפיכך, אין להשוות באופן ישיר את הנתונים הרשמיים החדשים עם פרסומים מוקדמים יותר שהתבססו על שיטות חישוב אחרות או על מחירי מודעות פרסום.
מחירי המודעות בטשקנט הגיעו ל-16.5 מיליון סום
על פי ניתוח היצע המודעות בפלטפורמות מקוונות גדולות, ב-1 ביולי עמד המחיר המבוקש הממוצע לדירה בבית משותף בטשקנט על 16.5 מיליון סום למ״ר, לעומת 16.4 מיליון בחודש הקודם.
המחירים הגבוהים ביותר נרשמו ברובע שייחנטחור — 25.3 מיליון סום למ״ר, מיראבאד — 23.2 מיליון ויאקאסראי — 20.5 מיליון.
המחירים המבוקשים הנמוכים ביותר נרשמו ברובע יאנגיהאיות — כ-11 מיליון סום, סרגלי — 11.45 מיליון ובקטמיר — 11.5 מיליון סום למ״ר.
אין לראות בנתונים אלה את המחיר הממוצע של עסקאות שבוצעו בפועל. מודעה משקפת את דרישת המוכר, בעוד שהמחיר הסופי נקבע במשא ומתן. בנוסף, תמהיל הנכסים המוצעים משתנה מדי חודש.
מסיבה זו, אין להשוות ישירות בין נתון של 16.5 מיליון סום לבין מדד עליות המחירים הרשמי בטשקנט שעומד על 3.9%. הנתון הראשון משקף מחיר מבוקש ממוצע בנקודת זמן, והשני מודד את שינוי המחיר של נכסי מגורים דומים.
ריבית של 14% מגבילה את זמינות האשראי
ב-29 ביולי החליטה הנהלת הבנק המרכזי של אוזבקיסטן להותיר את הריבית העיקרית ללא שינוי, ברמה של 14% לשנה. הרגולטור נימק את ההחלטה בביקוש מקומי חזק ובלחצים אינפלציוניים מתמשכים.
ביוני עמדה האינפלציה הכללית על 6.4%, ואינפלציית הליבה — שאינה כוללת רכיבים תנודתיים ומפוקחים — על 5.7%. ביולי ירדו מחירי הצרכן ב-0.1% ברמה חודשית, אך המדד השנתי נותר ברמה של 6.4%.
הריבית הבסיסית אינה זהה לריבית של משכנתה ספציפית, אך היא משפיעה על עלות גיוס ההון לבנקים ועל תנאי האשראי לטווח ארוך. שמירה על ריבית גבוהה במידה ניכרת מהאינפלציה משקפת מדיניות מוניטרית מרסנת.
עלות כסף גבוהה עשויה לצמצם את מעגל הלווים הזכאים, גם כאשר נפח המשכנתאות הכולל גדל. במצב כזה הביקוש עשוי להיות תלוי יותר בסובסידיות ממשלתיות, תוכניות הטבה, גובה ההון העצמי והכנסות משק הבית.
העלייה בעסקאות אינה מעידה כרגע על בועה
עלייה מהירה במספר החוזים אינה מספיקה כשלעצמה כדי לקבוע כי נוצרת בועה בשוק. לשם כך יש לנתח במקביל את מחירי הדיור ביחס להכנסות ולדמי השכירות, את נטל החוב של הרוכשים, את איכות תיק המשכנתאות, את חלקן של עסקאות להשקעה ואת מלאי הדירות הלא מכורות.
הנתונים מציגים תמונה מעורבת. מחד גיסא, היקף העסקאות והמשכנתאות מזנק, וטשקנט שומרת על נתח מרכזי מהשוק הארצי. מאידך גיסא, קצב עליית המחירים הרשמי עומד על 4% בלבד, ההיצע מתרחב וריבית גבוהה מונעת התפתחות אשראי זול מדי.
חוסר ודאות נוסף נובע מ״אפקט מרץ״. אם לאחר כניסת הסדרי התשלום החדשים השוק ימשיך להציג צמיחה שנתית דו-ספרתית ללא האצה מנהלית נוספת, יהיה בכך חיזוק משמעותי לקיומו של ביקוש אורגני יציב.
מומחי International Investment מציינים כי הנתון של 25.3% משקף אמנם פעילות ערה, אך ללא הזינוק של מרץ הוא מפריז בהערכת הביקוש הבסיסי. הסימן החיובי העיקרי הוא שהגידול בעסקאות טרם תורגם לקפיצת מחירים חדה. מוקדי הסיכון העיקריים נותרו טשקנט והמחוזות הצומחים במהירות, שבהם היקף המשכנתאות, ההגירה וההכנסות עלולים לעקוף את קצב בניית הדיור בר-ההשגה. את חוסנו של השוק מומלץ לבחון על פי נתוני המחצית השנייה של השנה, מחירי החוזים בפועל ורמת המינוף של הרוכשים, ולא להסתמך רק על מספר העסקאות או מחירי המודעות בלבד.
קבלו ייעוץ בנושא השקעות נדל״ן ממומחי International Investment