





 კანონის უზენაესობა - უახლესი მაჩვენებლით საქართველო ალბანეთს, მოლდოვას და უკრაინას უსწრებს
 თურქეთში საცხოვრებლის ქირის გაზრდის ლიმიტი შემცირდა
 წყალტუბო ტურისტების მოზიდვის ახალ სტრატეგიას საჭიროებს - კურორტზე ვიზიტორების რაოდენობა შემცირდა
 მალდივები ტურისტების ელექტრონულ ფოსტას ამოწმებს
 თაღლითები ავსტრალიის ტურისტულ პარკებს უტევენ
 სერბეთი უძრავი ქონების განცხადებების ერთიან ბაზას ამზადებს
უზბეკეთში უძრავი ქონების გარიგებები მეოთხედით გაიზარდა
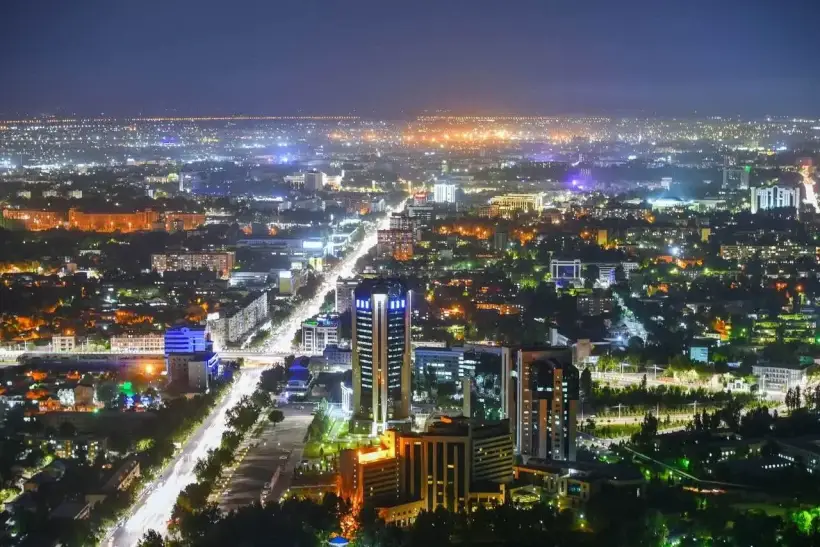
უზბეკეთში 2026 წლის იანვარ–ივნისში დარეგისტრირდა უძრავი ქონების ნასყიდობის 171 ათასზე მეტი გარიგება — 25,3%-ით მეტი, ვიდრე წინა წელს. აქტივობა გაიზარდა ყველა რეგიონში, თუმცა საცხოვრებლის ფასების ოფიციალური ინდექსი გაცილებით ნელა — 4%-ით გაიზარდა. ამასთან, ნახევარი წლის შედეგი ნაწილობრივ განპირობებულია მარტის მკვეთრი ზრდით სანოტარო გარიგებების ანგარიშსწორების წესის შეცვლამდე.
ბაზარს დაახლოებით 34,5 ათასი გარიგება შეემატა
ეკონომიკური კვლევებისა და რეფორმების ცენტრმა განაცხადა, რომ პირველ ნახევარ წელიწადში უძრავი ქონების ნასყიდობის გარიგებების რაოდენობამ 171 ათასს გადააჭარბა. აბსოლუტურ მაჩვენებლებში ნამატმა 34,5 ათასი შეადგინა, შესაბამისად, 2025 წლის ანალოგიურ პერიოდში დაახლოებით 136,5 ათასი ხელშეკრულება გაფორმდა. Daryo-მ ეს მონაცემები 2 აგვისტოს ბაზრის მონიტორინგის შედეგებზე დაყრდნობით გამოაქვეყნა.
ამ მაჩვენებელს გაყიდული ბინების რაოდენობა პირდაპირ ვერ ეწოდება. ის მოიცავს უძრავი ქონების გარიგებებს, რომლებიც წყაროს მიერ გამოყენებული მეთოდოლოგიის ფარგლებში დარეგისტრირდა. ღია ნახევარწლიურ ანგარიშში არ არის სრული დაყოფა ბინებზე, კერძო სახლებზე, კომერციულ ფართებზე, მიწის ნაკვეთებსა და სხვა ობიექტებზე.
შედარება ასევე ახასიათებს ხელშეკრულებების რაოდენობას და არა მათ საერთო ღირებულებას. გამოქვეყნებულ ანგარიშში არ არის მითითებული ერთი გარიგების საშუალო ბიუჯეტი, გაყიდული ობიექტების ფართობი და პირველადი ბაზრის წილი. ამიტომ 25,3%-იანი ზრდა ავტომატურად ვერ ჩაითვლება ბაზრის ფულადი მოცულობის თანაბარზომიერ მატებად.
ივნისმა საგაზაფხულო ვარდნის შემდეგ აქტივობა აღადგინა
ივნისში ქვეყანაში 25 ათასზე მეტი გარიგება დაიდო. ეს 23%-ით მეტია მაისთან შედარებით, 20,4%-ით აღემატება 2025 წლის ივნისის შედეგს და 24,9%-ით სჭარბობს 2024 წლის ივნისის დონეს.
ივნისის მოცულობის თითქმის მესამედი ტაშკენტზე მოდიოდა. დედაქალაქში გაფორმდა დაახლოებით 7,8 ათასი ხელშეკრულება, ანუ თვის ყველა გარიგების 30,8%. წლიურ ჭრილში ქალაქში აქტივობა 35,7%-ით გაიზარდა.
მაისთან შედარებით ყველაზე ძლიერი ზრდა ბუხარის ოლქში დაფიქსირდა — 50,1%. ნავოის ოლქში ხელშეკრულებების რაოდენობა 41,5%-ით გაიზარდა, სამარყანდის ოლქში — 31,8%-ით. ყველაზე თავშეკავებული თვიური დინამიკა ხორეზმის ოლქში დაფიქსირდა, სადაც ზრდამ 0,9% შეადგინა.
წლიურ შედარებაში ტაშკენტის შემდეგ ლიდერობდნენ სირდარიის ოლქი 26,9%-იანი ზრდით, ნავოის ოლქი — 26,3%-ით და ყარაყალპაქეთის რესპუბლიკა — 23,3%-ით. ტაშკენტის ოლქში ნამატი 3,3%-ით შემოიფარგლა, ფერღანის ოლქში — 3,6%-ით, ჯიზახის ოლქში — 5,7%-ით.
თვიური 23%-იანი ზრდა შესადარებელი ბაზის გათვალისწინებით უნდა შეფასდეს. უჩვეულოდ მაღალი მარტის შემდეგ გაფორმებული გარიგებების რაოდენობა აპრილსა და მაისში დაკორექტირდა, ამიტომ ივნისის აღდგენა ნაწილობრივ ასახავს ბაზრის დაბრუნებას საგაზაფხულო კლების შემდეგ.
სირდარია და ტაშკენტი ნახევარი წლის შედეგებით ლიდერობდნენ
უზბეკეთის ყველა რეგიონში პირველი ექვსი თვის განმავლობაში გარიგებების რაოდენობის წლიური ზრდა დარეგისტრირდა. ყველაზე მაღალი დინამიკა აღინიშნა სირდარიის ოლქში, სადაც მაჩვენებელი 36,4%-ით გაიზარდა.
ტაშკენტში მატებამ 34,9% შეადგინა, ხოლო ნავოის ოლქში — 30%. უფრო ზომიერი დინამიკა შეინიშნებოდა ხორეზმის ოლქში — 16,7%, ბუხარის ოლქში — 15,4% და ფერღანის ოლქში — 12,1%.
პროცენტული ცვლილებები არ ასახავს რეგიონული ბაზრის აბსოლუტურ ზომას. მცირე ოლქში ხელშეკრულებების რაოდენობის სწრაფი ზრდაც კი შეიძლება ობიექტების უფრო მცირე რაოდენობას შეესაბამებოდეს, ვიდრე დედაქალაქში დაფიქსირებული უფრო ზომიერი ზრდა.
რეგიონულ დინამიკაზე გავლენას ახდენს მოსახლეობის რაოდენობა, შიდა მიგრაცია, იპოთეკური პროგრამების ხელმისაწვდომობა, ახალი მშენებლობების მოცულობა, შემოსავლების დონე და ბაზრის საწყისი აქტივობა. გამოქვეყნებულ ნახევარწლიურ ანგარიშში თითოეული ამ ფაქტორის წვლილი ცალ-ცალკე დათვლილი არ არის.
მარტის მკვეთრმა მატებამ პირველი ნახევარწლის შედეგი გაზარდა
2026 წლის პირველ კვარტალში გაფორმდა უძრავი ქონების 110 051 გარიგება — 48,4%-ით მეტი, ვიდრე ერთი წლით ადრე. მხოლოდ მარტში დარეგისტრირდა 47 313 ხელშეკრულება, ხოლო წლიურმა ზრდამ თვის განმავლობაში 112%-ს მიაღწია.
ყველაზე მაღალი კვარტალური მატება დაფიქსირდა სირდარიის ოლქში — 67%, ტაშკენტში — 64%, ანდიჟანის ოლქში — 56% და ნავოის ოლქში — 52%. მარტში სირდარიაში გარიგებების რაოდენობა 144%-ით გაიზარდა, ხოლო ნამანგანის ოლქში — 138%-ით.
რეგულატორმა ეს უჩვეულო აჩქარება 1 აპრილიდან ანგარიშსწორების ახალი წესის ამოქმედებას დაუკავშირა. მყიდველებისა და გამყიდველების ნაწილი ცდილობდა გაფორმების დასრულებას პროცედურის ძალაში შესვლამდე. ეს არ ნიშნავს, რომ მარტის ყველა ხელშეკრულება ხელოვნურად გადმოვიდა მომდევნო თვეებიდან, თუმცა ადმინისტრაციულმა ფაქტორმა შესამჩნევად გააძლიერა პირველი კვარტლის სტატისტიკა.
ამიტომ ნახევარი წლის 25,3%-იანი ტემპი მექანიკურად ვერ გადაიტანება მთელ 2026 წელზე. წინასწარი გაფორმების ეფექტის გაქრობის შემდეგ წლიური დინამიკა შეიძლება შენელდეს სტაბილური მოთხოვნის შენარჩუნების პირობებშიც კი.
ესქროუ გარიგებებისთვის არ უდრის ახალაშენებულების დაფინანსებას
1 აპრილიდან უზბეკეთში შემოღებულ იქნა ანგარიშსწორება პირობითი დეპონირების ანგარიშების მეშვეობით უძრავი ქონებისა და ავტომობილების სანოტარო წესით დამოწმებული ნასყიდობის გარიგებებისთვის. მყიდველის თანხა განთავსდება სპეციალურ საბანკო ანგარიშზე და გამყიდველს სანოტარო გაფორმების დასრულების შემდეგ ერიცხება.
ასეთ ანგარიშს ჩვეულებრივ ესქროუ-ანგარიშს უწოდებენ. მისი მიზანია შეამციროს რისკი იმისა, რომ ერთმა მხარემ გადასცეს თანხა ან ქონება მეორე მხარის მიერ ვალდებულებების ჯეროვან შესრულებამდე.
ეს მექანიზმი არ უნდა აგვერიოს მშენებლობაში თანამონაწილეობის ესქროუ-დაფინანსებასთან. ანგარიშში მყიდველების სახსრების მოზიდვით მშენებლობაზე ამ სისტემის გავრცელების შესაძლებლობა აღწერილია, როგორც შემდგომი განვითარების მიმართულება. ასეთი მოდელის დროს მენაშენეთა თანხები რჩება სპეციალურ ანგარიშებზე პროექტის დასრულებამდე, ხოლო დეველოპერი სამუშაოებს საბანკო კრედიტისა და საკუთარი სახსრების ხარჯზე აფინანსებს.
შესაბამისად, მარტის მკვეთრი მატება უპირველეს ყოვლისა დაკავშირებული იყო სანოტარო ხელშეკრულებებით ანგარიშსწორების შეცვლასთან და არა ქვეყნის ყველა დეველოპერის უკვე მომხდარ სრულ გადასვლასთან საპროექტო დაფინანსებაზე.
იპოთეკამ პირველ კვარტალში მოთხოვნას მხარი დაუჭირა
იანვარ–მარტში ბანკებმა 5,7 ტრილიონი სუმის ოდენობის იპოთეკური სესხები გასცეს. მაჩვენებელი 29%-ით გაიზარდა 2025 წლის პირველ კვარტალთან შედარებით.
მნიშვნელოვანია, რომ ეს დინამიკა მხოლოდ პირველ სამ თვეს ეხება. სტატიის გადასამოწმებლად გამოყენებულ ღია მასალებში არ არის იპოთეკური დაკრედიტების შესადარებელი დადასტურებული მაჩვენებელი 2026 წლის მთელი პირველი ნახევარწლისთვის. ამიტომ ფრაზა „იპოთეკა ნახევარ წელიწადში 29%-ით გაიზარდა“ მცდარი იქნებოდა.
მოსახლეობის რეალური შემოსავლები, ანუ შემოსავლები სამომხმარებლო ინფლაციის გათვალისწინებით, პირველ კვარტალში 7,8%-ით გაიზარდა. შემოსავლებისა და დაკრედიტების ზრდის კომბინაცია საცხოვრებელზე გადახდისუნარიან მოთხოვნას უჭერდა მხარს.
იპოთეკის ზრდა არ ნიშნავს, რომ ყველა დამატებითი გარიგების 29% ბანკების მიერ იყო დაფინანსებული. ანგარიშში მოყვანილია გაცემული სესხების მოცულობა სუმებში, მაშინ როცა ბაზრის სტატისტიკა ხელშეკრულებების რაოდენობას ზომავს. ზუსტი შეფასებისთვის აუცილებელია სესხების რაოდენობა, მათი საშუალო მოცულობა და იპოთეკით მოსარგებლე მყიდველების წილი ბაზრის ყველა მონაწილეს შორის.
მშენებლობამ საცხოვრებლის მიწოდება გააფართოვა
პირველ კვარტალში უზბეკეთში ექსპლუატაციაში შევიდა 3,3 მლნ კვადრატული მეტრი საცხოვრებელი — 6,6%-ით მეტი, ვიდრე წინა წელს. ძირითადი წვლილი ინდივიდუალურმა საბინაო მშენებლობამ უზრუნველყო, რომლის მოცულობაც 6,8%-ით გაიზარდა.
მშენებლობაში მიმართული ინვესტიციების წილი კაპიტალდაბანდებების საერთო მოცულობაში 7,4%-დან 10,8%-მდე გაიზარდა. ამასთან, მრავალბინიანი სახლების ექსპლუატაციაში მიღების დინამიკა შედარებით თავშეკავებული რჩებოდა და მსხვილი საცხოვრებელი კომპლექსების დასრულების ვადებზე იყო დამოკიდებული.
მარტის ბოლოსთვის ქვეყანაში დაახლოებით 2,9 ათასი მრავალსართულიანი საცხოვრებელი შენობა შენდებოდა. ასეთი პროექტების დიდი რაოდენობის მქონე რეგიონებს შორის დასახელებულია სამარყანდის ოლქი, ტაშკენტი, ბუხარისა და ხორეზმის ოლქები.
მშენებლობის ზრდა ხელს უწყობს დამატებითი მოთხოვნის დაკმაყოფილებას, მაგრამ მისი გავლენა რეგიონების მიხედვით განსხვავდება. ახალი ობიექტები შეიძლება გამოჩნდეს არა იმ რაიონებში ან საფასო სეგმენტებში, სადაც საცხოვრებლის დეფიციტი ყველაზე მეტად არის გამოხატული. გარდა ამისა, მშენებარე შენობების რაოდენობა არ ასახავს ბინების რაოდენობას, პროექტების მზადყოფნის ხარისხსა და ბაზარზე მათი გამოსვლის ვადებს.
ფასები გარიგებებთან შედარებით გაცილებით ნელა იზრდებოდა
2026 წლის მეორე კვარტალში საცხოვრებელი უძრავი ქონების ფასების ოფიციალური ინდექსი წინა კვარტალთან შედარებით 1,3%-ით გაიზარდა, ხოლო 2025 წლის აპრილ–ივნისთან შედარებით — 4%-ით.
ბინები წლიურ ჭრილში 5,5%-ით გაძვირდა, კერძო საცხოვრებელი სახლები — 2%-ით. პირველად ბაზარზე ბინების ღირებულების ზრდამ 7,1% შეადგინა, მეორადზე — 4,2%.
ტაშკენტში ბინები 3,9%-ით გაძვირდა. დედაქალაქის ახალაშენებული ბინების ფასები 5%-ით გაიზარდა, ხოლო ბინების მეორად ბაზარზე — 3,2%-ით.
დედაქალაქის ფარგლებს გარეთ ბინების საშუალო წლიურმა დინამიკამ 7% შეადგინა. პირველად ბაზარს 8,7% შეემატა, მეორადს — 5,1%. კერძო სახლები ტაშკენტში 1,2%-ით გაძვირდა, ხოლო დანარჩენ რეგიონებში — 2,7%-ით.
ამრიგად, გარიგებების რაოდენობის 25,3%-იან ზრდას თან არ ახლდა საცხოვრებლის შესადარებელი გაძვირება. ეს შეიძლება მიუთითებდეს მიწოდების გაფართოებაზე, გაყიდული ობიექტების სტრუქტურის ცვლილებაზე ან გაზრდილ აქტივობაზე ისეთი დეფიციტის გარეშე, რაც საშუალო ფასების მკვეთრი ნახტომისთვის იქნებოდა საკმარისი.
ახალმა მეთოდოლოგიამ საცხოვრებლის ინდექსის გაანგარიშება შეცვალა
2026 წლის მეორე კვარტლიდან მოყოლებული, საცხოვრებელი უძრავი ქონების ფასების ინდექსები განახლებული მეთოდოლოგიით ფორმირდება. შესადარისობის შესანარჩუნებლად 2024 წლიდან მოყოლებული მაჩვენებლები რეტროსპექტიულად გადაითვალა ჰედონისტური რეგრესიის მეთოდით.
ჰედონისტური მეთოდი ითვალისწინებს ობიექტის მახასიათებლებს, რომლებსაც ფასზე გავლენის მოხდენა შეუძლიათ: ფართობს, მდებარეობას, სართულს, საცხოვრებლის ტიპსა და სხვა პარამეტრებს. ეს შესაძლებლობას იძლევა, უშუალოდ ფასების ცვლილება გაიმიჯნოს გაყიდული ობიექტების ხარისხისა და სტრუქტურის ცვლილებისგან.
მაგალითად, თუ ერთ კვარტალში გარეუბნებში მეტი მცირეფართიანი ბინა იყიდება, მარტივი საშუალო ფასი შეიძლება შემცირდეს შესადარებელი საცხოვრებლის გაიაფების გარეშეც კი. ჰედონისტური ინდექსი შედეგს ასეთი განსხვავებების გათვალისწინებით აკორექტირებს.
ამიტომ ახალი ოფიციალური მონაცემები ყოველთვის პირდაპირ არ უნდა შეედაროს უფრო ადრეულ პუბლიკაციებს, რომლებიც სხვა მეთოდოლოგიას ან განცხადებების ფასებს ეფუძნებოდა.
განცხადებების ფასებმა ტაშკენტში 16,5 მლნ სუმს მიაღწია
მსხვილ ელექტრონულ პლატფორმებზე განთავსებული შეთავაზებების ანალიზის მონაცემებით, 1 ივლისის მდგომარეობით ტაშკენტის მრავალბინიან სახლში ბინის საშუალო მოთხოვნილი ფასი კვადრატულ მეტრზე 16,5 მლნ სუმს შეადგენდა წინა თვის 16,4 მლნ-სთან შედარებით.
ყველაზე მაღალი მაჩვენებლები აღინიშნა შეიხანთაჰურის რაიონში — 25,3 მლნ სუმი კვადრატულ მეტრზე, მირაბადის რაიონში — 23,2 მლნ და იაქასარაის რაიონში — 20,5 მლნ.
შეთავაზების ყველაზე დაბალი საშუალო ფასები დაფიქსირდა იანგიჰაიოთის რაიონში — დაახლოებით 11 მლნ სუმი, სერგელის რაიონში — 11,45 მლნ და ბექტემირის რაიონში — 11,5 მლნ კვადრატულ მეტრზე.
ეს მონაცემები არ შეიძლება ჩაითვალოს ფაქტობრივად განხორციელებული გარიგებების საშუალო ფასად. განცხადება გამყიდველის მოთხოვნას ასახავს, მაშინ როდესაც საბოლოო თანხა შესაძლოა მოლაპარაკებების პროცესში შეიცვალოს. გარდა ამისა, გასაყიდად გამოტანილი ობიექტების ერთობლიობა ყოველთვიურად იცვლება.
ამ მიზეზით, 16,5 მლნ სუმის მაჩვენებელი პირდაპირ ვერ შედარდება ტაშკენტში ფასების ზრდის 3,9%-იან ოფიციალურ ინდექსთან. პირველი ახასიათებს შეთავაზების საშუალო ღირებულებას კონკრეტულ მომენტში, მეორე — ფასების ცვლილებას შესადარებელ საცხოვრებელ ობიექტებზე.
14%-იანი განაკვეთი კრედიტის ხელმისაწვდომობას ზღუდავს
29 ივლისს უზბეკეთის ცენტრალური ბანკის გამგეობამ ძირითადი განაკვეთი წლიურ 14%-ზე შეინარჩუნა. რეგულატორმა გადაწყვეტილება სწრაფი შიდა მოთხოვნითა და შენარჩუნებული ინფლაციური წნეხით ახსნა.
ივნისში საერთო ინფლაცია 6,4%-ს შეადგენდა, ხოლო საბაზო ინფლაცია, საიდანაც ყველაზე ცვალებადი და რეგულირებადი კომპონენტების ნაწილი გამოირიცხება — 5,7%-ს. ივლისში სამომხმარებლო ფასები თვის განმავლობაში 0,1%-ით შემცირდა, მაგრამ წლიური მაჩვენებელი 6,4%-ის დონეზე დარჩა.
ძირითადი განაკვეთი არ უდრის კონკრეტული იპოთეკის პროცენტს. თუმცა ის გავლენას ახდენს ბანკებისთვის რესურსების ღირებულებაზე და გრძელვადიანი დაკრედიტების პირობებზე. განაკვეთის ინფლაციაზე საგრძნობლად მაღალ დონეზე შენარჩუნება ნიშნავს, რომ მონეტარული პოლიტიკა მკაცრი რჩება.
ფულის მაღალ ღირებულებას შეუძლია მსესხებელთა წრე შეზღუდოს იპოთეკის გაცემის საერთო მოცულობის გაზრდის პირობებშიც კი. ასეთ შემთხვევაში მოთხოვნა შესაძლოა უფრო მეტად იყოს დამოკიდებული სუბსიდიებზე, შეღავათიან პროგრამებზე, პირველად შენატანსა და ოჯახის შემოსავლებზე.
გარიგებების ზრდა ჯერჯერობით არ ადასტურებს ბუშტის გაჩენას
ხელშეკრულებების რაოდენობის სწრაფი მატება თავისთავად არ არის საკმარისი ბუშტის ფორმირების შესახებ დასკვნისთვის. ასეთი შეფასებისთვის აუცილებელია ერთდროულად გაანალიზდეს ფასები შემოსავლებთან და ქირასთან მიმართებით, მყიდველების სასესხო ტვირთი, იპოთეკური კრედიტების ხარისხი, საინვესტიციო შესყიდვების წილი და გაუყიდავი საცხოვრებლის მოცულობა.
ხელმისაწვდომი მონაცემები შერეულ სურათს იძლევა. ერთი მხრივ, გარიგებები და იპოთეკური დაკრედიტება სწრაფად იზრდება, ტაშკენტი კი ეროვნული ბაზრის მაღალ წილს ინარჩუნებს. მეორე მხრივ, ფასების ოფიციალური ზრდა 4%-ს შეადგენს, მიწოდება ფართოვდება, ხოლო მაღალი ძირითადი განაკვეთი ზღუდავს ზედმეტად იაფ დაკრედიტებას.
დამატებითი გაურკვევლობა მარტის ეფექტს უკავშირდება. თუ ანგარიშსწორების წესის შეცვლის შემდეგ ბაზარი ორნიშნა წლიურ დინამიკას ახალი ადმინისტრაციული აჩქარების გარეშე შეინარჩუნებს, ეს მდგრადი მოთხოვნის უფრო დამაჯერებელი დასტური გახდება.
როგორც International Investment-ის ექსპერტები იტყობინებიან, 25,3%-იანი მაჩვენებელი მაღალ აქტივობას ასახავს, მაგრამ საგრძნობლად აზვიადებს ფუნდამენტური მოთხოვნის ცვლილებას, თუ მას მარტის ნახტომის გარეშე განვიხილავთ. მთავარ პოზიტიურ სიგნალად რჩება ის, რომ გარიგებების ზრდა ჯერჯერობით ფასების შესადარებელ ნახტომში არ გადაზრდილა. ძირითადი რისკები კონცენტრირებულია ტაშკენტსა და სწრაფად მზარდ რეგიონებში, სადაც იპოთეკურმა დაკრედიტებამ, მიგრაციამ და შემოსავლებმა შესაძლოა ხელმისაწვდომი საცხოვრებლის ექსპლუატაციაში გაშვებას გაუსწროს. ბაზრის მდგრადობა უნდა შეფასდეს წლის მეორე ნახევრის მონაცემებით, ხელშეკრულებების ფაქტობრივი ფასებითა და მყიდველების სასესხო ტვირთით, და არა მხოლოდ გარიგებების რაოდენობით ან განცხადებებით ცალ-ცალკე.
მიიღეთ კონსულტაცია უძრავ ქონებაში ინვესტიციების შესახებ International Investment-ის ექსპერტებისგან