







 მადრიდი–ბარსელონა: ჩქაროსნული მაგისტრალი შესაძლოა ორ წლით დაიკეტოს
 თბილისში სექტემბერში ბინების საშუალო გასაყიდი ფასი კვ.მ-ზე $1,373 დაფიქსირდა-TBC Capital
 მსოფლიოს საუკეთესო საკოლექციო უძრავი ქონების პროექტები: RE:VALUE Awards-ის გამარჯვებულები
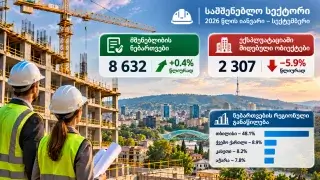 საქართველოში სამშენებლო სექტორში ახალი პროექტების რაოდენობა იზრდება, დასრულებული ობიექტების მაჩვენებელი კი, მცირდება
 საქართველოში უცხოელი ვიზიტორების ყოფნის ხანგრძლივობა იზრდება - 2026 წლის ტენდენცია
 გერმანელები რუსეთში დროებით თავშესაფარს ითხოვენ
უცხოური კაპიტალი ევროპის ოფისებში ბრუნდება
ტრანსსასაზღვრო გარიგებების წილი ევროპის საოფისე ბაზარზე 2026 წლის დასაწყისიდან 39%-მდე გაიზარდა 2025 წლის სრული მაჩვენებლის 36%-ის წინააღმდეგ. ამავდროულად, ცენტრალურ ბიზნეს რაიონებში პირველი კლასის ოფისების საშუალო შემოსავლიანობა მესამე კვარტალში 13 საბაზისო პუნქტით გაიზარდა და 5,1%-ს მიაღწია. ეს მონაცემები Savills-მა 21 ოქტომბერს გამოაქვეყნა. შემოსავლიანობის უფრო მაღალი განაკვეთები ასახავს ფასებისა და კაპიტალის ღირებულების ცვლილებას, ამიტომ უცხოელი მყიდველების ინტერესის ზრდა ჯერ კიდევ არ ნიშნავს საოფისე შენობების ღირებულების მდგრად ზრდას.
როგორ შეიცვალა საინვესტიციო მოთხოვნის სტრუქტურა
39%-იანი მაჩვენებელი ეფუძნება RCA-ს ანალიზს და ეხება არასრულ 2026 წელს, ხოლო 36% — დასრულებულ 2025 წელს. შედარება ახასიათებს უცხოური კაპიტალის წილს გარიგებების ბრუნვაში და არა შესყიდვების აბსოლუტურ მოცულობას. ცალკეულ პერიოდებში მსხვილი ტრანზაქციების მცირე რაოდენობას შეუძლია საგრძნობლად შეცვალოს ასეთი პროპორცია.
აქტივობის თვალსაჩინო მაგალითებს შორის Savills ასახელებს კომპანია Alecta-ს მიერ სტოკჰოლმში საოფისე პორტფელის შეძენას €451 მლნ-ად. ჩეხი და უნგრელი ინვესტორები ასევე განიხილავენ ობიექტებს საკუთარი ბაზრების მიღმა, ხოლო ფრანგული ფონდები SCPI იკვლევენ ჩრდილოეთ ევროპასა და ცენტრალური და აღმოსავლეთ ევროპის ახალ მიმართულებებს. ხარისხიანი ოფისების შესყიდვაში სულ უფრო შესამჩნევი ხდებიან გერმანიის სადაზღვევო და საპენსიო კომპანიები.
ტრანსსასაზღვრო კაპიტალის წილი ევროპის საოფისე გარიგებებში: 36% 2025 წელს და 39% არასრულ 2026 წელს; საშუალო prime yield III კვარტალში — 5,1%. წყარო: Savills / RCA.
საოფისე შემოსავლიანობა გაიზარდა, მაგრამ არა ყველა ქალაქში
Savills-ის შეფასებით, prime CBD შემოსავლიანობის საშუალო განაკვეთი მესამე კვარტალში 13 საბაზისო პუნქტით გაიზარდა 5,1%-მდე. ვარშავაში, პარიზის საქმიან ცენტრში, ბრიუსელში, ლონდონის City-სა და West End-ში, ასევე მანჩესტერში მაჩვენებელი 25 საბაზისო პუნქტით გაიზარდა. გერმანიის ექვს უმსხვილეს ქალაქში ზრდამ შეადგინა 10–20 პუნქტი, ლიონში — 50 პუნქტი, 6%-მდე, ლისაბონში — 40 პუნქტი, 5%-მდე.
სტოკჰოლმი საპირისპირო მიმართულებით მოძრაობდა: განაკვეთი შემცირდა 15 საბაზისო პუნქტით 3,75%-მდე, რაც ადგილობრივი მყიდველების აქტივობას ასახავს. prime yield-ის ზრდა ჩვეულებრივ შეესაბამება ფასის კლებას წმინდა საიჯარო შემოსავალთან მიმართებით, მაგრამ კონკრეტული შეფასებები დამოკიდებულია გარიგებების შემადგენლობაზე, შენობის ხარისხსა და ბაზრის მეთოდოლოგიაზე. 5,1%-იანი მაჩვენებლის შედარება სადეპოზიტო განაკვეთთან ან ცალკეული ობიექტების გარანტირებულ შემოსავლიანობასთან შეცდომა იქნებოდა.
ცენტრალურ ევროპაში კაპიტალი მზა შემოსავალს ეძებს
ვარშავისთვის, პრაღისთვის და ბუდაპეშტისთვის საკვანძო რჩება თანამედროვე ფართების დეფიციტი ცენტრალურ ბიზნეს რაიონებში. მოიჯარეები მიისწრაფიან დაიკავონ მაღალი ხარისხის შენობები კარგი სატრანსპორტო კავშირით, მაშინ როცა ახალი ოფისების მშენებლობას აფერხებს დაფინანსებისა და მასალების ღირებულება. მანამდე International Investment-მა დეტალურად განიხილა ინვესტიციები, იჯარა და ვაკანტური ადგილები ცენტრალური ევროპის ექვს საოფისე ბაზარზე: საერთაშორისო კაპიტალის წილის გაზრდა არ აქრობს განსხვავებებს ქალაქის ცენტრსა და პერიფერიულ ბიზნეს-პარკებს შორის.
მყიდველისთვის საკვანძო საკითხია — იქნება თუ არა საიჯარო გადასახადების ზრდა საკმარისად ძლიერი, რათა კომპენსირება გაუწიოს უფრო ძვირ ვალსა და აქტივის განახლების ხარჯებს. ევროპის საინვესტიციო გეოგრაფიის ცვლილების მიმოხილვაში რედაქციამ უკვე აჩვენა, რომ CEE-სა და სკანდინავიის მიმზიდველობა შერჩევითად იზრდება. Savills-ის ახალი რელიზი ამ სურათს ამატებს უცხოური კაპიტალის წილის კონკრეტულ შეფასებასა და საოფისე შემოსავლიანობის დიაპაზონის გაფართოებას.
რა გარიგებები შეიძლება შედგეს 2027 წელს
Savills მოელის, რომ მყიდველების ყურადღება შენარჩუნდება ცენტრალურ ლოკაციებში მდებარე შენობებზე, სადაც მიწოდება შეზღუდულია და მოიჯარეები მზად არიან გადაიხადონ თანამედროვე საინჟინრო სისტემებისთვის. ამასთან, ძვირი კაპიტალი ართულებს €100 მლნ-ზე მეტი ღირებულების მსხვილი ობიექტების შეფასებას, ხოლო მცირე გარიგებები შესაძლოა უფრო სწრაფად დაიხუროს. ეს არის კონსულტანტის საბაზრო შეფასებები და არა მომავალი გარიგებების დადასტურებული მოცულობა.
ბაზრის მონაწილეებისთვის მნიშვნელოვანია განასხვაონ ხარისხიან ფართზე მოთხოვნის აღდგენა მთელი საოფისე სექტორის ლიკვიდურობის აღდგენისგან. მიმზიდველი შემოსავლიანობის განაკვეთით დადებული გარიგება თავისთავად წარმატებული არ გახდება, თუ საიჯარო ნაკადი მოლოდინზე სუსტი აღმოჩნდება ან საჭირო გახდება მასშტაბური რეკონსტრუქცია.
მიიღეთ კონსულტაცია უძრავ ქონებაში ინვესტიციების შესახებ International Investment-ის ექსპერტებისგან
კითხვები და პასუხები (FAQ)
ევროპის საოფისე გარიგებების რა წილს უზრუნველყოფენ უცხოელები? Savills ტრანსსასაზღვრო ინვესტიციების წილს 2026 წლის დასაწყისიდან 39%-ად აფასებს, 2025 წლის 36%-ის წინააღმდეგ.
როგორია ევროპის prime-ოფისების საშუალო შემოსავლიანობა? 2026 წლის მესამე კვარტალში Savills-ის საპროგნოზო განაკვეთმა 13 საბაზისო პუნქტით ზრდის შემდეგ 5,1%-ს მიაღწია.
რატომ განსხვავდება სტოკჰოლმი ქალაქების უმეტესობისგან? Savills-ის მონაცემებით, prime yield-ის განაკვეთი იქ 3,75%-მდე შემცირდა, რადგან შიდა საინვესტიციო მოთხოვნა ძლიერი რჩება.
ნიშნავს თუ არა 5,1% ინვესტორის გარანტირებულ შემოსავალს? არა. ეს არის პირველი კლასის ობიექტების შეფასების საბაზრო მაჩვენებელი და არა კონკრეტული ინვესტიციის შემოსავლიანობის დაპირება.