





 მადრიდი 1 მლრდ ევროდ „ჯანმრთელობის ქალაქს“ ააშენებს
 ავსტრალიის უძრავი ქონება: ყველაზე სწრაფი ვარდნა 40 წლის განმავლობაში
 მიწის შეძენა არგენტინაში: შეზღუდვები უცხოელებისთვის
 ალბანეთმა საკურორტო საცხოვრებლის მშენებლობა შეზღუდა
 2026 წელს ბათუმში 10,883 ბინა გაიყიდა-გალტ & თაგარტი
 Hilton და Scandic ჩრდილოეთ ევროპაში სასტუმროების ქსელებს აფართოებენ
ბელგიის საწყობებმა €537 მლნ ინვესტიცია მოიზიდა
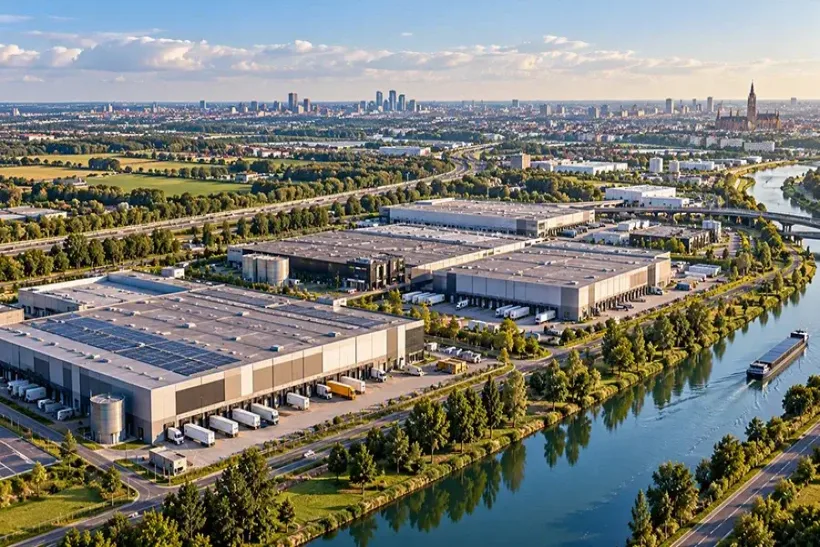
ბელგიის სამრეწველო და ლოგისტიკურ უძრავ ქონებაში 2026 წლის მესამე კვარტლის ბოლომდე პერიოდში €537 მლნ ჩაიდო. ამ სეგმენტზე ქვეყნის უძრავ ქონებაში განხორციელებული ინვესტიციების მთლიანი მოცულობის 29% მოდიოდა, განაცხადა JLL-მა 22 ოქტომბრის კვლევაში. მყიდველთა მხრიდან შენარჩუნებული ინტერესის მიუხედავად, ბრიუსელი — ანტვერპენის დერეფანში პირველკლასოვანი ლოგისტიკური ობიექტების შეფასებითი შემოსავლიანობა 20 საბაზისო პუნქტით, 5,10%-მდე გაიზარდა. ეს ციფრი ასახავს აქტივების საბაზრო შეფასების ცვლილებას და არა კონკრეტული საწყობის მყიდველისთვის შემოსავლის გარანტიას.
სამრეწველო უძრავმა ქონებამ ბაზრის თითქმის მესამედი დაიკავა
JLL 2026 წელს ახასიათებს, როგორც გარიგებების უფრო თავშეკავებული მოცულობის პერიოდს სამრეწველო სეგმენტის რეკორდული მაჩვენებლების შემდეგ. მიუხედავად ამისა, €537 მლნ მოზიდული კაპიტალი და 29%-იანი წილი აჩვენებს, რომ საწყობები ერთ-ერთ მნიშვნელოვან მიმართულებად რჩება. ეს მაჩვენებლები ეხება ობიექტების შესყიდვაში ჩადებულ თანხებს და არა ლოგისტიკური კომპანიების საიჯარო გადახდებს ან სამომავლო მშენებლობის ღირებულებას.
კვლევაში აღნიშნულია, რომ მყიდველებს შორის კვლავ ადგილობრივი კაპიტალი ჭარბობს. მოკლე რელიზი არ ასაჯაროებს ბელგიელი ინვესტორების ზუსტ წილს და არ იძლევა €537 მლნ-ის განაწილებას ცალკეულ ქალაქებსა თუ გარიგებებზე, ამიტომ კონკრეტული თანხების მიწერა ბრიუსელზე, ანტვერპენზე ან უცხოურ ფონდებზე არ შეიძლება. ბაზრის სტრუქტურის უფრო ზუსტი მიმოხილვისთვის საჭირო იქნება JLL-ის გაფართოებული ანგარიში ტრანზაქციების ჩამონათვალით.
ლოგისტიკის Prime yield-მა 5,10%-ს მიაღწია
JLL-ის შეფასებით, პირველკლასოვანი ლოგისტიკური უძრავი ქონების შემოსავლიანობა ბრიუსელი — ანტვერპენის დერეფანში 20 საბაზისო პუნქტით გაფართოვდა და 5,10%-ს მიაღწია. ნახევრად სამრეწველო ობიექტებში ორიენტირი სტაბილური დარჩა 6,2%-ის დონეზე. ნახევრად სამრეწველო ფართებმა შესაძლოა გააერთიანოს წარმოება, დასაწყობება და დამხმარე ფუნქციები, ამიტომ მათი საბაზრო ორიენტირი სრულად შესადარებლად ვერ ჩაითვლება თანამედროვე მსხვილ სადისტრიბუციო ცენტრებთან.
yield-ის მაჩვენებლის ზრდა ნიშნავს, რომ სხვა თანაბარ პირობებში ინვესტორები ფასთან შედარებით მეტ შემოსავალს ითხოვენ. ამან შესაძლოა ზეწოლა მოახდინოს შენობის ღირებულებაზე მაშინაც კი, როდესაც საიჯარო ნაკადი ნარჩუნდება. თუმცა საშუალო საბაზრო ინდიკატორის ცვლილება არ იძლევა იმის გარანტიას, რომ ნებისმიერი ობიექტი კონკრეტული პროცენტით გაიაფდა: რეალური ფასები დამოკიდებულია იჯარის ვადაზე, მოიჯარის საკრედიტო ხარისხზე, ადგილმდებარეობასა და სარემონტო ინვესტიციებზე.
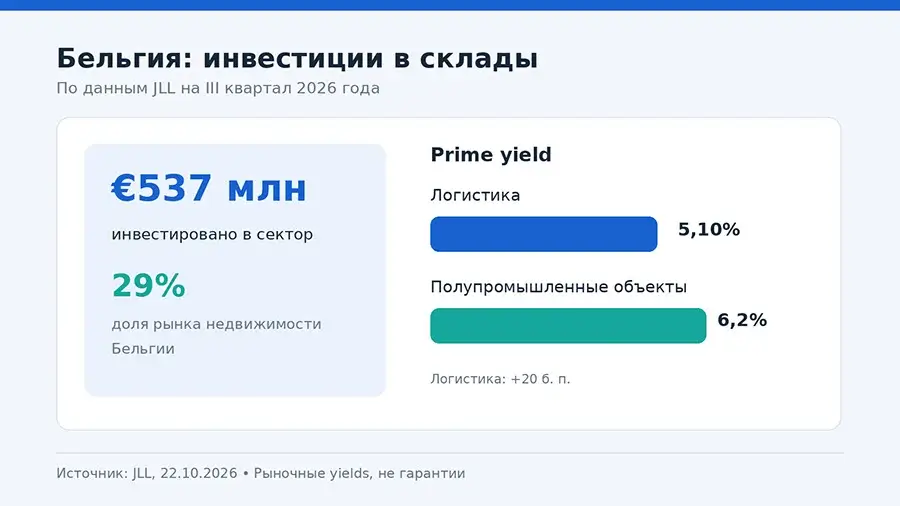
ბელგიის სამრეწველო უძრავი ქონება: €537 მლნ ინვესტიცია, საერთო ბაზრის 29%. ლოგისტიკის prime yield ბრიუსელი — ანტვერპენის დერეფანში — 5,10%, ნახევრად სამრეწველო ობიექტების — 6,2%. წყარო: JLL, 2026 წლის 22 ოქტომბერი. ALT RU: ორი ტიპის ობიექტის დაბანდებებისა და საპროგნოზო შემოსავლიანობის განაკვეთების დიაგრამა.
ბრიუსელი და ანტვერპენი საინვესტიციო დერეფნად რჩება
დედაქალაქის კავშირი ანტვერპენის საპორტო და სამრეწველო ინფრასტრუქტურასთან ქმნის მოთხოვნას სადისტრიბუციო სიმძლავრეებზე, მაგრამ JLL-ის მოკლე პუბლიკაცია არ შეიცავს ახალ სტატისტიკას საწყობების შევსებადობის, მშენებლობის ან ამ ქალაქებში საიჯარო ტარიფების შესახებ. ამიტომ მარშრუტის საინვესტიციო მიმზიდველობა არ უნდა შეფასდეს, როგორც ვაკანტურობის დამტკიცებული შემცირება. კონკრეტული ობიექტის შესაფასებლად აუცილებელია დამატებით შემოწმდეს სატრანსპორტო წვდომა, ელექტროქსელების სიმძლავრე, გაფართოების შესაძლებლობა და მომხმარებლებთან გაფორმებული ხელშეკრულებები.
წინა International Investment-ის მიმოხილვაში ბელგიისა და ლუქსემბურგის ბაზრების შესახებ აღინიშნა, რომ ინვესტორები სულ უფრო ხშირად გამოყოფენ ლოგისტიკასა და საცხოვრებელ სექტორს მიმზიდველ კატეგორიებს შორის. JLL-ის ახალი ანგარიში უკვე ასახავს არა გამოკითხვის მონაწილეთა პრეფერენციებს, არამედ განხორციელებული საინვესტიციო გარიგებების მოცულობასა და შემოსავლიანობის საბაზრო ორიენტირებს 2026 წელს. სხვადასხვა წლისა და განსხვავებული საფუძვლების მქონე წილების პირდაპირ შედარება მიზანშეწონილი არ არის.
რატომ არ იძლევა აქტიურობა ღირებულების ზრდის გარანტიას
ინდუსტრიულმა სექტორმა შესაძლოა ერთდროულად მოიზიდოს მყიდველები და შეეჯახოს მოთხოვნილი შემოსავლიანობის გაზრდას. აქ წინააღმდეგობა არ არის: მფლობელები ყიდიან ცალკეულ შენობებს, ხოლო მყიდველები ფასს არეგულირებენ კრედიტის ღირებულების, მოიჯარეების რისკისა და მომავალი ხარჯების მიხედვით. JLL აღნიშნავს, რომ ლოკალური ინვესტორები ინარჩუნებენ საკვანძო როლს, მაგრამ მოკლე ანონსში არ მოჰყავს სასესხო დაფინანსების ფაქტობრივი განაკვეთები ან გარიგებებზე ფასდაკლების ოდენობა.
International Investment მანამდე განიხილავდა ევროპული უძრავი ქონების სტაბილიზაციას კაპიტალის შერჩევითი დაბრუნების ფონზე. ბელგიის საწყობებისთვის ახალი მონაცემები ავსებს ამ სურათს კონკრეტული შემოსავლიანი ორიენტირითა და საინვესტიციო ბაზრის წილით, თუმცა არ ადასტურებს ფასების საყოველთაო აღდგენას. JLL-ისა და Colliers-ის განსხვავებული მეთოდოლოგიების მექანიკურად გაერთიანებაც ერთიან დროით მწკრივში არ ღირს.
რას უნდა მიაქციონ ყურადღება ინვესტორებმა წლის ბოლომდე
უახლოეს ანგარიშებში მნიშვნელოვანი იქნება არა მხოლოდ გარიგებების ახალი თანხები, არამედ prime yield-ის შეფასების მდგრადობაც დაფინანსების ღირებულების ფონზე. თუ საიჯარო გადახდები სტაბილური დარჩება, ხოლო მოთხოვნილი შემოსავლიანობა ზრდას განაგრძობს, გამყიდველებს შესაძლოა გაუჭირდეთ ფასების შეთანხმება. საპირისპირო სცენარი შესაძლებელია საკრედიტო პირობების გაუმჯობესების შემთხვევაში, მაგრამ JLL ხელმისაწვდომ მოკლე ანგარიშში არ იძლევა რიცხობრივ პროგნოზს 2026 წლის ბოლოსთვის.
სასაწყობო აქტივის პრაქტიკული შეფასება უნდა მოიცავდეს იჯარის ვადას, მოიჯარეთა კონცენტრაციას, შენობის ტექნიკურ მახასიათებლებს, სახურავისა და საინჟინრო სისტემების მდგომარეობას, მაგისტრალებთან წვდომასა და მოდერნიზაციის ხარჯებს. 5,10%-იანი მაჩვენებელი გამოდგება პირველკლასოვანი ობიექტების საბაზრო შეფასებების შესადარებლად, თუმცა არ ცვლის კონკრეტული ინვესტიციის ფულადი ნაკადების გაანგარიშებას.
კითხვები და პასუხები (FAQ)
რა მოცულობის ინვესტიცია ჩაიდო ბელგიის სამრეწველო უძრავ ქონებაში? JLL მიუთითებს €537 მლნ-ს 2026 წლის III კვარტლის ბოლოსთვის.
ბაზრის რა წილს იკავებს ინდუსტრიული სეგმენტი? 29%-ს ბელგიის უძრავ ქონებაში განხორციელებული მთლიანი ინვესტიციებიდან JLL-ის მონაცემებით.
როგორია ლოგისტიკის prime yield? ბრიუსელი — ანტვერპენის დერეფანში JLL მას 5,10%-ად აფასებს 20 საბაზისო პუნქტით გაფართოების შემდეგ.
შეიძლება თუ არა 5,10% ჩაითვალოს საწყობის გარანტირებულ შემოსავლიანობად? არა. ეს არის საბაზრო შეფასებითი ორიენტირი და არა ცალკეული ინვესტორის გარანტირებული წმინდა მოგება.