







 FreeRide-ის მსოფლიო ტური სვანეთში ბრუნდება!
 საცხოვრებელი OECD-ის ქალაქების ცენტრებში 27%-ით ძვირია
 საქართველო სატრანზიტო პოტენციალის გაძლიერებას 7 მილიარდიანი საინვესტიციო გეგმით აპირებს — რა პროექტები უნდა დასრულდეს 2031 წლამდე
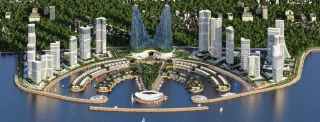 კუნძული, რომელიც უსწრებს დროს-„ამბასადორი აილენდ ბათუმი“
 ისრაელის უძრავი ქონების ბაზარი: ფასების ვარდნა და გაყიდვების შემცირება
 პარაგვაიში ახალაშენებული ბინები 25%-ით გაძვირდა
აჭარამ თბილისს გაუსწრო - როგორ იცვლება საქართველოს სასტუმრო სექტორის რეგიონული სტრუქტურა
2006–2025 წლებში საქართველოში სასტუმროებისა და სასტუმროს ტიპის დაწესებულებების რაოდენობა 7.4-ჯერ გაიზარდა. აჭარა ქვეყნის ყველაზე მსხვილი რეგიონული ბაზარი გახდა, კახეთი კი ერთ-ერთ ყველაზე სწრაფად მზარდ მიმართულებად ჩამოყალიბდა. ამასთან, ბოლო ოთხი წლის მონაცემები სექტორის გაფართოების ტემპის თანდათანობით შენელებაზე მიუთითებს.
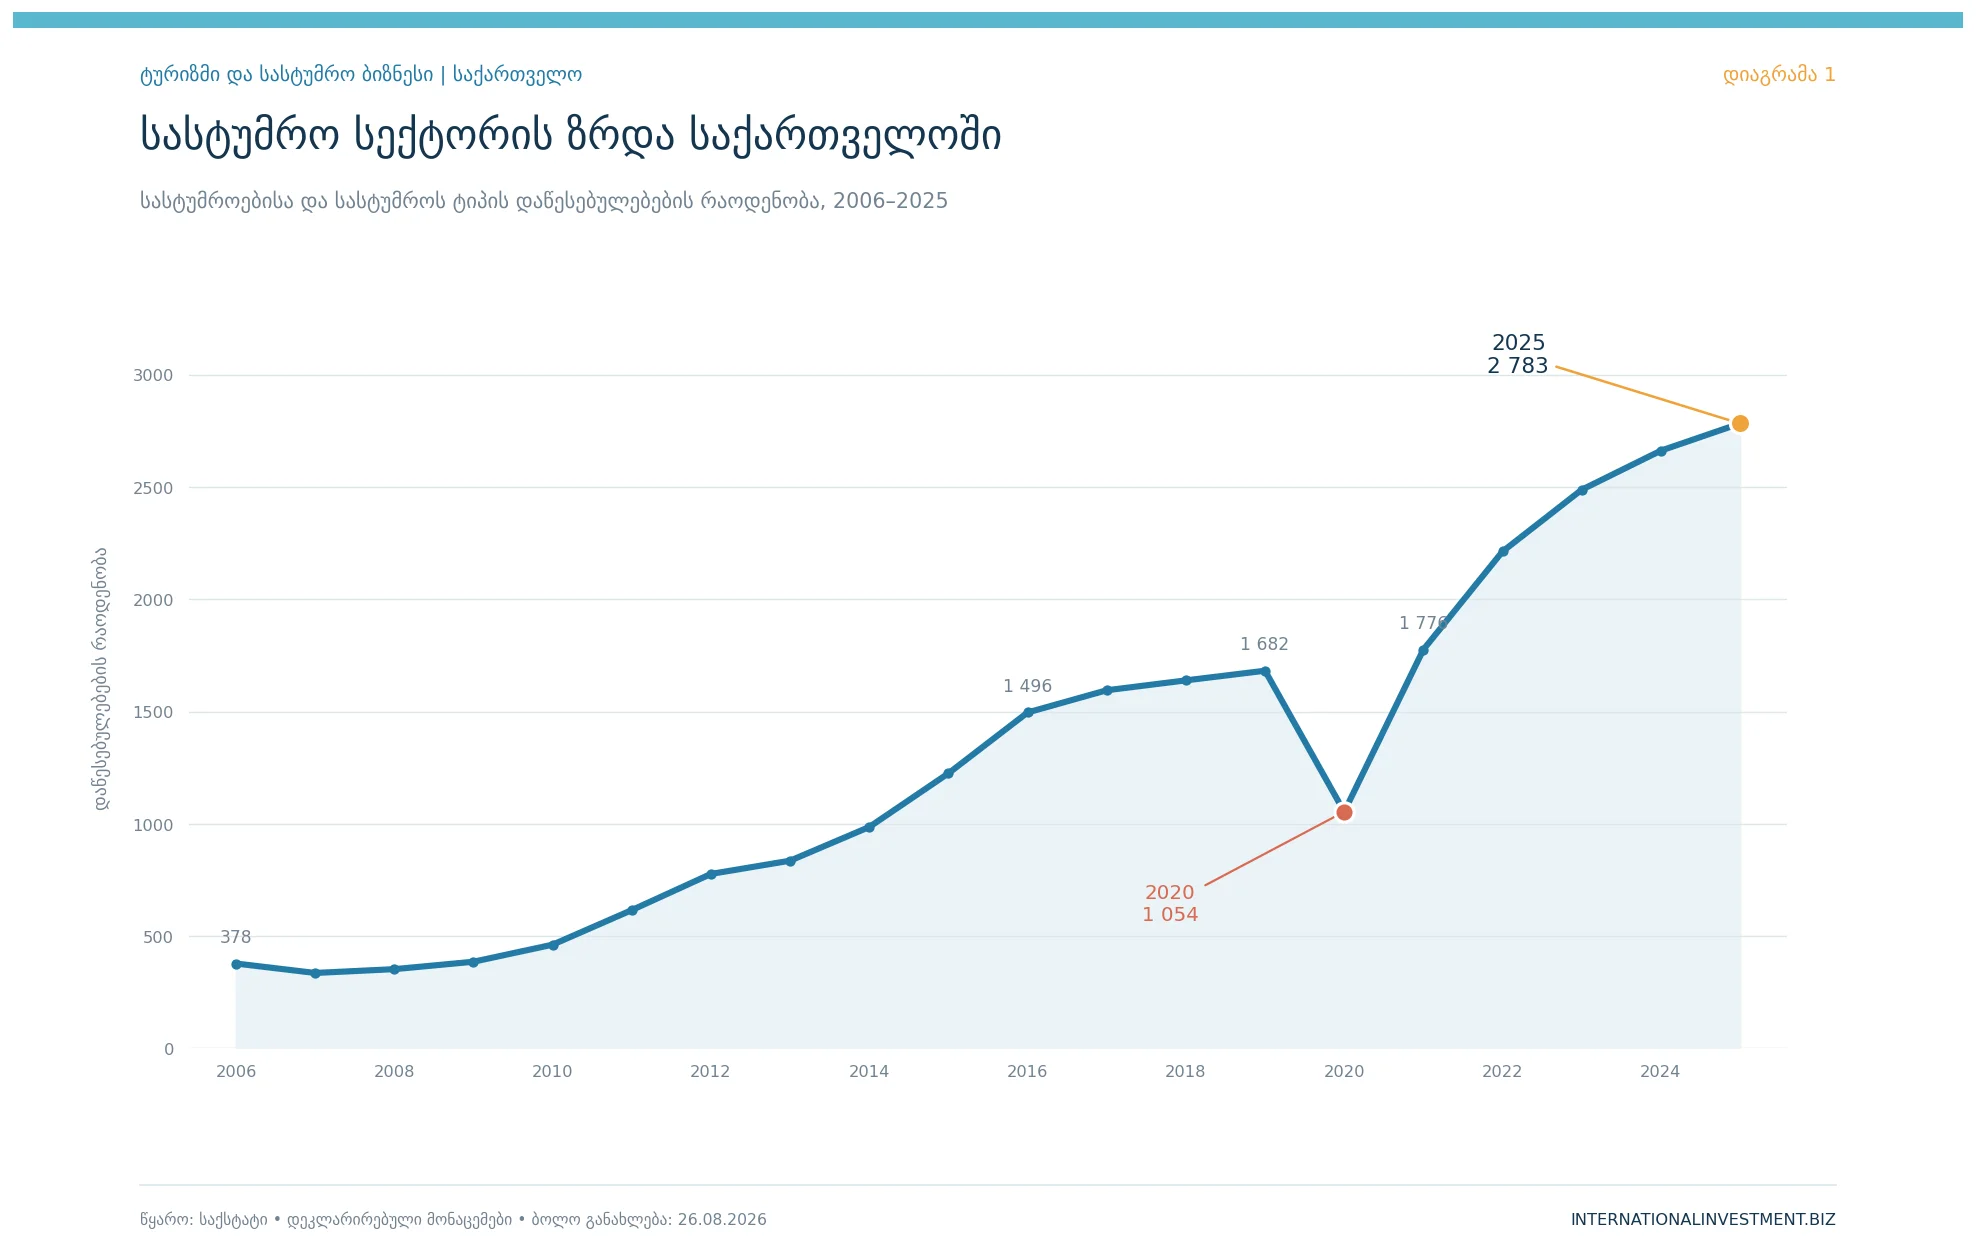
საქართველოს სასტუმროებისა და სასტუმროს ტიპის დაწესებულებების სექტორი, ბოლო ორი ათწლეულის განმავლობაში, მნიშვნელოვან რაოდენობრივ და სტრუქტურულ ცვლილებებს განიცდის. თუ 2006 წელს ქვეყანაში სულ 378 ასეთი დაწესებულება აღირიცხებოდა, 2025 წლისთვის მათი რაოდენობა 2 783-მდე გაიზარდა. ზრდა 636.2%-ს შეადგენს, რაც ნიშნავს, რომ განთავსების სექტორის გეოგრაფია და რეგიონული განაწილება მნიშვნელოვნად შეიცვალა.
თუმცა, ამ პროცესის ერთ-ერთი ყველაზე საინტერესო შედეგი მხოლოდ დაწესებულებების რაოდენობის ზრდა არ არის. მონაცემები აჩვენებს, რომ სასტუმრო სექტორის განვითარება თანდათან უფრო ფართო გეოგრაფიულ არეალზე ნაწილდება. ისტორიულად წამყვანი თბილისისა და აჭარის პარალელურად, წამყვან პოზიციებს იკავებენ კახეთი, იმერეთი, სამეგრელო-ზემო სვანეთი და სხვა რეგიონები.
საქართველოს სტატისტიკის ეროვნული სამსახურის მონაცემების ანალიზით ირკვევა, რომ 2025 წელს, აჭარამ, პირველად, განხილულ საანგარიშო პერიოდში, თბილისს გაუსწრო და ქვეყანაში სასტუმროებისა და სასტუმროს ტიპის დაწესებულებების რაოდენობით რეიტინგის სათავეში მოექცა.
აჭარა ლიდერობს, თბილისი კი პოზიციას თმობს
2025 წელს, აჭარაში 592 სასტუმრო და სასტუმროს ტიპის დაწესებულება აღირიცხა, თბილისში კი — 583. სხვაობა მხოლოდ ცხრა დაწესებულებაა, თუმცა, ეს ცვლილება რეგიონული სასტუმრო ბაზრის სტრუქტურაში მნიშვნელოვან გარდატეხას ასახავს.
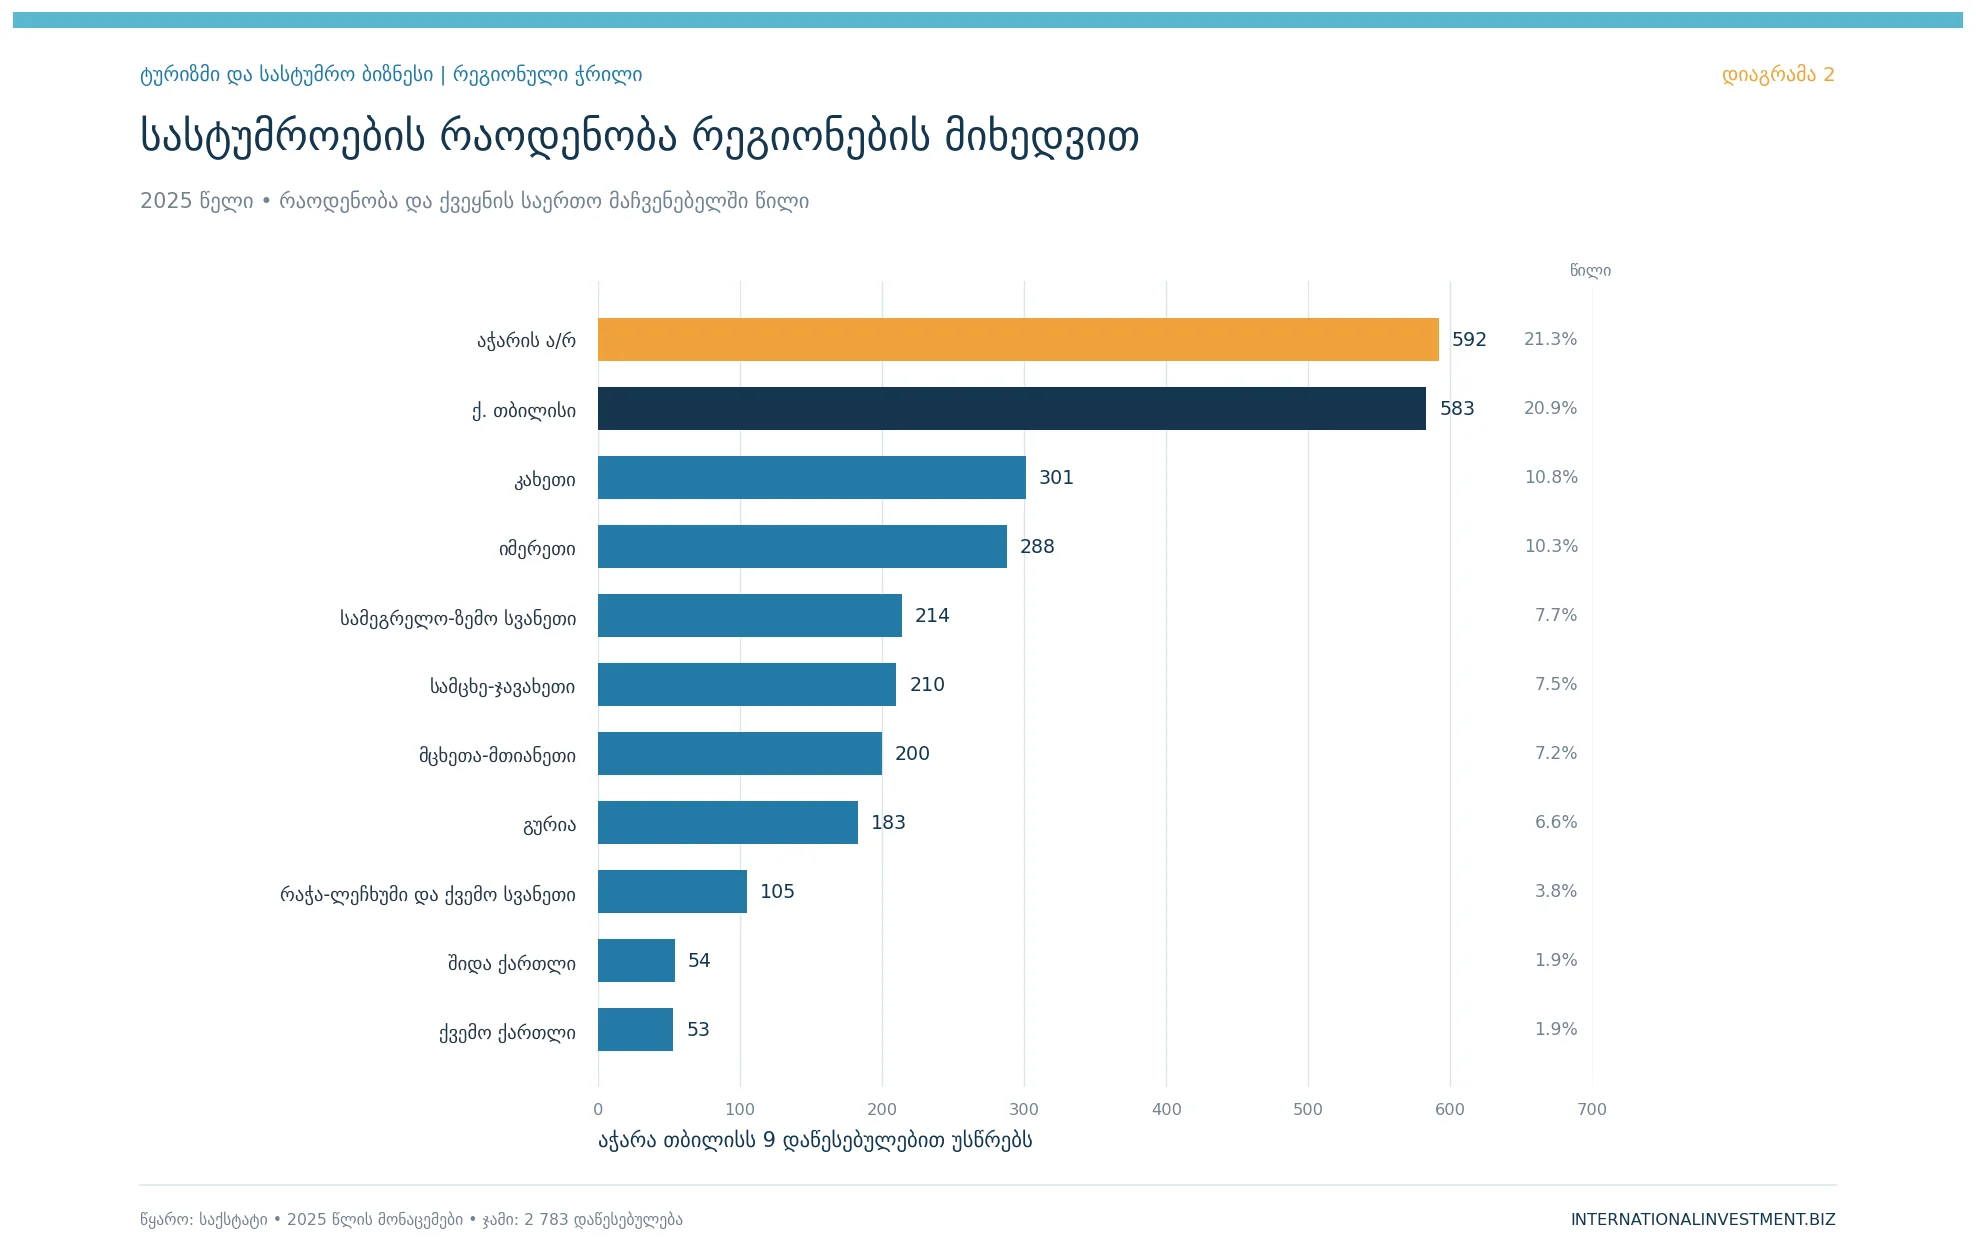
შედარებისთვის, 2024 წელს, თბილისი, 599 დაწესებულებით კვლავ პირველ ადგილზე იყო, აჭარაში კი 547 ასეთი ობიექტი აღირიცხებოდა. შესაბამისად, ერთი წლის განმავლობაში, აჭარაში, განთავსების ობიექტების რაოდენობა 45-ით გაიზარდა, თბილისში კი 16-ით შემცირდა. შედეგად, აჭარამ არა მხოლოდ თბილისს გაუსწრო, არამედ ქვეყნის საერთო მაჩვენებელში თავისი წილიც გაზარდა.
2025 წელს, აჭარაზე, საქართველოს სასტუმროებისა და სასტუმროს ტიპის დაწესებულებების 21.3% მოდიოდა, თბილისის წილი კი 20.9% იყო.
ეს ტენდენცია განსაკუთრებით საინტერესოა გრძელვადიანი დინამიკის გათვალისწინებით. 2006 წელს თბილისში 125 დაწესებულება აღირიცხებოდა, აჭარაში კი — 70. შესაბამისად, ამ პერიოდში დედაქალაქის უპირატესობა საკმაოდ თვალშისაცემი იყო. თუმცა, ბოლო ორი ათწლეულის განმავლობაში აჭარის სასტუმრო სექტორის გაფართოება უფრო ინტენსიური აღმოჩნდა. უფრო კონკრეტულად, 2006–2025 წლებში აჭარაში დაწესებულებების რაოდენობა 522-ით გაიზარდა, თბილისში კი — 458-ით.
ამ მონაცემების საფუძველზე შეიძლება ითქვას, რომ აჭარა საქართველოს განთავსების სექტორის ერთ-ერთ მთავარ რეგიონულ ცენტრად ჩამოყალიბდა. თუმცა, რაოდენობრივი ლიდერობა თავისთავად არ ნიშნავს, რომ რეგიონი უკვე ყველა სხვა მაჩვენებლითაც პირველ ადგილზეა. ამის შესაფასებლად აუცილებელია სასტუმრო ნომრების, სტუმრების რაოდენობის, დატვირთულობისა და შემოსავლების შედარებაც.
კახეთი — რეგიონული სასტუმრო ბაზრის ერთ-ერთი ყველაზე სწრაფად მზარდი მიმართულება
სასტუმრო სექტორის რეგიონული ტრანსფორმაციის კიდევ ერთი მნიშვნელოვანი მაგალითი კახეთია.
2006 წელს, რეგიონში, მხოლოდ 14 სასტუმრო და სასტუმროს ტიპის დაწესებულება აღირიცხებოდა. 2025 წლისთვის კი მათმა რაოდენობამ 301-ს მიაღწია. შესაბამისად, 19 წლის განმავლობაში მაჩვენებელი დაახლოებით 21.5-ჯერ გაიზარდა. ამ მაჩვენებლით, კახეთი, 2025 წლის მდგომარეობით, ქვეყნის მასშტაბით მესამე ადგილზეა და ობიეტთა საერთო რაოდენობის 10.8%-ს აერთიანებს.
განსაკუთრებით საყურადღებოა ის ფაქტი, რომ კახეთის ზრდა მხოლოდ ბოლო წლებში მიღწეული შედეგი არ არის. რეგიონის სასტუმრო სექტორი ეტაპობრივად ფართოვდებოდა, ხოლო 2021 წელს, პანდემიური პერიოდის შემდეგ, განსაკუთრებით მკვეთრი აღდგენა დაფიქსირდა. კერძოდ, 2021 წელს, კახეთში, დაწესებულებების რაოდენობა 77-დან 176-მდე გაიზარდა, რაც 128.6%-იანი წლიური მატებაა. 2025 წელს კი, რეგიონში, კიდევ 23 დაწესებულებით მეტი აღირიცხა, ვიდრე წინა წელს.
კახეთის პოზიციის გაძლიერება მნიშვნელოვანია საქართველოს ტურისტული პროდუქტების რეგიონული დივერსიფიკაციის თვალსაზრისითაც. სასტუმრო სექტორის რაოდენობრივი გაფართოება ზრდის რეგიონის განთავსების ინფრასტრუქტურის მასშტაბს. თუმცა, ამ ზრდის ეკონომიკური ეფექტის შესაფასებლად საჭიროა მისი დაკავშირება ვიზიტორების ნაკადებთან, სასტუმროების დატვირთულობასა და შემოსავლებთან.
სამეგრელო-ზემო სვანეთი და გურია — გაფართოების ახალი მიმართულებები
რეგიონული მონაცემები აჩვენებს, რომ სასტუმრო სექტორის ზრდა მხოლოდ ქვეყნის ორ ყველაზე მსხვილ ტურისტულ ცენტრში არ კონცენტრირდება.
სამეგრელო-ზემო სვანეთში სასტუმროებისა და სასტუმროს ტიპის დაწესებულებების რაოდენობა, 2006-2025 წლებში, 13-დან 214-მდე გაიზარდა. ეს კი, საწყის მაჩვენებელთან შედარებით, დაახლოებით 16.5-ჯერ მეტია. რაც შეეხება კონკრეტულად 2025 წელს, რეგიონში წლიური ზრდა 12% იყო, რაც ქვეყნის საერთო ზრდის ტემპს — 4.5%-ს — მნიშვნელოვნად აღემატება.
ასევე საყურადღებოა გურიის მაჩვენებელიც. 2006 წელს რეგიონში 14 სასტუმრო და სასტუმროს ტიპის დაწესებულება აღირიცხებოდა, 2025 წელს კი, უკვე 183. შესაბამისად, ობიექტების რაოდენობა დაახლოებით 13.1-ჯერ გაიზარდა. რაც შეეხება კონკრეტულად 2025 წელს, გურიაში წლიური მატება 5.8% იყო.
ამასთან, სასტუმრო სექტორის გაფართოება გრძელდება მცხეთა-მთიანეთშიც. აქ, 2006-2025 წლებში სასტუმრო და სასტუმროს ტიპის დაწესებულებების რაოდენობა 19-დან 200-მდე გაიზარდა.
ამ მაჩვენებლებით, ეს რეგიონები, რაოდენობრივი მასშტაბით ჯერ კიდევ ჩამორჩებიან აჭარასა და თბილისს. თუმცა, გრძელვადიანი დინამიკა მათ განთავსების სექტორის გაფართოების მნიშვნელოვან მიმართულებებად წარმოაჩენს.
რეგიონული კონცენტრაცია მცირდება
საქართველოს სასტუმრო სექტორის ერთ-ერთი ყველაზე მნიშვნელოვანი გრძელვადიანი ცვლილება რეგიონული კონცენტრაციის შემცირებაა.
2006 წელს თბილისსა და აჭარაზე ქვეყანაში აღრიცხული დაწესებულებების 51.6% მოდიოდა. 2025 წელს კი მათი ერთობლივი წილი 42.2%-მდე შემცირდა.
მსგავსი ტენდენცია ჩანს ხუთი ყველაზე დიდი რეგიონული ბაზრის შემთხვევაშიც. 2006 წელს თბილისი, აჭარა, სამცხე-ჯავახეთი, იმერეთი და მცხეთა-მთიანეთი, ერთად, ქვეყნის საერთო რაოდენობის 83.9%-ს აერთიანებდნენ, ხოლო 2025 წელს ხუთი წამყვანი რეგიონის წილი 71.1%-მდე შემცირდა.
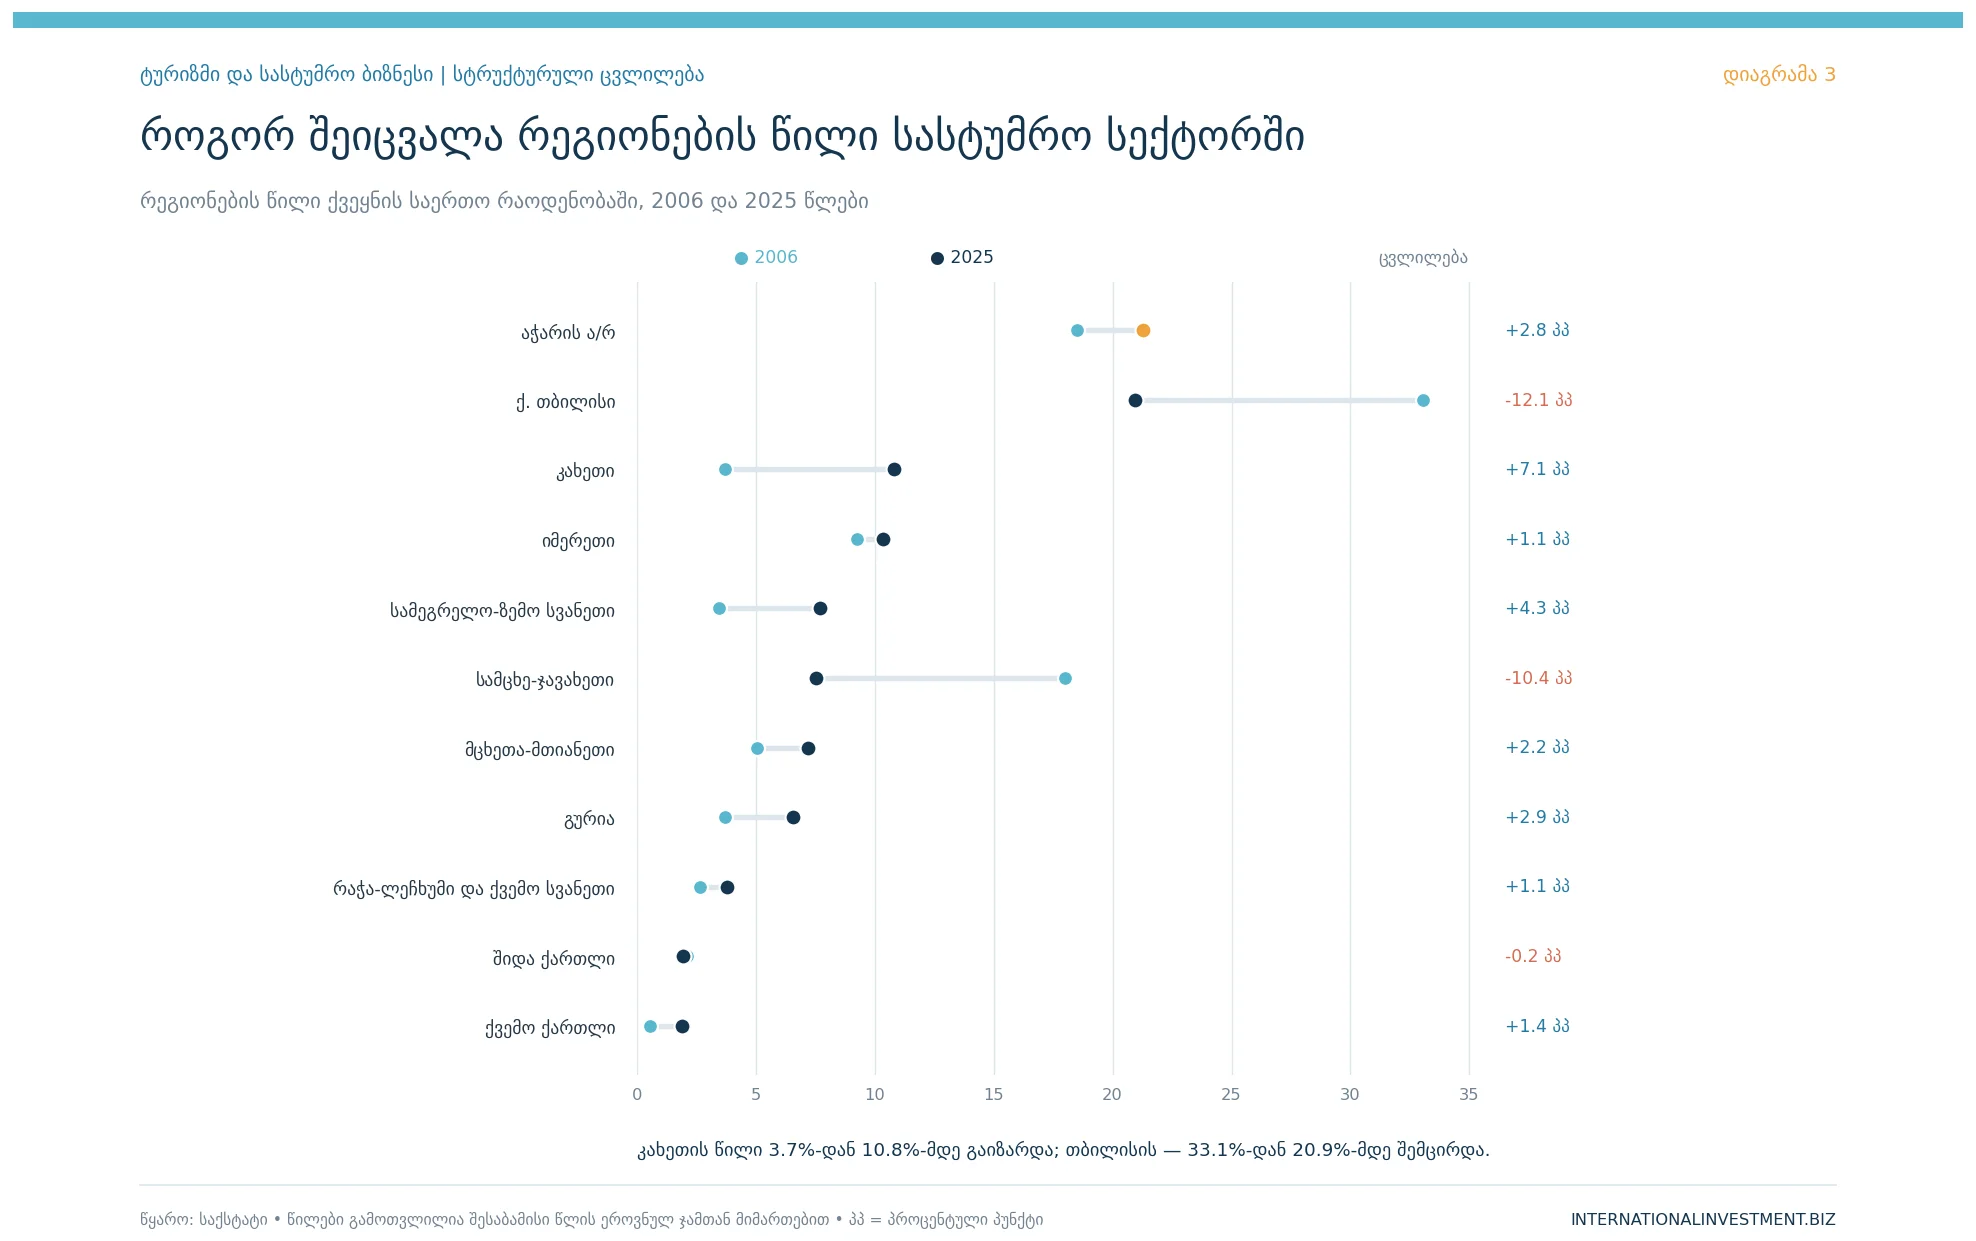
ამ ცვლილების ერთ-ერთი მთავარი მიზეზი კახეთის, სამეგრელო-ზემო სვანეთისა და გურიის შედარებით სწრაფი ზრდაა.
ამ კონტექსტში, განსაკუთრებით საინტერესოა სამცხე-ჯავახეთის პოზიციის ცვლილება. 2006 წელს რეგიონში 68 დაწესებულება აღირიცხებოდა და იგი ქვეყნის ერთ-ერთი ყველაზე მსხვილი რეგიონული ბაზარი იყო. 2025 წლისთვის კი რაოდენობა 210-მდე გაიზარდა, თუმცა, ქვეყნის საერთო რაოდენობაში მისი წილი 18%-დან 7.5%-მდე შემცირდა.
ეს არ ნიშნავს, რომ რეგიონში სასტუმრო სექტორი შემცირდა. პირიქით, დაწესებულებების რაოდენობა გაიზარდა. თუმცა, სხვა რეგიონებში გაფართოება უფრო სწრაფი აღმოჩნდა.
შესაბამისად, საქართველოს განთავსების სექტორი უფროდაუფრო ნაკლებად ხდება დამოკიდებული მხოლოდ რამდენიმე მსხვილ რეგიონულ ცენტრზე.
პანდემიური შოკი და სექტორის აღდგენა
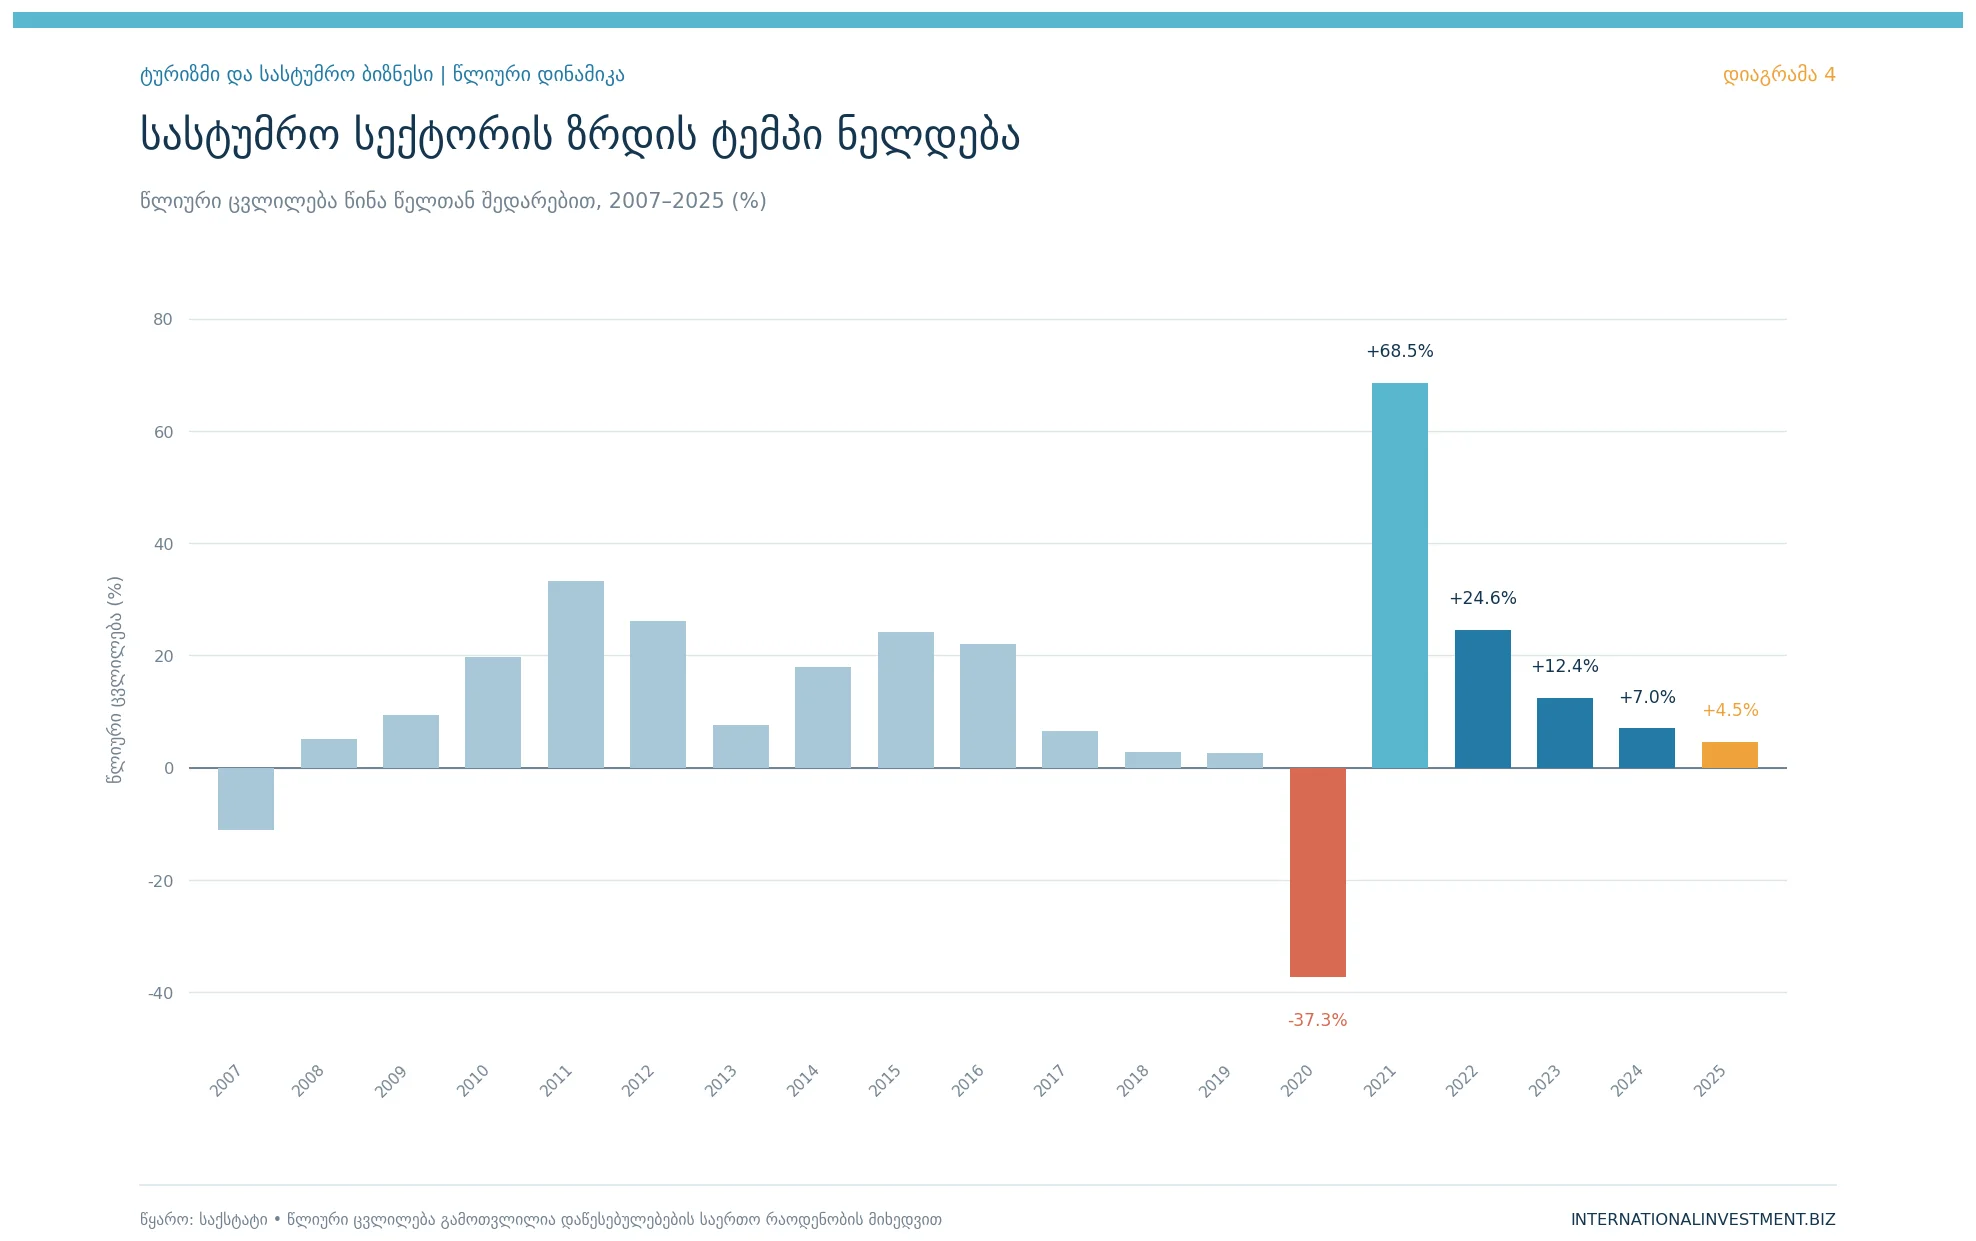
სასტუმრო სექტორის განვითარების დინამიკაში განსაკუთრებული ადგილი უკავია 2020 წელს. ეს კი იმიტომ მოხდა, რომ თუ 2019 წელს საქართველოში 1 682 სასტუმრო და სასტუმროს ტიპის დაწესებულება აღირიცხებოდა, 2020 წელს მათი რაოდენობა 1 054-მდე შემცირდა. შესაბამისად, კლება 628 ერთეული, ანუ 37.3% იყო.
ამასთან, შემცირება დაფიქსირდა ყველა რეგიონში. ვარდნა ყველაზე მკვეთრი იყო მცხეთა-მთიანეთში — 45.1%. რაც შეეხება სხვა რეგიონებს, იმერეთში კლებაა იყო — 39%, გურიაში — 38.7%, ხოლო თბილისში — 38.5%.
თუმცა, 2021 წელს ვითარება მკვეთრად შეიცვალა. კერძოდ, ქვეყნის მასშტაბით, სასტუმროებისა და სატუმროს ტიპის დაწესებულებების რაოდენობა 1 776-მდე გაიზარდა, რაც წინა წელთან შედარებით 68.5%-იანი მატებაა. შედეგად კი, საერთო მაჩვენებელმა, უკვე გადააჭარბა 2019 წლის დონეს.
აქვე ხაზგასასმელია ისიც, რომ აღდგენა, რეგიონების მიხედვით, განსხვავებული ტემპით მიმდინარეობდა. კერძოდ, განსაკუთრებით მაღალი წლიური ზრდა დაფიქსირდა კახეთში, რაჭა-ლეჩხუმსა და ქვემო სვანეთში. ასევე, შიდა ქართლსა და გურიაში.
შესაბამისად, 2025 წლისთვის, ყველა რეგიონში, სასტუმროებისა და სასტუმროს ტიპის დაწესებულებების რაოდენობა უკვე აღემატებოდა 2019 წლის მაჩვენებელს.
თუმცა, პანდემიური პერიოდის სტატისტიკური ცვლილებები სიფრთხილით უნდა განიმარტოს, რადგან მხოლოდ ამ მონაცემებით შეუძლებელია დადგინდეს, რამდენი დაწესებულება დაიხურა, რამდენმა განაახლა საქმიანობა და რა ნაწილი შეივსო ახალი ბიზნესებით.
რაოდენობრივი ზრდა ნელდება — რა ხდება 2025 წელს?
მიუხედავად იმისა, რომ სასტუმროებისა და სასტუმროს ტიპის დაწესებულებების საერთო რაოდენობა კვლავ იზრდება, ბოლო წლების დინამიკა ზრდის ტემპის თანდათანობით შემცირებაზე მიუთითებს. კერძოდ, 2022 წელს წლიური ზრდა 24.6% იყო, 2023 წელს — 12.4%, 2024 წელს — 7%, ხოლო 2025 წელს — 4.5%. უფრო კონკრეტულად კი, 2025 წელს ქვეყანაში 121 დაწესებულებით მეტი აღირიცხა, ვიდრე 2024 წელს იყო.
დინამიკაში რეგიონული ჭრილი კი აჩვენებს, რომ ზრდის ძირითადი წვლილი რამდენიმე მიმართულებაზე მოდის. კერძოდ, აჭარაში რაოდენობა 45-ით გაიზარდა, ხოლო კახეთსა და სამეგრელო-ზემო სვანეთში — 23-23-ით. შესაბამისად, ამ სამ რეგიონზე, ქვეყნის საერთო წმინდა მატების დაახლოებით 75% მოდიოდა.
თუმცა, ამავე პერიოდში 16 დაწესებულებით ნაკლები დაფიქსირდა თბილისში. იმერეთში კი რაოდენობა უცვლელი დარჩა.
საინტერესოა, რომ 2025 წელს, ყველაზე მაღალი ფარდობითი ზრდა — 17.8%, ქვემო ქართლში დაფიქსირდა. თუმცა, ეს მაჩვენებელი შედარებით მცირე საწყის საბაზო მონაცემს უკავშირდება. კერძოდ, რეგიონში დაწესებულებების რაოდენობა 45-დან 53-მდე გაიზარდა.
შესაბამისად, მიმდინარე ტენდენციის შეფასებისას მნიშვნელოვანია არა მხოლოდ პროცენტული ზრდის, არამედ რეალური რაოდენობრივი მატების გათვალისწინებაც.
ამავდროულად, სექტორის გაფართოების ტემპის შენელება შესაძლოა მიუთითებდეს განვითარების ახალ ეტაპზე გადასვლაზე. თუმცა, ბაზრის გაჯერების ან ინვესტიციების შემცირების შესახებ დასკვნის გამოტანა მხოლოდ ამ მონაცემებით ნაადრევი იქნებოდა.
რაოდენობრივი გაფართოება ჯერ კიდევ არ არის პასუხი მთავარ საინვესტიციო კითხვებზე
საქართველოს სასტუმრო სექტორის სტატისტიკა აჩვენებს, რომ ბოლო ორი ათწლეულის განმავლობაში განთავსების ინფრასტრუქტურის გეოგრაფია მნიშვნელოვნად გაფართოვდა. ამასთან, რეგიონული განვითარების ცენტრები უფრო მრავალფეროვანი გახდა.
თუმცა, ინვესტორებისთვის მხოლოდ სასტუმროებისა და სასტუმროს ტიპის დაწესებულებების რაოდენობის ზრდა გდაწყვეტილებების მისაღებად საკმარისი ინდიკატორი არ არის.
სექტორის საინვესტიციო მიმზიდველობის შესაფასებლად, აუცილებელია რამდენიმე დამატებითი მაჩვენებლის გაანალიზება. კერძოდ, რამდენი სასტუმრო ნომერია რეგიონებში, როგორია ნომრების დატვირთულობა, რამდენ სტუმარს ემსახურებიან დაწესებულებები, როგორია საშუალო განთავსების ფასი და რა შემოსავლებს იღებს სექტორი.
განსაკუთრებით მნიშვნელოვანია სეზონურობის შეფასება. სასტუმროების რაოდენობის ზრდა ავტომატურად არ ნიშნავს, რომ მათი სიმძლავრე მთელი წლის განმავლობაში ეფექტიანად გამოიყენება.
ასევე გასათვალისწინებელია, რომ სტატისტიკური მონაცემები მოიცავს საქართველოს კანონმდებლობის შესაბამისად რეგისტრირებულ იურიდიულ პირებსა და ინდივიდუალურ მეწარმეებს, ადგილობრივი ერთეულებისა და ფილიალების ჩათვლით. შესაბამისად, მაჩვენებლები არ უნდა გავაიგივოთ უნიკალური სასტუმრო ბრენდების რაოდენობასთან.
საქართველოს სასტუმრო სექტორის მომდევნო ეტაპის შეფასებისას, მთავარი კითხვა, უკვე მხოლოდ ის აღარ არის, რამდენი ახალი დაწესებულება ემატება ბაზარს. უფრო მნიშვნელოვანია, რამდენად ეფექტიანად იყენებს სექტორი არსებულ და ახლად შექმნილ ინფრასტრუქტურას, რამდენად მდგრადია რეგიონული ბიზნესმოდელები და რა ეკონომიკურ შედეგს ქმნის ეს გაფართოება.
ამ ყველაფრის გათვალისწინებით, 2006–2025 წლების მონაცემები ერთ მნიშვნელოვან ტენდენციას ადასტურებს: საქართველოს სასტუმრო სექტორი რაოდენობრივად გაიზარდა, რეგიონულად დივერსიფიცირდა და განვითარების ახალი ცენტრები შეიძინა. ახლა კი მისი საინვესტიციო პოტენციალის შესაფასებლად გადამწყვეტი მნიშვნელობა ენიჭება არა მხოლოდ რაოდენობას, არამედ ეკონომიკურ ეფექტიანობასაც.
წყარო: საქართველოს სტატისტიკის ეროვნული სამსახური (საქსტატი); კვლევის პერიოდი: 2006–2025 წლები; მონაცემების ბოლო განახლება: 26 აგვისტო, 2026 წელი
InternationalInvestment.biz - ქართული რედაქცია