







 ბათუმის ახალი ბულვარის სანაპიროს ხელოვნური კვება — 2.5 მლნ ლარის ღირებულების ახალი ტენდერი და სანაპირო დაცვის გრძელვადიანი გამოწვევა
 ლონდონის ცენტრში საცხოვრებლის ფასები 7,2%-ით დაეცა
 Swissôtel Kobuleti Beach Resort — $300 მილიონიანი ინვესტიცია ქობულეთში
 საქართველოში მომდევნო 5-7 წელიწადში, დამატებით, 600 კმ მაგისტრალის მშენებლობა იგეგმება — რამდენად მზად არის ქართული ბიზნესი მსხვილი ინფრასტრუქტურული პროექტებისთვის?
 IBTM World Barcelona 2026-საქართველო საქმიანი ტურიზმის საერთაშორისო გამოფენაზე
 ესპანეთში საცხოვრებლის გაყიდვები 13,4%-ით შემცირდა
პარაგვაი საგადასახადო რეზიდენტებს იზიდავს
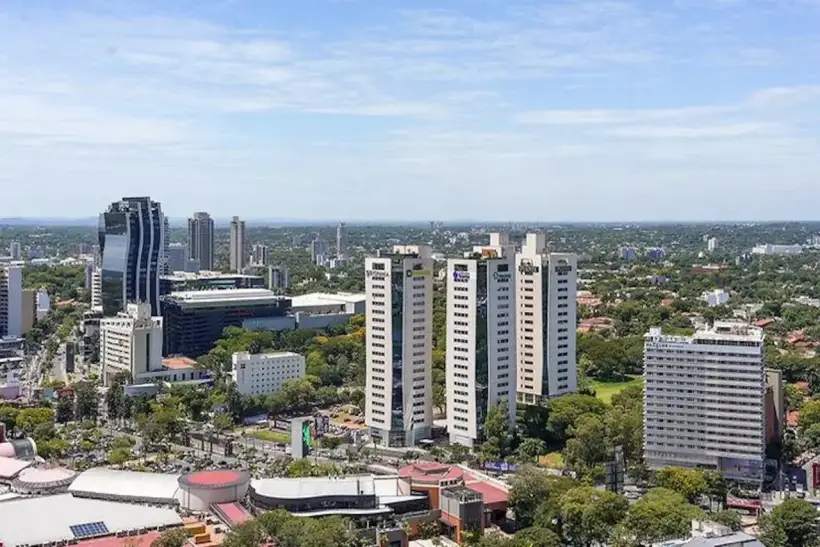
პარაგვაი აძლიერებს ლათინური ამერიკის ერთ-ერთი ყველაზე შესამჩნევი დაბალგადასახადიანი იურისდიქციის სტატუსს. ტერიტორიული სისტემა, ბიზნესის მოგების გადასახადის 10%-იანი განაკვეთი, დამატებული ღირებულების საბაზისო გადასახადი 10% და ფიზიკურ პირთა ზომიერი საშემოსავლო გადასახადი ქვეყანას მიმზიდველს ხდის მეწარმეებისთვის, ინვესტორებისა და რელოკანტებისთვის, თუმცა რეჟიმი შემოსავლის წყაროს, საგადასახადო რეზიდენტობისა და სხვა ქვეყნებში არსებული ვალდებულებების გულდასმით შემოწმებას მოითხოვს.
nპარაგვაის საგადასახადო სისტემა რელოკაციის არგუმენტი გახდა
nპარაგვაი სულ უფრო აქტიურად ჩნდება უცხოელებისთვის განკუთვნილ საგადასახადო რეზიდენტობის კონსულტაციებში. ინტერესი მარტივ კონსტრუქციაზეა დაფუძნებული: ქვეყანა უპირველესად პარაგვაული წყაროებიდან მიღებულ შემოსავალს ბეგრავს, ხოლო უცხოური შემოსავალი, წყაროს სწორი კლასიფიკაციის შემთხვევაში, შესაძლოა ადგილობრივი გადასახადის ქვეშ არ მოექცეს. საერთაშორისო მეწარმეებისთვის, კაპიტალის მფლობელებისთვის, ფრილანსერებისა და დივიდენდების მიმღებთათვის ეს პარაგვაის ლათინური ამერიკისა და ევროპის უფრო ძვირადღირებული იურისდიქციების ალტერნატივად აქცევს.
nკომერციული მეგზური Paraguay Sovereign ქვეყანას პოზიციონირებს როგორც იურისდიქციას კვალიფიციურ უცხოურ შემოსავალზე ნულოვანი გადასახადით, კორპორაციულ გადასახადსა და დამატებული ღირებულების გადასახადზე 10%-იანი განაკვეთებით, ასევე ლეგალური რეზიდენტობის, RUC საგადასახადო რეგისტრაციისა და საგადასახადო რეზიდენტობის სერტიფიკატის ცალკეული პროცედურებით. თავად ფორმულირება „0% უცხოურ შემოსავალზე“ სიფრთხილეს მოითხოვს: ის არ აუქმებს გადასახადებს მოქალაქეობის ქვეყანაში, წინა საგადასახადო რეზიდენტობის ქვეყანაში ან იმ სახელმწიფოში, სადაც რეალურად იქმნება შემოსავალი.
nტერიტორიული პრინციპი მთავარ მახასიათებლად რჩება
nპარაგვაის საგადასახადო რეფორმა 2020 წლის 1 იანვრიდან მოქმედებს. მან გააფართოვა შემოსავლის წყაროს პრინციპი, შემოიღო წესები ციფრულ მომსახურებებთან და ტრანსფერტულ ფასწარმოქმნასთან დაკავშირებით — ანუ დაკავშირებულ კომპანიებს შორის გარიგებებში ფასების კონტროლი, რათა მოგება ხელოვნურად არ გავიდეს უფრო ხელსაყრელ საგადასახადო იურისდიქციაში. ეს ცვლილებები განმტკიცებულია რეფორმის ფარგლებში, რომელმაც ეროვნული საგადასახადო სისტემის მოდერნიზება მოახდინა.
nპრაქტიკაში ტერიტორიული მიდგომა ნიშნავს, რომ მნიშვნელოვანია არა გადასახადის გადამხდელის პასპორტი და არა მხოლოდ საცხოვრებელი ადგილი, არამედ შემოსავლის წყარო. პარაგვაისთან დაკავშირებული ბიზნესიდან, აქტივებიდან, უფლებებიდან ან მომსახურებიდან მიღებული შემოსავალი შეიძლება მოექცეს ადგილობრივი გადასახადების ქვეშ. შემოსავალი, რომელიც ნამდვილად შექმნილია ქვეყნის ფარგლებს გარეთ და არ გააჩნია პარაგვაული წყარო, განსხვავებულად განიხილება. სწორედ ეს განსხვავება „უცხოურ“ და „ადგილობრივ“ შემოსავალს შორის გახდა პარაგვაის მარკეტინგის საფუძველი საერთაშორისო კლიენტებისთვის.
nბიზნესი პარაგვაული მოგებიდან 10%-ს იხდის
nპარაგვაიში კორპორაციულ გადასახადს Impuesto a la Renta Empresarial, ანუ IRE ეწოდება. ქართულად მას უფრო მართებულია ვუწოდოთ ბიზნესის მოგების გადასახადი. იგი გამოიყენება პარაგვაული წყაროებიდან მიღებულ შემოსავლებზე, მოგებასა და სარგებელზე, რომლებიც მიღებულია პირველადი, მეორეული და მესამეული ეკონომიკური საქმიანობიდან, სოფლის მეურნეობის, ვაჭრობის, მრეწველობისა და მომსახურების ჩათვლით. PwC ასეთი შემოსავლისთვის 10%-იან განაკვეთს უთითებს და ცალკე აღნიშნავს გამარტივებულ რეჟიმებს საშუალო და მცირე კომპანიებისთვის.
nინვესტორებისთვის ეს მნიშვნელოვანი დეტალია. დაბალი განაკვეთი თავისთავად არ ნიშნავს ადმინისტრირების არარსებობას. ბიზნესს სჭირდება რეგისტრაცია, აღრიცხვა, ხარჯების დადასტურება, შემოსავლის წყაროს სწორი განსაზღვრა და დაკავშირებულ მხარეებთან დაკავშირებული წესების დაცვა. საერთაშორისო გადახდების მქონე კომპანიებისთვის განსაკუთრებულ მნიშვნელობას იძენს ხელშეკრულებები, მომსახურების გაწევის ფაქტობრივი ადგილი, კლიენტების სტრუქტურა და საბანკო დოკუმენტები.
nდღგ რეგიონული მასშტაბით დაბალი რჩება
nპარაგვაიში დამატებული ღირებულების გადასახადი, IVA, ზოგადი წესით შეადგენს 10%-ს. ცალკეული საქონლისა და ოპერაციებისთვის გამოიყენება 5%-იანი განაკვეთი, მათ შორის საცხოვრებლის იჯარაზე, უძრავი ქონების გაყიდვაზე, ძირითადი კვების პროდუქტების ნაწილზე, სასოფლო-სამეურნეო პროდუქციაზე, ხორცის გარკვეულ სახეობებსა და ადამიანის სამკურნალო მედიკამენტებზე. №6380/19 კანონში ასევე განმტკიცებულია 10%-იანი განაკვეთი ყველა დანარჩენი შემთხვევისთვის, თუ არ გამოიყენება სპეციალური რეჟიმი.
nეს პარაგვაის შესამჩნევს ხდის იმ ქვეყნების ფონზე, სადაც მოხმარების სტანდარტული გადასახადი უფრო მაღალია. მაგრამ დაბალი განაკვეთი იურისდიქციას არ აქცევს ანგარიშგების გარეშე ზონად. კომპანიებმა და ინდივიდუალურმა მეწარმეებმა, რომლებიც ქვეყნის შიგნით ეწევიან მომსახურებას ან ყიდიან საქონელს, უნდა გაითვალისწინონ საგადასახადო ანგარიშ-ფაქტურები, ჩასათვლელი გადასახადი, მყიდველის სტატუსი და ოპერაციის ხასიათი.
nფიზიკური პირები ზომიერი შკალით იბეგრებიან
nფიზიკურ პირთა საშემოსავლო გადასახადი პარაგვაიში გამოიყენება პარაგვაული წყაროებიდან მიღებულ შემოსავლებზე. პირადი მომსახურებიდან მიღებული შემოსავლისთვის მოქმედებს პროგრესული შკალა: 8% 50 მილიონ პარაგვაულ გუარანამდე, 9% 50 000 001-დან 150 მილიონ გუარანამდე და 10% 150 000 001 გუარანიდან. თუ პირადი მომსახურებიდან მიღებული მთლიანი შემოსავალი არ აღემატება 80 მილიონ გუარანს, გადასახდელი გადასახადი არ წარმოიშობა. კაპიტალის ნაზრდზე განაკვეთი ფიზიკური პირებისთვის მითითებულია 8%-ის დონეზე.
nეს კონსტრუქცია მნიშვნელოვანია რელოკანტებისთვის. უცხოელმა ფრილანსერმა, კონსულტანტმა ან ონლაინ ბიზნესის მფლობელმა უნდა გააანალიზოს, სად ხდება მომსახურების ფაქტობრივი გაწევა, ვინ არის დამკვეთი, სად გამოიყენება მუშაობის შედეგი და როგორ არის გაფორმებული გადახდები. შემოსავლის წყაროს განსაზღვრაში დაშვებულმა შეცდომამ შეიძლება შეცვალოს საგადასახადო შედეგი.
nრეზიდენტობა ერთ დოკუმენტამდე არ დაიყვანება
nპარაგვაის ხშირად უკეთებენ რეკლამას, როგორც მარტივი საგადასახადო რეზიდენტობის მქონე ქვეყანას, თუმცა ამ თემაში გამარტივების რისკი არსებობს. PwC უთითებს, რომ ფიზიკური პირი პარაგვაის საგადასახადო რეზიდენტად ითვლება ქვეყანაში წელიწადში 120 დღეზე მეტი ხნით ყოფნის შემთხვევაში. ამასთან, კომერციული კონსულტანტები ცალ-ცალკე განასხვავებენ ლეგალურ რეზიდენტობას, RUC საგადასახადო რეგისტრაციასა და საგადასახადო რეზიდენტობის სერტიფიკატს, რომელიც საჭიროა სტატუსის დასადასტურებლად ბანკებთან ან უცხოურ საგადასახადო ორგანოებთან.
nსაერთაშორისო საგადასახადო დაგეგმვისთვის ეს არასაკმარისია წინა ქვეყანასთან საგადასახადო კავშირების გაწყვეტის გარეშე. მრავალი სახელმწიფო აფასებს სასიცოცხლო ინტერესების ცენტრს, ხელმისაწვდომ საცხოვრებელს, ოჯახს, სამუშაოს, საბანკო ანგარიშებსა და ბიზნესის ფაქტობრივ მართვას. „ქაღალდზე“ გადასვლამ შესაძლოა ვერ დაარწმუნოს გამოსვლის ქვეყნის საგადასახადო სამსახური, მაშინაც კი, თუ პარაგვაიში ადგილობრივი დოკუმენტებია მიღებული.
nშეთანხმებების შეზღუდული ქსელი შემოწმების მნიშვნელობას ზრდის
nპარაგვაის ორმაგი დაბეგვრის თავიდან აცილების შესახებ შეთანხმებების შეზღუდული ქსელი აქვს. PwC უთითებს შეთანხმებებზე ჩილესთან, ყატართან, ტაივანთან, არაბთა გაერთიანებულ საამიროებთან და ურუგვაისთან, ასევე 2021 წლის ნოემბერში საგადასახადო საკითხებში ურთიერთ ადმინისტრაციული დახმარების შესახებ შეთანხმების ხელმოწერაზე. ცალკე აღინიშნება, რომ საზღვარგარეთ გადახდილ საშემოსავლო გადასახადებზე საგადასახადო ჩათვლები არ გამოიყენება.
nინვესტორებისთვის ეს კრიტიკულია. თუ შემოსავალი იბეგრება გადახდის წყაროსთან სხვა ქვეყანაში, პარაგვაის ტერიტორიული სისტემა ყოველთვის არ წყვეტს ორმაგი ტვირთის პრობლემას. შედეგი დამოკიდებულია გადახდის ქვეყანაზე, შემოსავლის სახეობაზე, სახელშეკრულებო ბაზასა და მიმღების სტატუსზე. განსაკუთრებული ყურადღებით უნდა გაანალიზდეს დივიდენდები, პროცენტები, როიალტი, აქტივების გაყიდვიდან მიღებული შემოსავლები და კომპანიების მეშვეობით განხორციელებული გადახდები.
nსაერთაშორისო კონტროლი უფრო მკაცრი ხდება
nპარაგვაის დაბალგადასახადიანი რეჟიმი არსებობს სამყაროში, სადაც საგადასახადო გამჭვირვალობის მოთხოვნები ძლიერდება. ევროკავშირის საბჭომ 2026 წლის თებერვალში განაახლა არათანამშრომლობითი იურისდიქციების სია; პარაგვაი არ არის მითითებული იმ ქვეყნების ჩამონათვალში, რომლებიც არ თანამშრომლობენ ევროკავშირთან, და არ ფიგურირებს საგადასახადო მართვის დაუსრულებელი ვალდებულებების მქონე იურისდიქციების ბლოკში. ამავდროულად, ევროკავშირის თავად სია აჩვენებს საერთო ტენდენციას: დაბალი განაკვეთები უკვე აღარ განიხილება ინფორმაციის გაცვლისგან, საგადასახადო ბაზის შემცირების საწინააღმდეგო წესებისა და რეალური ეკონომიკური ყოფნისგან განცალკევებით.
nკერძო კლიენტებისთვის ეს ნიშნავს, რომ უკვალო „საგადასახადო ნავსაყუდელი“ წარსულს ბარდება. ბანკები, ბროკერები და საგადახდო სისტემები სულ უფრო ხშირად მოითხოვენ თანხების წყაროს, საგადასახადო ნომრის, რეზიდენტობისა და ოპერაციების ეკონომიკური აზრის დადასტურებას. ბიზნესისთვის გადამწყვეტი ხდება არა მხოლოდ განაკვეთის ოდენობა, არამედ substance-ის — სტრუქტურის რეალური ყოფნის, მართვის, თანამშრომლების, ოფისის, კონტრაგენტებისა და საქმიანი მიზნის დამტკიცების შესაძლებლობა.
nროგორც International Investment-ის ექსპერტები იტყობინებიან, პარაგვაი ნამდვილად გამოიყურება კონკურენტუნარიან დაბალგადასახადიან იურისდიქციად, მაგრამ მისი უპირატესობები ხშირად ზედმეტად პირდაპირ იყიდება. 0%-იანი განაკვეთი უცხოურ შემოსავალზე მუშაობს მხოლოდ შემოსავლის წყაროს სწორი განსაზღვრისას და არ აუქმებს გამოსვლის ქვეყნის წესებს. ინვესტორებისა და რელოკანტებისთვის მთავარი რისკი პარაგვაული განაკვეთი კი არა, საგადასახადო დოსიეს სუსტი მომზადებაა: ფაქტობრივი გადასვლის, ეკონომიკური ყოფნისა და წინა საგადასახადო რეზიდენტობის შეწყვეტის მტკიცებულებების გარეშე, დაბალი გადასახადი შესაძლოა სხვა იურისდიქციასთან დავად იქცეს.
nხშირად დასმული კითხვები
nბეგრავს თუ არა პარაგვაი უცხოურ შემოსავალს გადასახადით?
nპარაგვაი იყენებს ტერიტორიულ პრინციპს. ჩვეულებრივ, დაბეგვრა დაკავშირებულია პარაგვაული წყაროებიდან მიღებულ შემოსავალთან, ხოლო უცხოური შემოსავალი, სწორი კლასიფიკაციის შემთხვევაში, შეიძლება არ დაიბეგროს ქვეყანაში. თუმცა ეს არ ათავისუფლებს გადასახადებისგან სხვა ქვეყანაში, თუ იქ ნარჩუნდება საგადასახადო რეზიდენტობა ან წარმოიშობა გადასახადი გადახდის წყაროსთან.
nროგორია ბიზნესის მოგების გადასახადის განაკვეთი პარაგვაიში?
nბიზნესის მოგების გადასახადის, IRE-ის, ძირითადი განაკვეთი შეადგენს 10%-ს პარაგვაული წყაროებიდან მიღებული შემოსავლებისთვის. საშუალო და მცირე კომპანიებისთვის არსებობს გამარტივებული რეჟიმები.
nროგორია დღგ პარაგვაიში?
nდამატებული ღირებულების გადასახადის ზოგადი განაკვეთი შეადგენს 10%-ს. ცალკეული კატეგორიებისთვის, მათ შორის ზოგიერთი პროდუქტისთვის, მედიკამენტებისთვის, საცხოვრებლის იჯარისა და უძრავი ქონებით ოპერაციებისთვის, გამოიყენება 5%-იანი განაკვეთი.
nროგორია ფიზიკურ პირთა საშემოსავლო გადასახადის განაკვეთი?
nპირადი მომსახურებიდან მიღებული შემოსავლები იბეგრება 8%, 9% და 10%-იანი შკალით, წმინდა შემოსავლის დონის მიხედვით. კაპიტალის ნაზრდი ფიზიკური პირებისთვის იბეგრება 8%-იანი განაკვეთით.
nსაკმარისია თუ არა პარაგვაის ბინადრობის ნებართვის მიღება საგადასახადო რეზიდენტობისთვის?
nარა. ლეგალური რეზიდენტობა, RUC საგადასახადო რეგისტრაცია და საგადასახადო რეზიდენტობის სერტიფიკატი — სხვადასხვა ელემენტებია. საერთაშორისო საგადასახადო დაგეგმვისთვის ასევე მნიშვნელოვანია წინა ქვეყანაში საგადასახადო რეზიდენტობის შეწყვეტა, თუ მისი წესები აგრძელებს პირის რეზიდენტად მიჩნევას.
nარის თუ არა პარაგვაი საგადასახადო სამოთხე?
nპარაგვაი არის დაბალგადასახადიანი იურისდიქცია ტერიტორიული პრინციპით, მაგრამ ეს არ ნიშნავს ავტომატურ ანონიმურობას ან ანგარიშგების არარსებობას. საერთაშორისო ბანკები და საგადასახადო ორგანოები სულ უფრო ხშირად მოითხოვენ დოკუმენტებს სახსრების წარმომავლობის, საგადასახადო სტატუსისა და რეალური ეკონომიკური ყოფნის შესახებ.