







 Accor Ennismore-ის წილებს €1,6 მილიარდად ყიდულობს
 ბათუმის ახალი ბულვარის სანაპიროს ხელოვნური კვება — 2.5 მლნ ლარის ღირებულების ახალი ტენდერი და სანაპირო დაცვის გრძელვადიანი გამოწვევა
 ლონდონის ცენტრში საცხოვრებლის ფასები 7,2%-ით დაეცა
 Swissôtel Kobuleti Beach Resort — $300 მილიონიანი ინვესტიცია ქობულეთში
 საქართველოში მომდევნო 5-7 წელიწადში, დამატებით, 600 კმ მაგისტრალის მშენებლობა იგეგმება — რამდენად მზად არის ქართული ბიზნესი მსხვილი ინფრასტრუქტურული პროექტებისთვის?
 IBTM World Barcelona 2026-საქართველო საქმიანი ტურიზმის საერთაშორისო გამოფენაზე
ფილიპინებმა რეფინანსირების განაკვეთი კვლავ გაზარდა
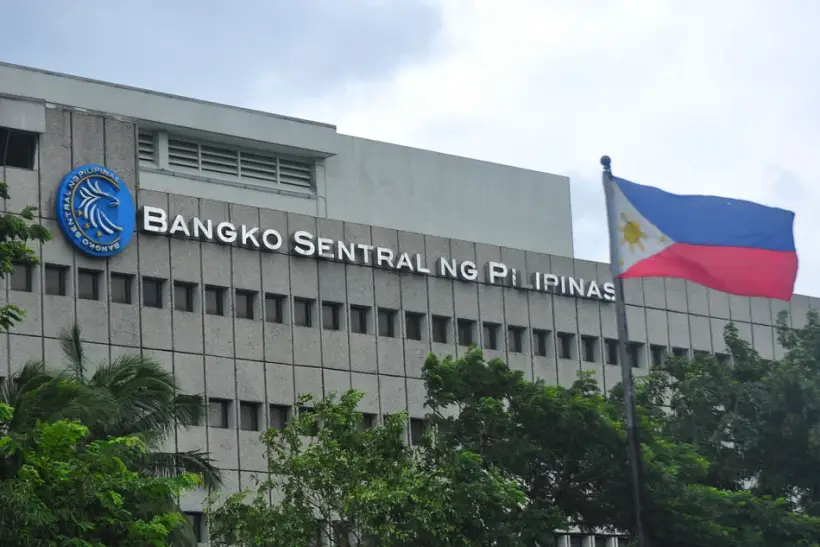
ფილიპინების ცენტრალურმა ბანკმა ძირითადი განაკვეთი ზედიზედ მეორედ გაზარდა, რითაც ცდილობს შეაკავოს ინფლაცია, რომელიც დააჩქარა ახლო აღმოსავლეთის კონფლიქტმა, ძვირმა ნავთობმა და პესოს დასუსტებამ. ამ გადაწყვეტილებამ გააძლიერა სიგნალი ბაზრებისთვის: მანილა მზად არის დათმოს ეკონომიკური ზრდის ნაწილი, რათა ფასები მიზნობრივ დიაპაზონში დააბრუნოს.
განაკვეთი ფასების წნეხის ფონზე 4,75%-მდე გაიზარდა
Bangko Sentral ng Pilipinas-მა, ფილიპინების ცენტრალურმა ბანკმა, 18 ივნისს ძირითადი განაკვეთი 25 საბაზისო პუნქტით, 4,75%-მდე გაზარდა. საბაზისო პუნქტი პროცენტის მეასედია; 25 საბაზისო პუნქტით მომატება ნიშნავს განაკვეთის 0,25 პროცენტული პუნქტით ზრდას. ეს გადაწყვეტილება გახდა მონეტარული პოლიტიკის ზედიზედ მეორე გამკაცრება აპრილის მატების შემდეგ.
Bloomberg-მა გაავრცელა ინფორმაცია, რომ რეგულატორმა ახალ ნაბიჯს ახლო აღმოსავლეთის კონფლიქტით გამოწვეული ინფლაციის გამო მიმართა. ფილიპინებისთვის ეს ფაქტორი განსაკუთრებით მგრძნობიარეა: ქვეყანა თითქმის სრულად არის დამოკიდებული იმპორტირებულ ნავთობზე, ხოლო ენერგორესურსების მიწოდების მნიშვნელოვანი ნაწილი ახლო აღმოსავლეთის რეგიონთანაა დაკავშირებული. გაძვირებული ნავთობი სწრაფად აისახება ტრანსპორტის, ელექტროენერგიის, სურსათისა და ლოგისტიკის ფასებზე.
ცენტრალურმა ბანკმა ამავდროულად გაზარდა საკრედიტო მექანიზმის განაკვეთი 5,25%-მდე. ეს ნიშნავს, რომ ბანკებისა და ბიზნესისთვის მოკლევადიანი დაფინანსების ღირებულება გაიზრდება, ხოლო საკრედიტო პირობები ეკონომიკაში უფრო გამკაცრდება. ამ ნაბიჯის მთავარი მიზანია მოთხოვნის გაგრილება, ინფლაციური მოლოდინების შემცირება და ეროვნული ვალუტის მხარდაჭერა.
ინფლაცია ფილიპინების ბანკის მიზნობრივ მაჩვენებელზე მაღალი რჩება
ფილიპინების სტატისტიკის სამმართველოს მონაცემებით, წლიური ინფლაცია მაისში 6,8%-მდე შენელდა აპრილის 7,2%-ის შემდეგ. ფორმალურად ეს შემცირებაა, თუმცა დონე კვლავ გაცილებით მაღალია ცენტრალური ბანკის 2–4%-იან მიზნობრივ დიაპაზონზე. იანვარ-მაისის საშუალო ინფლაციამ 4,5%-ს მიაღწია, რაც უკვე აჭარბებს სამიზნე კორიდორის ზედა ზღვარს.
რეგულატორისთვის მთავარი პრობლემა ისაა, რომ მაისის მაჩვენებლის კლება მდგრად გარდატეხას არ ნიშნავს. წნეხი ნარჩუნდება სატრანსპორტო ხარჯებზე, საწვავზე, სასუქებსა და სურსათზე. იმპორტირებული ენერგომატარებლების მაღალი წილისა და მგრძნობიარე სასურსათო კალათის მქონე ქვეყნისთვის ეს ქმნის მეორადი ეფექტების რისკს, როდესაც საწვავზე ფასების მატება თითქმის ყველა ყოველდღიური საქონლის ღირებულებაში გადადის.
მონეტარული პოლიტიკა არის ცენტრალური ბანკის გადაწყვეტილებათა ერთობლიობა განაკვეთების, ლიკვიდურობისა და დაკრედიტების პირობების შესახებ. განაკვეთის გაზრდით რეგულატორი ნასესხებ ფულს აძვირებს, ამცირებს სამომხმარებლო და საინვესტიციო მოთხოვნას და ცდილობს ფასების ზრდის შენელებას. თუმცა გარე ნავთობის შოკით გამოწვეული ინფლაციის დროს განაკვეთის ეფექტი შეზღუდულია: ცენტრალურ ბანკს არ შეუძლია უშუალოდ შეამციროს ნავთობის გლობალური ფასები, მაგრამ შეუძლია შეაკავოს ინფლაციური მოლოდინები და სავალუტო კურსი.
ახლო აღმოსავლეთის კონფლიქტი ნავთობის იმპორტიორებს მძიმედ დაატყდა თავს
ფილიპინები აღმოჩნდა აზიის იმ ეკონომიკებს შორის, რომლებიც ყველაზე მეტად დაუცველნი არიან ენერგეტიკული შოკის მიმართ. ქვეყანას თითქმის მთელი საჭირო ნავთობი იმპორტით შემოაქვს, ამიტომ მსოფლიო კოტირებების ზრდა პირდაპირ მოქმედებს საწვავის ღირებულებაზე ქვეყნის შიგნით. მთავრობამ უკვე გააფრთხილა მოსახლეობა, რომ საწვავის შიდა ფასების ომამდელ დონემდე დაბრუნებას შეიძლება ერთ წლამდე დასჭირდეს.
მომხმარებლებისთვის ეს ნიშნავს უფრო ძვირ მგზავრობას, მიტანის სერვისსა და პირველადი მოხმარების საქონელს. ბიზნესისთვის — საოპერაციო ხარჯების ზრდას, განსაკუთრებით ტრანსპორტში, სოფლის მეურნეობაში, ვაჭრობასა და წარმოებაში. ცენტრალური ბანკისთვის კი — ინფლაციის სამიზნეზე მაღალ დონეზე გამყარების რისკს.
ფინანსური ბაზრები რეაგირებენ არა მხოლოდ მიმდინარე ინფლაციაზე, არამედ მოლოდინებზეც. თუ შინამეურნეობები და კომპანიები მაღალ ინფლაციას ნორმად მიიჩნევენ, ისინი ქცევას ცვლიან: დასაქმებულები ითხოვენ უფრო მაღალ ხელფასს, კომპანიები წინასწარ ზრდიან ფასებს, მომწოდებლები კი ხელშეკრულებებს გადახედავენ. ამიტომ რეგულატორი ხშირად წინმსწრებად მოქმედებს, თუნდაც ეკონომიკა უკვე ნელდებოდეს.
პესო ძლიერი დოლარის წნეხის ქვეშ რჩება
განაკვეთის გაზრდის კიდევ ერთი მოტივი ფილიპინური პესოს მხარდაჭერაა. ეროვნული ვალუტის დასუსტება იმპორტს აძვირებს, შესაბამისად, აძლიერებს ინფლაციას. 2026 წელს დოლარი პესოს მიმართ გამყარდა, ხოლო კურსი ერთ დოლარზე 61 პესოს ასცდა, რაც რეგულატორისთვის შეშფოთების დამატებითი წყარო გახდა.
განაკვეთის ზრდა ზრდის პესოში ნომინირებული აქტივების შემოსავლიანობას და მათ ინვესტორებისთვის შედარებით მიმზიდველს ხდის. ამან შესაძლოა ნაწილობრივ შეამციროს წნეხი ვალუტაზე. თუმცა ეფექტი დამოკიდებულია გარე ფონზე: თუ დოლარი ძლიერი რჩება, ინვესტორები კი თავშესაფარ აქტივებში გადადიან, ლოკალურმა განაკვეთის მატებამ შესაძლოა მხოლოდ შეანელოს ვალუტის ვარდნა, მაგრამ ვერ შეცვალოს ტენდენცია.
სავალუტო არხი ფილიპინებისთვის განსაკუთრებით მნიშვნელოვანია, რადგან სამომხმარებლო კალათაში იმპორტირებულ საქონელს დიდი წილი უჭირავს. რაც უფრო სუსტია პესო, მით უფრო ძვირდება საწვავი, სასუქები, ნედლეული და სურსათის ნაწილი. რამდენიმე თვეში ეს ჩვეულებრივ საცალო ფასებში აისახება ხოლმე.
რეგულატორმა კარი ღია დატოვა ახალი ზრდისთვის
ცენტრალური ბანკის ხელმძღვანელმა ელი რემოლონამ განაცხადა, რომ რეგულატორი მზადაა შემდგომი ნაბიჯებისთვის, თუ ინფლაცია მიზანს არ დაუბრუნდება. საერთაშორისო ბიზნესგამოცემების ცნობით, დისკუსიაში განიხილება არა მხოლოდ მორიგი ზრდა გეგმურ სხდომაზე, არამედ უფრო დიდი ნაბიჯიც, თუ ფასების წნეხი გაძლიერდება.
ბაზრისთვის ეს მნიშვნელოვანი სიგნალია. ცენტრალური ბანკი აჩვენებს, რომ აპრილისა და ივნისის ზრდას საკმარისად არ მიიჩნევს. ნავთობის მაღალი ფასების, პესოზე წნეხისა და საბაზო ინფლაციის ზრდის შენარჩუნების შემთხვევაში განაკვეთი შესაძლოა კვლავ გაიზარდოს.
საბაზო ინფლაცია არის ფასების ზრდის მაჩვენებელი ყველაზე ცვალებადი კომპონენტების, ძირითადად სურსათისა და ენერგიის გარეშე. თუ საბაზო ინფლაცია ჩქარდება, ეს ნიშნავს, რომ საფასო წნეხი უფრო ფართო ხდება და აღარ შემოიფარგლება მხოლოდ ნავთობით ან ცალკეული საქონლით.
ინფლაციასთან ბრძოლის ფასი — უფრო სუსტი ზრდა
პოლიტიკის გამკაცრება ხდება იმ მომენტში, როდესაც ფილიპინების ეკონომიკური ზრდა უკვე ნაკლებად მდგრადი ჩანს. აზიის განვითარების ბანკი ქვეყნის მთლიანი შიდა პროდუქტის 4,4%-იან ზრდას პროგნოზირებს 2026 წელს და 5,5%-ს 2027 წელს. მთლიანი შიდა პროდუქტი არის გარკვეულ პერიოდში ეკონომიკაში წარმოებული საქონლისა და მომსახურების საერთო ღირებულება.
4,4%-იანი ზრდა განვითარებული ქვეყნების საზომით მაღალი რჩება, მაგრამ ფილიპინებისთვის ის ზომიერად გამოიყურება, განსაკუთრებით დემოგრაფიის, შიდა მოთხოვნისა და ინვესტიციების საჭიროების გათვალისწინებით. უფრო ძვირმა კრედიტებმა შესაძლოა გააგრილოს მოხმარება, შეამციროს მცირე ბიზნესის აქტივობა და გადადოს საინვესტიციო პროექტები.
სწორედ ამაში მდგომარეობს ფილიპინების ბანკის მთავარი არჩევანი: ზედმეტად რბილმა პოლიტიკამ შესაძლოა ინფლაცია სამიზნეზე მაღლა გაამყაროს, ხოლო ზედმეტად მკაცრმა — დააზარალოს დასაქმება, დაკრედიტება და შემოსავლების ზრდა. ჯერჯერობით რეგულატორმა მთავარ რისკად ინფლაცია აირჩია.
ფილიპინები ინდონეზიის პარალელურად მოქმედებს
მანილას გადაწყვეტილება უფრო ფართო აზიური ტრენდის ნაწილი გახდა. ენერგომატარებლების იმპორტიორი ქვეყნების ფინანსური რეგულატორები იძულებულნი არიან რეაგირება მოახდინონ ნავთობის ფასების ზრდაზე, ვალუტების სისუსტესა და კაპიტალის გადინებაზე. ინდონეზიამ ასევე გაზარდა განაკვეთი რუპიაზე წნეხისა და ინფლაციური რისკების ფონზე.
სამხრეთ-აღმოსავლეთ აზიისთვის ეს ნიშნავს შერბილების პერიოდის შემობრუნებას. სულ ცოტა ხნის წინ ინვესტორები ელოდნენ, რომ რეგიონის ცენტრალური ბანკები განაკვეთებს ინფლაციის შენელების კვალდაკვალ შეამცირებდნენ. ახლა ახლო აღმოსავლეთის კონფლიქტმა და ენერგეტიკული ხარჯების ზრდამ ტრაექტორია შეცვალა.
ფილიპინები აღმოჩნდა იმ ქვეყნებს შორის, სადაც ეს გარდატეხა განსაკუთრებით შესამჩნევია. ინფლაცია მიზანზე მაღალია, ვალუტა წნეხის ქვეშ, ხოლო ნავთობის იმპორტზე დამოკიდებულება ეკონომიკას გარე შოკების მიმართ მგრძნობიარეს ხდის. ამიტომ განაკვეთი იქცა ინსტრუმენტად არა მხოლოდ ინფლაციის, არამედ სავალუტო არასტაბილურობის წინააღმდეგაც.
რა ელის ფილიპინების ეკონომიკას სამომავლოდ
უახლოეს თვეებში ბაზარი სამ მაჩვენებელს დააკვირდება: ნავთობის ფასებს, პესოს კურსსა და საბაზო ინფლაციის დინამიკას. თუ ნავთობი ძვირი დარჩება, ხოლო პესო გაუფასურებას გააგრძელებს, ცენტრალურმა ბანკმა შესაძლოა განაკვეთი მომდევნო სხდომაზევე კვლავ გაზარდოს. თუ ენერგეტიკული ბაზარი დასტაბილურდება, რეგულატორს პაუზისთვის მეტი სივრცე ექნება.
მნიშვნელოვანი ფაქტორი იქნება მომხმარებელთა ქცევა. თუ მოსახლეობა ძვირი საწვავისა და პროდუქტების გამო ხარჯების შეკვეცას დაიწყებს, ეკონომიკური ზრდა უფრო სწრაფად შენელდება. თუ მოთხოვნა მდგრადი დარჩება, ინფლაციური წნეხი შესაძლოა იმაზე დიდხანს შენარჩუნდეს, ვიდრე ბაზარი მოელის.
როგორც International Investment-ის ექსპერტები იტყობინებიან, ფილიპინების ბანკის გადაწყვეტილება აჩვენებს მონეტარული პოლიტიკის საზღვრებს გარე ენერგეტიკული შოკის პირობებში. განაკვეთის გაზრდას შეუძლია პესოს მხარდაჭერა და ინფლაციური მოლოდინების გაგრილება, მაგრამ ის ვერ აღმოფხვრის პრობლემის მთავარ წყაროს — ქვეყნის დამოკიდებულებას იმპორტირებულ ნავთობზე და გეოპოლიტიკური რყევების მიმართ დაუცველობას. ინვესტორებისთვის ეს ნიშნავს, რომ ფილიპინები უფრო რთულ ციკლში შედის: ზრდა დამოკიდებული იქნება არა მხოლოდ შიდა მოთხოვნაზე, არამედ ნავთობის ფასებზე, ვალუტის სტაბილურობასა და ხელისუფლების უნარზე, დაიცვას მომხმარებლები საბიუჯეტო ხარჯების გადაჭარბებული ზრდის გარეშე.
FAQ ფილიპინების ბანკის განაკვეთსა და ინფლაციაზე
რატომ გაზარდა ფილიპინების ბანკმა განაკვეთი?
ფილიპინების ბანკმა განაკვეთი გაზარდა ინფლაციის შესაკავებლად, პესოს მხარდასაჭერად და ინფლაციური მოლოდინების შესამცირებლად. მთავარ ფაქტორებად იქცა ნავთობის ფასების ზრდა, ახლო აღმოსავლეთის კონფლიქტი და ეროვნულ ვალუტაზე წნეხი.
რა დონემდე გაიზარდა ფილიპინების ძირითადი განაკვეთი?
ძირითადი განაკვეთი გაიზარდა 25 საბაზისო პუნქტით 4,75%-მდე. ეს არის ზედიზედ მეორე ზრდა აპრილის გადაწყვეტილების შემდეგ.
როგორია ინფლაცია ამჟამად ფილიპინებში?
მაისში წლიურმა ინფლაციამ 6,8% შეადგინა აპრილის 7,2%-ის შემდეგ. შენელების მიუხედავად, მაჩვენებელი ცენტრალური ბანკის 2–4%-იან მიზნობრივ დიაპაზონზე მაღალი რჩება.
რატომ არის ნავთობი ასე მნიშვნელოვანი ფილიპინებისთვის?
ფილიპინები თითქმის სრულად არის დამოკიდებული იმპორტირებულ ნავთობზე. ამიტომ ენერგომატარებლების გლობალური ფასების ზრდა სწრაფად ახდენს გავლენას საწვავის, ტრანსპორტის, სურსათისა და ლოგისტიკის ღირებულებაზე.
როგორ მოქმედებს განაკვეთის ზრდა ეკონომიკაზე?
განაკვეთის ზრდა აძვირებს კრედიტებს, ამცირებს მოთხოვნას და ეხმარება ინფლაციასთან ბრძოლაში. თუმცა მას ასევე შეუძლია შეანელოს ეკონომიკური ზრდა, შეამციროს ინვესტიციები და გაზარდოს ტვირთი ბიზნესსა და შინამეურნეობებზე.