Alta Banka-ს კრახი სერბეთში: რა ბედი ეწევა რუსი მეანაბრეების ფულს
 Covivio Hotels-ის შემოსავალი ცხრა თვეში 4,7%-ით გაიზარდა
 ლიეტუვაში ბინების ფასების ზრდა დაჩქარდა
 საერთაშორისო შემოსავლები რეკორდულ ნიშნულზეა, უცხოური ბარათებით ოპერაციები კი 31%-ით გაიზარდა - როგორია ტურისტული აქტივობის ეკონომიკური შედეგები საქართველოში, ბოლო წლებსა და თვეებში
 ნორვეგიის ნავთობის ფონდი ევროპის საწყობებში €1,5 მლრდ-ის ინვესტიციას განახორციელებს
 ბაზრების ვარდნა 30 ოქტომბერს: დაიცავს თუ არა კაპიტალს ბრენდული სასტუმროები
საბინაო ბაზარზე ბუშტის რისკები 2026: UBS-ის ქალაქების რეიტინგი
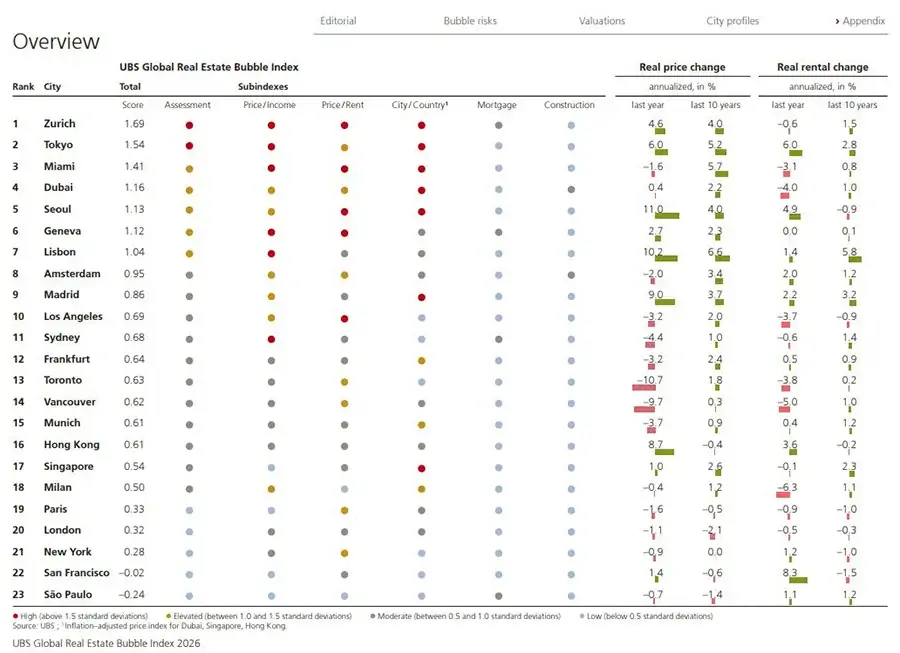
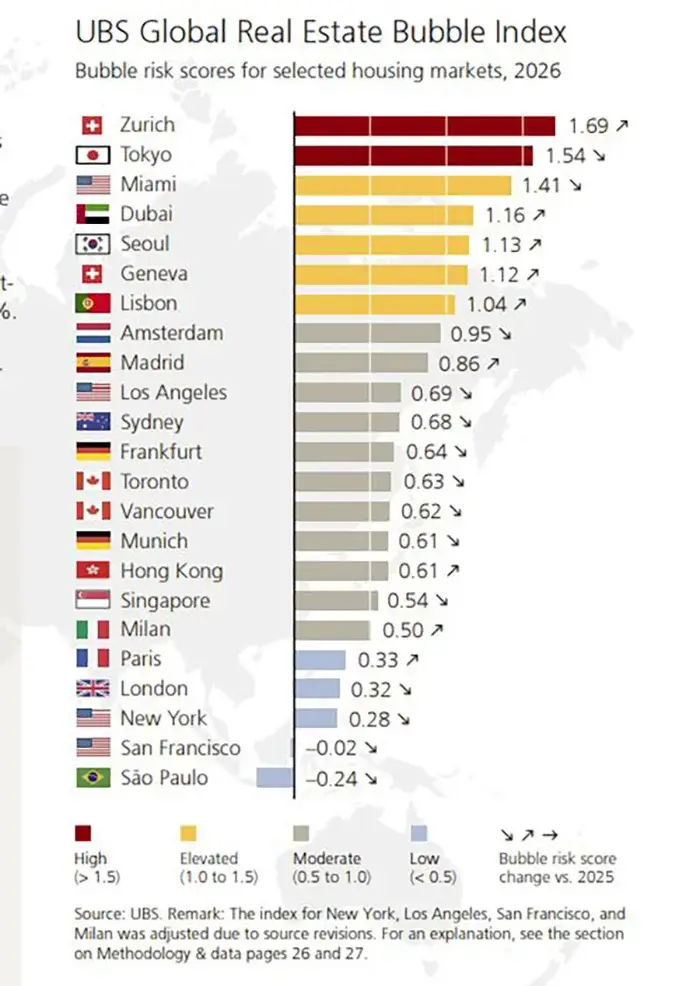
შვეიცარიულმა ბანკმა UBS-მა მსოფლიოს 23 მსხვილი ქალაქის საბინაო ბაზარზე ბუშტის რისკები შეაფასა. კვლევაში Global Real Estate Bubble Index 2026 გათვალისწინებულია დისბალანსი უძრავი ქონების ღირებულებას, შემოსავლებსა და საიჯარო განაკვეთებს შორის, ასევე დაკრედიტებისა და მშენებლობის ვითარება. მთლიანობაში რისკები ბოლო წლის განმავლობაში თითქმის არ შეცვლილა, თუმცა ცალკეულ ბაზრებს შორის სხვაობა იზრდება.
მაღალი რისკის ზონა: ციურიხი და ტოკიო
2026 წელს უძრავი ქონების ბაზარზე ბუშტის მაღალი რისკის კატეგორიაში მხოლოდ ორი ქალაქი მოხვდა. დაგროვილი დისბალანსის მიზეზები განსხვავებულია: ერთ შემთხვევაში ბაზარს უკიდურესად შეზღუდული მიწოდება და მდგრადი მოთხოვნა უჭერს მხარს, მეორეში მოწყვლადობა დაკავშირებულია საცხოვრებლის ღირებულების სწრაფ ზრდასა და მისი ხელმისაწვდომობის გაუარესებასთან.
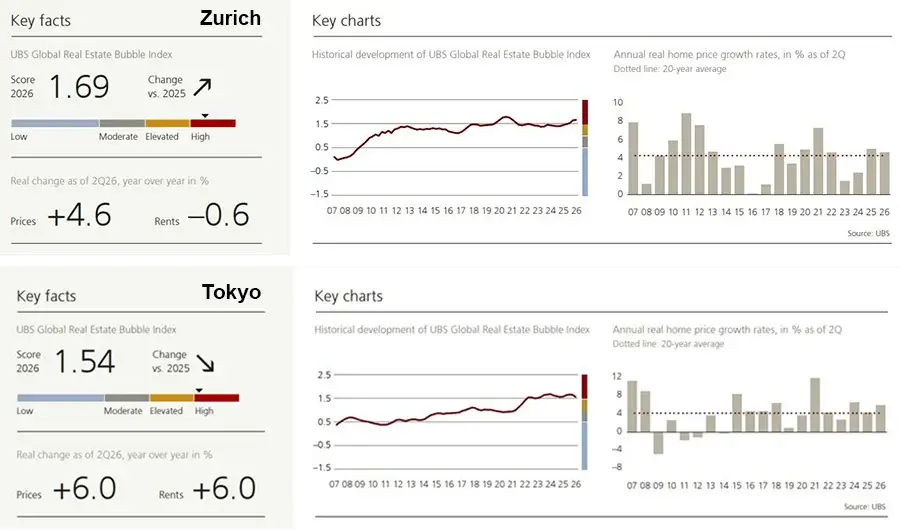
ციურიხი რეიტინგს 1,69 ქულით ლიდერობს. შვეიცარიის უდიდეს ქალაქში ბოლო 20 წლის განმავლობაში საცხოვრებლის რეალური ფასები თითქმის 140%-ით გაიზარდა, ქირა 40%-ით, ხოლო შემოსავლები — 30%-ით. ბოლო ერთი წლის განმავლობაში უძრავი ქონება ინფლაციის გათვალისწინებით კიდევ 4,6%-ით გაძვირდა, მაშინ როცა საიჯარო განაკვეთები 0,6%-ით შემცირდა.
ბაზარს მხარს უჭერს დაბალი საპროცენტო განაკვეთები და მიწოდების მწვავე დეფიციტი. თავისუფალი საცხოვრებლის წილი ნულთან ახლოსაა, ხოლო გასაყიდად გამოტანილი ობიექტების რაოდენობა დაახლოებით ორი მესამედით ნაკლებია, ვიდრე 20 წლის წინ. დასაქმების ზრდის შენელებას მოთხოვნაზე ჯერჯერობით თითქმის არ უმოქმედია, ხელმისაწვდომმა დაფინანსებამ კი შინამეურნეობების სასესხო ტვირთის ზრდას შეუწყო ხელი.
UBS უახლოეს პერიოდში ფასების მნიშვნელოვან კორექციას არ ელის. მოთხოვნას განაპირობებს ქალაქის ძლიერი ეკონომიკა და კვალიფიციური სპეციალისტების შემოდინება, მათ შორის საინფორმაციო ტექნოლოგიებისა და ხელოვნური ინტელექტის სფეროებიდან. ამავდროულად, ბაზარი სულ უფრო მეტად ხდება დამოკიდებული დაბალი განაკვეთების შენარჩუნებაზე. ყიდვის ღირებულებისა და ქირის თანაფარდობა ციურიხში ყველაზე მაღალია კვლევის ყველა ქალაქს შორის.
ტოკიო მეორე ადგილზეა — 1,54 ქულით. შვიდი წლის განმავლობაში რეალური ფასები საცხოვრებელზე 50%-ით გაიზარდა — ორჯერ მეტად, ვიდრე საიჯარო განაკვეთები, და დაახლოებით ხუთჯერ უფრო სწრაფად, ვიდრე შემოსავლები. ბოლო წლის განმავლობაში როგორც უძრავი ქონება, ასევე ქირა ინფლაციის გათვალისწინებით 6%-ით გაძვირდა. რისკის მაჩვენებელი 2025 წელთან შედარებით თითქმის არ შეცვლილა.
მოთხოვნას განაპირობებს ნომინალური შემოსავლების ზრდა, საერთაშორისო მიგრაცია და უცხოელი ინვესტორების ინტერესი ცენტრში მდებარე პრემიუმ კლასის ბინების მიმართ. თუმცა საცხოვრებლის მაღალი ღირებულება ადგილობრივი მყიდველების ნაწილს უკვე აიძულებს გადავიდეს შედარებით ხელმისაწვდომ გარეუბნებში ან ქირის ბაზარზე. UBS-ის ექსპერტები მიიჩნევენ, რომ ტოკიოში ბუმი შესაძლოა ზღვარს უახლოვდებოდეს. დაფინანსების ღირებულების შემდგომი ზრდა შეამცირებს საცხოვრებლის, როგორც ინვესტიციის, მიმზიდველობას და გაზრდის კორექციის ალბათობას.
მომატებული რისკი ხუთ ქალაქში
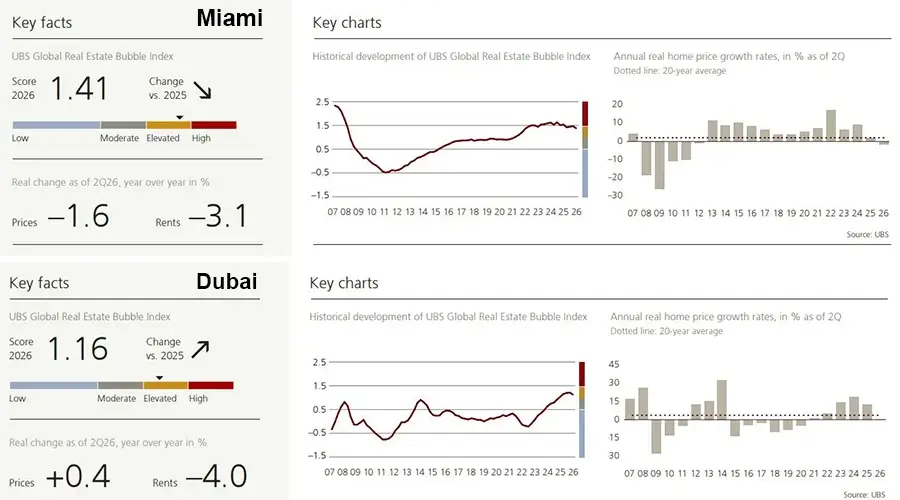
მომატებული რისკის კატეგორიაში ხუთი ქალაქი შევიდა. ზედა ჯგუფთან ყველაზე ახლოს მაიამი აღმოჩნდა — 1,41 ქულა. ბოლო 15 წლის განმავლობაში აქ უძრავ ქონებაზე რეალური ფასები სამჯერ გაიზარდა, ხოლო შინამეურნეობების შემოსავლები — მხოლოდ 25%-ით. თუმცა წარსული ბუმი უკვე სუსტდება: ერთი წლის განმავლობაში უძრავი ქონება ინფლაციის გათვალისწინებით 1,6%-ით გაიაფდა, ქირა კი — 3,1%-ით. მაღალი განაკვეთები, ძვირი დაზღვევა და ძველი კონდომინიუმების მფლობელთა დამატებითი ხარჯები მოთხოვნას აკავებს. ამავდროულად, კერძო სახლების დეფიციტი და პრემიუმ სეგმენტის მდგრადობა ჯერჯერობით ხელს უშლის ფასების უფრო ფართომასშტაბიან კლებას.
დუბაი შემდეგ პოზიციას იკავებს — 1,16 ქულა. 2025 წელს რეალური ფასების 10%-ზე მეტით ზრდის შემდეგ ბუმი შეწყდა: 2026 წლის შუა პერიოდისთვის საცხოვრებლის ღირებულება წინა მაჩვენებლებს დაუბრუნდა, ხოლო რეალური საიჯარო განაკვეთები შემცირდა. UBS აღნიშნავს, რომ ბუშტის რისკი კვლავ მომატებული რჩება, მიუხედავად ბაზრის გაგრილებისა. ერთ-ერთ მთავარ საფრთხედ რჩება მიწოდების შესაძლო სიჭარბე, თუმცა პროექტების ნაწილი ჭიანურდება. ამასთან, მაღალი საიჯარო ფასები საცხოვრებლის შეძენას შედარებით მიმზიდველს ხდის ძვირი იპოთეკის პირობებშიც კი, ხოლო დუბაის საქმიანი როლი აგრძელებს მოთხოვნის მხარდაჭერას.
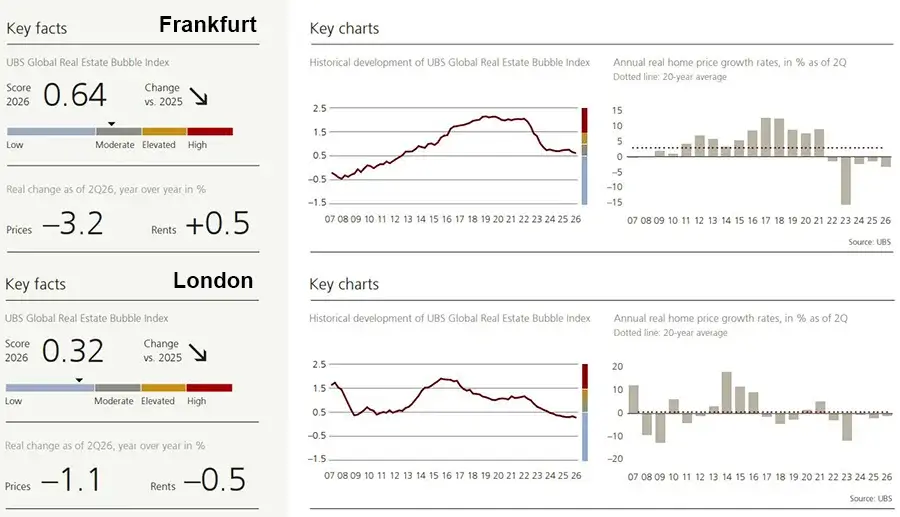
სეულმა 1,13 ქულა დააგროვა — აქ რისკები ფასების ახალ ზრდასთან ერთად ძლიერდება. ბოლო ოთხი კვარტალის განმავლობაში უძრავი ქონება ინფლაციის გათვალისწინებით 11%-ით გაძვირდა, რაც კვლევის ყველა ქალაქს შორის მაქსიმალური მაჩვენებელია, ქირამ კი 4,9% მოიმატა. ბაზარმა წინა ვარდნის შემდეგ აღდგენა 2024 წელს დაიწყო და ამჟამად UBS რეიტინგში დისბალანსის ერთ-ერთ ყველაზე თვალსაჩინო ზრდას აფიქსირებს.
ჟენევაში (1,12) ერთ წელიწადში რეალური ფასები 2,7%-ით გაიზარდა, ქირა კი პრაქტიკულად არ შეცვლილა. დაფინანსების დაბალი ღირებულება მოთხოვნას ინარჩუნებს, რის გამოც დისბალანსი კვლავ გროვდება. ბაზრის აშკარა გაგრილება აქ ჯერჯერობით არ შეინიშნება.
ლისაბონი (1,04) მომატებული რისკის ჯგუფს ხურავს. 10 წლის განმავლობაში ამ ქალაქში რეალური ფასები ყოველწლიურად საშუალოდ 6,6%-ით იზრდებოდა, ბოლო ერთი წლის განმავლობაში კი 10,2%-ით მოიმატა. ამან მკვეთრად გააუარესა შეძენის ხელმისაწვდომობა: პორტუგალიის დედაქალაქი უკვე მიეკუთვნება ყველაზე ძვირ ევროპულ ბაზრებს მაცხოვრებლების შემოსავლებთან მიმართებაში.
ზომიერი რისკი: ამსტერდამიდან სინგაპურამდე
ზომიერი რისკის კატეგორიაში მოხვდა ათი ქალაქი 0,54-დან 0,95 ქულამდე შედეგებით. ბოლო წლის განმავლობაში ბევრ მათგანში დაგროვილი დისბალანსი ფასების კორექციასთან ერთად შემცირდა. ამ ფონზე გამოირჩევა მადრიდი და ჰონგ-კონგი, სადაც უძრავი ქონება საგრძნობლად გაძვირდა, რისკები კი გაძლიერდა.
ამსტერდამი ყველაზე ახლოსაა მომდევნო კატეგორიის ზღვართან — 0,95 ქულა. ერთი წლის განმავლობაში ბინები და სახლები ინფლაციის გათვალისწინებით 2%-ით გაიაფდა, ხოლო საიჯარო განაკვეთებმა 2% მოიმატა. წინა ხანგრძლივი ზრდის შემდეგ ბაზარი თანდათან შორდება პიკურ მაჩვენებლებს.
მადრიდში, პირიქით, ინდექსი 0,86 ქულამდე გაიზარდა. უძრავი ქონების რეალური ღირებულება 9%-ით გაიზარდა და მნიშვნელოვნად გაუსწრო ქირას, რომელმაც 2,2%-ით მოიმატა. სწრაფი გაძვირება უკვე ცვლის მოთხოვნის სტრუქტურას: მყიდველების ნაწილი უფრო ხელმისაწვდომ გარეუბნებზე გადაერთო.
ლოს-ანჯელესში (0,69) ფასებმა ინფლაციის გათვალისწინებით 3,2% დაკარგა, ხოლო ქირის განაკვეთებმა — 3,7%. ორივე მაჩვენებლის კლების შემდეგ UBS-ის შეფასება უფრო დაბალი გახდა, ვიდრე 2025 წელს. სიდნეიში (0,68) უძრავი ქონება 4,4%-ით გაიაფდა, ამასთან საიჯარო გადასახადი მხოლოდ 0,6%-ით შემცირდა. გაძვირებული კრედიტები კვლავ ზღუდავს მყიდველთა შესაძლებლობებს და აკავებს მოთხოვნას.
კორექცია გრძელდება გერმანიაშიც. ფრანკფურტმა 0,64 ქულა მიიღო, მიუნხენმა — 0,61. რეალური ფასები ამ ქალაქებში შესაბამისად 3,2%-ით და 3,7%-ით შემცირდა. UBS აღნიშნავს, რომ იპოთეკური განაკვეთების ზრდის შედეგები ობიექტების ღირებულებაში ჯერ სრულად არ ასახულა.
ყველაზე ძლიერი ვარდნა დაფიქსირდა კანადაში. ტორონტომ (0,63) რეალურ მაჩვენებლებში 10,7% დაკარგა, ვანკუვერმა (0,62) — 9,7%, ხოლო საიჯარო განაკვეთები შემცირდა 3,8%-ით და 5%-ით. ჰონგ-კონგში (0,61) წინა ვარდნის შემდეგ სწრაფი აღდგენა დაიწყო. უძრავი ქონება 8,7%-ით გაძვირდა, ქირის საფასური კი — 3,6%-ით. სინგაპურში (0,54) ცვლილებები მცირე იყო: რეალურმა ფასებმა 1% მოიმატა, ქირის განაკვეთები 0,1%-ით შემცირდა. მოწყვლადობის არსებით ზრდას UBS ვერ აფიქსირებს.
დაბალი რისკი: მილანიდან სან-პაულუმდე
დაბალი რისკის კატეგორიაში ექვსი ქალაქი მოხვდა. მათ უმრავლესობაში საცხოვრებლის ღირებულება ბოლო ერთი წლის განმავლობაში შემცირდა ან თითქმის არ შეცვლილა. თუმცა UBS-ის დაბალი შეფასება არ ნიშნავს, რომ უძრავი ქონება ხელმისაწვდომი გახდა. პარიზში, ლონდონსა და ნიუ-იორკში ფასები კვლავ მაღალია მაცხოვრებლების შემოსავლებთან მიმართებაში.
მილანი ზომიერი და დაბალი კატეგორიების ზღვარზეა — 0,50 ქულა. რეალური ფასები 0,4%-ით შემცირდა, ხოლო ქირა — 6,3%-ით. ამასთან, რისკის შეფასება 2025 წელთან შედარებით გაიზარდა. პარიზში (0,33) უძრავი ქონება ინფლაციის გათვალისწინებით 1,6%-ით გაიაფდა, ქირის განაკვეთები — 0,9%-ით. კორექცია უკვე რამდენიმე წელია გრძელდება: ბოლო ათწლეულის განმავლობაში რეალური ფასები ყოველწლიურად საშუალოდ 0,5%-ით მცირდებოდა.
ლონდონი (0,32) ასევე განაგრძობს გაიაფებას. ბოლო წლის განმავლობაში საცხოვრებლის ღირებულება 1,1%-ით შემცირდა, ქირა — 0,5%-ით. ათი წლის განმავლობაში რეალური ფასები ყოველწლიურად საშუალოდ 2,1%-ით მცირდებოდა, თუმცა უძრავი ქონების მაღალი ღირებულება და ძვირი კრედიტები კვლავ სერიოზულ ტვირთს უქმნის მყიდველებს.
ნიუ-იორკში (0,28) ფასები 0,9%-ით შემცირდა, ხოლო საიჯარო განაკვეთებმა, პირიქით, 1,2%-ით მოიმატა. ასეთი დინამიკა ყიდვასა და ქირაობას შორის თანაფარდობას უფრო დაბალანსებულს ხდის, თუმცა საცხოვრებლის ფლობის მიმდინარე ხარჯები კვლავ მაღალია.
სან-ფრანცისკოში ინდექსი ნულს ქვემოთ, −0,02 ქულამდე დაეცა. ბოლო ერთი წლის განმავლობაში საცხოვრებელი ინფლაციის გათვალისწინებით 1,4%-ით გაძვირდა, ხოლო ქირა — ერთბაშად 8,3%-ით, რაც კვლევის სხვა ქალაქებთან შედარებით ყველაზე მაღალი მაჩვენებელია. UBS ამ დინამიკას მათ შორის ტექნოლოგიური და AI სექტორიდან კაპიტალის შემოდინებას უკავშირებს, რაც განსაკუთრებით შესამჩნევია პრემიუმ სეგმენტში.
ბოლო ადგილი დაიკავა სან-პაულუმ (−0,24), სადაც უძრავი ქონება 0,7%-ით გაიაფდა, ქირის განაკვეთებმა კი 1,1%-ით მოიმატა. ფასებისა და ქირის თანაფარდობა რჩება ერთ-ერთ ყველაზე დაბალ მაჩვენებლად განხილულ ბაზრებს შორის, თუმცა ძვირი კრედიტები ზღუდავს საცხოვრებლის ხელმისაწვდომობას.
საცხოვრებლის შეძენა საშუალო შემოსავლით
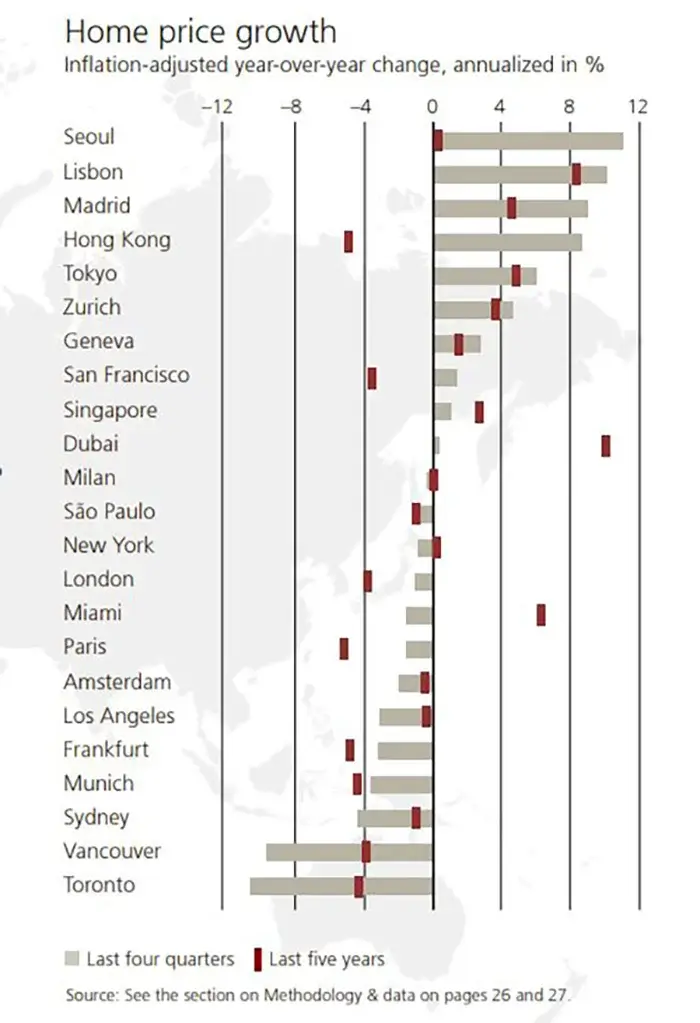
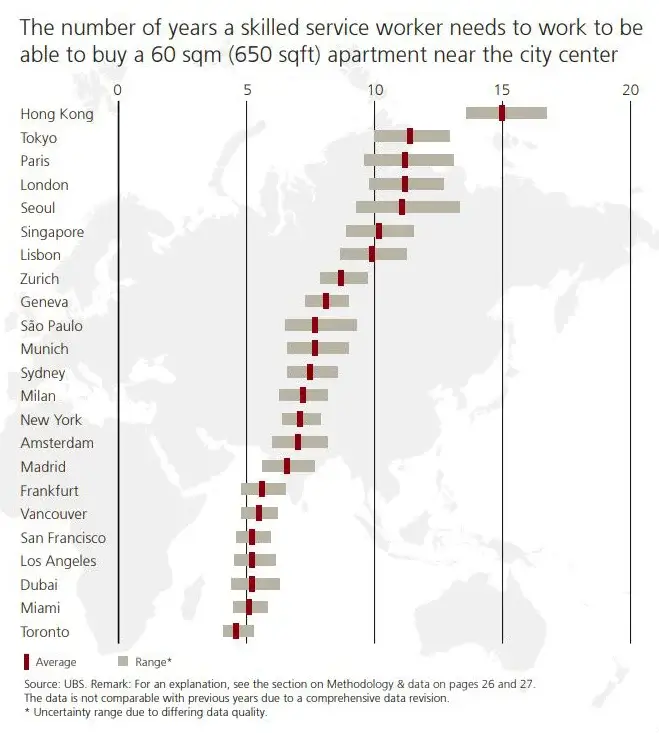
მაღალმა ფასებმა და გაძვირებულმა კრედიტებმა საგრძნობლად შეამცირა მყიდველთა შესაძლებლობები. UBS-ის გათვლებით, გამოკვლეული ქალაქების უმეტესობაში საშუალო შემოსავლის მქონე კვალიფიციურ სპეციალისტს უჭირს ცენტრთან ახლოს 60 კვ. მ ფართობის ბინის შეძენა. 2021 წელთან შედარებით ასეთ თანამშრომელს დაახლოებით ერთი მესამედით ნაკლები საცხოვრებელი ფართობის შეძენა შეუძლია.
ყველაზე მძიმე ვითარება ჰონგ-კონგში შეიქმნა, სადაც ბინის შესაძენად დაახლოებით 15 წლიური შემოსავალია საჭირო. ათ წელზე მეტი მუშაობა მოუწევთ ასეთი საცხოვრებლისთვის ასევე ტოკიოში, პარიზში, ლონდონსა და სეულში. შემოსავლებთან მიმართებაში მაღალი დატვირთვა ნარჩუნდება სინგაპურში, ლისაბონში, ციურიხში, ჟენევაში, სან-პაულუში, მიუნხენში, სიდნეიში, მილანსა და ნიუ-იორკში.
ამასთან, ფასისა და შემოსავლის თანაფარდობა სურათის მხოლოდ ნაწილს აჩვენებს. საბოლოო ხარჯები დამოკიდებულია იპოთეკურ განაკვეთებსა და კრედიტის დაფარვის პირობებზე. აშშ-სა და კანადაში უძრავი ქონება შეიძლება ხელფასებთან შედარებით უფრო ხელმისაწვდომად გამოიყურებოდეს, მაგრამ დაფინანსების მაღალი ღირებულება მნიშვნელოვნად ზრდის ყოველთვიურ გადასახადებს.
UBS განსაკუთრებულ ყურადღებას აქცევს ნიუ-იორკს, სიდნეის, სან-პაულუსა და ლონდონს. არსებული განაკვეთების პირობებში ამ ქალაქებში ჩამოყალიბებული ფასების დონის შენარჩუნება მყიდველთა შემოსავლების ხარჯზე სულ უფრო რთული ხდება. შედეგად, საცხოვრებლის ხელმისაწვდომობა უარესდება იქაც კი, სადაც თავად ბუშტის რისკის ინდექსი ზომიერი ან დაბალი რჩება.
სად არის საცხოვრებლის დაქირავება ყიდვაზე მომგებიანი
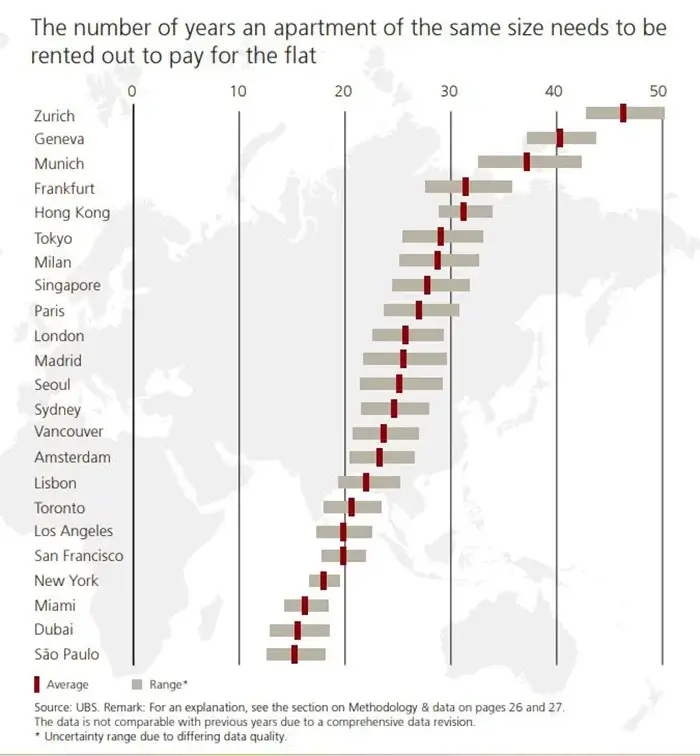
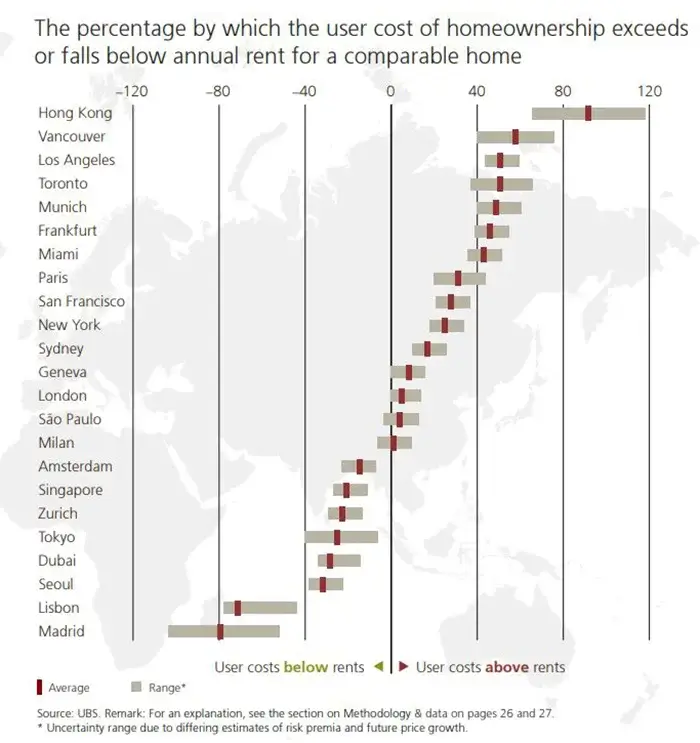
UBS ადარებს ბინის ღირებულებას ანალოგიური საცხოვრებლის ქირის ხარჯებთან. ეს მაჩვენებელი გვეხმარება შევაფასოთ, რამდენად გამართლებულია ყიდვა ფინანსური თვალსაზრისით. რაც უფრო დიდია სხვაობა, მით უფრო დიდხანს მოუწევს მფლობელს ლოდინი, რათა დაბანდება ობიექტის გაქირავებით ამოიღოს, და მით უფრო დიდია გათვლა უძრავი ქონების შემდგომ გაძვირებაზე.
ყველაზე შესამჩნევი სხვაობა ციურიხში დაფიქსირდა: ბინის ღირებულება მისი 46 წლის ქირის საფასურს შეესაბამება. ჟენევაში ეს მაჩვენებელი 40 წელს აღწევს, ხოლო მიუნხენში, ფრანკფურტსა და ჰონგ-კონგში 30-ს აჭარბებს. ასეთი თანაფარდობისას უძრავი ქონების შეძენის დასაბუთება მხოლოდ გაქირავებიდან მიღებული პოტენციური შემოსავლით რთულია. საინვესტიციო მიმზიდველობა დიდწილად დამოკიდებულია ფასების შემდგომ ზრდაზე ან საპროცენტო განაკვეთების შემცირებაზე.
სრულიად განსხვავებული სურათია სან-პაულუში, დუბაისა და რეიტინგის ამერიკულ ქალაქებში. აქ ყიდვა ქირის საფასურთან შედარებით უფრო იაფი ჯდება. UBS ამას უკავშირებს ქირავნობის ნაკლებად მკაცრ რეგულირებას, მაღალ საპროცენტო განაკვეთებსა და ზოგიერთ ბაზარზე რისკის მომატებულ პრემიას.
სხვაობა ყიდვასა და ქირას შორის საშუალოდ შემცირდა 2022–2023 წლებში, როდესაც განაკვეთების ზრდამ შეცვალა ინვესტორების მოთხოვნები უძრავი ქონების შემოსავლიანობაზე. 2024 წლიდან ეს თანაფარდობა არსებითად არ იცვლება, რადგან განხილული ქალაქების უმეტესობაში ფასები და ქირის გადასახადი მსგავსი ტემპით მოძრაობს. UBS-ის ექსპერტები მიიჩნევენ, რომ არსებული შეფასებების პირობებში ბევრ მეგაპოლისში ყიდვას ფინანსური აზრი აქვს უპირველეს ყოვლისა საცხოვრებლის შემდგომი გაძვირების შემთხვევაში.
ახალი ფაქტორები ცვლის საბინაო ბაზარს
ერთ-ერთ მნიშვნელოვან ცვლილებად UBS დაგროვილი კაპიტალის მზარდ როლს ასახელებს. საფონდო ბაზრების ზრდამ და ხელოვნურ ინტელექტში ინვესტიციებმა გააფართოვა შეძლებული მყიდველების ფინანსური შესაძლებლობები. მათ უფრო ხშირად შეუძლიათ იპოთეკის გარეშე ფონს გასვლა ან ნაკლები ნასესხები სახსრების მოზიდვა, ამიტომ ძვირადღირებულ უძრავ ქონებაზე მოთხოვნა ნაკლებად მგრძნობიარე ხდება საპროცენტო განაკვეთების მიმართ.
ეს პროცესი განსაკუთრებით შესამჩნევია სან-ფრანცისკოსა და სეულში, სადაც პრემიუმ სეგმენტი ბაზრის დანარჩენ ნაწილს უსწრებს. დამატებითი მოთხოვნა ყალიბდება იმ ქალაქებშიც, რომლებსაც საერთაშორისო ინვესტორები განიხილავენ როგორც საიმედო მიმართულებებს სახსრების შესანარჩუნებლად გეოპოლიტიკური და ინფლაციური გაურკვევლობის პერიოდში. შედეგად, ყველაზე მოთხოვნად რაიონებში ობიექტების ღირებულება შეიძლება კვლავ გაიზარდოს ადგილობრივი მოსახლეობისთვის საცხოვრებლის ხელმისაწვდომობის გაუარესების პირობებშიც კი.
ეს ცვლილებები ართულებს რისკების შეფასებას. ფასებისა და მოსახლეობის შემოსავლების თანაფარდობა რჩება მნიშვნელოვან ორიენტირად, თუმცა ყოველთვის აღარ ასახავს მნიშვნელოვანი აქტივების მქონე მყიდველთა შესაძლებლობებს. ამავდროულად, UBS-ის მაღალი ინდექსი არ ნიშნავს ღირებულების გარდაუვალ დაცემას: ციურიხში, მაგალითად, სერიოზული დისბალანსი ერწყმის მიწოდების დეფიციტსა და მდგრად მოთხოვნას.
International Investment-ის ანალიტიკოსები მიიჩნევენ, რომ UBS-ის რეიტინგი უპირველეს ყოვლისა განხილული უნდა იყოს როგორც დაგროვილი მოწყვლადობის ინდიკატორი და არა ფასების მოძრაობის პროგნოზი. ინვესტორისთვის მნიშვნელოვანია არა მხოლოდ საბოლოო ქულა, არამედ მისი მიზეზებიც. სწრაფი გაძვირება ქირის სუსტი ზრდის პირობებში, ახალი მიწოდების სიჭარბე ან ნასესხებ დაფინანსებაზე დამოკიდებულება ერთგვარ რისკებს ქმნის; შეზღუდული მშენებლობა, მოსახლეობის შემოდინება და საკუთარი კაპიტალის მქონე მყიდველების მხრიდან მაღალი მოთხოვნა — სხვას.
პრაქტიკული მნიშვნელობა აქვს კონკრეტული ობიექტის შემოსავლიანობასაც. მაღალი ფასები შედარებით იაფ ქირასთან ერთად ინვესტიციას უფრო მეტად ხდის დამოკიდებულს უძრავი ქონების მომავალ გაძვირებაზე. იქ, სადაც შესყიდვის ღირებულება და ქირის განაკვეთები უფრო დაბალანსებულ თანაფარდობაშია, შედეგი ნაკლებად განისაზღვრება ბაზრის შემდგომი ზრდით. სწორედ ამ ფაქტორების ერთობლიობა, და არა ქალაქის ადგილი რეიტინგში თავისთავად, იძლევა ინვესტორისთვის რისკების უფრო სრულ წარმოდგენას.
მიიღეთ კონსულტაცია უძრავ ქონებაში ინვესტიციების შესახებ International Investment-ის ექსპერტებისგან