







 Выручка Covivio Hotels выросла на 4,7% за девять месяцев
 Цены на квартиры в Литве ускорили рост
 Доходы Грузии от туризма обновили рекорд
 Норвежский нефтяной фонд вложит €1,5 млрд в склады Европы
 Обвал рынков 30 октября: защитят ли капитал брендовые отели
 Жилая недвижимость в Тбилиси подорожала за год на 5,9%
Крупный капитал возвращается на рынок жилья Германии
Почему фонды снова покупают немецкое жилье, хотя для частного покупателя рынок остается дорогим
Инвестиционный рынок Германии все еще далек от прежней активности, но в жилой недвижимости появился заметный поворот. За первые девять месяцев 2026 года объем сделок достиг почти €5,9 млрд. Третий квартал стал самым активным в этом году: около €2,3 млрд, на 17% больше второго квартала. При этом за девять месяцев рынок все еще на 4% уступал прошлогоднему результату. Поэтому речь идет не о новом буме, а о возвращении крупных сделок и международного капитала. CBRE отмечает, что иностранные покупатели обеспечили примерно три четверти квартального объема, а портфельные сделки — около 75%. При этом свежие данные Destatis показывают рост разрешений на строительство жилья, который пока не превратился в сопоставимый рост ввода новых квартир.
Рынок в цифрах
|
Жилые инвестиции за 9 месяцев 2026 |
€5,9 млрд |
|
Инвестиции в III квартале 2026 |
€2,3 млрд (+17% кв/кв) |
|
Портфельные сделки в III квартале |
около 75% |
|
Иностранные покупатели в III квартале |
около 75% |
|
Доходность лучших многоквартирных объектов, 7 крупнейших городов |
3,59% |
|
Прогноз на 2026 год |
около €8 млрд |
Почему фонды вернулись раньше покупателей
Для частного покупателя рынок Германии по-прежнему сложный. Высокая стоимость финансирования ограничивает доступность покупки, а в крупных городах дефицит предложения поддерживает аренду. Для институционального инвестора логика другая: его интересуют стоимость всего портфеля, стабильность денежного потока и возможность повысить доходность за счет управления объектами.
По данным Федерального статистического ведомства Германии, во втором квартале 2026 года цены на жилье выросли всего на 0,6% год к году и на 0,3% к предыдущему кварталу. В семи крупнейших городах квартиры, напротив, подешевели на 0,4% за год. Это не выглядит как начало нового ценового бума, но показывает, что спад в целом остановился. Destatis также фиксирует заметную разницу между регионами: в крупных городах за пределами семи крупнейших городов квартиры подорожали на 2% год к году.
Разрешений больше, но дефицит жилья сохраняется
Главный аргумент в пользу жилой недвижимости остается прежним: предложение растет медленнее спроса. В 2025 году в Германии построили 206,6 тыс. квартир — на 18% меньше, чем годом ранее, и это был самый низкий показатель с 2012 года. Одновременно к концу года накопилось 760,7 тыс. уже разрешенных, но еще не завершенных квартир. Такие масштабы строительного задела показывают, что получить разрешение и реально вывести жилье на рынок — не одно и то же.
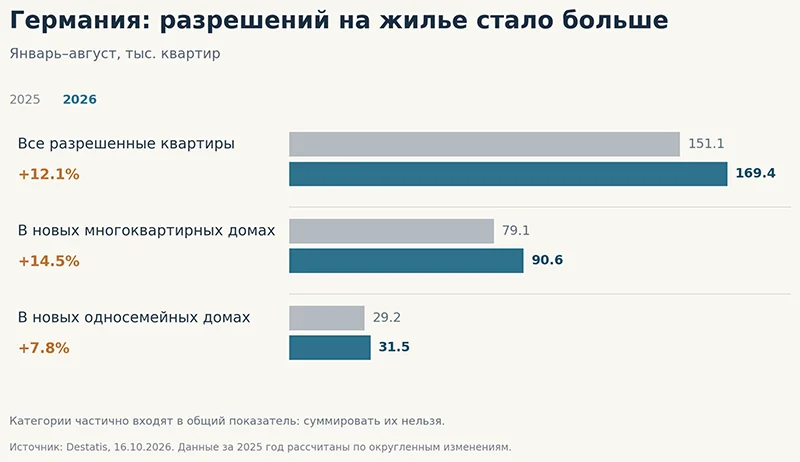
Опубликованные Destatis 16 октября данные подтверждают улучшение разрешительной статистики. В августе 2026 года власти согласовали строительство 20 600 квартир, на 6,8% больше, чем годом ранее. За январь–август разрешения выдали на 169 400 квартир в новых и существующих зданиях (+12,1%), включая 90 600 квартир в новых многоквартирных домах (+14,5%). При этом разрешение не означает немедленного начала стройки или ввода жилья.
Из 169 400 согласованных квартир 137 500 приходятся на новые жилые здания (+12,7%). В многоквартирных новостройках разрешено 90 600 квартир (+14,5%), в односемейных домах — 31 500 (+7,8%). Еще 29 100 квартир планируется создать путем реконструкции существующих жилых и нежилых зданий (+10,1%). Часть категорий включена в общий показатель, поэтому суммировать их нельзя.
Разрешение — только начало строительного цикла. К концу 2025 года в Германии оставались незавершенными 760 700 ранее согласованных квартир, причем 307 200 из них уже находились в строительстве. За тот же год утратили силу 35 700 разрешений на жилье. Destatis подсчитал, что у жилых зданий, завершенных в 2025 году, между выдачей разрешения и вводом проходило в среднем 27 месяцев. Статистика согласований также может уточняться из-за задержек с передачей сведений местными органами.
Июльский прогноз ifo и EUROCONSTRUCT предполагает завершение около 185 тыс. квартир в Германии за 2026 год и 195 тыс. в 2027-м. Даже результат 2027 года оказался бы ниже фактического ввода 2025-го — 206,6 тыс. квартир. Прогноз опубликован до октябрьских данных о разрешениях и не является обновленным расчетом после их выхода. Он показывает, насколько медленно оживление на стадии согласований переходит в новые квартиры на рынке.
Для фондов этот разрыв принципиален. CBRE оценивает долю уже существующих объектов примерно в 89% жилых инвестиций третьего квартала: готовые квартиры дают арендный поток сейчас, а будущие проекты еще несут риск сметы и сроков. International Investment ранее разбирал планы Еврокомиссии по упрощению строительства и развитие сборного жилья в Европе, но ни изменение правил, ни модульные технологии не превращают полученное разрешение в готовую квартиру за несколько месяцев.
Аренда продолжает дорожать
Ограниченное предложение поддерживает рынок аренды. В двадцати крупнейших жилых рынках Германии медианные ставки в первом квартале 2026 года выросли примерно на 4% год к году. Средние эксплуатационные расходы достигли €2,49 за квадратный метр в месяц по стране и €2,94 в семи крупнейших городах. CBRE указывает, что заметного облегчения для арендаторов в краткосрочной перспективе не ожидается.
Для фондов устойчивый спрос на аренду поддерживает денежный поток, даже если рынок купли-продажи восстанавливается медленно. Но перспективы доходности зависят также от стоимости кредита, расходов на содержание зданий и будущую модернизацию. Поэтому рост интереса к готовым портфелям еще не означает, что девелопмент нового жилья стал столь же привлекательным.
Крупные сделки снова определяют рынок
Изменение заметно прежде всего по структуре инвестиций. В третьем квартале около 75% объема пришлось на портфельные сделки, 89% — на существующие объекты. Более половины квартального результата обеспечили несколько крупных транзакций. Число сделок при этом снизилось с 51 до 44.
Это важная деталь: рынок не стал массово активнее. Его двигают крупные покупатели, способные работать с портфелями и сложными стратегиями. На стратегии с активным повышением стоимости и более рискованные сделки пришлось около 58% объема, на консервативные и умеренно рискованные — около 42%.
На всем немецком инвестиционном рынке картина остается более сдержанной. За первые девять месяцев объем сделок со всеми классами недвижимости достиг €23,2 млрд и лишь немного превысил прошлогодний уровень. Решения принимаются дольше, а рост стоимости финансирования заставляет инвесторов тщательнее пересматривать цены. CBRE характеризует рынок как стабилизирующийся на низком уровне.
Что происходит с доходностью
Средняя доходность лучших многоквартирных объектов в семи крупнейших городах в третьем квартале выросла на 0,2 процентного пункта до 3,59%. Для владельцев это означает давление на оценку части активов, для покупателей — более привлекательную точку входа. CBRE ожидает дальнейшего умеренного роста доходности до конца года.
При этом компания допускает, что общий объем инвестиций в немецкое жилье по итогам 2026 года может приблизиться к €8 млрд, если в четвертом квартале закроются еще несколько крупных портфельных сделок. Это по-прежнему не возврат к эпохе дешевых денег, но уже заметное изменение поведения капитала.
Почему Германия снова интересна международным фондам
Немецкое жилье сейчас привлекает инвесторов сочетанием трех факторов: цены перестали быстро снижаться, аренда продолжает расти, а строительство не успевает за спросом. Для международного фонда это создает возможность войти после ценовой коррекции и работать с активом в среднесрочной перспективе. International Investment ранее анализировал, как нехватка нового жилья поддерживает цены в других европейских странах.
Для частного покупателя ситуация выглядит иначе. Ипотечная нагрузка остается высокой, а в наиболее востребованных городах предложение ограничено. Поэтому институциональный капитал способен вернуться раньше массового покупателя.
Весной International Investment уже писал о предыдущей фазе немецкого рынка жилья, когда неопределенность и дорогие кредиты сдерживали спрос. Третий квартал добавил новый сигнал: крупные инвесторы начали возвращаться раньше массового покупателя.
Покупатели готовых портфелей и девелоперы сегодня оценивают немецкий рынок по разным критериям. Первые получают доступ к существующей аренде и могут торговаться о цене после коррекции, вторым необходимы доступное финансирование, разрешения и предсказуемая смета. Рост числа строительных согласований указывает на возможное восстановление предложения, но не означает, что дефицит квартир исчезнет в ближайшие годы.
FAQ
Растут ли цены на жилье в Германии в 2026 году?
В среднем да, но очень умеренно. Во втором квартале цены выросли на 0,6% год к году. В семи крупнейших городах квартиры при этом подешевели на 0,4%.
Почему международные фонды возвращаются?
Их привлекают устойчивый спрос на аренду, дефицит предложения и возможность покупать крупные готовые портфели после коррекции стоимости активов.
Что происходит с арендой?
В двадцати крупнейших рынках медианные ставки в первом квартале 2026 года выросли примерно на 4% год к году, а эксплуатационные расходы также увеличились.
Какая доходность у жилой недвижимости Германии?
Средняя доходность лучших многоквартирных объектов в семи крупнейших городах в третьем квартале достигла 3,59%. CBRE ожидает ее дальнейшего умеренного роста.
Сколько разрешений на строительство квартир выдали в Германии за восемь месяцев 2026 года?
За январь–август Destatis насчитало 169 400 согласованных квартир в новых и существующих зданиях, на 12,1% больше, чем годом ранее. В августе было 20 600 квартир (+6,8%).
Почему рост разрешений не означает окончание дефицита жилья?
Строительство и ввод занимают значительно больше времени, чем выдача разрешений. К концу 2025 года в Германии оставались незавершенными 760 700 ранее согласованных квартир, а часть разрешений истекла без реализации.
Сколько квартир Германия построит в 2026 и 2027 годах?
Июльский прогноз ifo предполагает 185 тыс. завершенных квартир в 2026 году и 195 тыс. в 2027-м. Это предварительный прогноз, а не фактический итог строительства.