





 Иностранные инвестиции в недвижимость Индии выросли на 17%
 Финляндия нарушает сроки выдачи ВНЖ
 Жильё в центрах OECD дороже на 27%
 Аджария обогнала Тбилиси: как меняется региональная структура гостиничного сектора Грузии
 Грузия усилит транзитный потенциал за счет инвестиций на $7 млрд: какие проекты завершат к 2031 году
 Остров, опережающий время — «Амбассадор Айленд Батуми»
В арендное жильё Европы вложили €44,6 млрд
JLL
Европейский сектор Living завершил первые девять месяцев 2026 года ростом инвестиционного объёма, хотя III квартал оказался слабее прошлогоднего. По данным JLL, сделки с multi-housing и purpose-built student accommodation в июле–сентябре составили €11 млрд — на 12% меньше, чем годом ранее, и на 10% ниже среднего уровня за пять лет.
При этом результат января–сентября достиг €44,6 млрд и оказался на 8% выше прошлогоднего. Разница между кварталом и накопленным итогом показывает, насколько рынок в 2026 году зависит от крупных платформенных сделок и распределения транзакций по времени.
|
Показатель |
Объём / изменение |
Г/г |
Комментарий |
|
Q3 multi-housing + PBSA |
€11 млрд |
−12% |
−10% к 5-летнему среднему |
|
9M Living |
€44,6 млрд |
+8% |
Рост накопленного объёма |
|
Multifamily |
+€9 млрд |
— |
Крупнейший годовой прирост |
|
Affordable housing |
+€2,9 млрд |
— |
Второй по приросту сегмент |
|
PBSA |
−€1,7 млрд |
— |
Снижение после рекордного 2025 |
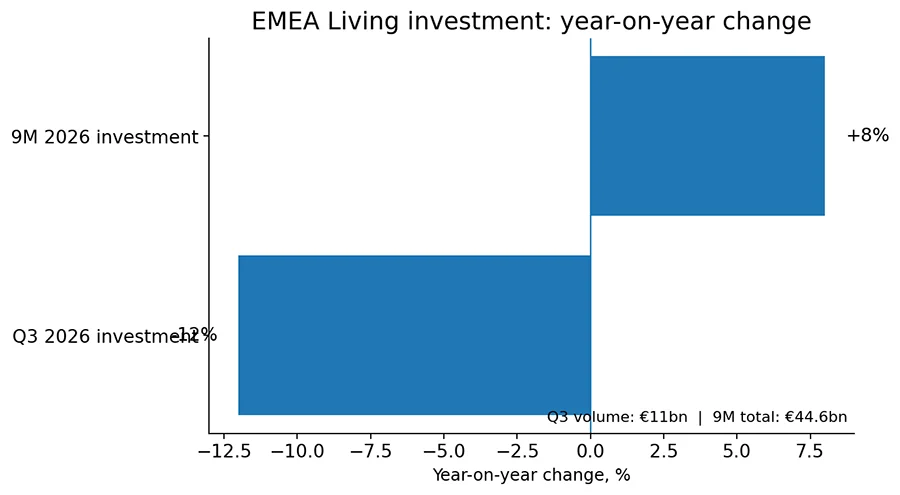
График: инвестиции в European Living — III квартал и 9 месяцев 2026 года. Источник: JLL EMEA Living Market Dynamics Q3 2026, 2 ноября 2026.
Крупные сделки ушли из квартала
JLL объясняет снижение III квартала прежде всего отсутствием транзакций стоимостью свыше €500 млн, которые поддерживали рынок в первой половине года.
Великобритания стала крупнейшим рынком Living в III квартале благодаря двум крупнейшим сделкам периода — обе были связаны с single-family platforms и domestic investors. Нидерланды показали самый заметный прирост объёма относительно предыдущего квартала: около €1 млрд дополнительной активности пришлись на multifamily и affordable housing.
Это важное различие для оценки рынка. Снижение общего квартального объёма не обязательно означает ухудшение спроса на сами жилые активы. Транзакционная статистика может резко меняться из-за нескольких крупных сделок.
Multifamily дал €9 млрд прироста
За девять месяцев именно multifamily обеспечил крупнейшее годовое увеличение инвестиционного объёма — примерно €9 млрд. Affordable housing прибавил €2,9 млрд.
PBSA, напротив, снизился на €1,7 млрд. JLL связывает падение прежде всего с Францией, Данией и Южной Европой после рекордного 2025 года.
Таким образом, общий рост Living неравномерен. Инвесторский спрос смещается к сегментам, где дефицит жилья сочетается с устойчивой арендой и возможностью масштабировать портфель.
Доходности снова испытывают давление ставок
Сильный операционный спрос не отменяет стоимость капитала. По данным JLL, доходности multifamily в III квартале расширились примерно на 8 базисных пунктов, PBSA — на 6 б.п. Самые заметные движения были во Франции, Великобритании и Германии.
Арендный рынок при этом сохраняет рост: rental growth по выборке JLL оставался около 3,5%. Давление идёт со стороны капитала — более высокая доходность облигаций заставляет покупателей требовать большую премию за недвижимость.
Если требуемая доходность растёт быстрее аренды, цена актива оказывается под давлением даже при хорошей загрузке.
Новое предложение продолжает сокращаться
Структурный аргумент в пользу Living остаётся прежним — предложение не успевает за спросом. JLL оценивает снижение нового предложения в ключевых городах на 6% во II квартале, а число разрешений — на 4%.
Одновременно стоимость строительства снова ускорилась и к концу II квартала росла примерно на 3,8%.
Для девелопера это неприятная комбинация: дефицит жилья поддерживает аренду, но высокая стоимость строительства и финансирования усложняет запуск нового проекта. Для владельца готового качественного актива ограниченное предложение может быть преимуществом. Покупателю приходится отдельно проверять, насколько цена действительно компенсирует риски конкретного residential asset.
Политика становится частью underwriting
Жильё остаётся центральной политической темой в Европе. Rent restrictions, affordable housing requirements и дискуссии о socialisation увеличивают регуляторную неопределённость.
JLL считает, что структурный дефицит и устойчивый tenant demand продолжат поддерживать интерес к Living. Однако инвестору приходится оценивать не только доходы и vacancy, но и правила индексации аренды, ограничения ставок, строительные требования и возможные изменения налогообложения.
Особенно это важно в сегментах, где государство пытается одновременно стимулировать предложение и ограничивать стоимость проживания.
Что означает €44,6 млрд для рынка
Накопленный рост на 8% показывает, что институциональный капитал не ушёл из европейского жилья. Но III квартал подчёркивает более избирательный характер рынка.
Крупные платформенные сделки способны менять общую статистику. Multifamily и affordable housing растут, PBSA после сильного 2025 года корректируется. Аренда остаётся устойчивой, но финансирование и требуемая доходность снова давят на цену.
Поэтому €44,6 млрд — это показатель активности капитала, а не показатель доходности конкретного объекта. Для оценки инвестиции по-прежнему нужны локальная аренда, vacancy, capex, налоги, стоимость долга и регуляторный режим.
Получите консультацию об инвестициях в недвижимость у экспертов International Investment
FAQ
Почему III квартал упал, если девять месяцев показывают рост?
В первой половине 2026 года было больше крупных сделок свыше €500 млн. Их отсутствие снизило квартальный объём.
Какой сегмент растёт быстрее всего?
Multifamily дал крупнейший годовой прирост инвестиционного объёма — около €9 млрд.
Что происходит с PBSA?
Инвестиции снизились примерно на €1,7 млрд после рекордного 2025 года, особенно во Франции, Дании и Южной Европе.
Означает ли €44,6 млрд высокую доходность?
Нет. Это объём инвестиций. Доходность конкретного актива зависит от цены, аренды, финансирования, расходов и регулирования.