







 Covivio Hotels-ის შემოსავალი ცხრა თვეში 4,7%-ით გაიზარდა
 ლიეტუვაში ბინების ფასების ზრდა დაჩქარდა
 საერთაშორისო შემოსავლები რეკორდულ ნიშნულზეა, უცხოური ბარათებით ოპერაციები კი 31%-ით გაიზარდა - როგორია ტურისტული აქტივობის ეკონომიკური შედეგები საქართველოში, ბოლო წლებსა და თვეებში
 ნორვეგიის ნავთობის ფონდი ევროპის საწყობებში €1,5 მლრდ-ის ინვესტიციას განახორციელებს
 ბაზრების ვარდნა 30 ოქტომბერს: დაიცავს თუ არა კაპიტალს ბრენდული სასტუმროები
 თბილისში საცხოვრებელი უძრავი ქონება წლიურად 5.9%-ით გაძვირდა
ლონდონის საცხოვრებელი უძრავი ქონების ბაზარი მყიდველთა ნდობას კარგავს
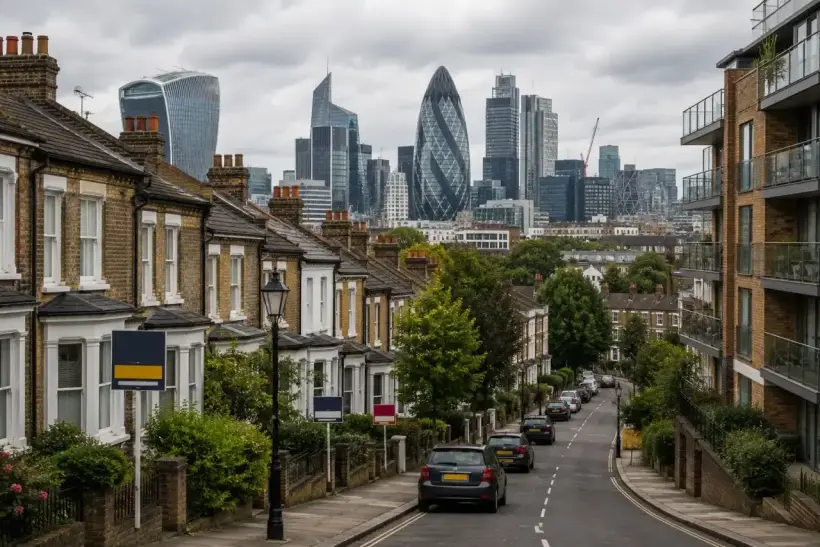
ლონდონის უძრავი ქონების ბაზარი 2026 წლის მეორე ნახევარში 2023 წლის შემდეგ ფასების ერთ-ერთი ყველაზე სუსტი პროგნოზით შედის. სპეციალისტების მოლოდინები მკვეთრად გაუარესდა, მყიდველთა მოთხოვნა კვლავ დათრგუნულია, ხოლო ფაქტობრივი ფასები დედაქალაქში წლიურ გამოხატულებაში ზედიზედ მეცხრე თვეა იკლებს. ამასთან, დიდი ბრიტანეთის მასშტაბით საერთო ეროვნული ვარდნა არ შეინიშნება: საცხოვრებლის საშუალო ღირებულება ქვეყანაში გასული წლის მაჩვენებელზე მაღალი რჩება, სისუსტე კი უპირველეს ყოვლისა ლონდონსა და ინგლისის სამხრეთის ყველაზე ძვირადღირებულ რაიონებშია კონცენტრირებული. დამატებით წნეხს ქმნის იპოთეკაც: ზაფხულის დასაწყისში საშუალო ფიქსირებული განაკვეთების შემცირების შემდეგ, აგვისტოში ისინი კვლავ გაიზარდა. Bloomberg-მა 12 აგვისტოს ყურადღება გაამახვილა მზარდ სხვაობაზე ლონდონის განწყობებსა და ქვეყნის სხვა რეგიონების ვითარებას შორის.
ლონდონში ფასებთან დაკავშირებული მოლოდინები მკვეთრად გაუარესდა
მთავარი სიგნალი ბაზრის იმ მონაწილეებისგან მოვიდა, რომლებიც უშუალოდ მუშაობენ მყიდველებთან და გამყიდველებთან.
დიპლომირებულ შემფასებელთა სამეფო ინსტიტუტმა — უძრავი ქონების სპეციალისტთა პროფესიულმა ორგანიზაციამ — განაცხადა, რომ ლონდონში უახლოესი 12 თვის განმავლობაში საცხოვრებლის ფასების ცვლილების მოლოდინების წმინდა ბალანსი ივლისში მინუს 23%-მდე დაეცა წინა თვის მინუს 10%-თან შედარებით.
ეს საგრძნობლად უარესია საერთო ეროვნულ მაჩვენებელზე: დიდ ბრიტანეთში ფასების მოლოდინის წლიური ბალანსი პლუს 4%-ს შეადგენდა.
მნიშვნელოვანია ამ ციფრების სწორად ინტერპრეტაცია. მინუს 23% არ ნიშნავს იმას, რომ სპეციალისტები ლონდონის საცხოვრებლის ღირებულების 23%-ით ვარდნას ელიან. წმინდა ბალანსი აჩვენებს სხვაობას იმ რესპონდენტთა წილს შორის, რომლებიც ფასების ზრდას ელიან, და მათ წილს შორის, ვინც კლებას პროგნოზირებს. რაც უფრო ღრმად გადადის მაჩვენებელი უარყოფით ზონაში, მით უფრო ფართოდაა გავრცელებული პესიმიზმი.
მიმდინარე ფასების საერთო ეროვნული ბალანსი ივლისში შეადგენდა მინუს 30%-ს ივნისის მინუს 32%-ის წინააღმდეგ. ახალი მყიდველებისგან შემოსული მოთხოვნების ბალანსი მინუს 28%-ის დონეზე დარჩა, შეთანხმებული გაყიდვების — მინუს 30%-ზე. მომდევნო სამი თვის ფასების პროგნოზი მინუს 31%-ს შეადგენდა.
არსებობს ნაკლებად ნეგატიური სიგნალებიც. 12 თვის გაყიდვების მოლოდინები პლუს 3%-მდე გაუმჯობესდა — რაც თებერვლის შემდეგ მაქსიმუმია, ხოლო ბაზარზე შემოსული ახალი ობიექტების ბალანსი ივნისის მინუს 23%-დან ივლისში მინუს 4%-მდე აღდგა. თუმცა, ეს უფრო მეტად მიწოდების სტაბილიზაციას ნიშნავს, ვიდრე მის მკვეთრ ზრდას.
ლონდონში ფასები ზედიზედ მეცხრე თვეა ეცემა
გამოკითხვის მონაცემები დასტურდება ფაქტობრივი გარიგებების სტატისტიკით, თუმცა კლების რეალური მასშტაბები გაცილებით მცირეა შემფასებელთა ბალანსის უარყოფით მნიშვნელობებზე.
დიდი ბრიტანეთის ეროვნული სტატისტიკის სამსახურმა 2026 წლის მაისში ქვეყანაში საცხოვრებლის საშუალო ღირებულება დაახლოებით 271 ათას გირვანქა სტერლინგად შეაფასა. ერთ წელიწადში ის 2,7%-ით გაიზარდა.
ლონდონი საპირისპირო მიმართულებით მოძრაობდა. საშუალო ფასი დედაქალაქში წლიურ გამოხატულებაში 3,7%-ით დაეცა აპრილის 2,3%-იანი კლების შემდეგ. ეს იყო უარყოფითი წლიური დინამიკის ზედიზედ მეცხრე თვე.
განსაკუთრებით ძლიერი კლება დაფიქსირდა შიდა ლონდონში — 5,9%. დედაქალაქის გარე რაიონებში საშუალო ფასი მხოლოდ 0,3%-ით შემცირდა.
შედარებისთვის, ჩრდილო-აღმოსავლეთ ინგლისმა პირველ კვარტალში 5,9%-იანი ზრდა აჩვენა, ხოლო ჩრდილოეთ ირლანდიამ — 7,4%-იანი. ამგვარად, ეროვნული მაჩვენებელი ფარავს უჩვეულოდ დიდ სხვაობას ქვეყნის ცალკეულ რეგიონებს შორის.
ქირაობა სხვაგვარად ვითარდება. ლონდონში საშუალო თვიურმა განაკვეთმა ივნისში 2 302 გირვანქას მიაღწია, რაც წლიურად 2,2%-ით გაიზარდა. ეს ყველაზე მაღალი აბსოლუტური დონეა ინგლისის რეგიონებს შორის, თუმცა დედაქალაქში ქირის ზრდის ტემპები ყველაზე დაბალი იყო ინგლისში. კენსინგტონსა და ჩელსიში საშუალო ქირა თვეში დაახლოებით 3 596 გირვანქას შეადგენდა.
ლონდონში საცხოვრებლის საშუალო ფასი £545 ათასამდე დაეცა
მაისში ლონდონში საცხოვრებელი უძრავი ქონების საშუალო რეგისტრირებული ღირებულება შეადგენდა 544 814 გირვანქას წინა წლის დაახლოებით 566 ათას გირვანქასთან შედარებით.
ერთ თვეში მაჩვენებელი 1,2%-ით შემცირდა.
თუმცა საცხოვრებლის სხვადასხვა ტიპი არსებითად განსხვავებულ დინამიკას აჩვენებდა. ბინები და მეზონეტები წლიურად 6,6%-ით გაიაფდა — საშუალო ღირებულებამდე დაახლოებით 423 ათასი გირვანქა. ინდივიდუალურმა სახლებმა დაკარგა 2,3%, რიგითმა სახლებმა — 0,6%.
ნახევრად განცალკევებული სახლები კი, პირიქით, 0,4%-ით გაძვირდა.
ეს მნიშვნელოვანი დამატებაა ზოგად სტატისტიკაზე: ლონდონის ბაზრის სისუსტე მნიშვნელოვანწილად კონცენტრირდება არა მხოლოდ გეოგრაფიულად დედაქალაქის შიდა ნაწილში, არამედ ბინების სეგმენტშიც.
ბინები ლონდონის ბაზრის სუსტი რგოლი ხდება
ბინების ღირებულების 6,6%-იანი კლება საგრძნობლად აღემატება საერთო ლონდონური ინდექსის 3,7%-იან ვარდნას.
დედაქალაქისთვის ეს განსაკუთრებით მნიშვნელოვანია, რადგან ბინები წარმოადგენს შესყიდვის ძირითად ვარიანტს პირველი საცხოვრებლის მყიდველთა მნიშვნელოვანი ნაწილისთვის და ფართოდ არის წარმოდგენილი საინვესტიციო სეგმენტში.
მათ ღირებულებაზე ერთდროულად მოქმედებს ძვირი იპოთეკა, მაღალი აბსოლუტური ფასები, სახლების მომსახურების გადასახადი, გრძელვადიანი ფლობის პირობები და მრავალბინიან შენობებთან დაკავშირებული ხარჯები.
შეზღუდული ბიუჯეტის პირობებში მყიდველი ადარებს არა მხოლოდ ობიექტის ფასსა და იპოთეკურ გადასახადს, არამედ ფლობის მთლიან ყოველთვიურ ღირებულებასაც. რაც უფრო მაღალია მომსახურების ხარჯები, მით უფრო დაბალი ფასის შეთავაზება შეუძლია მას გამყიდველისთვის.
ინვესტორთა ნაწილისთვის ჩნდება დამატებითი შედარება ფინანსურ აქტივებთან: გაქირავებიდან მიღებულმა შემოსავლიანობამ უნდა დააფინანსოს იპოთეკური ხარჯები, ობიექტის მომსახურება, გადასახადები და მისი ღირებულების შემდგომი შემცირების რისკი.
საცხოვრებლის მაღალი ღირებულება აძლიერებს იპოთეკური განაკვეთების გავლენას
ლონდონი გაცილებით მგრძნობიარეა კრედიტის ღირებულების მიმართ, ვიდრე დიდი ბრიტანეთის რეგიონების უმრავლესობა.
მიზეზი მდგომარეობს არა მხოლოდ საპროცენტო განაკვეთში, არამედ თავად სესხის ოდენობაშიც. იპოთეკური განაკვეთის ერთნაირი ცვლილებისას ყოველთვიური გადასახადი გაცილებით მეტად ეზრდება მსესხებელს, რომელიც 600–800 ათას გირვანქად ღირებული ობიექტის შეძენას აფინანსებს, ვიდრე 200–300 ათასი გირვანქის ღირებულების საცხოვრებლის მყიდველს.
დამატებით ტვირთად იქცევა შესყიდვის თანმხლები ხარჯები. Zoopla-ს კვლევა მიუთითებდა, რომ ლონდონში პირველი საცხოვრებლის ტიპური მყიდველისთვის საგერბო გადასახადი შესაძლოა ობიექტის ფასის დაახლოებით 3%-ს შეადგენდეს ინგლისის ჩრდილოეთ რეგიონებში ანალოგიური მყიდველისთვის არსებული 1%-ზე ნაკლების წინააღმდეგ.
კომპანია ასევე აფიქსირებდა დიდი ბრიტანეთის მასშტაბით მყიდველთა მოთხოვნის 15-პროცენტიან წლიურ კლებას და შეთანხმებული გაყიდვების რაოდენობის დაახლოებით 7%-ით შემცირებას. 2026 წლის დასაწყისიდან ბაზარზე გამოჩენილი ხუთიდან სამ ობიექტს ივნისის ბოლოსთვის მყიდველი ჯერ კიდევ არ ჰყავდა ნაპოვნი. განსაკუთრებით სუსტად იყიდებოდა ერთ და ოროთახიანი ბინები: ასეთი ობიექტების ორ მესამედზე მეტი გარიგების გარეშე რჩებოდა.
ინგლისის ბანკმა განაკვეთი 3,75%-ის დონეზე დატოვა
კრედიტის სწრაფი გაიაფების პერსპექტივა გაურკვეველი რჩება.
29 ივლისს დასრულებულ სხდომაზე ინგლისის ბანკმა საბაზისო განაკვეთი 3,75%-ის დონეზე შეინარჩუნა. გადაწყვეტილება მიღებულ იქნა ექვსი ხმით სამის წინააღმდეგ. მონეტარული პოლიტიკის კომიტეტის სამი წევრი განაკვეთის 0,25 პროცენტული პუნქტით — 4%-მდე გაზრდის მომხრე იყო.
სიფრთხილის მიზეზად ინფლაცია რჩება. ივნისში ის 2,6%-ს შეადგენდა, რაც ოფიციალურ 2%-იან მიზნობრივ მაჩვენებელზე მეტია.
დამატებით რისკად იქცა ნავთობზე, გაზსა და ნავთობპროდუქტებზე მსოფლიო ფასების მერყეობა ახლო აღმოსავლეთში განვითარებული მოვლენების ფონზე. რეგულატორს აშინებს არა მხოლოდ მოსახლეობის ენერგეტიკული ხარჯების პირდაპირი ზრდა, არამედ ენერგიის უფრო მაღალი ღირებულების შესაძლო გადატანა საწარმოო ფასებზე, შრომის ანაზღაურებასა და ინფლაციურ მოლოდინებზე.
ამიტომ ინგლისის ბანკი წინასწარ არ გვპირდება არც მომდევნო გადაწყვეტილების კონკრეტულ მიმართულებას და არც პოლიტიკის სამომავლო შერბილების ვადებს.
იპოთეკური სესხები კვლავ ძვირი რჩება
ახალი იპოთეკური კრედიტების ფაქტობრივი ღირებულება საგრძნობლად მაღალი რჩება იაფი ფულის პერიოდისთვის დამახასიათებელ დონეებზე.
ივნისში ახლად გაცემულ იპოთეკაზე საშუალო ეფექტური განაკვეთი მაისის 4,22%-დან 4,35%-მდე გაიზარდა.
საცხოვრებლის შესაძენად გაცემული სესხების დამტკიცების რაოდენობა 56,6 ათასიდან 58,2 ათასამდე გაიზარდა, თუმცა წინა ექვსი თვის საშუალო მაჩვენებელზე — დაახლოებით 61,4 ათასზე — დაბალი დარჩა.
იპოთეკური დაკრედიტების წმინდა მოცულობა მაისის 3,3 მილიარდიდან 7,7 მილიარდ გირვანქამდე გაიზარდა. ამიტომ დაკრედიტების შეწყვეტაზე საუბარი არაკორექტულია: ბანკები აგრძელებენ იპოთეკის გაცემას, თუმცა პოტენციურ მყიდველთა ნაკადი წინანდელზე სუსტი რჩება.
ფიქსირებული იპოთეკური განაკვეთები კვლავ ზემოთ შემოტრიალდა
სტატიის წინა ვერსია აქ საჭიროებს დაზუსტებას.
ივნისის განმავლობაში ბაზრის საშუალო ფიქსირებული იპოთეკური განაკვეთები ნამდვილად მცირდებოდა. ივლისის დასაწყისისთვის საშუალო განაკვეთმა როგორც ორწლიან, ასევე ხუთწლიან ფიქსირებულ კრედიტებზე დაახლოებით 5,52%-ს მიაღწია.
თუმცა შემდეგ ტენდენცია შეიცვალა.
აგვისტოს დასაწყისისთვის საშუალო განაკვეთი ორწლიან იპოთეკაზე დაახლოებით 5,63%-მდე გაიზარდა, ხოლო ხუთწლიანზე — 5,66%-მდე. ახალი იპოთეკური პროდუქტების საშუალო მაჩვენებელი 0,12 პროცენტული პუნქტით 5,59%-მდე გაიზარდა.
ამგვარად, კორექტული სურათი გამოიყურება არა როგორც ივლისში განაკვეთების უწყვეტი ზრდა, არამედ როგორც შემცირება ზაფხულის დასაწყისში და შემდგომი შემოტრიალება ინფლაციური მოლოდინების გაუარესებისა და ფინანსურ ბაზარზე საპროცენტო განაკვეთების ზრდის გამო.
იპოთეკური ბაზარი ჯერჯერობით არ აჩვენებს სრულფასოვან აღდგენას
დამტკიცებების ზრდა 56,6 ათასიდან 58,2 ათასამდე შესაძლოა აღდგენის დასაწყისად ჩანდეს, თუმცა მისი მასშტაბი ჯერჯერობით მცირეა.
მაჩვენებელი ბოლოდროინდელ საშუალო დონეზე დაბალი რჩება, ხოლო პროფესიული გამოკითხვა მყიდველთა მოთხოვნების უარყოფით ბალანსს აფიქსირებს.
ეს ნიშნავს, რომ აუცილებელია გარიგების რამდენიმე ეტაპის გამიჯვნა. იპოთეკური დამტკიცება ასახავს საცხოვრებლის შეძენის განზრახვას ან შესაძლებლობას, შეთანხმებული გაყიდვა აჩვენებს მხარეებს შორის შეთანხმების მიღწევას, ხოლო ფასების ოფიციალური სტატისტიკა, როგორც წესი, მხოლოდ დასრულებული გარიგების რეგისტრაციის შემდეგ ჩნდება.
ამიტომ სხვადასხვა ინდიკატორმა ერთსა და იმავე დროს შესაძლოა განსხვავებული დინამიკა აჩვენოს.
გარიგებების რაოდენობა სტაბილური რჩება, მაგრამ მონაცემები დაგვიანებით შემოდის
ივნისში დიდ ბრიტანეთში დასრულდა 40 ათას გირვანქაზე მეტი ღირებულების საცხოვრებელი უძრავი ქონების დაახლოებით 98 700 სეზონურად კორექტირებული გარიგება.
ეს მაისის დონეზე 1%-ზე ნაკლებით მეტია და 2%-ით მეტი, ვიდრე 2025 წლის ივნისში.
სეზონური კორექტირების გარეშე დარეგისტრირდა დაახლოებით 103 050 ოპერაცია — 11%-ით მეტი, ვიდრე მაისში, და 6%-ით მეტი წლიურად.
თუმცა საგადასახადო სამსახური მიუთითებს დროით შუალედზე მყიდველის პირველად შეთავაზებასა და გარიგების დასრულებას შორის. ჩვეულებრივ, ის დაახლოებით ორ-ოთხ თვეს შეადგენს.
შესაბამისად, ივნისის რეგისტრაციები მნიშვნელოვანწილად ასახავს გადაწყვეტილებებს, რომლებიც გაზაფხულზე მიიღებოდა, და ჯერ კიდევ არ შესწევს უნარი სრულად აჩვენოს ივლისის მოლოდინების გაუარესება.
ლონდონი განსხვავდება დანარჩენი დიდი ბრიტანეთისგან
მიმდინარე ციკლის მთავარი თავისებურება რეგიონული არაერთგვაროვნებაა.
საცხოვრებლის ეროვნული ღირებულება წელიწადში 2,7%-ით გაიზარდა, თუმცა ლონდონმა 3,7% დაკარგა. შიდა ლონდონი კიდევ უფრო მეტად — 5,9%-ით შემცირდა.
ასეთი ბაზარი პრინციპულად განსხვავდება საერთო ეროვნული საბინაო კრიზისისგან, როდესაც ფასები სინქრონულად ეცემა პრაქტიკულად ყველა რეგიონში.
ახლა ჩრდილოეთ ინგლისისა და ჩრდილოეთ ირლანდიის უფრო ხელმისაწვდომი რაიონები გაცილებით მდგრადად გამოიყურება. სწორედ საცხოვრებლის მაღალი აბსოლუტური ღირებულება აქცევს ლონდონსა და სამხრეთ რაიონებს ყველაზე მგრძნობიარედ ძვირი იპოთეკის მიმართ.
ეს ასევე ამცირებს ბრიტანული საშუალო ინდექსის სარგებლიანობას ინვესტორისთვის. მთლიანად დიდი ბრიტანეთის დადებითი დინამიკა არაფრის გარანტიას არ იძლევა შიდა ლონდონში არსებული ბინის მფლობელისთვის.
ქირის ბაზარი ინვესტორებს მხოლოდ ნაწილობრივ უჭერს მხარს
ერთი შეხედვით, შესასყიდი ფასების კლებისა და მზარდი ქირის კომბინაციამ საინვესტიციო შემოსავლიანობა უნდა გაზარდოს.
თუმცა პრაქტიკაში სურათი უფრო რთულია.
ივლისის გამოკითხვაში გამქირავებლებისგან ახალი შეთავაზებების ბალანსი შეადგენდა მინუს 27%-ს, ხოლო მომდევნო სამ თვეში საიჯარო განაკვეთების ზრდის მოლოდინების ბალანსი — პლუს 28%-ს. შეზღუდული მიწოდება ნამდვილად უჭერს მხარს ქირას.
მაგრამ ინვესტორმა უნდა გაითვალისწინოს იპოთეკის პროცენტი, შენობის მომსახურება, დაზღვევა, გადასახადები, მოცდენის პერიოდები და აქტივის ღირებულების შესაძლო შემდგომი შემცირება.
ამიტომ საიჯარო გადასახადის ზრდა თავისთავად არ ნიშნავს წმინდა შემოსავლიანობის გაუმჯობესებას.
რატომ არ გადაიქცა ფასების ვარდნა ჯერჯერობით კოლაფსად
ლონდონის სისუსტის მიუხედავად, მიმდინარე მაჩვენებლები არ შეესაბამება სისტემური საბინაო კრიზისის სცენარს.
გარიგებები გრძელდება, იპოთეკური დაკრედიტება ფუნქციონირებს, ხოლო ლონდონის საცხოვრებლის ზოგიერთი ტიპი პრაქტიკულად არ გაიაფებულა.
გარდა ამისა, გამყიდველს, რომელიც არ ეთანხმება შეთავაზებულ ფასს, შეუძლია უარი თქვას გარიგებაზე დიდი ფასდაკლებით დაუყოვნებლივი გაყიდვის ნაცვლად. ეს ამცირებს ლიკვიდურობას და ახანგრძლივებს ექსპოზიციის ვადას, მაგრამ ამავდროულად ანელებს ოფიციალური საფასო ინდექსის ვარდნას.
ამიტომ კორექციას შეუძლია გაიაროს არა ნომინალური ღირებულების სწრაფი კოლაფსით, არამედ სუსტი გაყიდვებისა და სტაგნაციური ფასების ხანგრძლივი პერიოდით.
ლონდონის უძრავი ქონების ბაზრის პროგნოზი 2026 წლისთვის უარესდება
წლის მეორე ნახევარში ბაზარი სწრაფი აღდგენის აშკარა კატალიზატორის გარეშე შედის.
ახალი ზრდისთვის აუცილებელია ან უფრო დაბალი იპოთეკური განაკვეთები, ან მყიდველთა შემოსავლების არსებითი ზრდა, ან ფასების დამატებითი კლება, რაც აღადგენს უძრავი ქონების ხელმისაწვდომობას.
ჯერჯერობით მოქმედებს საპირისპირო კომბინაცია: ინგლისის ბანკი განაკვეთს 3,75%-ზე ინარჩუნებს, პროფილური კომიტეტის სამი წევრი უკვე მომხრეა გაზრდის, საშუალო ფიქსირებული იპოთეკური განაკვეთები კვლავ გაიზარდა, ხოლო ლონდონის ფასების მოლოდინის ბალანსი მინუს 23%-მდე დაეცა.
ამასთან, გარდაუვალ მკვეთრ ვარდნაზე საუბარი ასევე ნაადრევია. ეროვნული ბაზარი ინარჩუნებს დადებით წლიურ დინამიკას, დასრულებული გარიგებების რაოდენობა სტაბილური რჩება, ხოლო ლონდონის გარე რაიონები ცენტრალურთან შედარებით გაცილებით მეტ მდგრადობას ავლენს.
დედაქალაქისთვის ყველაზე სავარაუდო რისკია გადაფასების ხანგრძლივი პროცესი.
ფასები შეიძლება ზომიერი ტემპით მცირდებოდეს ან დიდხანს დარჩეს დაახლოებით ერთ დონეზე. რეალურ გამოხატულებაში — ინფლაციის გათვალისწინებით — ეს ნიშნავს უძრავი ქონების უფრო საგრძნობ გაიაფებას დიდი ნომინალური ვარდნის გარეშეც კი.
როგორც International Investment-ის ექსპერტები იტყობინებიან, ლონდონის მთავარი პრობლემა მდგომარეობს სხვაობაში ობიექტების ღირებულებას (რომელიც გაცილებით იაფი დაფინანსების ეპოქაში ჩამოყალიბდა) და 2026 წლის იპოთეკური განაკვეთების პირობებში მსყიდველობით უნარს შორის. საერთო ინდექსის 3,7%-იანი ვარდნა თავისთავად არ არის კრიზისის ნიშანი, თუმცა უარყოფითი წლიური დინამიკის ცხრა თვე, ბინების 6,6%-იანი კლება და წლიური მოლოდინების მკვეთრი გაუარესება აჩვენებს, რომ კორექციამ უკვე მდგრადი ხასიათი მიიღო. მესაკუთრეებისთვის მთავარი რისკი აუცილებლად მკვეთრ კოლაფსში კი არა, შენახვის მაღალი ხარჯების ფონზე სუსტი ზრდის რამდენიმე წელიწადში მდგომარეობს. მყიდველებმა მოლაპარაკებებისთვის მეტი შესაძლებლობა მიიღეს, თუმცა განაკვეთის პირველი სამომავლო შემცირების შემდეგ ფასების ავტომატური სწრაფი აღდგენის მოლოდინი ნაადრევი იქნებოდა.
მიიღეთ კონსულტაცია უძრავ ქონებაში ინვესტიციების შესახებ International Investment-ის ექსპერტებისგან
FAQ: ლონდონის უძრავი ქონების ბაზარი 2026 წელს
ელიან თუ არა ლონდონში საცხოვრებლის ფასების 23%-ით ვარდნას?
არა. მინუს 23% წარმოადგენს გამოკითხვის მონაწილეთა წლიური მოლოდინების წმინდა ბალანსს და არა უძრავი ქონების ღირებულების პროცენტული ვარდნის პროგნოზს. მაჩვენებელი მიუთითებს ნეგატიური მოლოდინების ჭარბობაზე.
რამდენით დაეცა ფაქტობრივად ფასები ლონდონში?
საცხოვრებლის საშუალო ფასი 2026 წლის მაისისთვის წლიურად 3,7%-ით შემცირდა. შიდა ლონდონში კლებამ 5,9% შეადგინა, მაშინ როდესაც გარე ლონდონში — მხოლოდ 0,3%.
რა ღირს ახლა საშუალო საცხოვრებელი ლონდონში?
ფაქტობრივი გარიგებების ბოლო ოფიციალური ინდექსი საშუალო ღირებულებას აფასებდა დაახლოებით 545 ათას გირვანქად წინა წლის 566 ათასი გირვანქის წინააღმდეგ.
რომელი უძრავი ქონება უფასურდება ლონდონში ყველაზე მეტად?
განსაკუთრებით სუსტი რჩება ბინებისა და მეზონეტების სეგმენტი: მაისში მათი საშუალო ღირებულება გასული წლის დონეზე 6,6%-ით დაბალი იყო.
ინგლისის ბანკის რა განაკვეთი მოქმედებს 2026 წლის აგვისტოში?
საბაზისო განაკვეთი შეადგენს 3,75%-ს. ივლისის სხდომაზე მონეტარული პოლიტიკის კომიტეტის ექვსი წევრი განაკვეთის შენარჩუნების მომხრე იყო, სამი — 4%-მდე გაზრდის.
რა იპოთეკური განაკვეთები მოქმედებს დიდ ბრიტანეთში?
ახალ იპოთეკურ კრედიტებზე საშუალო ეფექტური განაკვეთი ივნისში შეადგენდა 4,35%-ს. საბაზრო საშუალო ფიქსირებული შეთავაზებები უფრო ძვირია: აგვისტოს დასაწყისისთვის საშუალო ორწლიანი განაკვეთი შეადგენდა დაახლოებით 5,63%-ს, ხუთწლიანი — 5,66%-ს.
იზრდება თუ არა უძრავ ქონებასთან დაკავშირებული გარიგებების რაოდენობა?
ივნისში სეზონურად კორექტირებული გარიგებების რაოდენობა მაისთან შედარებით 1%-ზე ნაკლებით, ხოლო წლიურად 2%-ით გაიზარდა. ეს მონაცემები ბაზარს დაგვიანებით ასახავს, რადგან მყიდველის შეთავაზებასა და გარიგების დასრულებას შორის ჩვეულებრივ რამდენიმე თვე გადის.
შეიძლება თუ არა, რომ ლონდონში საცხოვრებელი კვლავ გაიაფდეს?
დიახ. ძვირი იპოთეკა, მყიდველთა სუსტი მოთხოვნა და ნეგატიური მოლოდინები ქმნის შემდგომი კორექციის რისკს. თუმცა შიდა და გარე ლონდონს შორის არსებული მნიშვნელოვანი სხვაობა აჩვენებს, რომ კლება ნაკლებად სავარაუდოა თანაბარი იყოს ყველა რაიონსა და სეგმენტში.
როდის აღდგება ლონდონის საცხოვრებელი უძრავი ქონების ბაზარი?
ზუსტი თარიღი ამჟამად არ არსებობს. მდგრადი შემობრუნებისთვის საჭირო იქნება იპოთეკის ხელმისაწვდომობის გაუმჯობესება, მოთხოვნის აღდგენა ან ფასების შემდგომი ადაპტაცია დაფინანსების მიმდინარე ღირებულებასთან.