







 Covivio Hotels-ის შემოსავალი ცხრა თვეში 4,7%-ით გაიზარდა
 ლიეტუვაში ბინების ფასების ზრდა დაჩქარდა
 საერთაშორისო შემოსავლები რეკორდულ ნიშნულზეა, უცხოური ბარათებით ოპერაციები კი 31%-ით გაიზარდა - როგორია ტურისტული აქტივობის ეკონომიკური შედეგები საქართველოში, ბოლო წლებსა და თვეებში
 ნორვეგიის ნავთობის ფონდი ევროპის საწყობებში €1,5 მლრდ-ის ინვესტიციას განახორციელებს
 ბაზრების ვარდნა 30 ოქტომბერს: დაიცავს თუ არა კაპიტალს ბრენდული სასტუმროები
 თბილისში საცხოვრებელი უძრავი ქონება წლიურად 5.9%-ით გაძვირდა
ისლანდიის დედაქალაქის უძრავი ქონების ბაზარი შედარებით ხელმისაწვდომ საცხოვრებელზე გადაერთო
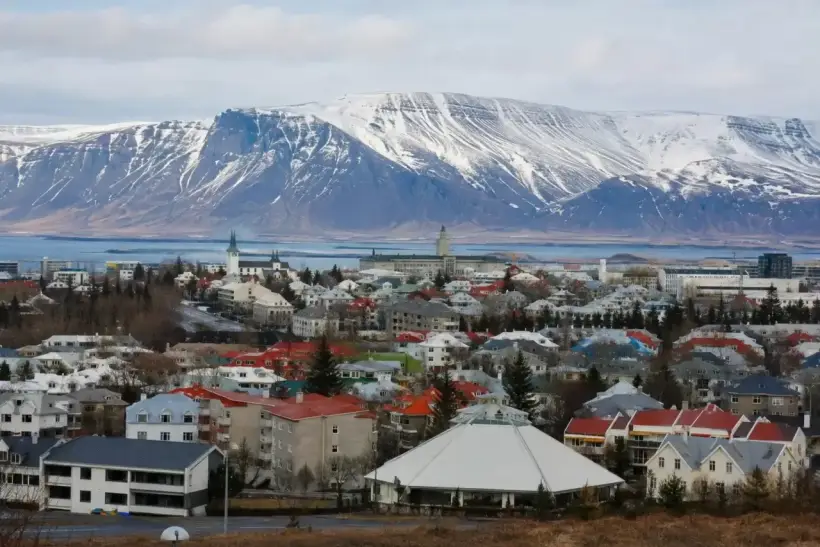
ისლანდიის დედაქალაქის რეგიონში უძრავი ქონების მყიდველები სულ უფრო ხშირად ირჩევენ ხელმისაწვდომ ობიექტებს: 2026 წლის მაისში რეგისტრირებული ნასყიდობის ხელშეკრულებების 62% 80 მლნ ისლანდიურ კრონაზე დაბალ ფასად გაფორმდა. პარალელურად იზრდება უძრავი ქონების მიწოდება, ხანგრძლივდება გაყიდვის ვადები, მცირდება რეალური ფასები და გაყიდული ობიექტების დაახლოებით 77% თავდაპირველად გამოცხადებულ ფასზე იაფად რეალიზდება. ძვირი იპოთეკური დაფინანსება რჩება მოთხოვნის სტრუქტურის შემცვლელ ერთ-ერთ მთავარ ფაქტორად.
Iceland Review-ს 2026 წლის 23 ივლისის პუბლიკაციამ ყურადღება გაამახვილა შედარებით იაფი გარიგებების რაოდენობის ზრდაზე, თუმცა პირველად სტატისტიკას დაზუსტება სჭირდება. 62%-იანი მაჩვენებელი ეხება ისლანდიის დედაქალაქის რეგიონს და არა მთელ ქვეყანას. გარდა ამისა, პირველად სტატისტიკაში ყველაზე ძვირადღირებული კატეგორია 200 მლნ კრონაზე ზემოთ იწყება.
მონაცემთა ძირითადი ბაზა წარმოდგენილია ისლანდიის საბინაო მშენებლობის, ინფრასტრუქტურისა და დაგეგმარების სამმართველოს (HMS) ივლისის ანგარიშში — ეს არის სახელმწიფო უწყება, რომელიც აანალიზებს უძრავი ქონების ბაზარსა და საბინაო მშენებლობას.
გარიგებების უმრავლესობა 80 მლნ კრონაზე იაფ საცხოვრებელზე მოდის
2026 წლის მაისში დედაქალაქის რეგიონში საცხოვრებელი უძრავი ქონების ნასყიდობის ხელშეკრულებების დაახლოებით 13% 50 მლნ კრონაზე იაფ ობიექტებზე მოდიოდა. თითქმის ნახევარი შეადგინა უძრავმა ქონებამ 50-დან 80 მლნ კრონამდე ღირებულებით. ჯამში ამ ორ კატეგორიაზე რეგისტრირებული ხელშეკრულებების 62% მოვიდა.
ეს არ არის ერთჯერადი ყოველთვიური ნახტომი. წინა 12 თვის განმავლობაში დედაქალაქის რეგიონში გარიგებების საშუალოდ დაახლოებით 60% ყოველთვიურად ორ ყველაზე დაბალ საფასო კატეგორიაზე მოდიოდა. 2020 წელს მათი საერთო წილი დაახლოებით 46% იყო. ამრიგად, რამდენიმე წლის განმავლობაში გაყიდვების სტრუქტურა შესამჩნევად გადაიხარა უფრო ხელმისაწვდომი საცხოვრებლისკენ.
გარიგების ფასი მუდმივ ფასებში გადაიყვანება საცხოვრებლის ღირებულების ინდექსის გამოყენებით. ასეთი მიდგომა საშუალებას იძლევა მნიშვნელოვნად გამოირიცხოს ფასების საერთო ზრდის გავლენა და უკეთ წარმოაჩინოს ბაზრის სტრუქტურის ცვლილება.
უფრო ძვირი საცხოვრებლის წილი მცირდება. ბოლო 12 თვის განმავლობაში ხელშეკრულებების საშუალოდ დაახლოებით 40% 80 მლნ კრონაზე მაღალ ფასად იდებოდა, 2020 წლის დაახლოებით 54%-თან შედარებით. ყველაზე გამოხატული კლება 80-დან 170 მლნ კრონამდე დიაპაზონში დაფიქსირდა: მისი წილი 49%-ზე მეტიდან 35%-ზე ნაკლებამდე შემცირდა.
ყველაზე ძვირადღირებული სეგმენტი კი შედარებით მდგრადი აღმოჩნდა. ობიექტების 4%-ზე ოდნავ მეტი 200 მლნ კრონაზე ძვირად იყიდება და ეს წილი განსახილველ პერიოდში შედარებით სტაბილური დარჩა.
გარიგებების რაოდენობა ისტორიულ მაჩვენებლებთან შედარებით დაბალი რჩება
მაისში მთელ ისლანდიაში საცხოვრებელი უძრავი ქონების ნასყიდობის 782 ხელშეკრულება დარეგისტრირდა. ეს ნაკლებია წინა ათი წლის ყოველი მაისის მაჩვენებელზე, 2023 წლის გარდა, როდესაც 731 შეთანხმება გაფორმდა.
ამასთან, 782 ხელშეკრულება 887 ობიექტს მოიცავდა. სხვაობა აიხსნება ჯგუფური გარიგებებით, როდესაც ერთი ხელშეკრულება რამდენიმე ბინას მოიცავდა. კერძოდ, ანგარიშში აღნიშნულია საცხოვრებლის მსხვილი შესყიდვები ქვეყნის სამხრეთსა და აღმოსავლეთში. ამიტომ ხელშეკრულებების რაოდენობა და ფაქტობრივად შეძენილი ობიექტების რაოდენობა ურთიერთჩანაცვლებად მაჩვენებლებად არ უნდა იქნეს გამოყენებული.
მაისში რეგისტრირებული ყველა ხელშეკრულების თითქმის 62% დედაქალაქის რეგიონზე მოდიოდა. ეს მაჩვენებელი თითქმის ემთხვევა დედაქალაქის რეგიონში 80 მლნ კრონაზე იაფი გარიგებების წილს, თუმცა სრულიად განსხვავებულ მონაცემს ასახავს: პირველ შემთხვევაში საუბარია გარიგებების გეოგრაფიულ განაწილებაზე ქვეყნის მასშტაბით, მეორეში კი — დედაქალაქის რეგიონის გარიგებების ფასების მიხედვით განაწილებაზე.
დედაქალაქის რეგიონში ხელშეკრულებების რაოდენობა თვის განმავლობაში 5%-ით შემცირდა. მის გარშემო მდებარე მუნიციპალიტეტებში კი, პირიქით, 17%-ით გაიზარდა, ხოლო ქვეყნის დანარჩენ რაიონებში — 13%-ით.
ივლისის ანგარიშის მომზადების მომენტში ივნისის წინასწარი სტატისტიკა უკვე შეიცავდა 845 რეგისტრირებულ ხელშეკრულებას. უწყება ცალკე აფრთხილებდა, რომ საბოლოო რიცხვი უნდა გაიზარდოს, რადგან ხელშეკრულების ხელმოწერასა და რეესტრში მის ასახვას შორის დროითი შუალედი არსებობს.
ისლანდიაში საცხოვრებლის მიწოდება 6 400 ობიექტს აჭარბებს
2026 წლის ივლისის დასაწყისისთვის მთელი ქვეყნის მასშტაბით გასაყიდად გამოტანილი იყო 6 400-ზე ოდნავ მეტი საცხოვრებელი ობიექტი. აქედან დაახლოებით 2 300 ახალაშენებული საცხოვრებელი იყო, ხოლო 4 100-ზე ოდნავ ნაკლები — არსებული საბინაო ფონდი. მიწოდების ბოლოდროინდელი ზრდის ძირითადი ნაწილი სწორედ მეორე კატეგორიაზე მოდიოდა.
დედაქალაქის რეგიონზე დაახლოებით 3 800 შეთავაზება მოდიოდა. თითქმის 1 900 ობიექტი იყო რეიკიავიკში, 835 — ჰაფნარფიორდურში, 540-ზე ოდნავ ნაკლები — კოუპავოგურში, 442 — გარდაბაირში, 113 — მოსფედლსბაირში და 44 — სელტიადნარნესში.
დედაქალაქის რეგიონში გამოტანილი ობიექტებიდან დაახლოებით 3 200 იყო მრავალბინიანი კორპუსის ბინა, ხოლო დაახლოებით 570 — კერძო სახლი და სხვა დაბალსართულიანი საცხოვრებელი. წლის დასაწყისიდან ბოლო კატეგორიის მიწოდება თითქმის მესამედით გაიზარდა, მაშინ როცა მრავალბინიან კორპუსებში ბინების რაოდენობა დაახლოებით 18%-ით გაიზარდა.
ახალი საცხოვრებლის სტატისტიკის განხილვისას არსებობს მეთოდოლოგიური თავისებურება. უწყების განსაზღვრებით, ახალაშენებულად ითვლება ობიექტი, რომლის აშენებიდან სამ წელზე ნაკლებია გასული. ამიტომ ახალი კალენდარული წლის დადგომისას გასაყიდი ბინების ნაწილი ავტომატურად გადადის ახლის კატეგორიიდან არსებულ საბინაო ფონდში, მაშინაც კი, თუ თავად ობიექტი ბაზარზე რჩება.
მიწოდების რეალიზაციის ვადა საგრძნობლად გაიზარდა
ბაზრის მიწოდებით უზრუნველყოფის მაჩვენებელი ასევე მიუთითებს გაგრილებაზე. ივნისის დასაწყისში დედაქალაქის რეგიონში გაყიდვაში არსებული საცხოვრებლისთვის, მაისის ტემპის შენარჩუნების შემთხვევაში, მთლიანი მოცულობის რეალიზაციისთვის შვიდ თვეზე ოდნავ მეტი იქნებოდა საჭირო.
დედაქალაქის რეგიონში ამ მაჩვენებლის სამთვიანი საშუალო მნიშვნელობა შვიდ თვეზე ოდნავ ნაკლებს შეადგენდა. დედაქალაქის მიმდებარე მუნიციპალიტეტებში ის ათ თვეს უახლოვდებოდა, ხოლო ქვეყნის სხვა ნაწილებში ექვს თვეს აჭარბებდა.
ამ მაჩვენებლის ზრდა ნიშნავს, რომ ერთ გარიგებაზე ხელმისაწვდომი მიწოდების უფრო დიდი მოცულობა მოდის. მყიდველებისთვის ეს ზრდის არჩევანსა და გადაწყვეტილების მისაღებ დროს, მაშინ როცა გამყიდველებს უფრო მეტი რაოდენობის მსგავს ობიექტთან უწევთ კონკურენცია.
საცხოვრებლის დაახლოებით 77% გამოცხადებულ ფასზე იაფად იყიდება
გამყიდველებსა და მყიდველებს შორის ბალანსის ცვლილების კიდევ ერთი ინდიკატორია ფაქტობრივი გარიგების ფასი განცხადების ფასთან შედარებით.
მაისში დედაქალაქის რეგიონში ობიექტების დაახლოებით 77% თავდაპირველად გამოცხადებულ ფასზე იაფად გაიყიდა. ეს წილი 2020 წლის აპრილის შემდეგ ასე მაღალი არ ყოფილა და მიუახლოვდა 2019 წელს დაფიქსირებულ მაჩვენებლებს.
უძრავი ქონების სპეციალისტების გამოკითხვა, რომელიც ივლისის დასაწყისში ჩატარდა, ასევე მიუთითებს მყიდველების სასარგებლო პოზიციების გაძლიერებაზე. მასში მონაწილეობა მიიღო 82 ადამიანმა (გამოკითხულთა საერთო რაოდენობის დაახლოებით 25%); რესპონდენტთა უმრავლესობა ძირითადად დედაქალაქის რეგიონში მუშაობს.
მონაწილეთა 60%-ზე ოდნავ ნაკლებმა განაცხადა, რომ ობიექტის ფასი გაყიდვის პროცესში ხშირად ან თითქმის ყოველთვის მცირდება. მხოლოდ 1% მიიჩნევს, რომ ეს იშვიათად ან საერთოდ არ ხდება. გამოკითხულთა უმრავლესობა ბაზრის აქტივობას წლის ამ დროისთვის დაბალ დონეზე აფასებდა და არსებულ ვითარებას საკმაოდ მკაფიოდ გამოხატულ მყიდველის ბაზრად ახასიათებდა.
საცხოვრებლის ფასები ინფლაციაზე საგრძნობლად ნელა იზრდება
საცხოვრებლის ღირებულების ინდექსმა ივნისში 113,4 პუნქტი შეადგინა. თვის განმავლობაში ის მხოლოდ 0,09%-ით გაიზარდა მაისში 0,44%-იანი ვარდნისა და აპრილში უცვლელი მდგომარეობის შემდეგ.
დედაქალაქის რეგიონში ივნისში ფასები 0,09%-ით შემცირდა, მაშინ როცა ქვეყნის დანარჩენ რაიონებში 0,43%-ით გაიზარდა. კერძო სახლები 1,2%-ზე მეტით გაძვირდა როგორც დედაქალაქის რეგიონში, ისე მის ფარგლებს გარეთ, მაშინ როცა მრავალბინიან კორპუსებში ბინების ღირებულება დაახლოებით 1,17–1,45%-ით შემცირდა.
12 თვის განმავლობაში საცხოვრებლის საერთო ინდექსი 1,8%-ით გაიზარდა. შესაბამისი პერიოდის ინფლაციამ 5,2% შეადგინა, რის გამოც უძრავი ქონების რეალური ღირებულება, ანუ ფასი ინფლაციის გათვალისწინებით, დაახლოებით 3,25%-ით შემცირდა.
რეალური ფასების კლება უკვე თერთმეტი თვეა უწყვეტად გრძელდება. ამასთან, ბაზრის ნომინალური კოლაფსი არ მომხდარა: ბინები და სახლები საშუალოდ ოდნავ უფრო ძვირი ღირდა, ვიდრე ერთი წლის წინ, თუმცა უძრავი ქონების ღირებულება სამომხმარებლო ფასების საერთო დონეზე ბევრად ნელა იზრდებოდა.
ისლანდიის სტატისტიკის სამსახურის შემდგომმა მონაცემებმა აჩვენა, რომ ივლისში წლიური ინფლაცია ივნისის 5,2%-დან 5,3%-მდე დაჩქარდა. სამომხმარებლო ფასების ინდექსი საცხოვრებლის ხარჯების გარეშე 4,8%-ით გაიზარდა, ხოლო კატეგორია, რომელიც მოიცავს საცხოვრებელს, წყალს, ელექტროენერგიას, გაზსა და სხვა სახის საწვავს, წლის განმავლობაში 6,5%-ით გაძვირდა.
იპოთეკური ბაზარი სწრაფად გადავიდა ფიქსირებულ განაკვეთებზე
მაისში მოსახლეობისთვის გაცემული ახალი საბინაო სესხების წმინდა მოცულობამ დაახლოებით 10,9 მლრდ კრონი შეადგინა. აქედან დაახლოებით 8,5 მლრდ არაინდექსირებულ სესხებზე მოდიოდა, ხოლო 2,4 მლრდ — ინდექსირებულზე. ამრიგად, ახალი იპოთეკური დაკრედიტების ყოველი ხუთი კრონიდან თითქმის ოთხი ვალის ძირითადი თანხის ინდექსაციის გარეშე გაცემულ სესხებზე განაწილდა.
საბანკო სექტორში ახალი არაინდექსირებული იპოთეკური სესხების წმინდა მოცულობა დაახლოებით 7,7 მლრდ კრონს შეადგენდა. ინდექსირებულ საბანკო კრედიტებზე მაჩვენებელი უარყოფითი იყო დაახლოებით 0,5 მლრდ კრონით, რადგან დაფარვის მოცულობამ ახალი სესხების გაცემას გადააჭარბა.
კიდევ უფრო მეტად შეიცვალა საპროცენტო განაკვეთების სტრუქტურა. 2026 წლის პირველ კვარტალში ცვლადი განაკვეთის მქონე კრედიტები ახალი სესხების მხოლოდ 8%-ს შეადგენდა, წინა წლის ანალოგიური პერიოდის 46%-თან შედარებით.
აპრილში ცვლადი განაკვეთის მქონე ინდექსირებული კრედიტების წილი 0,8%-მდე შემცირდა, თუმცა 2024 წელს ისინი ახალი იპოთეკური დაკრედიტების ნახევარზე მეტს უზრუნველყოფდნენ. პარალელურად, ფიქსირებული განაკვეთის მქონე არაინდექსირებულმა სესხებმა ახალი გაცემების 56,5% დაიკავა, ხოლო ფიქსირებული განაკვეთის მქონე ინდექსირებულმა — 37,9%. ჯამში აპრილში ახალი საბინაო სესხების თითქმის 95% ფიქსირებული განაკვეთით გაიცა.
ასეთი მკვეთრი ცვლილების ერთ-ერთი მიზეზი გახდა ცვლადი განაკვეთის მქონე ზოგიერთი კრედიტის მიწოდების შემცირება სასამართლო გადაწყვეტილებების შემდეგ, რამაც განაკვეთების ცვლილების წესზე მოახდინა გავლენა. უწყება ასევე მიუთითებს ინფლაციურ მოლოდინებსა და წლის პირველ ნახევარში მონეტარული პოლიტიკის განაკვეთის ზრდაზე, როგორც ფაქტორებზე, რომლებიც მხარს უჭერს მსესხებელთა ინტერესს პროცენტების დაფიქსირების მიმართ.
პროცენტების გადახედვა 88 მლრდ კრონის ღირებულების კრედიტებს შეეხება
2026 წლის მეორე ნახევარში საპროცენტო პირობები უნდა გადაიხედოს მოსახლეობის საბინაო კრედიტებზე, რომელთა დარჩენილი მოთხოვნის მოცულობა დაახლოებით 88 მლრდ კრონია. ამ თანხიდან დაახლოებით 36 მლრდ არაინდექსირებულ სესხებზე მოდის, ხოლო 52 მლრდ — ინდექსირებულზე.
არაინდექსირებულ კრედიტებზე, რომლებსაც გადახედვა ელით, საშუალო შეწონილი განაკვეთი 7,28%-ია. შედარებისთვის, სტატისტიკის მომზადების მომენტში ახალი არაინდექსირებული საბინაო კრედიტები საშუალოდ დაახლოებით 8,38%-ად გაიცემოდა.
ინდექსირებული კრედიტებისთვის სხვაობა გაცილებით დიდია. გადასახედ სესხებზე განაკვეთი საშუალოდ დაახლოებით 2,34%-ია, მაშინ როცა ახალი ინდექსირებული კრედიტები ფიქსირებული განაკვეთით საშუალოდ 5,25%-ად იყო შეთავაზებული. სხვაობა თითქმის სამ პროცენტულ პუნქტს უახლოვდება.
ამასთან, ასეთი კრედიტების მასშტაბი მთელ სისტემასთან მიმართებით შეზღუდულია. მაისის ბოლოს მოსახლეობის საბინაო კრედიტების საერთო მოცულობა დაახლოებით 2,907 ტრლნ კრონს შეადგენდა, ამიტომ მეორე ნახევარში განაკვეთის გადახედვის პროცესში მყოფი სესხები იპოთეკური პორტფელის დაახლოებით 3%-ს შეესაბამება.
კონკრეტული მსესხებლებისთვის ეს მაჩვენებელი, თუმცა, არ ასახავს პირადი სასესხო ტვირთის შესაძლო ცვლილებას: ოჯახმა, რომლის კრედიტიც არსებითად უფრო მაღალ განაკვეთზე გადადის, შესაძლოა ყოველთვიური გადასახადის საგრძნობი ზრდა იგრძნოს.
ბაზარი ჯერჯერობით განაკვეთების სწრაფ შემცირებას არ ელის
ისლანდიის ცენტრალურმა ბანკმა 14 აგვისტოს გამოაქვეყნა ფინანსური ბაზრის მონაწილეთა ახალი გამოკითხვა, რომელიც 10–12 აგვისტოს ჩატარდა. მისი შედეგები განსაკუთრებით მნიშვნელოვანია იპოთეკის პერსპექტივების სწორად გასაგებად: საუბარია სწორედ ბაზრის მონაწილეთა მოლოდინებზე და არა რეგულატორის გადაწყვეტილებაზე.
მედიანური პროგნოზი გულისხმობს რეფინანსირების განაკვეთის 0,25 პროცენტული პუნქტით, 8%-მდე გაზრდას 2026 წლის მესამე კვარტალში. მონაწილეები ელიან, რომ განაკვეთების შემცირება მხოლოდ 2027 წლის პირველ კვარტალში დაიწყება. ორი წლის შემდეგ განაკვეთის მედიანური შეფასება დაახლოებით 6,25%-ია.
პარალელურად, ბაზრის მონაწილეთა წლიური ინფლაციური მოლოდინები 3,9%-ის დონეზე შენარჩუნდა, ორწლიანი შეადგენდა 3,5%-ს, ხოლო ხუთწლიან ჰორიზონტზე ინფლაციის საშუალო მოსალოდნელი მნიშვნელობა — 3,3%-ს. ეს კვლავ აღემატება ინფლაციის ოფიციალურ მიზნობრივ 2,5%-იან მაჩვენებელს.
მონეტარული პოლიტიკის განაკვეთზე შემდეგი გადაწყვეტილება 2026 წლის 19 აგვისტოს არის დაგეგმილი. ამიტომ 17 აგვისტოს მდგომარეობით არასწორია იმის დაწერა, რომ განაკვეთი უკვე გაიზარდა 8%-მდე.
სრულწლოვანი მოსახლეობის თითქმის მესამედი ბინას ქირაობს
გაქირავების ბაზარიც გაფართოვდა. საცხოვრებელი პირობების კვლევის შედეგების თანახმად (მონაცემები გროვდებოდა 2026 წლის თებერვლიდან მაისამდე), ქვეყნის სრულწლოვანი მოსახლეობის დაახლოებით 29% ნაქირავებ საცხოვრებელში ცხოვრობს, 2025 წლის შემოდგომის 28%-თან შედარებით.
რეიკიავიკში დამქირავებელია სრულწლოვანთა დაახლოებით 37%. მეზობელ მუნიციპალიტეტებში ეს მაჩვენებელი შეადგენს დაახლოებით 26%-ს, ხოლო ქვეყნის დანარჩენ რაიონებში — დაახლოებით 21%-ს.
საკუთარი საცხოვრებლის მფლობელია რეიკიავიკის სრულწლოვანი მოსახლეობის დაახლოებით 52%, მეზობელი მუნიციპალიტეტების მოსახლეობის 61% და ისლანდიის დანარჩენი რაიონების მცხოვრებთა დაახლოებით 73%.
კვლევამ სპეციალურად გააფართოვა ჩამოსულ მცხოვრებთა მოცვა, რადგან წინა გამოკითხვები არასაკმარისად კარგად ასახავდა ამ ჯგუფს და შესაძლოა გაქირავების სექტორის რეალურ ზომას ამცირებდა.
ახალგაზრდები უფრო ხშირად გადადიან ქირის ბაზარზე
18-დან 24 წლამდე ასაკის ადამიანებში დაახლოებით 37% მშობლებთან ცხოვრობს, წინა წლის დაახლოებით 47%-თან შედარებით. პარალელურად, ამ ასაკობრივ ჯგუფში დამქირავებელთა წილი 34%-დან 45%-მდე გაიზარდა. კიდევ დაახლოებით 10% საკუთარ საცხოვრებელში ცხოვრობს.
ეს ციფრები სიფრთხილით უნდა იქნეს გააზრებული: 18–24 წლის ასაკობრივ ჯგუფში გამოკითხვის მონაწილეთა რაოდენობა შედარებით მცირე იყო, ამიტომ ნდობის ინტერვალი ფართო რჩება. ამასთან, გამოვლენილი ცვლილება სტატისტიკურად მნიშვნელოვანია.
ქირა საცხოვრებლის შესყიდვის ღირებულებაზე სწრაფად ძვირდება
დედაქალაქის რეგიონში ქირის ინდექსმა ივნისში 129,8 პუნქტი შეადგინა და თვის განმავლობაში 0,39%-ით გაიზარდა. წლიურ გამოხატულებაში ზრდამ 5,7%-ს მიაღწია წინა თვის 4,87%-თან შედარებით.
შესაბამის პერიოდში 5,2%-იანი ინფლაციის ფონზე ქირის რეალურმა ზრდამ დაახლოებით 0,47% შეადგინა. ამრიგად, ქირა ოდნავ გაძვირდა ინფლაციის გათვალისწინებითაც კი, მაშინ როცა საცხოვრებლის გაყიდვის რეალური ფასები შემცირდა.
ქირის საფასურისა და შესყიდვის ფასის თანაფარდობა 2022 წლის შუა პერიოდიდან მოყოლებული ზრდას განაგრძობს. გასაქირავებელი საცხოვრებლის მფლობელებისთვის ასეთმა დინამიკამ შესაძლოა შეინარჩუნოს მთლიანი შემოსავლიანობა ობიექტის ღირებულებასთან მიმართებით, თუმცა საბოლოო ფინანსური შედეგი დამოკიდებულია დაფინანსების ფასზე, გადასახადებზე, ქონების მოვლა-პატრონობასა და დამქირავებლებს შორის მოცდენის პერიოდებზე.
ისლანდიის საცხოვრებლის ბაზარი ფასების კოლაფსის გარეშე კორექტირდება
2026 წლის შუა პერიოდის მაჩვენებელთა ერთობლიობა უპირველეს ყოვლისა ბაზრის ეტაპობრივ გაგრილებაზე მიუთითებს და არა მის ჩამოშლაზე. გარიგებები შედარებით ცოტაა, მიწოდება გაიზარდა, რეალიზაციის ვადები გახანგრძლივდა, თავდაპირველი ფასიდან ფასდაკლებები გავრცელებული გახდა, ხოლო რეალური ფასები წინა წლის დონეზე დაბალია.
ამავდროულად, საცხოვრებლის ნომინალური ღირებულება შარშანდელზე მაღალი რჩება. ამიტომ იმის მტკიცება, რომ ისლანდიაში უძრავი ქონება მკვეთრად გაიაფდა, არასწორი იქნებოდა. კორექტირება ძირითადად რეალური ღირებულების ინფლაციური გაუფასურების, მოთხოვნის სტრუქტურის ცვლილებისა და მყიდველთა სასარგებლო პოზიციების გაძლიერების გზით მიმდინარეობს.
მთავარი ცვლილება სწორედ გაყიდვების სტრუქტურაში შეიმჩნევა. მოთხოვნა არ გამქრალა, მაგრამ მისი სულ უფრო დიდი ნაწილი ქვედა საფასო კატეგორიებში კონცენტრირდება. ასეთი სურათი სრულ თანხვედრაშია დაკრედიტების გამკაცრებულ პირობებთან: ნასესხები სახსრების მაღალი ღირებულების გამო მყიდველებს უწევთ შეამცირონ შესყიდვის ბიუჯეტი ან გაზარდონ პირველადი შენატანი.
როგორც International Investment-ის ექსპერტები იტყობინებიან, ამჟამინდელი სტატისტიკის ინტერპრეტაციისას მთავარი რისკია 80 მლნ კრონაზე იაფი გარიგებების წილის ზრდა საცხოვრებლის ხელმისაწვდომობის მკვეთრ გაუმჯობესებად მივიჩნიოთ. ფაქტობრივად, ბაზარი უფრო რთულ სურათს აჩვენებს: რეალური ფასები მცირდება, გამყიდველები უფრო ხშირად თანხმდებიან ფასდაკლებაზე და მიწოდება იზრდება, თუმცა ძვირი იპოთეკა ზღუდავს მყიდველთა გადახდისუნარიანობას. თუ დაფინანსების ღირებულება მაღალი დარჩება, ზეწოლა შესაძლოა გაგრძელდეს არა იმდენად ფასების მკვეთრი ნომინალური ვარდნით, რამდენადაც მოთხოვნის შემდგომი გადახრით უფრო იაფ ობიექტებზე, გაყიდვის ვადების გახანგრძლივებითა და გამყიდველების მხრიდან მეტი დათმობით. ამიტომ ინვესტორებისთვის უფრო მნიშვნელოვანია შეაფასონ არა მხოლოდ ფასების ინდექსის ცვლილება, არამედ რეალური ფასები ინფლაციის შემდეგ, კრედიტის ღირებულება, ექსპოზიციის ვადები, ფასდაკლება გამოცხადებულ ღირებულებასთან და ქირის საფასურის შეფარდება შეძენის ფასთან.
მიიღეთ კონსულტაცია უძრავ ქონებაში ინვესტიციების შესახებ International Investment-ის ექსპერტებისგან
FAQ: ისლანდიის უძრავი ქონება 2026 წელს
მართალია, რომ მთელ ისლანდიაში საცხოვრებლის 62% 80 მლნ კრონაზე იაფად იყიდება?
არა. მაჩვენებელი დედაქალაქის რეგიონს ეხება. 2026 წლის მაისში იქ რეგისტრირებული ნასყიდობის ხელშეკრულებების 62% 80 მლნ კრონზე ნაკლები ღირებულების ობიექტებზე მოდიოდა.
რატომ ჩნდება გაურკვევლობა 62%-იან მაჩვენებელთან დაკავშირებით?
ისლანდიაში მაისში დარეგისტრირებული ყველა ხელშეკრულების თითქმის 62% ასევე დედაქალაქის რეგიონზე მოდიოდა. ეს არის ცალკე სტატისტიკა, რომელიც აჩვენებს დედაქალაქის გეოგრაფიულ წილს ეროვნულ გაყიდვებში.
რა საფასო ზღვარი განეკუთვნება ყველაზე ძვირადღირებულ სეგმენტს?
პირველად მონაცემებში ყველაზე მაღალი კატეგორია მოიცავს 200 მლნ კრონზე ძვირ საცხოვრებელს. მასზე გაყიდვების 4%-ზე ოდნავ მეტი მოდის.
ეცემა თუ არა საცხოვრებლის ფასები ისლანდიაში?
ნომინალურ გამოხატულებაში ეროვნული ინდექსი ივნისში 1,8%-ით მაღალი იყო, ვიდრე ერთი წლით ადრე. ინფლაციის გათვალისწინების შემდეგ რეალური ფასები დაახლოებით 3,25%-ით შემცირდა.
რამდენად გავრცელებულია ფასდაკლებები საცხოვრებლის გაყიდვისას?
მაისში დედაქალაქის რეგიონის ობიექტების დაახლოებით 77% თავდაპირველად გამოცხადებულ ფასზე დაბალ ფასად გაიყიდა — ეს არის მაქსიმალური წილი 2020 წლის აპრილის შემდეგ.
რამდენი საცხოვრებელი ობიექტია გაყიდვაში?
ივლისის დასაწყისში მთელ ისლანდიაში 6 400-ზე ოდნავ მეტი საცხოვრებელი ობიექტი იყიდებოდა, მათ შორის დაახლოებით 3 800 — დედაქალაქის რეგიონში.
რა დროა საჭირო მიწოდების რეალიზაციისთვის?
ივნისის დასაწყისში დედაქალაქის რეგიონის ბაზარზე არსებული მიწოდებისთვის, გაყიდვების მაისის ტემპის პირობებში, შვიდ თვეზე ოდნავ მეტი იქნებოდა საჭირო. სამთვიანი საშუალო მაჩვენებელი შვიდ თვეზე ოდნავ ნაკლები იყო.
როგორი იპოთეკური სესხები ჭარბობს ამჟამად?
ახალი გაცემების სტრუქტურის ბოლო მონაცემებით, აპრილში იპოთეკური სესხების თითქმის 95% ფიქსირებული განაკვეთის მქონე პროდუქტებზე მოდიოდა. ყველაზე მსხვილი ცალკეული კატეგორია გახდა არაინდექსირებული სესხები ფიქსირებული განაკვეთით.
გაზარდა თუ არა ისლანდიის ცენტრალურმა ბანკმა განაკვეთი 8%-მდე?
17 აგვისტოს მდგომარეობით საუბარია ფინანსური ბაზრის მონაწილეთა მოლოდინებზე. გამოკითხვის მედიანური პროგნოზი გულისხმობს განაკვეთის 8%-მდე გაზრდას მესამე კვარტალში. რეგულატორის შემდეგი გადაწყვეტილება 19 აგვისტოს არის ჩანიშნული.
ისლანდიის მოსახლეობის რა წილი ქირაობს საცხოვრებელს?
ქვეყნის სრულწლოვანი მოსახლეობის დაახლოებით 29% ქირის ბაზარზეა. რეიკიავიკში ეს მაჩვენებელი დაახლოებით 37%-ს აღწევს.
იზრდება თუ არა ქირის საფასური უძრავი ქონების ფასებზე სწრაფად?
დიახ. ივნისში დედაქალაქის რეგიონის ქირის ინდექსის წლიურმა ზრდამ 5,7% შეადგინა, მაშინ როცა საცხოვრებლის ფასების საერთო ეროვნული ინდექსი 1,8%-ით გაიზარდა.