







 Accor Ennismore-ის წილებს €1,6 მილიარდად ყიდულობს
 ბათუმის ახალი ბულვარის სანაპიროს ხელოვნური კვება — 2.5 მლნ ლარის ღირებულების ახალი ტენდერი და სანაპირო დაცვის გრძელვადიანი გამოწვევა
 ლონდონის ცენტრში საცხოვრებლის ფასები 7,2%-ით დაეცა
 Swissôtel Kobuleti Beach Resort — $300 მილიონიანი ინვესტიცია ქობულეთში
 საქართველოში მომდევნო 5-7 წელიწადში, დამატებით, 600 კმ მაგისტრალის მშენებლობა იგეგმება — რამდენად მზად არის ქართული ბიზნესი მსხვილი ინფრასტრუქტურული პროექტებისთვის?
 IBTM World Barcelona 2026-საქართველო საქმიანი ტურიზმის საერთაშორისო გამოფენაზე
სტუდენტური საცხოვრებელი ქირის ზრდის გარანტიას აღარ იძლევა
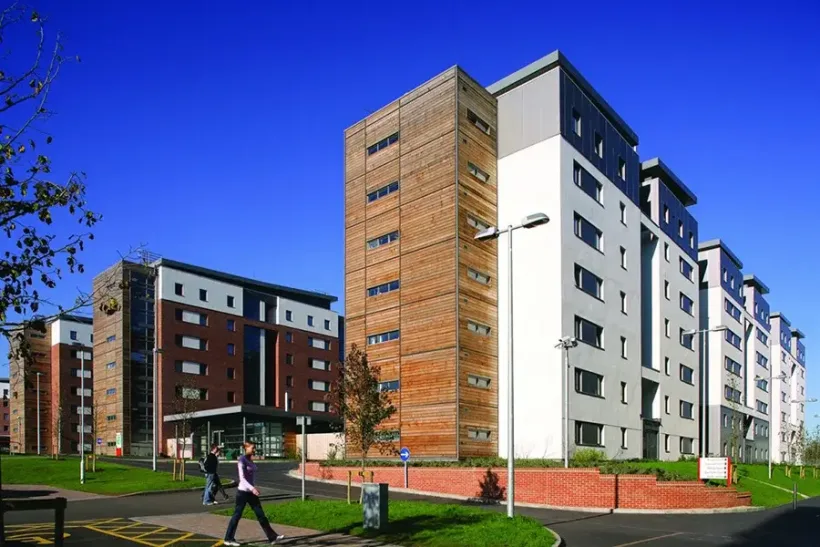
ევროპული სტუდენტური საცხოვრებელი დიდი ხნის განმავლობაში უძრავი ქონების ერთ-ერთ ყველაზე მდგრად სეგმენტად ითვლებოდა. საუნივერსიტეტო ქალაქები იზრდებოდა, საერთაშორისო სტუდენტების რიცხვი მატულობდა, სპეციალიზებული ოთახები კი არასაკმარისი იყო. 2026 წლის შემოდგომაზე ევროპის ყველაზე მომწიფებულმა ბაზარმა აჩვენა, რომ ეს ფორმულა ავტომატურად აღარ მუშაობს.
Unite Students-მა, ბრიტანეთის უმსხვილესმა სტუდენტური საცხოვრებლის ოპერატორმა, ახალ სასწავლო წელს საშუალო წლიური ქირის 0,3%-ით შემცირების შესახებ განაცხადა. ამასთან, დატვირთულობა 95,6%-მდე გაიზარდა, ხოლო იჯარიდან მიღებული შედარებითი შემოსავალი 0,6%-ით გაიზარდა მაღალი დატვირთვის წყალობით. The Times აღნიშნავს, რომ კოვიდის 2020 წლის გარდა, ეს არის Unite-ის საშუალო ქირის პირველი შემცირება ამ საუკუნეში.
მთავარი სიგნალი აქ კლების მასშტაბში არ არის. ბაზარი კვლავ თითქმის სრულად არის შევსებული. სხვა რამ შეიცვალა: ოპერატორს მოუწია ფასების წერტილოვანი შემცირება დატვირთულობის შესანარჩუნებლად იმ ქალაქებში, სადაც მიწოდება გადაჭარბებული აღმოჩნდა გადახდისუნარიან მოთხოვნასთან შედარებით. ნოტინგემში ფასების შემცირებამ ხელი შეუწყო შემოსავლის შესამჩნევ ზრდას, ხოლო Unite აძლიერებს კონცენტრაციას უძლიერეს უნივერსიტეტებზე და ყიდის ნაკლებად სტრატეგიულ აქტივებს.
ეს მნიშვნელოვანი შემობრუნებაა მთელი PBSA სექტორისთვის. ოთახების დეფიციტი რეალური რჩება ევროპის ბევრ ქვეყანაში, მაგრამ მისი შეფასება მხოლოდ ქვეყნის დონეზე უკვე საკმარისი აღარ არის. ინვესტორისთვის სულ უფრო მნიშვნელოვანი ხდება კონკრეტული უნივერსიტეტი, ქალაქი, საფასო სეგმენტი და პროექტის დამოკიდებულება უცხოელ სტუდენტებზე.
დიდი ბრიტანეთი პირველი აჩვენებს ფასის ზრდის ზღვარს
ბრიტანული ბაზარი რჩება უმსხვილეს და ყველაზე მომწიფებულ ბაზრად ევროპაში. Unite-მა გაყიდა ადგილების 95,6% 2026/27 სასწავლო წლისთვის, წინა წლის 95,3%-თან შედარებით. კომპანიამ მიიღო შედარებითი შემოსავლის 0,6%-იანი ზრდა, თუმცა საშუალო წლიური ქირა 0,3%-ით შემცირდა.
ეს არ არის მოთხოვნის კრიზისი. უფრო მეტად ბაზარმა შეწყვიტა ფასების თანაბრად გაზრდის შესაძლებლობის მიცემა ყველა ქალაქში. ჯერ კიდევ ზაფხულში Unite ქირის 1–2%-ით ზრდას ელოდა, ოქტომბრისთვის კი იძულებული გახდა წერტილოვან კორექტირებებზე გადასულიყო.
ყველაზე მოწყვლადი ძვირადღირებული სეგმენტია. ჩინეთიდან სტუდენტების რაოდენობის შემცირება და ინდოეთიდან, პაკისტანიდან და ნიგერიიდან ჩამოსულთა უფრო მაღალი წილი ცვლის საერთაშორისო მოთხოვნის სტრუქტურას: ახალი ჯგუფები ხშირად უფრო მგრძნობიარენი არიან ფასის მიმართ. ამავდროულად, ბრიტანელი სტუდენტები უფრო ხშირად განიხილავენ სახლში ცხოვრებასა და უნივერსიტეტში მგზავრობას, თუ ოთახის ღირებულება ზედმეტად მაღალი ხდება.
|
ბაზარი |
დეფიციტი / დატვირთულობა |
მთავარი დრაივერი |
მთავარი რისკი |
|
დიდი ბრიტანეთი |
Unite 95,6%; ლოკალური ჭარბი მიწოდება |
ძლიერი უნივერსიტეტები |
ფასი და საერთაშორისო მოთხოვნა |
|
ესპანეთი |
დეფიციტი >528 ათასი ადგილი; დატვირთულობა ~95,6% |
სტუდენტური ბაზის ზრდა |
ძვირადღირებული ახალი ფონდი |
|
გერმანია |
ხელმისაწვდომი ოთახების დეფიციტი |
420 ათასი უცხოელი სტუდენტი |
გადახდისუნარიანობის ზღვარი |
|
იტალია |
PBSA-ით უზრუნველყოფა ~4% |
მზარდი საერთაშორისო მოთხოვნა |
მიწოდების სწრაფი გაფართოება |
|
ავსტრია |
უფრო მომწიფებული ბაზარი |
ვენა და საერთაშორისო მოთხოვნა |
საცხოვრებლის ხარჯების ზრდა |
ესპანეთი დიდი დეფიციტის ბაზრად რჩება
ესპანეთი ჯერჯერობით ციკლის სხვა ეტაპზეა. 2025 წლის ბოლოს ქვეყანაში სტუდენტურ რეზიდენციებში 118 762 ადგილი ფუნქციონირებდა, რაც 62%-ით მეტია, ვიდრე ათი წლის წინ. თუმცა Savills სტრუქტურულ დეფიციტს 528 ათასზე მეტ ადგილად აფასებს. პოტენციური მოთხოვნა უახლოვდება 650 ათას სტუდენტს, რომლებსაც სახლის გარეთ საცხოვრებელი სჭირდებათ, სპეციალიზებული ადგილებით უზრუნველყოფა კი დაახლოებით 8%-ია.
ეს სხვაობა თითქმის სრულ დატვირთულობას უზრუნველყოფს: თანამედროვე რეზიდენციები ზამთარში საშუალოდ დაახლოებით 95,6%-იან შევსებადობას აჩვენებს. ინვესტიციებიც მაღალ დონეზე რჩება. 2025 წელს PBSA გარიგებების მოცულობამ €1,8 მლრდ-ს გადააჭარბა, ხოლო ესპანეთი ევროპაში მეორე ბაზარი გახდა დიდი ბრიტანეთის შემდეგ. 2026 წლის პირველ ნახევარში კიდევ დაახლოებით €660 მლნ-ის გარიგებები დაიდო.
ინვესტორისთვის რისკი აქ უკვე არა მოთხოვნის არარსებობასთან, არამედ პროდუქტის ფასთან არის დაკავშირებული. ახალი ფონდი სწრაფად იზრდება, განსაკუთრებით უმსხვილეს საუნივერსიტეტო ცენტრებში. თუ ახალი პროექტები უმეტესად მაღალ საფასო სეგმენტში გამოდის, ეროვნული დეფიციტი თითოეული რეზიდენციის სრულ შევსებას გარანტირებულად ვერ უზრუნველყოფს.
გერმანიას უპირველეს ყოვლისა ხელმისაწვდომი საცხოვრებელი აკლია
გერმანიაში საერთაშორისო მოთხოვნა ზრდას განაგრძობს. 2025/26 წლების ზამთრის სემესტრში DAAD უცხოელი სტუდენტებისა და დოქტორანტების რაოდენობას დაახლოებით 420 ათასად აფასებდა, პირველ კურსზე პირველად ჩაირიცხა დაახლოებით 99 ათასი უცხოელი — 9%-ით მეტი, ვიდრე წინა წელს.
ამასთან, DAAD-ის გამოკითხვაში მონაწილე უნივერსიტეტების 71%-მა ხელმისაწვდომი საცხოვრებლის დეფიციტი საერთაშორისო სტუდენტებისთვის სერიოზულ დაბრკოლებად დაასახელა. სტუდენტის საშუალო ხარჯები საცხოვრებელზე თვეში დაახლოებით €489-ს შეადგენს. სტუდენტური სერვისის საერთო საცხოვრებელში ოთახი საშუალოდ დაახლოებით €280 ღირს, ხოლო მიუნხენში საერთო ქირით აღებულ ბინაში ოთახი შეიძლება დაახლოებით €790 ჯდებოდეს.
ეს გერმანიას მოთხოვნის ძალიან ძლიერ ბაზრად აქცევს, თუმცა არა აუცილებლად ძვირადღირებული PBSA-სთვის. ინვესტორი კონკურენციას უწევს არა მხოლოდ სხვა კერძო რეზიდენციებს, არამედ საერთო საცხოვრებლებს, თანაქირაობას და სტუდენტის გადაწყვეტილებას, აირჩიოს უფრო იაფი ქალაქი.
იტალია ინარჩუნებს დეფიციტს, მაგრამ მიწოდება მკვეთრად იზრდება
იტალიაში დაახლოებით 2 მლნ სტუდენტია, 20%-ით მეტი, ვიდრე ათი წლის წინ. სპეციალიზებული საცხოვრებელი ფარავს სტუდენტური ბაზის მხოლოდ 4,9%-ს, ხოლო თუ მხოლოდ PBSA-ს ჩავთვლით — დაახლოებით 4%-ს. 2025 წელს სექტორში განხორციელებულმა ინვესტიციებმა დაახლოებით €520 მლნ-ს მიაღწია, რაც წლიურად 63%-იანი ზრდაა.
ეს დეფიციტი მილანს, რომს, ტურინს, ბოლონიასა და პადუას ოპერატორებისთვის მიმზიდველს ხდის. საერთაშორისო სტუდენტები განსაკუთრებით მნიშვნელოვანია PBSA მოდელისთვის: მათ უფრო ხშირად სჭირდებათ ავეჯით მოწყობილი საცხოვრებელი გასაგები ფასითა და მომსახურების პაკეტით ჩამოსვლისთანავე.
თუმცა იტალია იმავდროულად ახორციელებს მიწოდების უმსხვილეს გაფართოებას. 2026 წლის სექტემბრისთვის MUR-ის პროგრამამ გადააჭარბა PNRR-ის მიზანს: გააქტიურდა 63,2 ათასზე მეტი ახალი ადგილი. დაახლოებით 33 ათასი უკვე შექმნილია, კიდევ დაახლოებით 30 ათასი ხელმისაწვდომი უნდა გახდეს 2027 წელს. ადგილების ნაწილისთვის გათვალისწინებულია ფასი მინიმუმ 15%-ით დაბალი საშუალო საბაზროზე.
დეფიციტი ჯერ არ ქრება, მაგრამ ინვესტორისთვის უკვე მნიშვნელოვანია დააკვირდეს, სად ჩნდება ზუსტად სუბსიდირებული მიწოდება და რომელ საფასო სეგმენტს უწევს ის კონკურენციას.
ავსტრია გადახდისუნარიანობის ზღვარს აჩვენებს
ავსტრია სხვა მნიშვნელოვან სიგნალს იძლევა. ქვეყანაში არ არის სტუდენტების რაოდენობასა და სპეციალიზებულ ადგილებს შორის ისეთი მკვეთრი დისბალანსი, როგორც ესპანეთსა თუ იტალიაში, თუმცა საცხოვრებლის ხელმისაწვდომობა სულ უფრო შესამჩნევ პრობლემად იქცევა.
2025 წლის სტუდენტურმა სოციალურმა კვლევამ აჩვენა, რომ საცხოვრებელზე საშუალო ხარჯებმა თვეში €586-ს მიაღწია. 2015 წლიდან სტუდენტების ხარჯები საცხოვრებელზე 51%-ით გაიზარდა, ხოლო საერთო საცხოვრებლებში — 61%-ით. სტუდენტები საცხოვრებელზე საშუალოდ თავიანთი ბიუჯეტის 38%-ს ხარჯავენ.
ვენისთვის ეს განსაკუთრებით მნიშვნელოვანია. ქალაქს არაკომერციული და კერძო საერთო საცხოვრებლების განვითარებული ბაზარი აქვს, ამიტომ კომერციული PBSA კონკურენციას უწევს არა მხოლოდ ჩვეულებრივ ქირას, არამედ უფრო იაფ არაკომერციულ ოპერატორებსაც. ხარჯების ზრდა აქ უკვე პრემიუმ პროდუქტის შემზღუდავი ფაქტორი ხდება.
ევროპული დეფიციტი ნარჩუნდება
ევროპის მასშტაბით საერთო სურათი ჯერჯერობით ხელსაყრელი რჩება PBSA-სთვის. CBRE მოელის, რომ სპეციალიზებული ფონდი წელიწადში დაახლოებით 2,2%-ით გაიზრდება 2028 წლამდე, თანაც ყველაზე სწრაფად — სამხრეთ ევროპაში. ეს ჩამორჩება საერთაშორისო სტუდენტური მოთხოვნის მოსალოდნელ ზრდას.
თუმცა ბრიტანული ქეისი აჩვენებს, თუ რატომ არ არის ეს საკმარისი საინვესტიციო გადაწყვეტილების მისაღებად. სტრუქტურული დეფიციტი შეიძლება თანაარსებობდეს ლოკალურ ჭარბ მიწოდებასთან ერთად, ხოლო მაღალი მოთხოვნა — გადახდის შეზღუდულ მზადყოფნასთან ერთად.
მთავარი ცვლადი ფაქტორი — უცხოელი სტუდენტები
PBSA განსაკუთრებით დამოკიდებულია სტუდენტებზე, რომლებიც სხვა ქვეყნებიდან ჩამოდიან და არ აქვთ კონტაქტების ლოკალური ქსელი. მათთვის უფრო მარტივია მზა, ავეჯით მოწყობილი ოთახის დაქირავება კომუნალური მომსახურებითა და გასაგები ხელშეკრულებით, ვიდრე საცხოვრებლის ძებნა ჩვეულებრივ ბაზარზე.
სწორედ ამიტომ, საერთაშორისო მიღების ცვლილება სწრაფად აისახება ძვირადღირებული რეზიდენციების დატვირთულობაზე. დიდი ბრიტანეთი უკვე აწყდება ამ ეფექტს. ესპანეთი, გერმანია და იტალია ჯერჯერობით იღებენ დამატებით საერთაშორისო მოთხოვნას, მაგრამ მათი მდგრადობაც დამოკიდებული იქნება სავიზო წესებზე, სწავლის საფასურზე, ვალუტის კურსსა და ცხოვრების ხარჯებზე.
ბაზარი ნაკლებად უნივერსალური ხდება. საერთაშორისო სტუდენტი მადრიდში, ბერლინში, მილანსა თუ ვენაში ადარებს არა მხოლოდ უნივერსიტეტებს, არამედ გამგზავრების საერთო ბიუჯეტსაც.
დეფიციტი ქირის ზრდის გარანტიას აღარ იძლევა
PBSA-ს არ შეუწყვეტია უძრავი ქონების მდგრად კლასად ყოფნა. ესპანეთსა და იტალიაში მიწოდება კვლავ მნიშვნელოვნად ჩამორჩება პოტენციურ მოთხოვნას. გერმანია აგრძელებს საერთაშორისო მიღების გაზრდას და განიცდის ხელმისაწვდომი ოთახების დეფიციტს. დიდ ბრიტანეთში უმსხვილესი ოპერატორი ინარჩუნებს 95%-ზე მაღალ დატვირთულობას.
შეიცვალა თავად საინვესტიციო ლოგიკა. ადრე საუნივერსიტეტო ქალაქი და ადგილების სიმცირე შესაძლოა საკმარის არგუმენტად ჩათვლილიყო. ახლა ცალკე უნდა შემოწმდეს კონკრეტული უნივერსიტეტის საერთაშორისო მიღება, ოთახის ფასი ჩვეულებრივ ქირასთან შედარებით, მშენებარე ფონდი და ლოკალური ბაზრის სიღრმე.
Unite-ის საშუალო ქირის პირველი შემცირება არ ნიშნავს მთელი ევროპული PBSA-ს შემობრუნებას. ის აჩვენებს, რომ სექტორი საკმარისად მომწიფდა იმისთვის, რომ საერთო დეფიციტმა ვეღარ დამალოს შეცდომები ქალაქისა და ფასის არჩევაში.
FAQ
მცირდება თუ არა მოთხოვნა სტუდენტურ საცხოვრებელზე ევროპაში?
ზოგადად არა. კონტინენტური ბაზრების უმეტესობაში მიწოდება შეზღუდული რჩება. თუმცა ბრიტანეთის ცალკეულ ქალაქებში უკვე გაჩნდა ძვირადღირებული PBSA-ს ლოკალური ჭარბი მიწოდება.
რატომ შეამცირა Unite-მა საშუალო ქირა?
კომპანიამ გამოიყენა წერტილოვანი საფასო კორექტირებები დატვირთულობის გასაზრდელად. საშუალო წლიური ქირა შემცირდა 0,3%-ით, ამასთან შევსებადობა გაიზარდა 95,6%-მდე, ხოლო შედარებითი შემოსავალი — 0,6%-ით.
სად არის ყველაზე შესამჩნევი დეფიციტი ევროპაში?
ესპანეთი და იტალია რჩება ბაზრებს შორის, სადაც განსაკუთრებით დაბალია სპეციალიზებული ადგილებით უზრუნველყოფა. გერმანიაში კი მთავარი პრობლემა სწორედ ხელმისაწვდომი საცხოვრებელია.
რატომ არიან მნიშვნელოვანი საერთაშორისო სტუდენტები PBSA-სთვის?
მათ უფრო ხშირად სჭირდებათ მზა, ავეჯით მოწყობილი საცხოვრებელი და ნაკლებად იყენებენ ქირაობის ადგილობრივ არაფორმალურ არხებს. ამიტომ საერთაშორისო მიღების ცვლილება სწრაფად ახდენს გავლენას კერძო რეზიდენციების დატვირთულობაზე.
რჩება თუ არა PBSA დაცულ ინვესტიციად?
მაღალი შევსებადობა და სტრუქტურული დეფიციტი მხარს უჭერს სექტორს, მაგრამ შედეგი სულ უფრო მეტად არის დამოკიდებული კონკრეტულ ქალაქზე, უნივერსიტეტსა და პროდუქტის ფასზე.