





 Мальдивы проверяют почту туристов
 Мошенники атаковали туристические парки Австралии
 Сербия готовит единую базу объявлений о недвижимости
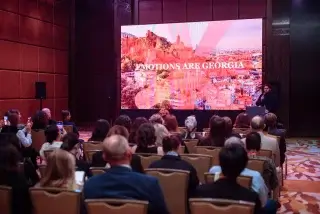 «Emotions are Georgia»: туристическое роуд-шоу Грузии в Казахстане
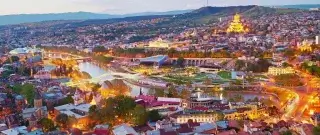 В Тбилиси распродано 74% квартир в проектах со сроком сдачи в 2027 году
 Новый бульвар лидирует по продажам, Старый Батуми — по ценам
Студенческое жилье больше не гарантирует рост аренды
Европейское студенческое жилье долго считалось одним из самых устойчивых сегментов недвижимости. Университетские города росли, международных студентов становилось больше, а специализированных комнат не хватало. Осенью 2026 года самый зрелый рынок Европы показал, что эта формула больше не работает автоматически.
Unite Students, крупнейший британский оператор студенческого жилья, сообщил о снижении средней годовой аренды на 0,3% в новом учебном году. Заполняемость при этом выросла до 95,6%, а сопоставимый доход от аренды прибавил 0,6% благодаря более высокой загрузке. The Times отмечает, что за пределами ковидного 2020 года это первое снижение средней аренды Unite в этом столетии.
Главный сигнал здесь не в размере снижения. Рынок по-прежнему почти заполнен. Изменилось другое: оператору пришлось точечно снижать цены, чтобы удержать загрузку в городах, где предложение стало избыточным относительно платежеспособного спроса. В Ноттингеме снижение цен помогло заметно увеличить доход, а Unite усиливает концентрацию на сильнейших университетах и продает менее стратегические активы.
Это важный поворот для всего PBSA. Дефицит комнат остается реальным во многих странах Европы, но его уже недостаточно считать на уровне страны. Для инвестора все важнее конкретный университет, город, ценовой сегмент и зависимость проекта от иностранных студентов.
Великобритания первой показывает предел роста цены
Британский рынок остается крупнейшим и наиболее зрелым в Европе. Unite продал 95,6% мест на 2026/27 учебный год против 95,3% годом ранее. Компания получила 0,6% роста сопоставимого дохода, но средняя годовая аренда снизилась на 0,3%.
Это не кризис спроса. Скорее рынок перестал позволять одинаково повышать цену во всех городах. Еще летом Unite ожидал роста аренды на 1–2%, а к октябрю был вынужден перейти к точечным корректировкам.
Наиболее уязвим дорогой сегмент. Снижение числа студентов из Китая и более высокая доля приезжих из Индии, Пакистана и Нигерии меняют структуру международного спроса: новые группы чаще чувствительнее к цене. Одновременно британские студенты чаще рассматривают жизнь дома и поездки в университет, если стоимость комнаты становится слишком высокой.
|
Рынок |
Дефицит / загрузка |
Главный драйвер |
Главный риск |
|
Великобритания |
Unite 95,6%; локальное перепредложение |
сильные университеты |
цена и международный спрос |
|
Испания |
дефицит >528 тыс. мест; загрузка ~95,6% |
рост студенческой базы |
дорогой новый фонд |
|
Германия |
нехватка доступных комнат |
420 тыс. иностранных студентов |
предел платежеспособности |
|
Италия |
обеспеченность PBSA ~4% |
растущий международный спрос |
быстрое расширение предложения |
|
Австрия |
рынок более зрелый |
Вена и международный спрос |
рост расходов на жилье |
Испания остается рынком большого дефицита
Испания пока находится на другой стадии цикла. В конце 2025 года в стране работало 118 762 места в студенческих резиденциях, на 62% больше, чем десять лет назад. Но Savills оценивает структурный дефицит более чем в 528 тыс. мест. Потенциальный спрос приближается к 650 тыс. студентов, которым требуется жилье вне дома, при обеспеченности специализированными местами около 8%.
Этот разрыв поддерживает почти полную загрузку: современные резиденции показывают в среднем около 95,6% зимней заполняемости. Инвестиции тоже остаются высокими. В 2025 году объем сделок с PBSA превысил €1,8 млрд, а Испания стала вторым рынком Европы после Великобритании. В первом полугодии 2026 года было заключено еще около €660 млн сделок.
Для инвестора риск здесь связан уже не с отсутствием спроса, а с ценой продукта. Новый фонд быстро растет, особенно в крупнейших университетских центрах. Если новые проекты выходят преимущественно в верхнем сегменте, национальный дефицит не гарантирует полной загрузки каждой резиденции.
Германии не хватает прежде всего доступного жилья
В Германии международный спрос продолжает расти. В зимнем семестре 2025/26 DAAD оценивал число иностранных студентов и аспирантов примерно в 420 тыс., на первый курс впервые поступили около 99 тыс. иностранцев — на 9% больше, чем годом ранее.
При этом 71% университетов, участвовавших в опросе DAAD, назвали нехватку доступного жилья серьезным препятствием для международных студентов. Средние расходы студента на жилье составляют около €489 в месяц. Комната в общежитии студенческой службы стоит в среднем около €280, а в Мюнхене комната в совместно снимаемой квартире может обходиться примерно в €790.
Это делает Германию очень сильным рынком спроса, но не обязательно для дорогого PBSA. Инвестор конкурирует не только с другими частными резиденциями, но и с общежитиями, совместной арендой и решением студента выбрать более дешевый город.
Италия сохраняет дефицит, но предложение резко растет
В Италии около 2 млн студентов, на 20% больше, чем десять лет назад. Специализированное жилье покрывает только 4,9% студенческой базы, а если считать только PBSA — около 4%. В 2025 году инвестиции в сектор достигли примерно €520 млн, прибавив 63% за год.
Эта нехватка делает Милан, Рим, Турин, Болонью и Падую привлекательными для операторов. Международные студенты особенно важны для модели PBSA: им чаще нужно меблированное жилье с понятной ценой и набором услуг сразу после приезда.
Но Италия одновременно проводит крупнейшее расширение предложения. К сентябрю 2026 года программа MUR превысила цель PNRR: было активировано более 63,2 тыс. новых мест. Около 33 тыс. уже созданы, еще примерно 30 тыс. должны стать доступны в 2027 году. Для части мест предусмотрена цена минимум на 15% ниже средней рыночной.
Дефицит пока не исчезает, но инвестору уже важно смотреть, где именно появляется субсидируемое предложение и с каким ценовым сегментом оно конкурирует.
Австрия показывает предел платежеспособности
Австрия дает другой важный сигнал. В стране нет такого резкого дисбаланса между количеством студентов и специализированных мест, как в Испании или Италии, но доступность жилья становится все более заметной проблемой.
Студенческое социальное исследование 2025 года показало, что средние расходы на жилье достигли €586 в месяц. С 2015 года расходы студентов на жилье выросли на 51%, а в общежитиях — на 61%. Студенты тратят на жилье в среднем 38% своего бюджета.
Для Вены это особенно важно. Город имеет развитый рынок некоммерческих и частных общежитий, поэтому коммерческий PBSA конкурирует не только с обычной арендой, но и с более дешевыми некоммерческими операторами. Рост расходов здесь уже становится ограничителем для премиального продукта.
Европейский дефицит сохраняется
Общая картина по Европе пока остается благоприятной для PBSA. CBRE ожидает, что специализированный фонд будет расти примерно на 2,2% в год до 2028 года, причем быстрее всего — в Южной Европе. Это ниже ожидаемого роста международного студенческого спроса.
Но британский кейс показывает, почему этого недостаточно для инвестиционного решения. Структурный дефицит может существовать одновременно с локальным перепредложением, а высокий спрос — с ограниченной готовностью платить.
Главный переменный фактор — иностранные студенты
PBSA особенно зависит от студентов, которые приезжают из других стран и не имеют локальной сети контактов. Им проще снять готовую комнату с мебелью, коммунальными услугами и понятным договором, чем искать жилье на обычном рынке.
Именно поэтому изменение международного набора быстро отражается на загрузке дорогих резиденций. Великобритания уже сталкивается с этим эффектом. Испания, Германия и Италия пока получают дополнительный международный спрос, но их устойчивость тоже будет зависеть от визовых правил, стоимости обучения, курса валют и расходов на проживание.
Рынок становится менее универсальным. Международный студент в Мадриде, Берлине, Милане или Вене сравнивает не только университеты, но и общий бюджет поездки.
Дефицит больше не гарантирует рост аренды
PBSA не перестал быть устойчивым классом недвижимости. В Испании и Италии предложение по-прежнему сильно отстает от потенциального спроса. Германия продолжает увеличивать международный набор и испытывает нехватку доступных комнат. В Великобритании крупнейший оператор сохраняет загрузку выше 95%.
Изменилась сама инвестиционная логика. Раньше университетский город и недостаток мест могли казаться достаточным аргументом. Теперь нужно отдельно проверять международный набор конкретного университета, цену комнаты относительно обычной аренды, строящийся фонд и глубину локального рынка.
Первое снижение средней аренды Unite не означает разворот всего европейского PBSA. Оно показывает, что сектор стал достаточно зрелым, чтобы общий дефицит больше не скрывал ошибки в выборе города и цены.
FAQ
Падает ли спрос на студенческое жилье в Европе?
В целом нет. В большинстве континентальных рынков предложение остается ограниченным. Но в отдельных британских городах уже появилось локальное перепредложение дорогого PBSA.
Почему Unite снизил среднюю аренду?
Компания использовала точечные ценовые корректировки для повышения загрузки. Средняя годовая аренда снизилась на 0,3%, при этом заполняемость выросла до 95,6%, а сопоставимый доход — на 0,6%.
Где в Европе самый заметный дефицит?
Испания и Италия остаются среди рынков с особенно низкой обеспеченностью специализированными местами. В Германии ключевая проблема — именно доступное жилье.
Почему международные студенты важны для PBSA?
Они чаще нуждаются в готовом меблированном жилье и меньше используют локальные неформальные каналы аренды. Поэтому изменение международного набора быстро влияет на загрузку частных резиденций.
Остается ли PBSA защитной инвестицией?
Высокая заполняемость и структурный дефицит поддерживают сектор, но результат все сильнее зависит от конкретного города, университета и цены продукта.