







 Accor Ennismore-ის წილებს €1,6 მილიარდად ყიდულობს
 ბათუმის ახალი ბულვარის სანაპიროს ხელოვნური კვება — 2.5 მლნ ლარის ღირებულების ახალი ტენდერი და სანაპირო დაცვის გრძელვადიანი გამოწვევა
 ლონდონის ცენტრში საცხოვრებლის ფასები 7,2%-ით დაეცა
 Swissôtel Kobuleti Beach Resort — $300 მილიონიანი ინვესტიცია ქობულეთში
 საქართველოში მომდევნო 5-7 წელიწადში, დამატებით, 600 კმ მაგისტრალის მშენებლობა იგეგმება — რამდენად მზად არის ქართული ბიზნესი მსხვილი ინფრასტრუქტურული პროექტებისთვის?
 IBTM World Barcelona 2026-საქართველო საქმიანი ტურიზმის საერთაშორისო გამოფენაზე
აშშ კვლავ კარგავს საცხოვრებლის მყიდველებს
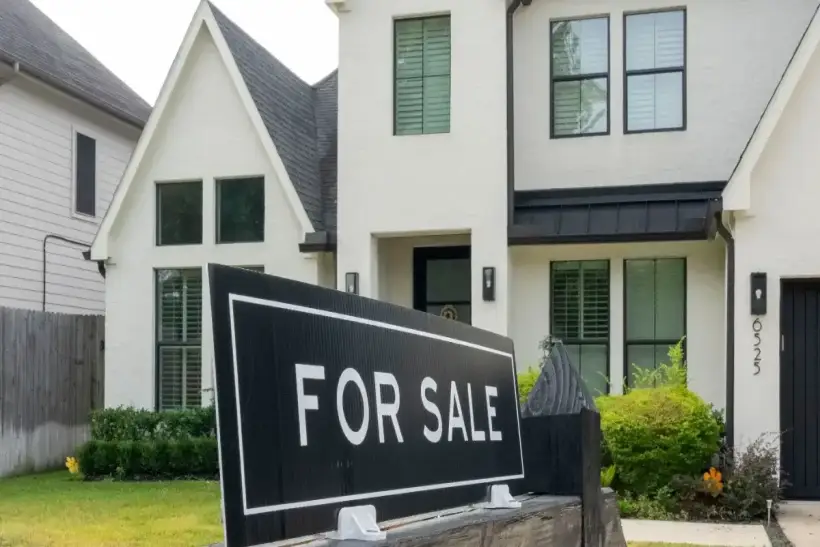
აშშ-ში არსებული საცხოვრებლის გაყიდვები ივნისში შემცირდა, თუმცა ბაზარზე ობიექტების არჩევანი გაფართოვდა. რეკორდული ფასები, 6%-ზე მაღალი იპოთეკური განაკვეთები და საცხოვრებლის დაბალი ხელმისაწვდომობა მყიდველებს გარიგებებისგან აკავებს, რაც ბაზარს კრიზისულად კი არა, „გაყინულად“ აქცევს: გამყიდველები არ არიან მზად ფასები მკვეთრად შეამცირონ, ხოლო მყიდველები არ არიან მზად ძვირი ვალი აიღონ.
აშშ-ში საცხოვრებლის გაყიდვები კვლავ შემცირდა
ამერიკულმა მეორადი საცხოვრებლის ბაზარმა ივნისი მოლოდინზე სუსტად დაასრულა. არსებული სახლების გაყიდვები მაისთან შედარებით 2,4%-ით შემცირდა და წლიური ტემპის გაანგარიშებით 4,09 მლნ გარიგება შეადგინა. წლიურ ჭრილში მაჩვენებელი 2,8%-ით გაიზარდა, მაგრამ აქტივობის დონე მსოფლიოს უდიდესი საბინაო ბაზრისთვის კვლავ დაბალი რჩება. აშშ-ის რეალტორთა ეროვნული ასოციაცია (NAR) ამ მაჩვენებელში ადრე აშენებულ ერთბინიან სახლებს, მრავალბინიანი კორპუსების ბინებსა და კოოპერატიულ საცხოვრებელს ითვალისწინებს.
სუსტი შედეგი განსაკუთრებით თვალშისაცემია იმიტომ, რომ საგაზაფხულო სეზონი ჩვეულებრივ გაყიდვებისთვის საკვანძოდ ითვლება. ოჯახები ცდილობენ გარიგებები სასწავლო წლის დაწყებამდე დაასრულონ, გამყიდველები კი ობიექტებს ბაზარზე უფრო ხშირად გამოაქვთ. 2026 წელს ამ სეზონმა ჩვეული აჩქარება არ მოიტანა: მყიდველებმა მეტი ვარიანტი ნახეს, თუმცა ფლობის ხარჯების საკმარისი შემცირება ვერ მიიღეს.
რეკორდული ფასი მთავარ ბარიერად იქცა
აშშ-ში ადრე აშენებული სახლის საშუალო ფასმა $440 600-ს მიაღწია, რითაც ისტორიული მაქსიმუმი განაახლა. ერთ წელიწადში მაჩვენებელი 1,8%-ით გაიზარდა და ფასების მრავალწლიანი წლიური ზრდის სერია გააგრძელა. მესაკუთრეებისთვის ეს აქტივების ღირებულებას ინარჩუნებს, მაგრამ მყიდველებისთვის, განსაკუთრებით მათთვის, ვინც ბაზარზე პირველად გამოდის, ფასების ასეთი დონე შემოსავლებსა და საცხოვრებლის ღირებულებას შორის უფსკრულს კიდევ უფრო აღრმავებს.
პრობლემა მხოლოდ სახლის ფასში არ მდგომარეობს. მყიდველი იხდის პირველად შენატანს, იპოთეკას, დაზღვევას, უძრავი ქონების გადასახადს, რემონტს, კომუნალურ გადასახადებსა და გარიგების საკომისიოებს. ამიტომ ფასის ზომიერი წლიური ზრდაც კი 1,8%-ით მტკივნეული ხდება, თუ მას 6%-ზე მაღალი იპოთეკური განაკვეთი და წინა წლებში საცხოვრებლის მკვეთრი გაძვირების შემდეგ დარჩენილი ღირებულების მაღალი ბაზა ემატება.
იპოთეკა ბაზარს დაბალ სიჩქარეზე აკავებს
იპოთეკური განაკვეთი მოთხოვნის მთავარ შემზღუდველ ფაქტორად რჩება. Freddie Mac-მა განაცხადა, რომ 30-წლიან ფიქსირებულ იპოთეკურ სესხზე საშუალო განაკვეთმა 2026 წლის 25 ივნისისთვის 6,49% შეადგინა წინა კვირის 6,47%-თან შედარებით. ერთი წლის წინ ის უფრო მაღალი იყო — 6,77%, მაგრამ მიმდინარე დონე მაინც ზედმეტად მაღალი რჩება გაყიდვების სწრაფი აღდგენისთვის. 15-წლიან იპოთეკაზე საშუალო განაკვეთმა 5,84% შეადგინა.
ფიქსირებული იპოთეკა არის კრედიტი, რომლის განაკვეთიც ხელშეკრულების მთელი ვადის განმავლობაში უცვლელია. აშშ-ში ეს პროდუქტი განსაკუთრებით მნიშვნელოვანია, რადგან ბევრმა მესაკუთრემ დაბალი განაკვეთების პერიოდში სესხი 3–4%-ად გააფორმა და ახლა არ სურს სახლის გაყიდვა, რათა ახალი ობიექტი უკვე უფრო ძვირი კრედიტით შეიძინოს. ეს „ჩაკეტილი განაკვეთის“ ეფექტი ბაზრის ბუნებრივ მობილობას ამცირებს: მესაკუთრეები გასაყიდად არ გამოდიან, მყიდველები კი ბიუჯეტს ვერ აფართოებენ.
სახლების მარაგი გაიზარდა, მაგრამ ბალანსი არ არის
ბაზარზე დაახლოებით 1,56 მლნ გაუყიდავი სახლი იყო, რაც გაყიდვების მიმდინარე ტემპის პირობებში 4,6 თვის მიწოდებას შეესაბამება. ეს მაჩვენებელი ნიშნავს, თუ რამდენი დრო დასჭირდებოდა ობიექტების არსებული მარაგის ამოწურვას, ახალი სახლები ბაზარზე რომ არ გამოსულიყო. დაბალანსებული ბაზრისთვის ჩვეულებრივ ორიენტირად დაახლოებით ხუთ-ექვსთვიან მიწოდებას ასახელებენ, ამიტომ ივნისის დონე ნორმასთან უკვე უფრო ახლოსაა, მაგრამ საცხოვრებლის სიჭარბეს ჯერ კიდევ არ ნიშნავს.
მარაგების ზრდა პრობლემის ხასიათს ცვლის. 2021–2023 წლებში სუსტ გაყიდვებს ხშირად უპირველეს ყოვლისა ობიექტების დეფიციტით ხსნიდნენ. 2026 წელს არჩევანი გაფართოვდა, თუმცა გაყიდვები მაინც ეცემა. ეს აჩვენებს, რომ ბაზარი არა მხოლოდ მიწოდებას, არამედ ხელმისაწვდომობას წააწყდა. მყიდველები გარიგებაზე უარს სახლების უქონლობის გამო კი არ ამბობენ; ისინი უარს სულ უფრო ხშირად ყოველთვიური გადასახადის ფასის გამო ამბობენ.
პირველი საცხოვრებლის მყიდველები წნეხის ქვეშ რჩებიან
პირველი საცხოვრებლის მყიდველთა წილმა ივნისში 33% შეადგინა. ეს უფრო მაღალია, ვიდრე სუსტი ბაზრის ცალკეულ თვეებში, მაგრამ მაინც დაბალია იმ დონეზე, რაც ჩვეულებრივ მოთხოვნის მდგრადი განახლებისთვის არის საჭირო. პირველი მყიდველები უფრო მეტად არიან დამოკიდებულნი იპოთეკურ განაკვეთსა და პირველად შენატანზე, რადგან მათ არ გააჩნიათ წინა საცხოვრებლის გაყიდვით მიღებული კაპიტალი.
ამ ჯგუფისთვის რეკორდული ფასი $440 600 შესვლის განსაკუთრებით მაღალ ბარიერს ნიშნავს. დაახლოებით 6,5%-იანი განაკვეთის პირობებში ფასის ან განაკვეთის მცირე ცვლილებაც კი მკვეთრად ცვლის ყოველთვიურ გადასახადს. ახალგაზრდა ოჯახები და დამქირავებლები იძულებულნი არიან არჩევანი გააკეთონ უფრო მცირე საცხოვრებლის შეძენას, უფრო იაფ რეგიონში გადასვლას, გარიგების გადადებას ან ქირაობის გაგრძელებას შორის. ეს ხელს უწყობს იჯარაზე მოთხოვნას და აფერხებს შინამეურნეობების საკუთარ საცხოვრებელში გადასვლას.
ახალაშენებული სახლები მეორად ბაზარს კონკურენციას უწევს
ახალაშენებული სახლების ბაზარი ასევე სუსტ დინამიკას ავლენს. აშშ-ის აღწერის ბიურომ და საბინაო მშენებლობისა და ურბანული განვითარების დეპარტამენტმა განაცხადეს, რომ ახალი ერთბინიანი სახლების გაყიდვებმა 2026 წლის მაისში წლიური ტემპის გაანგარიშებით 580 ათასი შეადგინა. ახალი სახლები სრულად არ ანაცვლებს მეორად ბაზარს, მაგრამ მყიდველებს ალტერნატივას სთავაზობს, განსაკუთრებით იქ, სადაც დეველოპერები ფასდაკლებებს, განაკვეთის სუბსიდირებას ან გარიგების დახურვაში დახმარებას სთავაზობენ.
სხვაობა ახალ და არსებულ სახლებს შორის ფასების გასაგებად მნიშვნელოვანია. მეორად ბაზარზე გამყიდველი ხშირად წარსულ გარიგებებს ეყრდნობა და არ სურს ფასის დაკლება, თუ მას იაფი ძველი იპოთეკა აქვს და გადასვლის გადაუდებელი აუცილებლობა არ დგას. დეველოპერი განსხვავებულად მოქმედებს: მას სჭირდება მზა ობიექტების გაყიდვა, საკრედიტო ხაზების მომსახურება და მშენებლობის ახალი ეტაპების დაწყება. ამიტომ ახალაშენებული ობიექტები ცალკეულ რეგიონებში შესაძლოა უფრო სწრაფად მოერგოს სუსტ მოთხოვნას.
რეგიონული ბაზრები განსხვავდება
ეროვნული სტატისტიკა რეგიონებს შორის დიდ განსხვავებებს მალავს. ზოგიერთ ქალაქში, სადაც ხელფასები მაღალია, მიწოდება შეზღუდულია, ხოლო შრომის ბაზარი მდგრადია, გამყიდველები კვლავ ინარჩუნებენ ფასებს. სხვა ქალაქებში, განსაკუთრებით ბაზრებზე აქტიური მშენებლობითა და წინა წლებში ფასების მკვეთრი ზრდით, მყიდველები ვაჭრობისთვის მეტ სივრცეს იღებენ. სხვაობა ჩრდილო-აღმოსავლეთს, შუა დასავლეთს, სამხრეთსა და დასავლეთს შორის უფრო მნიშვნელოვანი ხდება, ვიდრე საერთო საშუალო მაჩვენებელი.
ინვესტორებისთვის ეს ნიშნავს, რომ ერთიანი ფრაზა „აშშ-ის საცხოვრებლის ბაზარი“ სიტუაციას სულ უფრო ცუდად აღწერს. ერთ სეგმენტში ხარისხიან ობიექტებზე რიგები ნარჩუნდება, მეორეში იზრდება ექსპოზიციის ვადა და გამყიდველები დათმობებზე მიდიან. განსაკუთრებით მგრძნობიარე რჩება ბაზრები, სადაც ფასები პანდემიის შემდეგ მკვეთრად გაიზარდა, ხოლო მყიდველების შემოსავლებმა ფლობის ღირებულებას ვერ დაეწია.
ხელმისაწვდომობა ბაზრის მთავარ მაჩვენებლად იქცა
საცხოვრებლის ხელმისაწვდომობა არის შინამეურნეობის შემოსავლების, ობიექტის ფასის, იპოთეკური განაკვეთისა და ფლობის ხარჯების თანაფარდობა. ივნისში სწორედ ეს მაჩვენებელი გამოდგა უფრო მნიშვნელოვანი, ვიდრე ბაზარზე ობიექტების რაოდენობა. იმ შემთხვევაშიც კი, თუ სახლების არჩევანი იზრდება, მყიდველი გარიგებას ავტომატურად არ უბრუნდება, თუ ყოველთვიური გადასახადი ზედმეტად მაღალი რჩება.
ეკონომიკისთვის მეორადი საცხოვრებლის სუსტ გაყიდვებს ფართო შედეგები მოაქვს. თითოეულ გარიგებას, როგორც წესი, თან სდევს ხარჯები რემონტზე, ავეჯზე, საყოფაცხოვრებო ტექნიკაზე, დაზღვევაზე, იურიდიულ მომსახურებაზე, გადაბარგებასა და საკომისიოებზე. როდესაც ბაზარი ნელდება, ზარალდებიან არა მხოლოდ რიელტორები და იპოთეკური ბროკერები, არამედ საცხოვრებლის გარშემო არსებული მთელი სამომხმარებლო სექტორი.
ბაზარი განაკვეთის შემცირებას ელის, მაგრამ ვერ იღებს
ბაზრის გამოცოცხლების მთავარი სცენარი იპოთეკური განაკვეთების შემცირება ან ფასების შესამჩნევი კორექციაა. ჯერჯერობით არცერთი პირობა არ განხორციელებულა საკმარისი მასშტაბით. განაკვეთები 6%-ზე მაღალი რჩება, ფასები კი მაქსიმუმს ანახლებს. ამასთან, მარაგების ზრდა მყიდველებს მეტ არჩევანს აძლევს, თუმცა გამყიდველებზე ძლიერ ზეწოლას მთელი ქვეყნის მასშტაბით არ ქმნის.
ბაზარი შუალედურ მდგომარეობაში აღმოჩნდა. ის აღარ არის ისე გადახურებული, როგორც ულტრადაბალი განაკვეთების პერიოდში, მაგრამ ჯერ არ გამხდარა ხელმისაწვდომი მყიდველთა ფართო წრისთვის. გარიგებები მიმდინარეობს, მაგრამ ძირითადად იქ, სადაც მყიდველებს აქვთ მაღალი შემოსავალი, დიდი პირველადი შენატანი, ყიდიან ძველ საცხოვრებელს ან იღებენ დათმობებს გამყიდველისგან.
როგორც International Investment-ის ექსპერტები იტყობინებიან, ივნისის მონაცემები აჩვენებს არა აშშ-ის საცხოვრებლის ბაზრის ჩამოშლას, არამედ მოთხოვნის გაჭიანურებულ ბლოკირებას. მარაგების ზრდას ვითარება უნდა შეემსუბუქებინა, მაგრამ რეკორდული ფასი და დაახლოებით 6,5%-იანი განაკვეთი მყიდველებს მასობრივად დაბრუნების საშუალებას არ აძლევს. 2026 წლის მეორე ნახევრის მთავარი რისკია არა ფასების მკვეთრი ვარდნა, არამედ დაბალი ლიკვიდურობის ხანგრძლივი პერიოდი, როდესაც ობიექტები არსებობს, მაგრამ გარიგებები არასაკმარისია იმისთვის, რომ ბაზარი საშუალო კლასისთვის კაპიტალის დაგროვების ნორმალურ არხად კვლავ იქცეს.