







 Выручка Covivio Hotels выросла на 4,7% за девять месяцев
 Цены на квартиры в Литве ускорили рост
 Доходы Грузии от туризма обновили рекорд
 Норвежский нефтяной фонд вложит €1,5 млрд в склады Европы
 Обвал рынков 30 октября: защитят ли капитал брендовые отели
 Жилая недвижимость в Тбилиси подорожала за год на 5,9%
Сделки с отелями в Персидском заливе застряли
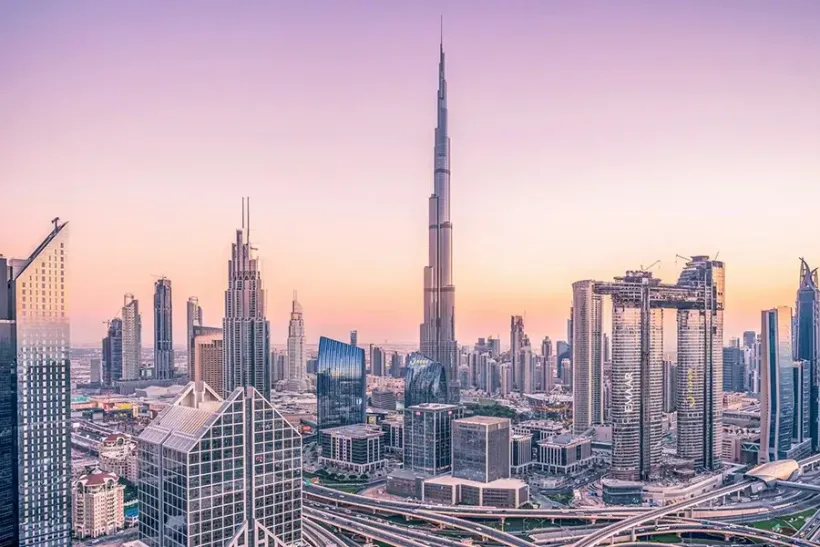
Unsplash
Капитал снова рассматривает гостиницы как один из приоритетных сегментов недвижимости, но в странах Персидского залива это пока не означает рост числа сделок. Владельцы в основном не продают активы с большой скидкой, а покупатели пересчитывают загрузку, тарифы, денежный поток и геополитический риск. Результат — разрыв в оценках: рынок не вошел в фазу массовых вынужденных продаж, однако цены, по которым стороны готовы заключать сделки, пока не совпадают.
Капитал вернулся в отели, но не во все сделки
Предыдущий материал о возвращении капитала в гостиничную недвижимость показывал: после спада 2023 года глобальные инвестиции в отели восстановились, а европейские инвесторы в 2026 году в основном планировали сохранять или увеличивать вложения в этот сегмент.
Персидский залив дает более сложную картину. В свежем материале Skift сообщил, что раскрытый объем гостиничных сделок в регионе достиг как минимум $883 млн в 2025 году, но в 2026-м пока составляет около $300 млн. Практически весь показатель текущего года связан с одной операцией — покупкой Shangri-La Dubai компанией AHS Properties за 1,1 млрд дирхамов. Сделка была согласована до резкого ухудшения региональной обстановки и закрылась на прежних условиях.
С ноября 2024-го по сентябрь 2026 года издание насчитало лишь пять раскрытых сделок примерно на $1,45 млрд. Около 80% их стоимости пришлось на Дубай. Низкое число операций делает рынок особенно чувствительным к одной крупной покупке и не позволяет читать общий объем как полноценный индикатор цен по всему региону.
Проблема сейчас в цене, а не в распродаже
Владельцы гостиниц не оказались в ситуации, когда актив необходимо срочно продать для обслуживания долга. Объекты, выставленные на рынок до регионального конфликта, остаются непроданными прежде всего из-за расхождения в оценке.
Покупатели пересматривают прогнозы, построенные на прежней загрузке и туристическом потоке. Продавцы постепенно учитывают более длинный период восстановления, но не готовы фиксировать крупный дисконт, если баланс позволяет подождать.
Майский опрос HVS среди владельцев, девелоперов и гостиничных инвесторов, представляющих около 160 тыс. брендированных номеров в странах Совета сотрудничества арабских государств Персидского залива (ССАГПЗ), подтверждает отсутствие массовой капитуляции продавцов. Положительный или нейтральный инвестиционный прогноз сохраняли 83% участников, негативный — 17%. После конфликта осторожнее стали 43%, но удержание существующих активов осталось наиболее распространенной стратегией. Намерение продавать встречалось редко, а 41% респондентов все еще планировали строить или покупать гостиничные объекты.
Переоценка идет через гостиничную выручку
Для гостиницы цена здания — только часть стоимости актива. Инвестор покупает будущий денежный поток, который зависит от загрузки, средней цены номера, операционных расходов, маржи и работы бренда или управляющей компании.
В том же исследовании 76% респондентов сообщили об умеренном или существенном ухудшении выручки на доступный номер — показателя RevPAR, который учитывает одновременно загрузку и стоимость размещения. Почти половина участников столкнулась с падением RevPAR более чем на 20%.
Оценки самих активов снизились заметно меньше. Большинство участников либо говорили о падении стоимости менее чем на 10%, либо считали, что данных о сделках пока недостаточно для надежной оценки. Именно этот разрыв между операционным результатом и ожиданиями собственников тормозит рынок.
Если гостиница приносит меньше прибыли, покупателю нужна либо более низкая цена, либо убедительное подтверждение быстрого восстановления доходов. Пока эти условия выполняются не по всем объектам.
Дубай возвращает гостей быстрее, чем прежние оценки
Операционные данные Дубая уже выглядят лучше весенних минимумов. По данным Dubai Department of Economy and Tourism, которые приводит Emirati Times, загрузка гостиниц в августе 2026 года достигла 66% против 36% в марте. Это соответствует примерно 89% уровня августа 2025 года. За январь–август эмират принял 6,97 млн международных туристов, а гостиничный фонд приблизился к 149 тыс. номеров.
Восстановление загрузки еще не означает полного возвращения стоимости гостиничных активов. Покупателю важны не только занятые номера, но и цена, по которой они проданы, расходы и конечная прибыль. После сильного падения спроса отели могли быстрее возвращать гостей за счет более гибких тарифов, поэтому объем трафика и денежный поток восстанавливаются не обязательно одинаково.
Для инвестиционной оценки имеет значение несколько кварталов устойчивых результатов, особенно для пятизвездочных и курортных объектов, где цена актива сильно зависит от способности удерживать высокий средний тариф.
Shangri-La Dubai нельзя считать обычной гостиничной сделкой
Покупка Shangri-La Dubai за 1,1 млрд дирхамов выглядит как сигнал устойчивого спроса на премиальные активы, но сама структура сделки требует оговорки.
Gulf News указывает, что 42-этажный объект на Sheikh Zayed Road включает не только гостиницу, но и апартаменты и офисы. AHS Properties рассматривает несколько вариантов реконструкции и повышения доходности комплекса. Предыдущая продажа объекта состоялась в 2020 году за 700,2 млн дирхамов, поэтому нынешняя цена примерно на 57% выше.
Эта операция отражает стоимость редкой площадки на одной из главных магистралей Дубая, смешанную функцию здания и возможности его перепозиционирования. Использовать ее как прямой ориентир для оценки отдельного работающего отеля в Дубае или другом эмирате было бы некорректно.
Дубай остается крупнейшим центром гостиничных сделок в Персидском заливе, но покупатели стали требовательнее к доходности и устойчивости спроса. Фото: Condé Nast Traveller Middle East.
Покупатели выбирают понятный денежный поток
Спрос на гостиничные активы в Заливе не исчез. Он сосредоточен в городах и объектах, где инвестор лучше понимает источник будущей загрузки.
Эр-Рияд, Мекка, Медина, Дубай, Абу-Даби и Рас-эль-Хайма остаются среди рынков, где капитал продолжает искать возможности. Уязвимее выглядят гостиницы, сильно зависящие от международного авиасообщения, дальнего туризма, корпоративных поездок, деловых встреч, конференций и выставок.
Саудовские религиозные центры получают более устойчивый поток паломников и внутреннего туризма. Дубай и курортные эмираты сильнее зависят от международной авиации и уверенности иностранных путешественников. Из-за этого одинаковый геополитический риск по-разному влияет на денежный поток в разных частях региона.
Строительство отелей продолжает ставить рекорды
Пауза на рынке готовых гостиничных активов пока не остановила девелопмент.
Данные Lodging Econometrics, опубликованные TravelDailyNews, показывают, что портфель гостиничных проектов всего Ближнего Востока — более широкого рынка, чем только страны Залива, — достиг во втором квартале 2026 года рекордных 724 проектов на 178 003 номера. Число проектов выросло на 11% год к году, количество номеров — на 10%.
Саудовская Аравия лидирует с 387 проектами и 105 648 номерами. В ОАЭ насчитывается 103 проекта на 24 985 номеров. Дубай занимает одно из первых мест среди городов региона — 60 проектов и 13 828 номеров.
Этот контраст объясняет, почему слабый рынок сделок нельзя автоматически считать началом гостиничного спада. Девелоперы и государственные структуры продолжают вкладывать капитал с горизонтом на несколько лет, а покупатели действующих отелей оценивают прибыль ближайших кварталов. Это разные инвестиционные решения.
Переоценка может завершиться без обвала цен
Для восстановления ликвидности не обязательно нужна массовая распродажа.
Первый вариант — гостиничная выручка и тарифы продолжают восстанавливаться, и прежние цены активов снова получают экономическое обоснование. Второй — собственники постепенно снижают ожидания, пока требуемая покупателями доходность не совпадет с ценой продавца. Третий — часть объектов меняет структуру сделки: инвестор входит через совместное предприятие, приобретает долю или покупает актив с обязательствами по реконструкции.
Тон рынка пока больше соответствует ожиданию, чем кризисной продаже. Высокая долговая нагрузка может вынудить отдельных собственников действовать быстрее, но отраслевые данные не указывают на системную волну проблемных гостиниц.
Как сообщают эксперты International Investment, главным риском для гостиничных инвестиций в Заливе сейчас остается не исчезновение долгосрочного туристического спроса, а неверная цена входа. Сильный бренд и адрес в Дубае сами по себе не компенсируют слабую прибыль, высокую долговую нагрузку или чрезмерную зависимость от международного авиасообщения. Если тарифы и маржа восстановятся, часть нынешнего разрыва в оценках исчезнет без заметного падения цен. Если восстановление затянется, продавцам придется принимать более низкую стоимость. Поэтому инвестору важнее анализировать структуру гостей, денежный поток и условия финансирования конкретного отеля, чем ориентироваться на общий рост туризма или рекордный портфель строящихся и запланированных проектов.
Получите консультацию об инвестициях в недвижимость у экспертов International Investment
FAQ: инвестиции в отели Персидского залива
Почему сделки с отелями в Персидском заливе замедлились?
Покупатели и продавцы по-разному оценивают стоимость активов после ухудшения гостиничной выручки и роста геополитической неопределенности. Владельцы в большинстве случаев не вынуждены срочно продавать, поэтому могут ждать восстановления.
Началась ли распродажа гостиниц в ОАЭ?
Признаков массовых вынужденных продаж нет. Отраслевые опросы показывают, что удержание активов остается основной стратегией владельцев, а намерение продавать встречается редко.
Каков объем гостиничных сделок в Заливе в 2026 году?
Раскрытый объем составляет около $300 млн и практически полностью связан с приобретением Shangri-La Dubai за 1,1 млрд дирхамов. Это показатель раскрытых сделок, а не полный объем всех частных операций.
Почему гостиницы переоценивают?
Стоимость работающего отеля зависит от будущего денежного потока. Снижение загрузки, средней цены номера или маржи уменьшает расчетную стоимость, а рост риска повышает доходность, которую требует покупатель.
Восстанавливается ли гостиничный рынок Дубая?
Да, операционные показатели улучшаются. В августе 2026 года загрузка достигла 66% после 36% в марте. Однако восстановление загрузки не означает автоматического возврата прежних тарифов, прибыли и оценки активов.
Какие рынки Залива остаются интересны инвесторам?
Капитал продолжает рассматривать Дубай, Абу-Даби, Рас-эль-Хайму, Эр-Рияд, Мекку и Медину. Наиболее устойчивыми считаются объекты с понятным источником спроса и меньшей зависимостью от одного туристического сегмента.
Остановилось ли строительство новых отелей?
Нет. На Ближнем Востоке портфель строящихся и запланированных проектов во втором квартале 2026 года достиг рекордных 724 проектов и 178 003 номеров. Это долгосрочный показатель девелоперской активности и не противоречит слабой ликвидности рынка готовых активов.
Что означает переоценка гостиничного актива?
Это пересчет стоимости отеля с учетом новых ожиданий по выручке, прибыли, финансированию и риску. Переоценка не означает автоматически банкротство или вынужденную продажу собственника.