





 Сеулу не хватит гостиничных номеров до 2032 года
 ИИ считает цены отелей, но доверяют ему немногие
 Гостиничный рынок Грузии: в Батуми растут цены на номера, в Тбилиси — загрузка
 China Eastern Airlines შანხაი–თბილისის რეისების სიხშირეს გაზრდის - 2027 წლიდან ფრენების რაოდენობა კვირაში ხუთამდე გაიზრდება
 Склады Бельгии привлекли €537 млн инвестиций
 Мадрид построит «Город здоровья» за 1 млрд евро
Инвестиции в недвижимость Швеции выросли на 40%
Объём инвестиций в недвижимость Швеции за январь–сентябрь 2026 года достиг примерно 145 млрд шведских крон — около 40% больше, чем за аналогичный период 2025-го. Однако осенью рынок потерял часть темпа. За III квартал состоялись сделки на сумму около 26 млрд крон, что на 16% меньше результата того же квартала прошлого года. При этом количество сделок выросло на 76%. Такие данные CBRE представила 9 ноября в обзоре Sweden Investment Market Figures Q3 2026.
Рынок оживился, но крупные сделки распределились неравномерно
Девятимесячный итог во многом отражает сильный второй квартал. В июле–сентябре общий объём денежных сделок снизился год к году, хотя число операций резко увеличилось. Это сочетание указывает на изменение структуры рынка: активы чаще переходили к новым владельцам, но денежная концентрация отдельных крупных сделок была меньше, чем в сопоставимом квартале 2025-го.
Для инвестиционных компаний размер сделки определяет доступ к финансированию, необходимость привлекать партнёров и скорость закрытия. Покупка одного крупного портфеля может дать больше денежного объёма, чем несколько десятков покупок небольших объектов. Поэтому рост количества операций полезно рассматривать вместе с суммой и типом недвижимости.
Шведский рынок постепенно выходит из последствий периода высоких ставок и снижения оценок активов. Часть собственников в предыдущие годы сокращала долговую нагрузку и продавала недвижимость. На новом этапе на первый план выходят покупатели, способные точно оценить будущую арендную выручку и расходы на обслуживание зданий.
ТАБЛИЦА 1. Рынок инвестиционных сделок Швеции: январь–сентябрь и III квартал 2026
|
Метрика / Metric |
Значение / Value |
Период / Period |
|
Сделки / Deal volume |
~SEK 145bn |
Jan–Sep 2026 |
|
Изменение 9M / Change |
+40% |
vs Jan–Sep 2025 |
|
Сделки Q3 / Deal volume |
~SEK 26bn |
Q3 2026 |
|
Изменение Q3 / Change |
−16% |
vs Q3 2025 |
|
Количество / Deal count |
+76% |
Q3 YoY |
|
Иностранные / Foreign share |
16% |
Q3 2026 |
|
Средняя / Five-year avg |
~20% |
foreign share |
Источник: CBRE, Sweden Investment Market Figures Q3 2026, публикация 9 ноября 2026 года.
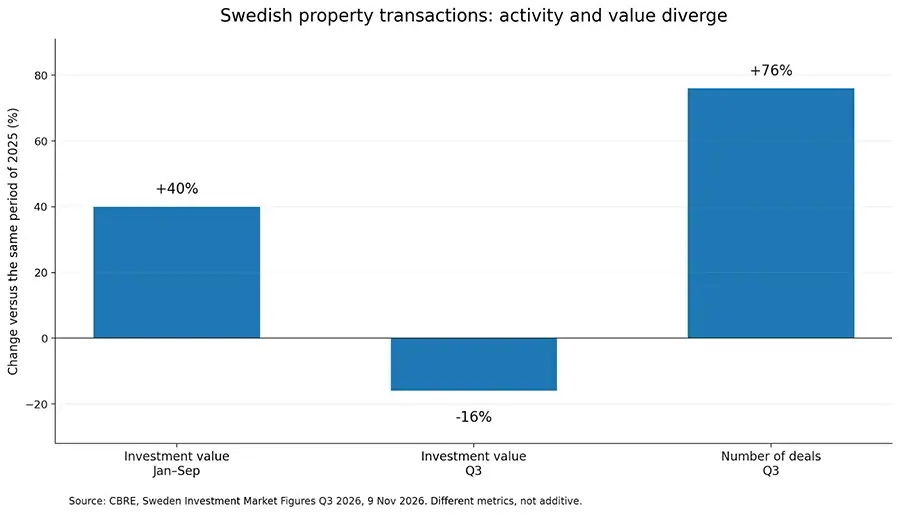
ГРАФИК 1. Динамика объёма и количества сделок с недвижимостью Швеции. Периоды и единицы на графике различаются.
Шведский частный капитал доминирует
В III квартале иностранные инвесторы обеспечили около 16% объёма сделок — ниже пятилетнего среднего уровня примерно в 20%. Основную активность обеспечили местные участники, в том числе частные компании, владеющие коммерческой и жилой недвижимостью. Получается, что общий рост сделок за девять месяцев сопровождается относительно ограниченной международной долей в последнем квартале.
Ранее International Investment уже писал о возвращении иностранных покупателей на шведский рынок в начале 2026 года. Новая статистика CBRE показывает динамику следующего периода: в отдельных сделках зарубежный капитал присутствует, а национальная структура третьего квартала сильнее смещена в сторону внутренних инвесторов. Эта разница важна для оценки ликвидности и конкуренции за конкретные объекты.
В отличие от официальной статистики регистрации собственности, отчёт CBRE отражает сделки, включённые в исследование компании. Отдельные сегменты и крупные портфельные операции могут заметно менять итог квартала. Для решения о покупке инвестору нужны данные по конкретному рынку аренды и качеству арендаторов.
Две крупные операции на 2,65 млрд крон
CBRE выделила две крупнейшие сделки квартала. Public Property Invest приобрела диверсифицированный портфель SBB примерно за 1,35 млрд крон. В него вошли шесть объектов общественной недвижимости в Стокгольме, Карлскруне, на Готланде и в Финляндии, включая новые дома для пожилых людей и обновлённое полицейское здание.
Вторая крупная сделка — покупка Slättö у Bonava около 500 квартир в Стокгольме за 1,3 млрд крон. Строительство этих объектов планировалось начать осенью 2026 года. Это инвестиция в будущий жилой фонд, поэтому денежную сумму сделки нельзя напрямую сопоставлять с выручкой от уже заселённого арендного дома.
Обе операции показывают разнообразие активов, которые привлекают капитал: общественная инфраструктура и жилое строительство работают с разными источниками дохода и рисками. Соотношение суммы сделки и количества квартир не даёт готовой оценки средней цены полностью завершённой квартиры, поскольку в покупке присутствуют особенности стадии проекта.
Что означает квартальная пауза для инвесторов
Для шведской недвижимости ключевой вопрос теперь связан с качеством восстановления. Девятимесячный объём существенно выше прошлого года, но июль–сентябрь подтверждает высокую чувствительность итоговой суммы к нескольким крупным операциям. Рост числа сделок может помочь рынку в установлении новых ориентиров цен по сегментам и территориям.
Иностранному инвестору следует отдельно оценивать валютный риск шведской кроны, структуру аренды, стоимость финансирования и расходы на содержание объектов. Доходы от аренды жилья и коммерческих помещений по-разному реагируют на инфляцию, динамику занятости и изменения кредитных условий.
Сочетание 145 млрд крон сделок за девять месяцев с более слабым III кварталом показывает рынок в переходной фазе. Местные покупатели остаются главной силой, а активность растёт по количеству операций. Следующие кварталы покажут, смогут ли крупные международные сделки вернуть объём к темпам первой половины года.
Получите консультацию об инвестициях в недвижимость у экспертов International Investment
FAQ
Какой объём сделок с недвижимостью Швеции за девять месяцев 2026 года? Примерно 145 млрд шведских крон, около +40% год к году, по данным CBRE.
Почему III квартал оказался слабее при росте числа сделок? Денежный объём снизился, а количество операций выросло на 76%; структура и размер сделок изменились.
Какова доля иностранных инвесторов? В III квартале около 16% против пятилетнего среднего около 20%.
Какие объекты вошли в крупнейшие операции? Портфель общественной недвижимости SBB и жилой проект Bonava в Стокгольме.