





 שלטון החוק: על פי נתונים חדשים גאורגיה מקדימה את אלבניה, מולדובה ואוקראינה
 בטורקיה הורדה תקרת העלאת שכר הדירה למגורים
 צחאלטובו זקוקה לאסטרטגיה חדשה למשיכת תיירים: מספר הנופשים בירידה
 המלדיביים בודקים את כתובות הדוא״ל של תיירים
 נוכלים תקפו את פארקי הנופש של אוסטרליה
 סרביה מקימה מאגר מודעות נדל״ן מאוחד
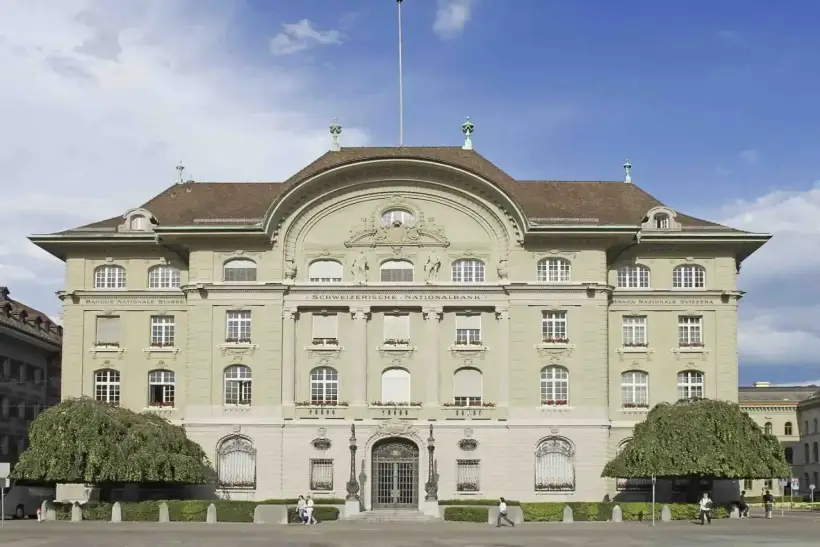
האינפלציה השנתית בשווייץ האטה ביולי 2026 ל-0.4% לעומת 0.5% בחודש הקודם והגיעה לרמת שפל מאז מרץ. מחירי הצרכן ירדו ב-0.1% במהלך החודש. הנתון תאם את תחזיות הכלכלנים וחיזק את ההערכות כי הבנק הלאומי של שווייץ יותיר את הריבית על רמת אפס בישיבתו ב-24 בספטמבר.
האינפלציה ירדה לשפל של ארבעה חודשים
מדד המחירים לצרכן ירד ביולי ב-0.1% בהשוואה ליוני ועמד על 101.1 נקודות ביחס לבסיס דצמבר 2025, שנקבע כ-100. במונחים שנתיים עלו המחירים ב-0.4% לאחר עלייה של 0.5% ביוני. הנתון תאם את ההערכה הממוצעת של הכלכלנים שנסקרו על ידי Bloomberg.
התוצאה ביולי הייתה הנמוכה ביותר בארבעת החודשים האחרונים. האינפלציה הייתה נמוכה יותר מאשר באפריל, מאי ויוני, למרות היחלשות הפרנק ועליית מחירי הנפט העולמיים — גורמים שבדרך כלל מייקרים את מחירי המוצרים המיובאים.
אינפלציית הליבה נותרה ברמה של 0.3%. עובדה זו מעידה על כך שלחצי המחירים מחוץ לקטגוריות התנודתיות ביותר נותרו חלשים וטרם מציגים האצה יציבה.
הבנזין וכרטיסי הטיסה הוזלו
הירידה החודשית במדד הכללי נבעה מירידה במחירי הטיסות, הסולר והבנזין. גם מחירי ההלבשה וההנעלה ירדו עקב מבצעי סוף עונה.
בכיוון ההפוך נעו מחירי המזוט, השכרת רכב, שיתוף רכבים ואמצעי לינה אחרים מחוץ למלונות המסורתיים. בגרסה הקודמת נכללה השכרת הרכב בטעות בין השירותים שהוזלו. ההודעה הרשמית של הלשכה הפדרלית לסטטיסטיקה מצביעה על התייקרותה.
המגמה המעורבת בדלקים מראה כי העלייה במחירי הנפט טרם התגלגלה במלואה למחירי הצרכן. המזוט התייקר, בעוד שהבנזין והסולר היו זולים יותר מאשר ביוני.
האינפלציה נותרה נמוכה משמעותית מזו האירופית
האינפלציה בשווייץ, שחושבה לפי מתודולוגיה אירופית בת-השוואה, עמדה ביולי על 0.7%. בגוש האירו הגיע המדד ל-2.9%. הפער ממחיש כי השפעת התייקרות האנרגיה על הצרכנים השווייצרים נותרה חלשה במידה ניכרת בהשוואה למדינות השכנות.
אחת הסיבות נותרה שער החליפין. פרנק חזק מוזיל את מחירי המוצרים המיובאים לאחר המרתם למטבע המקומי. היחלשותו, לעומת זאת, עשויה להגביר בהדרגה את האינפלציה המיובאת, בייחוד כאשר מחירי האנרגיה גבוהים.
הנתונים הסטטיסטיים של יולי אינם מצביעים עדיין על גלגול מובהק של גורמים אלה אל סל רחב של מוצרים ושירותים. האינפלציה הכללית האטה, ומדד הליבה נותר ללא שינוי.
התוצאה סטתה מתחזית הבנק המרכזי
ביוני צפה הבנק הלאומי כי האינפלציה תמשיך להאיץ במתינות ברבעונים הקרובים, ולאחר מכן תרד מעט במחצית הראשונה של 2027. הרגולטור קשר את העלייה הצפויה בראש ובראשונה לחומרי הגלם ולאנרגיה.
על פי נתוני Bloomberg, המדד הרבעוני בתחזית הבנק הלאומי אמור להגיע לשיא של כ-0.8% בתחילת 2027. אפילו רמה זו נותרת בתוך הטווח שבין 0% ל-2%, אותו רואה הרגולטור כתואם יציבות מחירים.
נתון יולי של 0.4% אינו מעיד על כך שהתחזית איבדה מתוקפה. על המגמה העתידית ישפיעו מחירי הנפט, שער הפרנק, תעריפי האנרגיה ויכולתן של החברות לגלגל את הגידול בהוצאות על הצרכנים.
דוח חודשי בודד רק מראה כי ההאצה הצפויה מתבטאת בינתיים באופן מתון יותר ממה ששיער הרגולטור.
הבנק הלאומי שומר על ריבית אפס
ב-18 ביוני הותיר הבנק הלאומי של שווייץ את הריבית על 0%. הרגולטור הצהיר כי לחצי האינפלציה לטווח הבינוני כמעט לא השתנו, וכי המדיניות הנוכחית עולה בקנה אחד עם היעד של שמירה על יציבות מחירים ותומכת בפעילות הכלכלית.
הבנק צופה אינפלציה ממוצעת של 0.6% ב-2026, 0.6% ב-2027 ו-0.7% ב-2028. החישוב מבוסס על הנחת עבודה טכנית לפיה הריבית תעמוד על 0% לאורך כל אופק התחזית. הנחה זו נחוצה לבניית המודל ואינה מהווה הבטחה שלא לשנות את המדיניות.
ההחלטה הבאה בנושא הריבית מתוכננת ל-24 בספטמבר. נתוני יולי מחזקים את הטיעונים בעד השארת הריבית ברמת אפס: האינפלציה האטה, מדד הליבה נותר נמוך, ולא נשקף איום מיידי לחריגת המחירים מעבר לטווח היעד.
עם זאת, לא ניתן לקבוע כי ההחלטה כבר התקבלה. הבנק הלאומי יביא בחשבון את נתוני אוגוסט, שער החליפין, מחירי האנרגיה ומצב הכלכלה העולמית.
הריבית עשויה להישאר אפסית עד סוף 2027
סוכנות Bloomberg דיווחה מפי גורמים המעורים בדיונים בתוך הבנק הלאומי, כי בהיעדר זעזועים חדשים הריבית עשויה להישאר על 0% עד סוף 2027. לאחר מכן, היא צפויה להתחיל לעלות.
מידע זה אינו מהווה תחזית רשמית או התחייבות מצד הרגולטור. הבנק הלאומי לא נקב בפומבי במועד להעלאת הריבית בעתיד, ומדגיש את נכונותו להתאים את המדיניות במקרה של שינוי בסיכוני האינפלציה.
אינפלציה חלשה מגבילה את הצורך בהעלאת ריבית. חזרה לריבית שלילית אינה נראית כתרחיש המרכזי כל עוד המחירים ממשיכים לעלות, הכלכלה שומרת על מומנטום חיובי והרגולטור יכול להשתמש בהתערבות בשוק המט״ח.
התערבויות במט״ח מחליפות הורדת ריבית נוספת
הבנק הלאומי הצהיר על נכונות מוגברת להתערב בשוק המט״ח אם הפרנק יחל להתחזק במהירות ובאופן מופרז. תנועה כזו מוזילה את היבוא ועלולה לדחוף את האינפלציה קרוב מדי לאפס או מתחת לו.
ברבעון הראשון של 2026 רכש הרגולטור מטבע חוץ בהיקף של 3.94 מיליארד פרנק. ערך חיובי בסטטיסטיקה משמעו רכישת מט״ח ומכירת פרנקים, דבר המגדיל את היצע המטבע המקומי ומרסן את התחזקותו.
פעולות אלה במט״ח מאפשרות לבנק הלאומי להשפיע על התנאים המוניטריים מבלי לשוב באופן מיידי לריבית שלילית. עם זאת, היקף ההתערבויות ברבעון השני טרם פורסם בעת פרסום מדד האינפלציה של יולי.
היחלשות הפרנק ביולי עשויה הייתה לשקף בחלקה ציפיות לצעדים נוספים מצד הרגולטור. בד בבד, נתוני האינפלציה של יולי מראים כי שער חליפין מרוכך יותר טרם גרם להאצה מוחשית במחירים.
איום הדפלציה נותר מוגבל
אינפלציה של 0.4% קרובה לרף התחתון של יציבות מחירים, אולם הנתונים שפורסמו אינם מצביעים על ירידת מחירים רחבה ומתמשכת.
הירידה החודשית במדד התמקדה במספר קטגוריות מצומצם, בהן טיסות, דלק, הלבשה והנעלה. במקביל, מחירי המזוט, השכרת רכב, שיתוף רכבים ופתרונות לינה מסוימים התייקרו.
בישיבת יוני לא צפה הבנק הלאומי חריגה מהירה של האינפלציה מעל 2% או מעבר לטריטוריה שלילית. הרגולטור מצא כי התנאים המוניטריים תואמים את המצב הנוכחי.
סיכון הדפלציה עשוי להתגבר במקרה של התחזקות חדה מחודשת של הפרנק, ירידה במחירי הסחורות בעולם או היחלשות בביקוש החיצוני. התייקרות ממושכת של האנרגיה עשויה ליצור סיכון הפוך ולהחזיר את האינפלציה למסלול העלייה החזוי.
הכלכלה צומחת במתינות
הבנק הלאומי צופה גידול בתמ״ג של שווייץ בכ-1% בשנת 2026 וב-1.5% בשנת 2027. ברבעון הראשון צמחה הכלכלה באופן יציב, אך סביבה עולמית חלשה יותר עשויה להגביל את הפעילות בחודשים הבאים.
אינפלציה נמוכה תומכת בכוח הקנייה של משקי הבית, בתנאי שההכנסות ממשיכות לגדול. עבור החברות, משמעות הדבר היא יכולת מוגבלת יותר להעלות מחירים ולגלגל הוצאות גדלות על הלקוחות.
היצואנים נהנים במקביל מחומרי גלם מיובאים זולים יותר, אך מתמודדים עם הסיכון של פרנק חזק המייקר את מחירי המוצרים השווייצריים עבור רוכשים זרים.
כפי שמדווחים מומחי International Investment, ירידת האינפלציה ל-0.4% הופכת את השארת הריבית על אפס בספטמבר לתרחיש הסביר ביותר, אך אינה מבטיחה זאת. לרשות הבנק המרכזי כלי נוסף בדמות התערבות בשוק המט״ח, בו כבר השתמש ברבעון הראשון. הסיכון העיקרי עבור הרגולטור טמון בצורך לאזן בין פרנק חזק מדי לבין התייקרות אפשרית של האנרגיה. העלאת ריבית עלולה לחזק עוד יותר את המטבע המקומי ולהחליש את האינפלציה, בעוד שחזרה לריבית שלילית עלולה ליצור תנאים מוניטריים מקלים יתר על המידה. לאור הנתונים הנוכחיים, הותרת הריבית ללא שינוי מאפשרת לבנק הלאומי להמתין להתבהרות דינמיקת המחירים מבלי לשנות כיוון בחדות.