





 კანონის უზენაესობა - უახლესი მაჩვენებლით საქართველო ალბანეთს, მოლდოვას და უკრაინას უსწრებს
 თურქეთში საცხოვრებლის ქირის გაზრდის ლიმიტი შემცირდა
 წყალტუბო ტურისტების მოზიდვის ახალ სტრატეგიას საჭიროებს - კურორტზე ვიზიტორების რაოდენობა შემცირდა
 მალდივები ტურისტების ელექტრონულ ფოსტას ამოწმებს
 თაღლითები ავსტრალიის ტურისტულ პარკებს უტევენ
 სერბეთი უძრავი ქონების განცხადებების ერთიან ბაზას ამზადებს
შვეიცარიაში ინფლაცია 0,4%-მდე შემცირდა
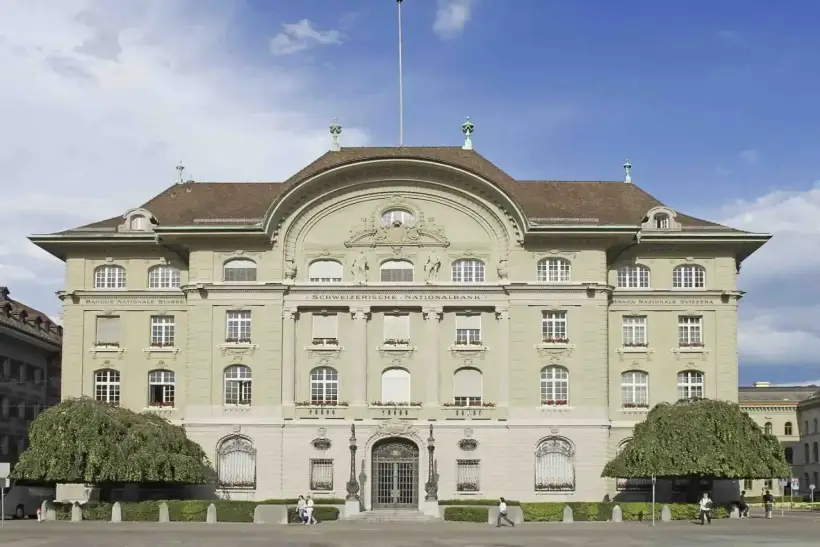
შვეიცარიაში წლიური ინფლაცია 2026 წლის ივლისში 0,4%-მდე შენელდა წინა თვის 0,5%-დან და მარტის შემდეგ მინიმალურ დონეს მიაღწია. სამომხმარებლო ფასები თვის განმავლობაში 0,1%-ით შემცირდა. შედეგი ეკონომისტების პროგნოზს დაემთხვა და გააძლიერა მოლოდინი, რომ შვეიცარიის ეროვნული ბანკი 24 სექტემბრის სხდომაზე ძირითად განაკვეთს ნულოვან დონეზე შეინარჩუნებს.
ინფლაცია ოთხთვიან მინიმუმამდე დაეცა
სამომხმარებლო ფასების ინდექსი ივლისში ივნისთან შედარებით 0,1%-ით შემცირდა და 101,1 პუნქტი შეადგინა 2025 წლის დეკემბრის 100-იან საბაზისო მაჩვენებელთან მიმართებაში. წლიურ გამოხატულებაში ფასები 0,4%-ით გაიზარდა ივნისის 0,5%-იანი მატების შემდეგ. მაჩვენებელი დაემთხვა Bloomberg-ის მიერ გამოკითხული ეკონომისტების საშუალო შეფასებას.
ივლისის შედეგი ოთხი თვის განმავლობაში მინიმალური გახდა. ინფლაცია აპრილის, მაისისა და ივნისის მაჩვენებლებზე დაბალი აღმოჩნდა, ფრანკის დასუსტებისა და ნავთობზე მსოფლიო ფასების ზრდის მიუხედავად — ფაქტორებისა, რომლებიც ჩვეულებრივ იმპორტირებული საქონლის ღირებულებას ზრდის.
საბაზო ინფლაცია 0,3%-ის დონეზე შენარჩუნდა. ეს მიუთითებს იმაზე, რომ საფასო ზეწოლა ყველაზე ცვალებადი კატეგორიების მიღმა კვლავ სუსტია და ჯერჯერობით არ ავლენს მდგრად აჩქარებას.
ბენზინი და ავიაბილეთები გაიაფდა
საერთო ინდექსის ყოველთვიური კლება დაკავშირებული იყო ავიაგადაყვანების, დიზელის საწვავისა და ბენზინის ღირებულების შემცირებასთან. ტანსაცმელი და ფეხსაცმელი ასევე გაიაფდა სეზონური ფასდაკლებების გამო.
საპირისპირო მიმართულებით მოძრაობდა ფასები მაზუთზე, ავტომობილების იჯარაზე, ქარშერინგსა და განთავსების სხვა საშუალებებზე ტრადიციული სასტუმროების მიღმა. წინა ვერსიაში მანქანების იჯარა შეცდომით მოხვდა გაიაფებული მომსახურებების რიცხვში. ფედერალური სტატისტიკური სამმართველოს ოფიციალური რელიზი მის გაძვირებაზე მიუთითებს.
საწვავის არაერთგვაროვანი დინამიკა აჩვენებს, რომ ნავთობის კოტირებების ზრდა სამომხმარებლო ფასებზე ჯერ სრულად არ ასახულა. მაზუთი გაძვირდა, მაშინ როდესაც ბენზინი და დიზელი ივნისთან შედარებით იაფი აღმოჩნდა.
ინფლაცია ევროპულზე საგრძნობლად დაბალი დარჩა
შედარებადი ევროპული მეთოდიკით გამოთვლილმა ინფლაციამ შვეიცარიაში ივლისში 0,7% შეადგინა. ევროზონაში მაჩვენებელმა 2,9%-ს მიაღწია. განსხვავება აჩვენებს, რომ ენერგორესურსების გაძვირების გავლენა შვეიცარიელ მომხმარებლებზე მეზობელ ქვეყნებთან შედარებით შესამჩნევად სუსტი რჩება.
ერთ-ერთ მიზეზად გაცვლითი კურსი რჩება. ძლიერი ფრანკი ეროვნულ ვალუტაში გადაანგარიშების შემდეგ იმპორტირებული საქონლის ღირებულებას ამცირებს. მისი დასუსტება კი, პირიქით, შეიძლება თანდათან ზრდიდეს იმპორტირებულ ინფლაციას, განსაკუთრებით ენერგომატარებლებზე მაღალი ფასების დროს.
ივლისის სტატისტიკა ჯერჯერობით არ ავლენს ამ ფაქტორების მკვეთრ გადატანას საქონლისა და მომსახურების ფართო სპექტრზე. საერთო ინფლაცია შენელდა, ხოლო საბაზო მაჩვენებელი უცვლელი დარჩა.
შედეგი ეროვნული ბანკის პროგნოზს ასცდა
ივნისში ეროვნული ბანკი მოელოდა, რომ უახლოეს კვარტალებში ინფლაცია ზომიერად დაჩქარდებოდა, ხოლო შემდეგ გარკვეულწილად შემცირდებოდა 2027 წლის პირველ ნახევარში. მარეგულირებელი მოსალოდნელ ზრდას უპირველეს ყოვლისა ნედლეულსა და ენერგომატარებლებს უკავშირებდა.
Bloomberg-ის მონაცემებით, კვარტალური მაჩვენებელი ეროვნული ბანკის პროგნოზში მაქსიმუმს, დაახლოებით 0,8%-ს, 2027 წლის დასაწყისში უნდა მიაღწიოს. ეს დონეც კი რჩება 0%-დან 2%-მდე დიაპაზონში, რომელსაც მარეგულირებელი ფასების სტაბილურობასთან თავსებადად მიიჩნევს.
ივლისის 0,4% არ ნიშნავს, რომ პროგნოზმა უკვე დაკარგა აქტუალობა. მომავალ დინამიკაზე გავლენას მოახდენს ნავთობის ფასი, ფრანკის კურსი, ენერგოტარიფები და კომპანიების უნარი, გაზრდილი ხარჯები მყიდველებს გადააკისრონ.
ერთი თვის ანგარიში მხოლოდ იმაზე მიუთითებს, რომ მოსალოდნელი აჩქარება ჯერჯერობით იმაზე სუსტად ვლინდება, ვიდრე მარეგულირებელი ვარაუდობდა.
ეროვნული ბანკი ნულოვან განაკვეთს ინარჩუნებს
18 ივნისს შვეიცარიის ეროვნულმა ბანკმა ძირითადი განაკვეთი 0%-ის დონეზე დატოვა. მარეგულირებელმა განაცხადა, რომ საშუალოვადიანი ინფლაციური ზეწოლა თითქმის არ შეცვლილა, ხოლო მოქმედი პოლიტიკა შეესაბამება ფასების სტაბილურობის შენარჩუნების ამოცანას და მხარს უჭერს ეკონომიკურ აქტივობას.
ბანკი პროგნოზირებს საშუალო ინფლაციას 0,6%-ის დონეზე 2026 წელს, 0,6%-ს 2027 წელს და 0,7%-ს 2028 წელს. გაანგარიშება ეფუძნება ტექნიკურ დაშვებას, რომ განაკვეთი პროგნოზის მთელ ჰორიზონტზე 0%-ის ტოლი იქნება. ეს დაშვება აუცილებელია მოდელის ასაგებად და არ წარმოადგენს პოლიტიკის უცვლელობის დაპირებას.
განაკვეთზე შემდეგი გადაწყვეტილება 24 სექტემბერს არის დაგეგმილი. ივლისის მაჩვენებლები აძლიერებს არგუმენტებს ნულოვანი დონის შენარჩუნების სასარგებლოდ: ინფლაცია შენელდა, საბაზო მაჩვენებელი დაბალი რჩება, ხოლო ფასების სამიზნე დიაპაზონს გარეთ გასვლის უშუალო საფრთხე არ შეინიშნება.
იმის მტკიცება, რომ გადაწყვეტილება უკვე მიღებულია, არ შეიძლება. ეროვნული ბანკი გაითვალისწინებს აგვისტოს მონაცემებს, გაცვლით კურსს, ენერგომატარებლების ფასებსა და გლობალური ეკონომიკის მდგომარეობას.
განაკვეთი შესაძლოა ნულოვანი დარჩეს 2027 წლის ბოლომდე
Bloomberg-მა ეროვნულ ბანკში მიმდინარე დისკუსიებთან დაახლოებულ პირებზე დაყრდნობით გაავრცელა ინფორმაცია, რომ ახალი შოკების არარსებობის შემთხვევაში განაკვეთი შესაძლოა 0%-ის დონეზე დარჩეს 2027 წლის ბოლომდე. ამის შემდეგ ის, სავარაუდოდ, ზრდას დაიწყებს.
ეს ინფორმაცია არ წარმოადგენს ოფიციალურ პროგნოზს ან მარეგულირებლის ვალდებულებას. ეროვნულ ბანკს საჯაროდ არ დაუსახელებია მომავალი გაზრდის თარიღი და ხაზს უსვამს მზადყოფნას, დააკორექტიროს პოლიტიკა ინფლაციური რისკების ცვლილების შემთხვევაში.
სუსტი ინფლაცია ზღუდავს განაკვეთის გაზრდის აუცილებლობას. უარყოფით დონეზე დაბრუნებაც არ გამოიყურება ძირითად სცენარად, სანამ ფასები განაგრძობს ზრდას, ეკონომიკა ინარჩუნებს დადებით დინამიკას, ხოლო მარეგულირებელს შეუძლია გამოიყენოს სავალუტო ოპერაციები.
სავალუტო ინტერვენციები ცვლის განაკვეთის შემდგომ შემცირებას
ეროვნულმა ბანკმა განაცხადა გაზრდილი მზადყოფნის შესახებ, ჩაერიოს სავალუტო ბაზარზე, თუ ფრანკი სწრაფ და გადაჭარბებულ გამყარებას დაიწყებს. ასეთი მოძრაობა აიაფებს იმპორტს და შესაძლოა ინფლაცია ნულთან ზედმეტად ახლოს ან მასზე დაბლა დასწიოს.
2026 წლის პირველ კვარტალში მარეგულირებელმა 3,94 მლრდ ფრანკის უცხოური ვალუტა შეიძინა. სტატისტიკაში დადებითი მნიშვნელობა ნიშნავს უცხოური ვალუტის ყიდვასა და ფრანკის გაყიდვას, რაც ზრდის ეროვნული ფულადი ერთეულის მიწოდებას და აკავებს მის გამყარებას.
სავალუტო ოპერაციები ეროვნულ ბანკს საშუალებას აძლევს, გავლენა მოახდინოს მონეტარულ პირობებზე უარყოფით განაკვეთზე დაუყოვნებლივი დაბრუნების გარეშე. თუმცა მეორე კვარტლის ინტერვენციების მოცულობა ივლისის ინფლაციის გამოქვეყნების მომენტისთვის ჯერ არ იყო გამჟღავნებული.
ივლისში ფრანკის დასუსტება შესაძლოა ნაწილობრივ ასახავდა მარეგულირებლის ახალი ქმედებების მოლოდინს. ამასთან, ივლისის ინფლაცია აჩვენებს, რომ უფრო რბილ გაცვლით კურსს ჯერჯერობით არ გამოუწვევია ფასების შესამჩნევი აჩქარება.
დეფლაციის საფრთხე შეზღუდული რჩება
0,4%-იანი ინფლაცია ფასების სტაბილურობის ქვედა ზღვართან ახლოს იმყოფება, თუმცა გამოქვეყნებული მონაცემები არ მიუთითებს ფასების ფართო და მდგრად კლებაზე.
ინდექსის ყოველთვიური შემცირება კონცენტრირებული იყო რამდენიმე კატეგორიაში, მათ შორის ავიაგადაყვანებში, საწვავში, ტანსაცმელსა და ფეხსაცმელში. ამავდროულად, მაზუთი, ავტომობილების იჯარა, ქარშერინგი და განთავსების ცალკეული სახეობები გაძვირდა.
ივნისის სხდომაზე ეროვნული ბანკი არ მოელოდა არც ინფლაციის სწრაფ გასვლას 2%-ზე მაღლა და არც მის გადასვლას უარყოფით ზონაში. მარეგულირებელმა მონეტარული პირობები მიმდინარე ვითარებასთან შესაბამისად მიიჩნია.
დეფლაციის რისკი შეიძლება გაიზარდოს ფრანკის ახალი მკვეთრი გამყარების, ნედლეულზე მსოფლიო ფასების კლების ან საგარეო მოთხოვნის გაუარესების შემთხვევაში. ენერგიის ხანგრძლივ გაძვირებას შეუძლია საპირისპირო რისკის შექმნა და ინფლაციის პროგნოზირებულ ზრდამდე დაბრუნება.
ეკონომიკა ზომიერად იზრდება
ეროვნული ბანკი შვეიცარიის მშპ-ის დაახლოებით 1%-ით ზრდას მოელის 2026 წელს და 1,5%-ით 2027 წელს. პირველ კვარტალში ეკონომიკა მდგრადად იზრდებოდა, თუმცა შედარებით სუსტმა გლობალურმა კონიუნქტურამ შესაძლოა შემდგომ თვეებში აქტივობა შეზღუდოს.
დაბალი ინფლაცია მხარს უჭერს შინამეურნეობების მსყიდველობით უნარს, თუ შემოსავლები კვლავ იზრდება. კომპანიებისთვის კი ეს ნიშნავს უფრო შეზღუდულ შესაძლებლობას, გაზარდონ ფასები და მზარდი ხარჯები კლიენტებს გადააკისრონ.
ექსპორტიორები ერთდროულად იღებენ სარგებელს შედარებით იაფი იმპორტირებული ნედლეულით და აწყდებიან ძლიერი ფრანკის რისკს, რაც შვეიცარიული საქონლის ღირებულებას უცხოელი მყიდველებისთვის ზრდის.
როგორც International Investment-ის ექსპერტები იტყობინებიან, ინფლაციის 0,4%-მდე შემცირება სექტემბერში ნულოვანი განაკვეთის შენარჩუნებას ყველაზე სავარაუდო სცენარად აქცევს, თუმცა ამის გარანტიას არ იძლევა. ეროვნული ბანკი ფლობს დამატებით ინსტრუმენტს სავალუტო ინტერვენციების სახით და ის პირველ კვარტალში უკვე გამოიყენა. მარეგულირებლისთვის მთავარი რისკი მდგომარეობს იმაში, რომ შეინარჩუნოს ბალანსი მეტისმეტად ძლიერ ფრანკსა და ენერგორესურსების შესაძლო გაძვირებას შორის. განაკვეთის გაზრდამ შესაძლოა დამატებით გაამყაროს ეროვნული ვალუტა და შეასუსტოს ინფლაცია, ხოლო უარყოფით განაკვეთზე დაბრუნებას შეუძლია შექმნას ზედმეტად რბილი მონეტარული პირობები. არსებული მონაცემებით, განაკვეთის შენარჩუნება ეროვნულ ბანკს აძლევს შესაძლებლობას, დაელოდოს ფასების უფრო მკაფიო დინამიკას კურსის მკვეთრი ცვლილების გარეშე.