







 Covivio Hotels-ის შემოსავალი ცხრა თვეში 4,7%-ით გაიზარდა
 ლიეტუვაში ბინების ფასების ზრდა დაჩქარდა
 საერთაშორისო შემოსავლები რეკორდულ ნიშნულზეა, უცხოური ბარათებით ოპერაციები კი 31%-ით გაიზარდა - როგორია ტურისტული აქტივობის ეკონომიკური შედეგები საქართველოში, ბოლო წლებსა და თვეებში
 ნორვეგიის ნავთობის ფონდი ევროპის საწყობებში €1,5 მლრდ-ის ინვესტიციას განახორციელებს
 ბაზრების ვარდნა 30 ოქტომბერს: დაიცავს თუ არა კაპიტალს ბრენდული სასტუმროები
 თბილისში საცხოვრებელი უძრავი ქონება წლიურად 5.9%-ით გაძვირდა
კანადაში საცხოვრებელ უძრავ ქონებაზე ფასების სტაბილიზაცია დაიწყო
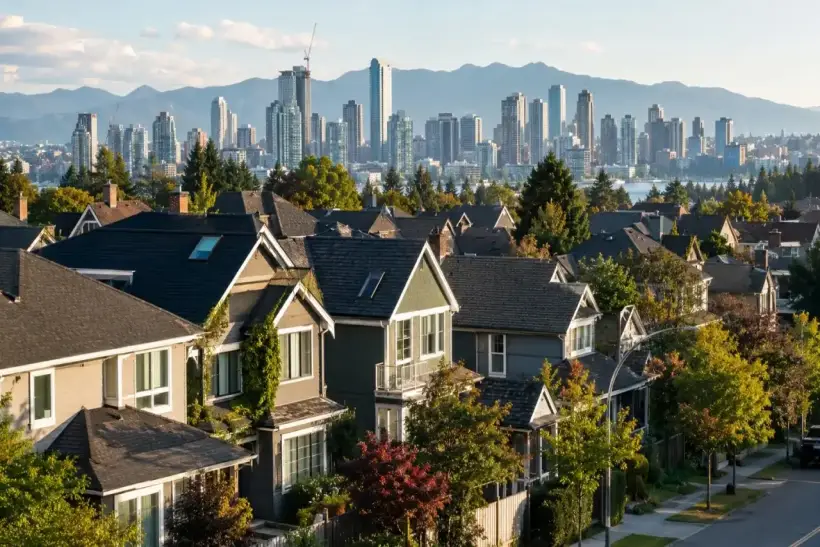
კანადის საცხოვრებელი უძრავი ქონების ბაზარმა 2026 წლის ივლისში ბოლო პერიოდში სტაბილიზაციის ყველაზე თვალსაჩინო სიგნალი აჩვენა: შესადარებელ უძრავ ქონებაზე ფასების ეროვნული ინდექსი ივნისთან შედარებით 0,1%-ით გაიზარდა — პირველად 2024 წლის ნოემბრის შემდეგ. გაყიდვები ზედიზედ მეოთხე თვეა იზრდება, ხოლო ახალი შეთავაზებების ნაკადი კვლავ მცირდება. ამასთან, სრულფასოვან აღდგენაზე საუბარი ჯერ ნაადრევია: ინდექსი შარშანდელ მაჩვენებელზე 3,3%-ით დაბალი რჩება, გაყიდვები — 2025 წლის ივლისზე 5,3%-ით ნაკლებია, ხოლო ვითარება ტორონტოში, ვანკუვერში, კალგარისა და მონრეალში არსებითად განსხვავდება. ახალი ტენდენციების შეფასების საფუძველი Bloomberg-ის 18 აგვისტოს პუბლიკაცია გახდა.
კანადაში საცხოვრებლის ფასები პირველად გაიზარდა 2024 წლის ნოემბრის შემდეგ
კანადის უძრავი ქონების ასოციაციამ განაცხადა, რომ რიელტორთა ერთობლივი განცხადებების სისტემა MLS-ის მეშვეობით გარიგებების მოცულობა ივლისში ივნისთან შედარებით 0,5%-ით გაიზარდა სეზონური რყევების გათვალისწინებით. ეს ზედიზედ მეოთხე ყოველთვიური ზრდაა. თუმცა, გარიგებების ფაქტობრივი რაოდენობა სეზონური კორექტირების გარეშე 5,3%-ით დაბალი აღმოჩნდა, ვიდრე 2025 წლის ივლისში.
ფასების ეროვნულმა კონსოლიდირებულმა ინდექსმა MLS HPI, რომელიც შესადარებელი საცხოვრებლის ღირებულების ცვლილებას აკვირდება და ნაკლებად არის დამოკიდებული გაყიდული ობიექტების სტრუქტურაზე, თვის განმავლობაში 0,1%-ით მოიმატა. ეს მაჩვენებლის პირველი ყოველთვიური ზრდაა 2024 წლის ნოემბრის შემდეგ. წლიურ ჭრილში ინდექსი 3,3%-ით დაბალი რჩებოდა, თუმცა წლიური კლების ტემპები თანდათან მცირდება.
გაყიდული საცხოვრებლის საშუალო ფაქტობრივმა ფასმა 674 819 კანადური დოლარი შეადგინა, რაც 0,2%-ით მეტია, ვიდრე წინა წელს. საშუალო ფასის ზრდა ინდექსის ერთდროული კლების პირობებში წინააღმდეგობას არ წარმოადგენს. საშუალო მაჩვენებელი დამოკიდებულია გეოგრაფიასა და გარიგებების სტრუქტურაზე: თუ კონკრეტულ თვეში იზრდება გაყიდვების წილი ძვირ ქალაქებში ან საცხოვრებლის უფრო ძვირ ტიპებში, საშუალო ღირებულება შეიძლება გაიზარდოს მაშინაც კი, როდესაც შესადარებელ ობიექტებზე ფასები მცირდება.
ამიტომ ივლისის მონაცემები უფრო მეტად ფასების სტაბილური ყოველთვიური კლების შეჩერებაზე მიუთითებს, ვიდრე ახალი აღმავალი ციკლის დაწყებაზე. ინდექსის მხოლოდ 0,1%-იანი ზრდა ზედმეტად მცირეა ჩამოყალიბებული გარდატეხის დასადგენად, განსაკუთრებით უარყოფითი წლიური დინამიკის პირობებში.
გასაყიდი ახალი სახლებისა და ბინების რაოდენობა მცირდება
ერთ-ერთ მთავარ ცვლილებად მიწოდების დინამიკა იქცა. გასაყიდად გამოტანილი ახალი ობიექტების რაოდენობა ივლისში ივნისთან შედარებით 1,6%-ით შემცირდა. ეს ზედიზედ მესამე ყოველთვიური კლებაა. ამავდროულად, გარიგებების რაოდენობა ოდნავ გაიზარდა, რის გამოც გაყიდვებისა და ახალი შეთავაზებების თანაფარდობა 51,3%-მდე გაიზარდა. გრძელვადიანი საშუალო მაჩვენებელი 54,7%-ს შეადგენს.
დიაპაზონი დაახლოებით 45%-დან 65%-მდე ჩვეულებრივ დაბალანსებულ ბაზარს შეესაბამება. უფრო დაბალი მაჩვენებელი მყიდველების უფრო ძლიერ პოზიციაზე მიუთითებს, ხოლო უფრო მაღალი — არჩევანის შემცირებასა და გამყიდველთა სასაუბრო პოზიციების გაძლიერებაზე.
ივლისის ბოლოს მთელ კანადაში გასაყიდად გამოტანილი იყო 205 388 ობიექტი. ეს მხოლოდ 0,6%-ით მეტია, ვიდრე წინა წელს, და დაახლოებით 1,5%-ით მაღალია ივლისის მრავალწლიან საშუალო დონეზე. ამგვარად, ეროვნულ დონეზე მიწოდება აღარ იზრდება იმ ტემპებით, რაც ცალკეულ მსხვილ ბაზრებზე კორექციის ყველაზე სუსტ ფაზაში შეინიშნებოდა.
საცხოვრებლის მარაგი 4,7 თვის გაყიდვამდე შემცირდა — ეს მინიმალური მაჩვენებელია 2026 წლის დასაწყისიდან. ეს მაჩვენებელი აღნიშნავს, თუ რა ვადაში მოხდებოდა არსებული შეთავაზებების მოცულობის რეალიზება გარიგებების ამჟამინდელი ტემპისა და ახალი ობიექტების არარსებობის პირობებში. კანადისთვის გრძელვადიანი საშუალო მაჩვენებელი დაახლოებით ხუთ თვეს შეადგენს. 3,6 თვეზე დაბალი მაჩვენებლები, როგორც წესი, გამყიდველთა შესამჩნევ უპირატესობას შეესაბამება, ხოლო 6,4 თვეზე მაღალი — მყიდველებისას.
სწორედ მიწოდების ცვლილება ხდება წლის მეორე ნახევრის ერთ-ერთი ყველაზე მნიშვნელოვანი ფაქტორი. ზომიერ მოთხოვნასაც კი შეუძლია ფასების ვარდნის შეჩერება, თუ ახალი გამყიდველების რაოდენობა მცირდება და გაუყიდავი საცხოვრებლის მოცულობა აღარ იზრდება.
ტორონტო კორექციიდან მოსალოდნელზე ნელა გამოდის
საერთო ეროვნული სტატისტიკა ცალკეულ ქალაქებს შორის მნიშვნელოვან სხვაობას ფარავს. RBC Economics აღნიშნავს, რომ ტორონტოს რაიონში მეორად ბაზარზე გაყიდვები ზედიზედ ხუთი თვის განმავლობაში იზრდებოდა — ეს ყველაზე ხანგრძლივი სერიაა დაახლოებით სამი წლის მანძილზე. საცხოვრებლის ღირებულების ინდექსიც ზედიზედ მეორე თვეა იზრდება.
თუმცა წლიური მაჩვენებლები კვლავ უარყოფითია. ტორონტოს რაიონში ფასების ინდექსი ივლისში ერთი წლის წინანდელ დონეზე 4,6%-ით დაბალი იყო, ხოლო განმეორებითი გაყიდვების რაოდენობა პანდემიამდელ დონეზე 30%-ზე მეტით დაბალი რჩებოდა. განსაკუთრებით შესამჩნევი რჩება კლება მრავალბინიანი სახლების ბინების სეგმენტში: მათი საბაზისო ღირებულება 7,4%-ით დაბალი იყო, ვიდრე ერთი წლის წინ.
ამასთან, რეგიონში ახალი შეთავაზებების რაოდენობა ზედიზედ სამი თვეა მცირდებოდა. ეს თანდათან ზღუდავს მარაგების დაგროვებას და ფასების სტაბილიზაციის პირობებს ქმნის, თუმცა ბაზარზე დარჩენილი ბინების დიდი რაოდენობა კვლავ აძლიერებს კონკურენციას გამყიდველებს შორის.
ამგვარად, ტორონტო ჯერჯერობით აღდგენილ ბაზრად ვერ ჩაითვლება. ქალაქი უფრო სწრაფი გაუარესებიდან მოთხოვნისა და მიწოდების თანდათანობითი გათანაბრების ფაზაზე გადავიდა.
ვანკუვერში გაიაფება გრძელდება
ვანკუვერში ივლისი საგრძნობლად სუსტი აღმოჩნდა. გაყიდვები სეზონურობის გათვალისწინებით ივნისთან შედარებით 8%-ზე მეტით შემცირდა, რითაც შეწყდა გაზაფხულზე დაწყებული გაუმჯობესება. ადგილობრივი ფასების ეროვნულად შესადარებელი ინდექსი 2025 წლის ივლისის დონეზე 6,2%-ით დაბალი აღმოჩნდა, წინა თვეში 6%-იანი ვარდნის შემდეგ.
საცხოვრებლის მაღალი ღირებულება მოთხოვნის ერთ-ერთ მთავარ შემზღუდველ ფაქტორად რჩება. ხელმისაწვდომი ობიექტების მოცულობა კვლავ საკმარისია იმისთვის, რომ მყიდველებმა შეძლონ არჩევა და ვაჭრობა, ხოლო ღირებულების დაგროვილი კლება ჯერჯერობით არ აღმოჩნდა საკმარისი გადადებული მოთხოვნის მდგრადი დაბრუნებისთვის.
კალგარიში პრობლემას განსხვავებული სტრუქტურა აქვს. ახალი შეთავაზებები წინა ექვსი თვიდან ხუთში მცირდებოდა, ხოლო აქტიური ობიექტების რაოდენობა შარშანდელზე 4%-ზე მეტით დაბალი იყო. ამასთან, საცხოვრებლის ღირებულების საერთო ინდექსი წლიურად 2,1%-ით შემცირდა. განსაკუთრებით სუსტი რჩება ბინების სეგმენტი, სადაც ფასები 8,4%-ით დაბალი იყო, ხოლო გარიგებების რაოდენობა დაახლოებით 20%-ით შემცირდა.
მონრეალი უფრო მდგრადად გამოიყურება. ეკონომისტების შეფასებით, ივლისში გაყიდვები სეზონური კორექტირების შემდეგ ივნისთან შედარებით 3%-ზე მეტით გაიზარდა. თუმცა ბინების მარაგი წლიურად დაახლოებით 20%-ით გაიზარდა, რაც ფასების შემდგომი დაჩქარების პოტენციალს ზღუდავს.
რეგიონული სხვაობა აჩვენებს, თუ რატომ არ უნდა გადავიტანოთ ინდექსის საერთო ეროვნული 0,1%-იანი ცვლილება კონკრეტულ ობიექტებზე. უმსხვილესი ქალაქების ბაზრები კორექციის სხვადასხვა ეტაპზე იმყოფება.
კანადაში განაკვეთი 2,25%-ის დონეზე რჩება
კანადის ბანკმა 15 ივლისს ერთდღიანი ოპერაციების მიზნობრივი განაკვეთი 2,25%-ის დონეზე შეინარჩუნა. საბანკო განაკვეთი შეადგენს 2,5%-ს, სადეპოზიტო — 2,20%-ს. მარეგულირებელმა საცხოვრებელი უძრავი ქონების ბაზარზე აქტივობა შეაფასა როგორც სუსტი, თუმცა სტაბილიზაციის ნიშნების მქონე.
ეკონომიკური ვითარება ამავდროულად თავშეკავებული რჩება. 2026 წელს კანადის რეალური მთლიანი შიდა პროდუქტის ზრდა მხოლოდ 0,7%-ის დონეზეა პროგნოზირებული. 2027 და 2028 წლებში მოსალოდნელია 1,8%-იანი ზრდა თითოეულ წელს. უმუშევრობის დონე ივნისში 6,5%-ს შეადგენდა და 2024 წლის ბოლოდან ძირითადად 6,5–7%-ის დიაპაზონში იმყოფებოდა.
უძრავი ქონების ბაზრისთვის ეს ნიშნავს, რომ უფრო ხელმისაწვდომ დაფინანსებას შეუძლია გარიგებების მხარდაჭერა, მაგრამ მხოლოდ საპროცენტო განაკვეთი საკმარისი არ არის სწრაფი აღდგენისთვის. მყიდველთა მოთხოვნა ერთდროულად დამოკიდებულია დასაქმებაზე, შემოსავლებზე, პირველად შენატანზე, ბანკების მოთხოვნებსა და საცხოვრებლის ღირებულებაზე შემოსავლებთან მიმართებით.
განაკვეთთან დაკავშირებით შემდეგი გადაწყვეტილება 2026 წლის 2 სექტემბერს არის დაგეგმილი.
ინფლაცია დაჩქარდა, ხოლო საცხოვრებლის ხარჯები უფრო ნელა იზრდება
კანადის სტატისტიკურმა სამსახურმა სამომხმარებლო ინფლაციის დაჩქარება დააფიქსირა 2026 წლის ივნისის 2,8%-დან ივლისის 3%-მდე. დაჩქარებას ხელი შეუწყო მათ შორის ბენზინმა და ტურისტულმა მოგზაურობებმა. ამასთან, საცხოვრებლის ხარჯების კომპონენტი წლიურ ჭრილში მხოლოდ 1,3%-ით გაიზარდა.
მომატებული საერთო ინფლაციისა და სუსტი საცხოვრებელი ბაზრის თანხვედრა ართულებს მონეტარული პოლიტიკის პერსპექტივებს. ერთი მხრივ, უძრავი ქონების მაღალი ღირებულება და ზომიერი ეკონომიკური აქტივობა რბილი ფინანსური პირობების სასარგებლო არგუმენტებს ქმნის. მეორე მხრივ — სამომხმარებლო ფასების საერთო ინდექსის დაჩქარება ზღუდავს სივრცეს განაკვეთების მკვეთრი შემცირებისთვის.
საცხოვრებელი ბაზრისთვის ეს ნიშნავს, რომ მხოლოდ იპოთეკის შემდგომ სწრაფ გაიაფებაზე იმედის დამყარება სარისკოა. აღდგენა ერთდროულად უნდა განხორციელდეს ფასების კორექტირების, შემოსავლების ზრდისა და მარაგების შემცირების გზით.
მშენებლობის ნებართვები 6,3%-ით გაიზარდა
ივნისში საცხოვრებელი მშენებლობის ნებართვების ღირებულებამ 8,11 მილიარდ კანადურ დოლარს მიაღწია, რაც მაისთან შედარებით 6,3%-ით მეტია. მრავალბინიანი ობიექტების ნებართვების ღირებულება 5,6%-ით გაიზარდა 5,31 მილიარდ დოლარამდე, ხოლო ინდივიდუალური სახლების — 7,5%-ით, 2,80 მილიარდამდე.
გაცემული ნებართვები ითვალისწინებდა 26 106 საცხოვრებელი ერთეულის მშენებლობას, რაც 8,4%-ით მეტია მაისის დონეზე. მათგან 21 924 მოდიოდა მრავალბინიან შენობებზე და 4 182 — კერძო სახლებზე. დაგეგმილი ბინებისა და სხვა ერთეულების რაოდენობა მრავალბინიან პროექტებში 8,6%-ით გაიზარდა, კერძო სახლების — 7,4%-ით.
თუმცა ნებართვა მშენებლობის განზრახვას ახასიათებს და არა ახალი საცხოვრებლის ფაქტობრივ ექსპლუატაციაში მიღებას. დოკუმენტის გაცემას, სამუშაოების დაწყებასა და პროექტის დასრულებას შორის შეიძლება წლები გავიდეს, განსაკუთრებით მსხვილი მრავალბინიანი კომპლექსების სეგმენტში.
ეს ქმნის მნიშვნელოვან წინააღმდეგობას კანადის ბაზრისთვის. ამჟამად ცალკეულ ქალაქებში არსებობს მზა ბინების მნიშვნელოვანი არჩევანი, მაგრამ სუსტ წინასწარ გაყიდვებსა და მაღალ თვითღირებულებას შეუძლია გამოიწვიოს ახალი პროექტების დაწყების შემცირება. გრძელვადიან პერსპექტივაში ასეთმა ვითარებამ შესაძლოა კვლავ შეზღუდოს მიწოდება.
კანადის საცხოვრებელი ბაზრის პროგნოზი 2026 წლისთვის სუსტი რჩება
კანადის იპოთეკისა და საბინაო კორპორაცია საზაფხულო პროგნოზში 2026 წელს ელის სუსტი მოთხოვნის შენარჩუნებას, საშუალო ფასების შემცირებასა და მშენებლობის მოცულობების კლებას. საბაზისო სცენარი ითვალისწინებს დაახლოებით 457 200 გარიგებას მეორად ბაზარზე 2025 წლის 470 314-ის წინააღმდეგ. საშუალო ფასი შესაძლოა 679 543-დან 675 200 კანადურ დოლარამდე შემცირდეს.
დაწყებული საცხოვრებელი მშენებლობების რაოდენობა პროგნოზირებულია 241 400-ის დონეზე წინა წლის 259 028-ის წინააღმდეგ. 2027 წლისთვის მოსალოდნელია შემდგომი შემცირება 223 400-მდე, ხოლო 2028 წლისთვის — 211 900-მდე. ამავდროულად, მეორად ბაზარზე გაყიდვები საბაზისო სცენარში თანდათან უნდა აღდგეს 472 900-მდე 2027 წელს და 485 500-მდე 2028 წელს.
გაყიდული საცხოვრებლის საშუალო ღირებულება, ამ სცენარის მიხედვით, შეიძლება გაიზარდოს 698 900 კანადურ დოლარამდე 2027 წელს და 717 300-მდე 2028 წელს. პროგნოზი ეფუძნება 2026 წლის 23 ივნისისთვის ხელმისაწვდომ ინფორმაციას, ამიტომ ივლისის მაჩვენებლები მასში ჯერ შესული არ იყო.
სხვა დარგობრივი პროგნოზი 15 ივლისიდან შედარებით ოპტიმისტურია. ის ითვალისწინებს 463 336 გარიგებას 2026 წელს, რაც 1,4%-ით ნაკლებია 2025 წლის შედეგზე, თუმცა საშუალო ფასის 1,1%-იან ზრდას 686 710 კანადურ დოლარამდე. 2027 წლისთვის მოსალოდნელია 480 567 გაყიდვა და საშუალო ფასი 694 164 დოლარი, რაც ასევე 1,1%-ით მაღალია 2026 წლის დონეზე.
ამგვარად, ძირითადი პროგნოზებიც კი განსხვავდება 2026 წელს საშუალო ფასის მიმართულების შეფასებაში. ერთი სცენარი ზომიერ კლებას ითვალისწინებს, მეორე — მცირე ზრდას. ამასთან, ორივე გამორიცხავს საერთო ეროვნულ საფასო ბუმთან სწრაფ დაბრუნებას.
ივლისის სტატისტიკა პირველ რიგში მიუთითებს ბაზრის გადასვლაზე უფრო მდგრად წონასწორობაზე. გაყიდვები ზედიზედ ოთხი თვეა იზრდება, ახალი შეთავაზებების რაოდენობა მცირდება, საცხოვრებლის მარაგი ისტორიულ ნორმას მიუახლოვდა, ხოლო ღირებულების ინდექსმა 2024 წლის ნოემბრის შემდეგ პირველად აჩვენა ყოველთვიური ზრდა. თუმცა ფასების წლიური დინამიკა უარყოფითი რჩება, გარიგებების რეალური მოცულობები შარშანდელზე დაბალია, ხოლო ქვეყნის ყველაზე ძვირი ბაზრები კვლავ გადიან კორექციას.
როგორც International Investment-ის ექსპერტები იტყობინებიან, ივლისის მთავარი სიგნალი მდგომარეობს არა ინდექსის სიმბოლურ 0,1%-იან ზრდაში, არამედ მიწოდების სწრაფი დაგროვების შეწყვეტაში. თუ ახალი ობიექტების რაოდენობა შემცირდება სტაბილური ან თანდათან მზარდი გაყიდვების ფონზე, ფასებზე ზეწოლა ნამდვილად შეიძლება შესუსტდეს. თუმცა ინვესტორებმა კანადური სტატისტიკა ჯერჯერობით არ უნდა აღიქვან როგორც სწრაფი გაძვირების ახალი ციკლის დასაწყისი: ტორონტო, ვანკუვერი, კალგარი და მონრეალი ლიკვიდურობის, მარაგებისა და ფასების განსხვავებულ მაჩვენებლებს ავლენენ. საინვესტიციო გადაწყვეტილებისთვის უფრო მნიშვნელოვანია კონკრეტული ქალაქისა და უძრავი ქონების ტიპის ანალიზი, ვიდრე ქვეყნის მასშტაბით საშუალო მაჩვენებლის ცვლილება.
მიიღეთ კონსულტაცია უძრავ ქონებაში ინვესტიციების შესახებ International Investment-ის ექსპერტებისგან