



 ისრაელში საცხოვრებლის ფასები ერთ წელიწადში 1,5%-ით შემცირდა
 იმიგრაციის შემცირება აშშ-ის „მზის სარტყელს“ ცვლის
 სლოვაკეთი სამშენებლო წესებს ცვლის, თუმცა ნაკლები საცხოვრებელი შენდება
 ევროკავშირმა საცხოვრებლის მოკლევადიან გაქირავებაზე ახალი შეზღუდვების დაწესება შემოგვთავაზა
 კანადა C$1 მლრდ-ზე მეტი ინვესტიციებისთვის საგადასახადო გადაწყვეტილებების მიღებას დააჩქარებს
 ჩინეთი ახალი სტიმულირების შესახებ გადაწყვეტილებას უახლოვდება
ჰონგ-კონგის უძრავი ქონება აღდგენას განაგრძობს, თუმცა ზრდის ტემპი ნელდება
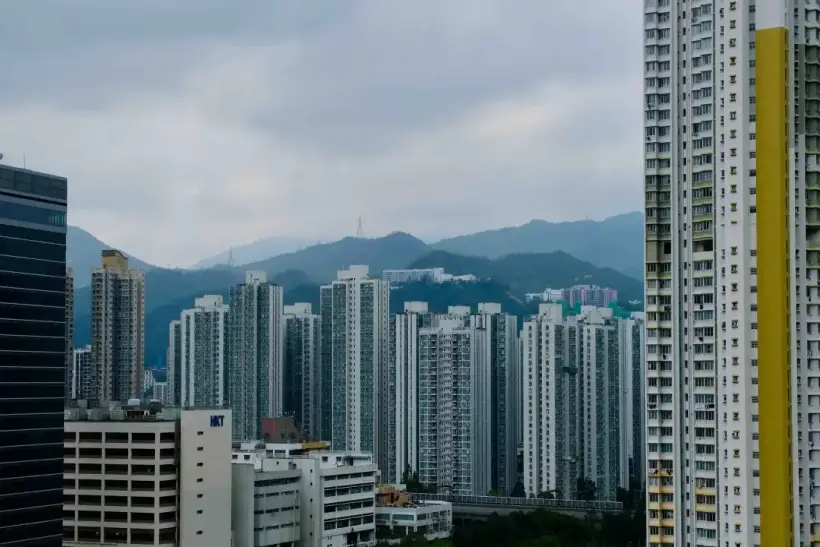
ჰონგ-კონგის უძრავი ქონების ბაზარი გამოვიდა კორექციის ყველაზე ღრმა ფაზიდან მას შემდეგ, რაც ფასები 2021 წლის პიკიდან თითქმის 30%-ით დაეცა. საცხოვრებელი გაძვირდა 2025 წლის მინიმუმთან შედარებით, იჯარამ ისტორიულ მაქსიმუმს მიაღწია, ხოლო კომერციულ ობიექტებში ინვესტიციები 2026 წლის მეორე კვარტალში ორჯერ მეტად გაიზარდა. თუმცა, ივლისმა გაგრილების პირველი ნიშნები აჩვენა: ფასების ოფიციალური ინდექსი 0,46%-ით შემცირდა, საცხოვრებლის რეგისტრირებული გარიგებების რაოდენობა თვეში 41,7%-ით შემცირდა, ხოლო იპოთეკაზე ახალი განაცხადების რაოდენობა — 24%-ით.
J.P. Morgan Private Bank მიიჩნევს, რომ ბაზარმა ციკლის ყველაზე დაბალი წერტილი გადალახა, თუმცა ძლიერი პირველი ნახევრის შემდეგ აღდგენის შენელებას ელის. ბანკის მიერ გამოყენებული მეორადი საცხოვრებლის ინდექსი Centa-City გაიზარდა 18%-ით 2025 წლის მარტის მინიმუმიდან. საიპოთეკო განაკვეთები დაახლოებით 3,25–3,5%-მდე შემცირდა პიკური 5%-ზე მეტიდან, ხოლო იჯარის მთლიანი შემოსავლიანობა დაახლოებით 3,5%-მდე გაიზარდა. აღდგენის ფაქტორებს შორის ბანკი გამოყოფს კრედიტების გაიაფებას, საფონდო ბაზრის ზრდას და მატერიკული ჩინეთიდან მყიდველთა ნაწილის დაბრუნებას. ამასთან, ჰონგ-კონგელი დეველოპერების აქციებმა მიმოხილვის მომზადების მომენტისთვის უკვე მოიმატა დაახლოებით 15% წლის დასაწყისიდან, ამიტომ ბანკი მათ შეფასებას ნაკლებად მიმზიდველად მიიჩნევს, ვიდრე რამდენიმე თვის წინ.
საცხოვრებლის ფასებმა ზრდის 13-თვიანი სერია შეწყვიტა
უფრო ახალი ოფიციალური სტატისტიკა აჩვენებს, რომ აღდგენის სწრაფმა ეტაპმა უკვე დაიწყო ტემპის დაკარგვა. უძრავი ქონების რეიტინგისა და შეფასების დეპარტამენტის კერძო საცხოვრებლის ფასების ინდექსი ივლისში 321,5 პუნქტამდე შემცირდა — 0,46%-ით ივნისთან შედარებით.
ამან შეწყვიტა ზრდის 13-თვიანი სერია. ივლისის კორექციის მიუხედავად, ფასები ერთი წლის წინანდელ დონეზე 11,6%-ით მაღალი რჩებოდა და 7,3%-ით მოიმატა 2026 წლის პირველ შვიდ თვეში. ამავდროულად, იჯარა გაძვირებას განაგრძობდა: ქირავნობის ინდექსი კიდევ 0,77%-ით გაიზარდა რეკორდულ 207,4 პუნქტამდე. წლის დასაწყისიდან იჯარა დაახლოებით 3,4%-ით გაიზარდა. ამ მონაცემებს RTHK უწყების ოფიციალურ სტატისტიკაზე დაყრდნობით ავრცელებს.
ბოლო მაჩვენებლები სიფრთხილეს მოითხოვს აღდგენის სხვადასხვა შეფასების შედარებისას. 18%-იანი ზრდა, რომელსაც J.P. Morgan ასახელებს, ეხება მეორადი ბაზრის Centa-City ინდექსს. სახელმწიფო ინდექსი იყენებს განსხვავებულ მეთოდოლოგიას და ბაზარს სხვაგვარად მოიცავს, ამიტომ ეს მნიშვნელობები ურთიერთჩანაცვლებადი არ არის.
ოფიციალური ინდექსი კვლავ მნიშვნელოვნად დაბალია ისტორიულ მაქსიმუმზე. 2021 წლის სექტემბერში მან 398,1 პუნქტს მიაღწია, ხოლო ივლისის 321,5 პუნქტი დაახლოებით 19,2%-ით დაბალია პიკზე. აღდგენის დაწყებამდე ბაზარმა მაქსიმალური დონიდან 28%-ზე მეტი დაკარგა.
საცხოვრებლის გაყიდვები ივლისში მკვეთრად შემცირდა
შენელება შესამჩნევია არა მხოლოდ ფასების ინდექსებში. ივლისში ჰონგ-კონგის მიწის რეესტრმა დაარეგისტრირა საცხოვრებელი უძრავი ქონების ყიდვა-გაყიდვის 4 462 ხელშეკრულება — 41,7%-ით ნაკლები, ვიდრე ივნისში, და 22,6%-ით ნაკლები, ვიდრე წინა წელს.
საცხოვრებელზე რეგისტრირებული გარიგებების საერთო ღირებულებამ HK$41,9 მლრდ შეადგინა. თვის განმავლობაში იგი 44,6%-ით შემცირდა, ხოლო წლიურად — 9,6%-ით.
თუ გავითვალისწინებთ უძრავი ქონების ყველა სახეობას, ივლისში დარეგისტრირდა 6 715 ყიდვა-გაყიდვის ხელშეკრულება HK$51,7 მლრდ-ზე. გარიგებების რაოდენობა ივნისთან შედარებით 28,8%-ით შემცირდა. ასეთი მონაცემები ჰონგ-კონგის მიწის რეესტრმა გამოაქვეყნა.
მკვეთრი ყოველთვიური ვარდნა უნდა განიხილებოდეს ძალიან ძლიერი პირველი ნახევრის და ცალკეულ თვეებს შორის პირველადი გაყიდვების მოცულობის რყევების კონტექსტში. ეს არ ნიშნავს ბაზრის ავტომატურ დაბრუნებას ვარდნაში, მაგრამ აჩვენებს, რომ მყიდველთა აქტივობამ შეწყვიტა ზრდა იმავე ტემპით, როგორც გაზაფხულზე.
საიპოთეკო განაცხადები მეოთხედით შემცირდა
საკრედიტო სტატისტიკა ადასტურებს ახალი მოთხოვნის გაგრილებას.
ივლისში იპოთეკაზე განაცხადების რაოდენობა ივნისთან შედარებით 24%-ით შემცირდა — 9 212-მდე. დამტკიცებული საიპოთეკო სესხების საერთო თანხა შემცირდა 11,4%-ით, HK$44,8 მლრდ-მდე.
ახალაშენებულებში შესყიდვების დაკრედიტება შემცირდა 14,1%-ით, HK$13,3 მლრდ-მდე, ხოლო მეორად ბაზარზე — 16,4%-ით, HK$24,2 მლრდ-მდე. რეფინანსირება, პირიქით, გაიზარდა 18,4%-ით, HK$7,3 მლრდ-მდე.
ივლისში ფაქტობრივად გაცემული საიპოთეკო სესხები 6%-ით გაიზარდა HK$29,4 მლრდ-მდე. სხვაობა ახალი განაცხადების შემცირებასა და გაცემების ზრდას შორის აიხსნება დროითი ინტერვალით: ივლისში გაცემული სესხების ნაწილი წინა თვეების გარიგებებზე იყო დამტკიცებული.
ახალი იპოთეკების წილი, რომლებიც მიბმულია ბანკთაშორის განაკვეთ HIBOR-ზე — განაკვეთზე, რომლითაც ჰონგ-კონგის ბანკები ერთმანეთს აკრედიტებენ, — 70%-დან 61%-მდე შემცირდა. ვადაგადაცილებული დავალიანება უკიდურესად დაბალი რჩებოდა — საიპოთეკო პორტფელის 0,11%.
რეკორდული იჯარა ხელს უწყობს საინვესტიციო შემოსავლიანობას
იჯარა ამჟამად გაყიდვების ბაზარზე უფრო მდგრად გამოიყურება. მისი ოფიციალური ინდექსი უკვე ანახლებს ისტორიულ მაქსიმუმებს, ხოლო ჩამოსული სპეციალისტების რაოდენობის ზრდა მხარს უჭერს მოთხოვნას ხარისხიან საცხოვრებელზე საქმიან რაიონებში.
ამასთან, რელოკაციის მასშტაბის ზუსტად ფორმულირება მნიშვნელოვანია. აგვისტოში გამოქვეყნებული მონაცემები არ აჩვენებს ჰონგ-კონგში გადასული უცხოელების საერთო რაოდენობის 20%-იან ზრდას. საუბარია რელოკაციებზე, რომლებიც დაამუშავა კომპანიამ Dwellworks Hong Kong: 2026 წლის პირველ ნახევარში მათი რაოდენობა 20%-ით გაიზარდა გასული წლის იმავე პერიოდთან შედარებით.
თანამშრომლებს ყველაზე აქტიურად ფინანსური სექტორის კომპანიები გადაჰყავთ. მოთხოვნა თანდათან ვრცელდება უცხოელთა ტრადიციული საცხოვრებელი რაიონების ფარგლებს გარეთ, კაი ტაკისა და ცეუნგ კვან ო-ს მიმართულებით.
JLL მოელის, რომ ელიტური საცხოვრებლის იჯარა 2026 წლის შედეგებით დაახლოებით 5%-ით გაიზრდება. საკონსულტაციო კომპანია ამას უკავშირებს ფინანსურ მომსახურებაში დაქირავების აღდგენას, კერძო კაპიტალის მართვის გაფართოებას და გასაქირავებელი ხარისხიანი ბინების შეზღუდულ მიწოდებას.
ინვესტორებისთვის ფასებისა და იჯარის განსხვავება თანდათან აუმჯობესებს შემოსავლიანობის მაჩვენებლებს. თუ ბინების ღირებულება საიჯარო განაკვეთებზე ნელა იზრდება, ობიექტის მთლიანი შემოსავლიანობა იზრდება საიპოთეკო განაკვეთის შემდგომი შემცირების გარეშეც.
ეს ფუნდამენტურად განსხვავდება საფასო პიკის პერიოდის სიტუაციისგან, როდესაც საცხოვრებლის უკიდურესად მაღალი ღირებულება ჰონგ-კონგის იჯარის შემოსავლიანობას დაბალს ხდიდა მსოფლიოს ბევრ სხვა ცენტრთან შედარებით.
გაუყიდავი ახალაშენებული ობიექტების მარაგები შემცირდა
2021 წლის შემდეგ აღდგენისთვის ერთ-ერთი მთავარი დაბრკოლება გაუყიდავი საცხოვრებლის დიდი მოცულობა იყო.
სიტუაცია საგრძნობლად გაუმჯობესდა. გაყიდვების მიმდინარე ტემპებით, გაუყიდავი მიწოდების რეალიზაციის სავარაუდო ვადა შემცირდა 2023 წლის დეკემბრის 101,6 თვიდან 2026 წლის მარტის 44,3 თვემდე. შედარებისთვის, 2015–2021 წლების აქტიური ბაზრის პერიოდში საშუალო მაჩვენებელი 51,3 თვეს შეადგენდა.
ამიტომ JLL მიწოდების სიჭარბეს აღარ მიიჩნევს ახალი პროექტების დაწყების მთავარ შეზღუდვად. კომპანია პროგნოზირებდა მასობრივი საცხოვრებლის ღირებულების დაახლოებით 5–10%-იან ზრდას მთელი 2026 წლის განმავლობაში, მაგრამ აღნიშნავდა, რომ პოტენციური ზრდის მნიშვნელოვანი ნაწილი უკვე წლის პირველ ნახევარში მოხდა.
რისკებს შორის ანალიტიკოსები ასახელებდნენ ინფლაციას, საპროცენტო განაკვეთების ცვლილებას, საფონდო ბაზრის რყევებს და მატერიკული ჩინეთიდან კაპიტალის გატანაზე კონტროლის შესაძლო გამკაცრებას.
ბოლო სტატისტიკა ადასტურებს ამ დათქმის აუცილებლობას: იანვარ-ივლისში ოფიციალური ინდექსის 7,3%-იანი ზრდა უკვე პროგნოზის წლიური დიაპაზონის ფარგლებშია.
კომერციულ უძრავ ქონებაზე გარიგებები 129%-ით გაიზარდა
აღდგენა მხოლოდ ბინებით არ შემოიფარგლება.
კომერციულ უძრავ ქონებასთან დაკავშირებული საინვესტიციო გარიგებების მოცულობამ მეორე კვარტალში $3,1 მლრდ-ს მიაღწია, რაც 129%-ით მეტია 2025 წლის იმავე პერიოდთან შედარებით. პირველ ნახევარში ინვესტიციებმა შეადგინა $4,7 მლრდ — 90%-ით მეტი წლიურად.
მთავარი წვლილი საოფისე და სავაჭრო ობიექტებმა შეიტანა. საოფისე გარიგებების ნაწილი განხორციელდა კრედიტორების მართვის ქვეშ მყოფ უძრავ ქონებასთან წინა მფლობელების პრობლემების შემდეგ. ეს აჩვენებს აღდგენის მეორე მხარეს: ინვესტორები ბაზარზე ბრუნდებიან მათ შორის იმიტომაც, რომ ღირებულების ხანგრძლივმა ვარდნამ შექმნა შესაძლებლობა ზოგიერთი ობიექტი წინა დონეებთან შედარებით არსებითად იაფად შეეძინათ.
JLL ცალკე აფრთხილებს დაბალი ბაზის ეფექტის შესახებ: ინვესტიციების მოცულობის სამნიშნა წლიური ზრდა მოჰყვა ძალიან სუსტ წინა პერიოდს და თავისთავად არ ნიშნავს კომერციული უძრავი ქონების ღირებულების აღდგენას წინა მაქსიმუმებამდე.
საოფისე ბაზარმა გაუმჯობესება დაიწყო
ოფისები რჩება ყველაზე პრობლემურ მსხვილ სეგმენტად. J.P. Morgan აღნიშნავს, რომ ზოგიერთი ობიექტის ღირებულება პიკური დონეებიდან 50%-ზე მეტით დაეცა, ხოლო ახალი ფართების დიდი რაოდენობა და კომპანიების მუშაობის მოდელების ცვლილება განაგრძობს ბაზარზე ზეწოლას.
თუმცა, იჯარის ბოლო მონაცემები გაცილებით უკეთ გამოიყურება.
JLL-ის ცალკე სტატისტიკაში, A კლასის თავისუფალი ოფისების წილი ქალაქის მასშტაბით ივლისის ბოლოსთვის 12,8%-მდე შემცირდა წინა თვის 13,1%-ის წინააღმდეგ. ეს არის მინიმალური მაჩვენებელი 31 თვის განმავლობაში.
ცენტრალურ საქმიან რაიონში თავისუფალი ფართების წილი 8,8%-დან 8%-მდე შემცირდა. აღმოსავლეთ კოულუნში ის გაცილებით მაღალი რჩებოდა — 19,8%.
დაკავებული ფართობის წმინდა ზრდამ, ანუ ახლად დაქირავებული ფართების მოცულობამ გათავისუფლებულის გამოკლებით, თვეში 313 ათასი კვადრატული ფუტი შეადგინა. A კლასის ოფისების საშუალო იჯარა 0,8%-ით გაიზარდა, ხოლო ცენტრალურ რაიონში — 1,5%-ით.
ძირითადი მოთხოვნა ბანკებმა, საინვესტიციო ფონდებმა და პროფესიული მომსახურების კომპანიებმა შექმნეს.
სხვადასხვა კომპანიის მონაცემები საოფისე ვაკანტურობის შესახებ პირდაპირ ერთ დროით მწკრივში ვერ გაერთიანდება: შენობების კლასის განსაზღვრის მეთოდოლოგიები და გასათვალისწინებელი მიწოდება განსხვავდება. ამიტომ JLL-ის მაჩვენებლის 12,8%-მდე შემცირება უფრო მართებულია მის საკუთარ სტატისტიკაში შეფასდეს.
საცალო გაყიდვები ზრდას განაგრძობს
სავაჭრო უძრავი ქონება მხარდაჭერას იღებს სამომხმარებლო ბაზრისა და ტურიზმის მხრიდან, თუმცა ზაფხულში გაყიდვების ზრდის ტემპები უფრო ზომიერი გახდა.
საცალო გაყიდვების მოცულობამ ივლისში HK$31 მლრდ შეადგინა — 4,5%-ით მეტი, ვიდრე წინა წელს. იანვარ-ივლისში გაყიდვები 8,9%-ით გაიზარდა.
საიუველირო ნაწარმის, საათებისა და ძვირადღირებული საჩუქრების სეგმენტმა წელიწადში 19,7% მოიმატა. მედიკამენტებისა და კოსმეტიკის გაყიდვები 7,3%-ით გაიზარდა, ელექტრონიკისა და სხვა გრძელვადიანი მოხმარების საქონლის — 11,5%-ით.
ინტერნეტ-გაყიდვები 9,5%-ით გაიზარდა და HK$2,8 მლრდ შეადგინა, რაც მთელი საცალო ვაჭრობის დაახლოებით 9,1%-ია.
ამასთან, სეზონური კორექტირების შემდეგ, საცალო გაყიდვების ღირებულება ივლისის ჩათვლით სამი თვის განმავლობაში 1,7%-ით შემცირდა წინა სამთვიან პერიოდთან შედარებით. ამიტომ ოფიციალური სტატისტიკა ერთდროულად აჩვენებს სტაბილურ წლიურ ზრდას და მოკლევადიანი დინამიკის გარკვეულ შესუსტებას.
სავაჭრო უძრავი ქონების მფლობელებისთვის ეს უფრო საოპერაციო გარემოს გაუმჯობესებაა, ვიდრე იჯარის სწრაფი ზრდის გარანტია: კონკრეტული ობიექტების მდგომარეობა კვლავ დამოკიდებულია რაიონზე, ტურისტულ ნაკადსა და მოიჯარეების ტიპზე.
ჰონგ-კონგმა ფსკერი გადალახა, მაგრამ სწრაფი ნახტომი სრულდება
2026 წლის მონაცემები ადასტურებს, რომ ბაზრის მდგომარეობა არსებითად უკეთესია, ვიდრე კორექციის ყველაზე ღრმა ეტაპზე იყო. საცხოვრებლის ფასებმა შესამჩნევად აიწია მინიმუმიდან, გაუყიდავი ბინების მარაგები შემცირდა, იჯარა რეკორდებს ანახლებს, კომერციულ უძრავ ქონებაში ინვესტიციები გაიზარდა, ხოლო ყველაზე ძვირადღირებული საოფისე რაიონი მოთხოვნის აღდგენას აჩვენებს.
ივლისმა ამავდროულად აჩვენა, თუ რატომ არის ნაადრევი მიმდინარე სიტუაციას ახალი ბუმი ვუწოდოთ. ფასები ზრდის ხანგრძლივი სერიის შემდეგ პირველად შემცირდა, ბინებზე რეგისტრირებული გარიგებების რაოდენობა თვეში 40%-ზე მეტით დაეცა, ხოლო იპოთეკაზე განაცხადები — 24%-ით.
ბაზარი ასევე უკიდურესად არაერთგვაროვანი რჩება. გასაქირავებელი საცხოვრებელი გაცილებით მდგრადი ჩანს, ვიდრე საოფისე ობიექტები ცენტრალური რაიონების გარეთ. პირველადი და მეორადი ბაზრები მოთხოვნაზე განსხვავებულად რეაგირებენ, ხოლო ინვესტორების მაღალი აქტივობა კომერციულ უძრავ ქონებაში ნაწილობრივ დაკავშირებულია ობიექტების შეძენასთან ღრმა გადაფასების შემდეგ.
როგორც International Investment-ის ექსპერტები იტყობინებიან, მონაცემები სულ უფრო დამაჯერებლად აჩვენებს, რომ ჰონგ-კონგის უძრავი ქონების ბაზარმა ციკლის ყველაზე დაბალი წერტილი გადალახა, თუმცა ეს ჯერ კიდევ არ ნიშნავს ხანგრძლივ სწრაფ ზრდასთან დაბრუნებას. ფასების პირველადი აღდგენის მნიშვნელოვანი ნაწილი უკვე განხორციელდა, ხოლო ივლისში გარიგებებისა და საიპოთეკო განაცხადების კლება აჩვენებს მყიდველების მგრძნობელობას აქტივების ღირებულებისა და ფინანსური პირობების მიმართ. ამჟამად ყველაზე მდგრად სეგმენტად საცხოვრებლის იჯარა გამოიყურება, სადაც რეკორდულ განაკვეთებს მხარს უჭერს შეზღუდული მიწოდება და სპეციალისტების მხრიდან მოთხოვნა. ინვესტორებისთვის კრიტიკულად მნიშვნელოვანი რჩება შესვლის ფასი, ფაქტობრივი საიჯარო შემოსავლიანობა და კონკრეტული რაიონი: ერთიანი თეზისი „ჰონგ-კონგის უძრავი ქონების“ შეძენის შესახებ ზედმეტად ამარტივებს ბაზარს, სადაც საცხოვრებელი, საოფისე და სავაჭრო ობიექტები აღდგენის სხვადასხვა ეტაპზე იმყოფება.
მიიღეთ კონსულტაცია უძრავ ქონებაში ინვესტიციების შესახებ International Investment-ის ექსპერტებისგან