







 Covivio Hotels-ის შემოსავალი ცხრა თვეში 4,7%-ით გაიზარდა
 ლიეტუვაში ბინების ფასების ზრდა დაჩქარდა
 საერთაშორისო შემოსავლები რეკორდულ ნიშნულზეა, უცხოური ბარათებით ოპერაციები კი 31%-ით გაიზარდა - როგორია ტურისტული აქტივობის ეკონომიკური შედეგები საქართველოში, ბოლო წლებსა და თვეებში
 ნორვეგიის ნავთობის ფონდი ევროპის საწყობებში €1,5 მლრდ-ის ინვესტიციას განახორციელებს
 ბაზრების ვარდნა 30 ოქტომბერს: დაიცავს თუ არა კაპიტალს ბრენდული სასტუმროები
 თბილისში საცხოვრებელი უძრავი ქონება წლიურად 5.9%-ით გაძვირდა
ვარშავაში საოფისე ფართების იჯარა 38%-ით გაიზარდა
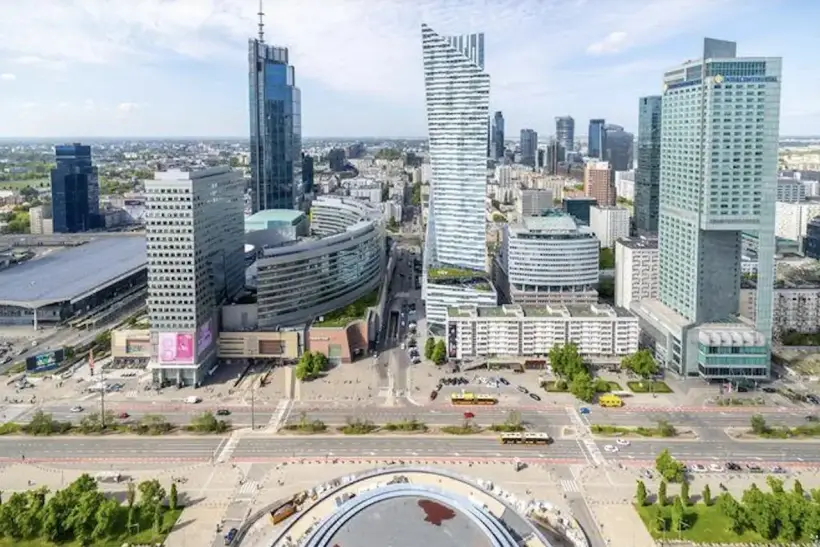
ვარშავის საოფისე ბაზარი 2026 წლის მეორე კვარტალში საგრძნობლად დაჩქარდა: პირველ ნახევარწლიურ პერიოდში საიჯარო ხელშეკრულებების მოცულობამ დაახლოებით 420 ათას კვ. მ-ს მიაღწია და წლიურ ჭრილში 38%-ით გაიზარდა. ამავდროულად, თავისუფალი ფართების წილი 8,5%-მდე შემცირდა, ხოლო ცენტრალურ უბნებში — 4,8%-მდე. ამასთან, გარიგებების ზრდა მთლიანად კომპანიების გაფართოებას არ ნიშნავს: გაქირავებული ფართობის თითქმის ნახევარი არსებული ხელშეკრულებების გაგრძელებაზე მოდიოდა. ბაზრის მთავარ ცვლილებად იქცა თანამედროვე შენობებზე მაღალი მოთხოვნისა და ახალი ოფისების ექსპლუატაციაში შესვლის უკიდურესად შეზღუდული მოცულობის თანხვედრა.
მოიჯარეები წლის სუსტი დასაწყისის შემდეგ გააქტიურდნენ
AXI IMMO-ს მონაცემებით, 2026 წლის იანვარ-ივნისში ვარშავაში საოფისე ფართების იჯარის გარიგებების ჯამურმა მოცულობამ 420 ათასი კვ. მ შეადგინა, რაც 2025 წლის პირველ ნახევართან შედარებით 38%-ით მეტია. წმინდა მოთხოვნამ 220 ათას კვ. მ-ს მიაღწია. ამ მაჩვენებელში იგულისხმება საბაზრო აქტივობის ის ნაწილი, რომელიც არ მოიცავს არსებული ხელშეკრულებების ჩვეულებრივ გაგრძელებას. მეორე კვარტალი პირველზე ბევრად ძლიერი აღმოჩნდა: გარიგებების მოცულობამ წინა წლის აპრილ-ივნისის შედეგს თითქმის ორჯერ გადააჭარბა. ყველაზე აქტიურ დამქირავებლებს შორის იყვნენ ბიზნეს მომსახურების, ფინანსებისა და საინფორმაციო ტექნოლოგიების სფეროს კომპანიები. უმსხვილეს გარიგებებს შორის იყო Frontex-ის მიერ ხელშეკრულების გაგრძელება 21,5 ათას კვ. მ-ზე Warsaw Spire B-ში, Visa Europe-ის ახალი კონტრაქტი 17,3 ათას კვ. მ-ზე The Bridge-ში და Poczta Polska-ს გაგრძელება დაახლოებით 17 ათას კვ. მ-ზე Domaniewska Office Hub-ში.
მონიტორინგის სხვა სისტემაც ადასტურებს ტემპის აჩქარების მასშტაბს, თუმცა ოდნავ ნაკლებ საბოლოო ციფრს ასახელებს. Cushman & Wakefield-ის დათვლით, პირველ ნახევარწლიურ პერიოდში გაქირავებულმა ფართობმა 416,6 ათასი კვ. მ შეადგინა, საიდანაც დაახლოებით 282,8 ათასი კვ. მ მეორე კვარტალზე მოდიოდა. ხელშეკრულებების გაგრძელება გარიგებების მთლიანი მოცულობის 48%-ს შეადგენდა, ახალი ხელშეკრულებები — 46%-ს, ხოლო დარჩენილი ნაწილი უპირატესად მოიჯარეების გაფართოებაზე მოდიოდა. ამრიგად, ნახევარწლიური მოცულობის დაახლოებით ორი მესამედი მხოლოდ აპრილ-ივნისში გაფორმდა.
განსხვავება 420 ათასსა და 416,6 ათას კვ. მ-ს შორის უმნიშვნელოა და მეთოდოლოგიითა და დამრგვალებით აიხსნება. ორივე შეფასება ერთსა და იმავე ტენდენციას აჩვენებს: მშვიდი პირველი კვარტალის შემდეგ ბაზარმა მკვეთრად მოიმატა ტემპი.
38%-იანი ზრდა ოფისების 38%-ით გაფართოებას არ ნიშნავს
მთავარი მაჩვენებელი მნიშვნელოვან დაზუსტებას მოითხოვს. იჯარის საერთო მოცულობა, ანუ მთლიანი მოთხოვნა, მოიცავს არა მხოლოდ იმ კომპანიებს, რომლებიც ახალ შენობებში გადადიან ან დაკავებულ ფართობს ზრდიან, არამედ იმ მოიჯარეებსაც, რომლებიც არსებულ ხელშეკრულებებს აგრძელებენ.
სწორედ ამიტომ, გარიგებების 38%-იანი ზრდა არ შეიძლება განვიხილოთ, როგორც კომპანიების მიერ ფაქტობრივად დაკავებული ფართობის იმავე ოდენობით მატება. ბაზრის ბრუნვის თითქმის ნახევარი ხელშეკრულებების გაგრძელებას უკავშირდება. ნახსენებ გარიგებებს შორის უმსხვილესი — Frontex-ის კონტრაქტი 21,5 ათას კვ. მ-ზე — ასევე გახანგრძლივებაა.
თუმცა შენობების მფლობელებისთვის გახანგრძლივების მაღალ მოცულობას დამოუკიდებელი მნიშვნელობა აქვს. ეს ამცირებს დიდი საოფისე ბლოკების გამოთავისუფლების ალბათობას და დამატებით ზღუდავს ახალი დამქირავებლებისთვის ხელმისაწვდომი ფართების რაოდენობას.
ვარშავაში თავისუფალი ოფისების რაოდენობა მცირდება
ივნისის ბოლოს თავისუფალი ფართების საშუალო წილი 8,5%-ს შეადგენდა. კვარტალის განმავლობაში მაჩვენებელი 1 პროცენტული პუნქტით შემცირდა, ხოლო წლიურ ჭრილში — 2,3 პუნქტით.
ვარშავის ცენტრში ვაკანტურობა მხოლოდ 4,8% იყო, თანაც კვარტალში მაჩვენებელი 0,7 პროცენტული პუნქტით შემცირდა, ხოლო წელიწადში — 3 პუნქტით. ცენტრალური რაიონების მიღმა თავისუფალი რჩებოდა ფართების 11,8%. ჯერ კიდევ 2025 წლის მესამე კვარტალში ცენტრის გარეთ მაჩვენებელი ლოკალურ მაქსიმუმს, 13,3%-ს აღწევდა.
შეთავაზება განსაკუთრებით შეზღუდულია რონდო დაშინსკის მიმდებარედ, რომელიც ქალაქის ერთ-ერთი მთავარი თანამედროვე ბიზნესკლასტერია. იქ ფართების ხელმისაწვდომობა მხოლოდ 3,6%-ად შეფასდა.
ამრიგად, 8,5%-იანი მაჩვენებელი მთელი ვარშავისთვის არსებულ ვითარებას გარკვეულწილად ნიღბავს. დეფიციტი უპირველეს ყოვლისა ცენტრალური რაიონების ახალ და ხარისხიან ობიექტებშია კონცენტრირებული, მაშინ როცა ცენტრის მიღმა ნაკლებად მოთხოვნად შენობებში არჩევანი გაცილებით ფართო რჩება.
ვარშავის საოფისე ფონდი 6,24 მლნ კვადრატულ მეტრს მიუახლოვდა
პოლონეთის დედაქალაქის თანამედროვე საოფისე ფონდი ივნისის ბოლოს დაახლოებით 6,24 მლნ კვ. მ-ს შეადგენდა. ამასთან, ბაზრის საერთო მოცულობა პირველ კვარტალთან შედარებით ოდნავ შემცირდა კიდეც, რაც ძველი შენობების საოფისე ხმარებიდან ამოღებითა და მათი სხვა ფუნქციებისთვის გადაკეთებით იყო განპირობებული.
CBRE-ს მონაცემებით, პირველ ნახევარწლიურ პერიოდში ექსპლუატაციაში შევიდა 45,2 ათასი კვ. მ ფართობი. მეორე კვარტალში დასრულდა Przemysłowa 26-ის რეკონსტრუქცია 2 350 კვ. მ ფართობით. მშენებლობის პროცესში იყო დაახლოებით 130 ათასი კვ. მ ხუთ პროექტში.
სხვა კონსულტანტები ექსპლუატაციაში შესული ფართების მოცულობას 50 ათას კვ. მ-მდე ამრგვალებენ და მის შემცირებას წლიურ ჭრილში 47%-ით აფასებენ. მშენებარე ოფისების მოცულობა ასევე შეადგენს დაახლოებით 130 ათას კვ. მ-ს, რაც გასული წლის დონეზე 7%-ით ნაკლებია, თანაც ამ მშენებლობის 90%-ზე მეტი ცენტრალურ რაიონებშია თავმოყრილი.
სხვაობა 45,2 ათასსა და 50 ათას კვ. მ-ს შორის ამ შემთხვევაში უპირველეს ყოვლისა დამრგვალებასა და რეკონსტრუირებული ობიექტების აღრიცხვის თავისებურებებს უკავშირდება. ბაზრისთვის უფრო მნიშვნელოვანია მასშტაბი: ახალი შეთავაზება არსებული საოფისე ფონდის 1%-ზე ნაკლების ეკვივალენტურია.
ძველი შენობები საოფისე შეთავაზებას ამცირებს
ახალი ობიექტების მცირე მოცულობით ჩაბარება ფართების ხელმისაწვდომობის შემცირების მხოლოდ ერთი მიზეზია. ძველი შენობები ეტაპობრივად გამოდის ექსპლუატაციიდან, გადის რეკონსტრუქციას ან იღებს სხვა დანიშნულებას.
ეს პროცესი უკვე აისახება ფონდის საერთო სტატისტიკაზე. ახალი ობიექტების დასრულებაც კი აუცილებლად არ იწვევს საოფისე ფართების ჯამური რაოდენობის ზრდას, ვინაიდან პარალელურად ბაზრიდან მოძველებული შენობები ქრება.
მსგავსი აქტივების მფლობელებისთვის პრობლემა მხოლოდ ასაკში არ მდგომარეობს. საერთაშორისო კომპანიები სულ უფრო მეტ ყურადღებას აქცევენ ენერგომოხმარებას, ვენტილაციისა და გაგრილების ხარისხს, ჰიბრიდული სამუშაო სივრცის მოწყობის შესაძლებლობებს, სატრანსპორტო ხელმისაწვდომობასა და ეკოლოგიურ მახასიათებლებს.
შედეგად, ბაზარი სულ უფრო არაერთგვაროვანი ხდება: ქალაქში ფიზიკურად თავისუფალი ოფისები არსებობს, მაგრამ მათი ნაწილი მსხვილი მოიჯარეების მოთხოვნებს ვერ აკმაყოფილებს.
ვარშავის საუკეთესო ოფისების ფასი კვადრატულ მეტრზე €32-მდე აღწევს
ხარისხიანი ფართების დეფიციტი იჯარის ღირებულებაზე ზეწოლას ახდენს. ცენტრალური შენობების უმეტესობაში მოთხოვნილი განაკვეთები დაახლოებით €15–28-ის ფარგლებშია კვ. მ-ზე თვეში, ხოლო პრემიუმ სეგმენტში — €25–32.
ზედა ზღვარი €32 ყველაზე პრესტიჟულ ობიექტებს ეხება და ის მოთხოვნილ განაკვეთს წარმოადგენს, რაც მოლაპარაკებების შემდეგ აუცილებლად არ ნიშნავს ფაქტობრივ ეფექტურ განაკვეთს. ხელშეკრულებაში საბოლოო ღირებულება შესაძლოა განსხვავდებოდეს საიჯარო არდადეგების, რემონტში მფლობელის თანამონაწილეობის, საექსპლუატაციო ხარჯებისა და სხვა შეღავათების გამო.
ალტერნატიული საბაზრო ორიენტირი საუკეთესო ცენტრალური ფართებისთვის თვეში შეადგენს €24–29-ს კვ. მ-ზე, მაშინ როცა ცენტრის გარეთ დიაპაზონი დაახლოებით €15–19-ია.
დიაპაზონებს შორის სხვაობა დაკავშირებულია კლასის განსაზღვრასთან და მონიტორინგის ქვეშ მყოფი ობიექტების შემადგენლობასთან. ამიტომ €32-იანი განაკვეთის გამოყენება ვარშავაში საოფისე იჯარის საშუალო ფასად არაკორექტულია.
ვარშავა ევროპას საუკეთესო საოფისე განაკვეთების ზრდით უსწრებს
ფასების დინამიკა ზედა სეგმენტში საგრძნობლად აღემატება საშუალო ევროპულს. ვარშავის ცენტრალურ ბიზნესრაიონში საუკეთესო ოფისების იჯარა მეორე კვარტალში 8,5%-ზე მეტით ძვირი იყო, ვიდრე ერთი წლით ადრე.
ევროპული ბაზრებისთვის მთლიანობაში ანალოგიური მაჩვენებელი წლიურ ჭრილში 4,5%-ით გაიზარდა, ხოლო კვარტალში — 1,2%-ით. შესაბამისად, ვარშავის პრემიუმ სეგმენტი საშუალო ევროპულ ტემპზე თითქმის ორჯერ სწრაფად ძვირდება. ამასთან, ზრდა ძირითადად თანამედროვე ცენტრალურ შენობებშია კონცენტრირებული; ცენტრის მიღმა განაკვეთებზე ზეწოლა გაცილებით სუსტია.
ეს კიდევ ერთხელ აჩვენებს, თუ რატომ არ შეიძლება საუკეთესო ობიექტების დინამიკის განზოგადება ვარშავის მთელ საოფისე ფონდზე.
2027 წელს შესაძლოა განსაკუთრებით ცოტა ახალი ოფისი აშენდეს
მიმდინარე სამშენებლო პორტფელი მცირე ჩანს 6 მლნ კვ. მ-ზე მეტი მოცულობის ბაზრისთვის. განსაკუთრებით შეზღუდული ექსპლუატაციაში შესვლა მოსალოდნელია 2027 წელს, ხოლო დეველოპერული აქტივობის უფრო შესამჩნევ აღდგენას ბაზრის მონაწილეები არაუადრეს 2028 წლისა პროგნოზირებენ.
ასეთი დროითი წყვეტა 2026 წელს არ ჩამოყალიბებულა. პროექტები, რომლებიც დღეს დასკვნით ეტაპზე უნდა ყოფილიყო, რამდენიმე წლის წინ დაიგეგმა, როდესაც დეველოპერები ერთდროულად აღმოჩნდნენ დისტანციურ და ჰიბრიდულ მუშაობასთან დაკავშირებული გაურკვევლობის, სამშენებლო ხარჯების ზრდისა და ძვირი დაფინანსების წინაშე.
ახლა ახალი პროექტების შეზღუდული ნაკადი მოიჯარეთა აქტივობის აღდგენას დაემთხვა. თუ გარიგებების მაღალი მოცულობა შენარჩუნდება, ყველაზე შესამჩნევი შედეგი იქნება არა ზოგადად ნებისმიერი ოფისის ფიზიკური დეფიციტი, არამედ ხარისხიანი ფართის დიდი ბლოკების ნაკლებობა საუკეთესო ლოკაციებში.
ბაზარი სულ უფრო მკვეთრად იყოფა ორ სეგმენტად
ქალაქის ცენტრში ვაკანტურობა უკვე 5%-ზე დაბალია, ხოლო ცენტრის მიღმა — თითქმის 12%. ასეთი სხვაობა მფლობელებისთვის ფუნდამენტურად განსხვავებულ პირობებს ქმნის.
ცენტრალურ ბიზნესუბნებში თანამედროვე შენობებს მეტი შესაძლებლობა ეძლევათ, გაზარდონ მოთხოვნილი განაკვეთები და შეამცირონ წამახალისებელი პაკეტები. ძველი ობიექტებისთვის ვითარება შესაძლოა საპირისპირო იყოს: მესაკუთრეებს უწევთ რემონტის, მოპირკეთების, საიჯარო არდადეგების ან მასშტაბური მოდერნიზაციის დაფინანსება.
ამიტომ ბაზრის აქტივობის საერთო ზრდა ვარშავის ყველა საოფისე აქტივის ღირებულების ერთნაირ დინამიკას არ უზრუნველყოფს.
საინვესტიციო თვალსაზრისით სულ უფრო მეტი მნიშვნელობა ენიჭება შენობის ასაკს, საინჟინრო სისტემების ხარისხს, მდებარეობას, ტრანსპორტს, ენერგოეფექტიანობას, მოიჯარეების სტრუქტურასა და მოქმედი კონტრაქტების ვადის ამოწურვის თარიღებს.
საპროცენტო განაკვეთი პოლონეთში 3,75%-ის დონეზე რჩება
მონეტარული პოლიტიკა კომერციული უძრავი ქონებისთვის ჯერჯერობით ახალ მკვეთრ იმპულსს არ ქმნის. 7–8 ივლისის სხდომაზე პოლონეთის ეროვნულმა ბანკმა ძირითადი საპროცენტო განაკვეთი 3,75%-ის დონეზე შეინარჩუნა. მისი ივლისის მოდელი ვარაუდობს, რომ პოლონეთის მთლიანი შიდა პროდუქტის ზრდა 2026 წელს 50%-იანი ალბათობით 3,0–4,4%-ის დიაპაზონში იქნება.
პოლონეთის სტატისტიკის სამსახურის წინასწარი მონაცემებით, სამომხმარებლო ფასები ივლისში წლიურ ჭრილში 3,0%-ით გაიზარდა, ხოლო ივნისთან შედარებით — 0,8%-ით. ერთი თვით ადრე წლიური ინფლაცია 2,5% იყო, ამიტომ ივლისმა ფასების ახალი აჩქარება მოიტანა.
კომერციული უძრავი ქონების ბაზრისთვის ეს ნიშნავს, რომ დაფინანსების ღირებულება ახალი პროექტებისთვის მნიშვნელოვან შემზღუდველ ფაქტორად რჩება შედარებით ძლიერი ეკონომიკური აქტივობის პირობებშიც კი.
რას ნიშნავს იჯარის ზრდა ვარშავის ბაზრისთვის
პირველი ნახევარწლიური პერიოდის მთავარი მაჩვენებელი მხოლოდ გაფორმებული ხელშეკრულებების 38-პროცენტიანი ზრდა არ არის.
არანაკლებ მნიშვნელოვანია სამი სტრუქტურული ცვლილება: ცენტრში ვაკანტურობა 5%-ს ქვემოთ დაეცა, მშენებლობის მოცულობა მხოლოდ დაახლოებით 130 ათას კვ. მ-ს შეადგენს, ხოლო ახალი გარიგებების თითქმის ნახევარს ფართობის მიხედვით ხელშეკრულებების გაგრძელება წარმოადგენს.
ეს უკანასკნელი ფაქტორი ერთდროულად ზღუდავს მოთხოვნის ზედმეტად ოპტიმისტურ ინტერპრეტაციას და აძლიერებს მესაკუთრეთა პოზიციებს: კომპანიები აუცილებლად არ აფართოებენ ოფისებს, თუმცა ბევრი მათგანი ხარისხიან შენობებში დარჩენას ამჯობინებს.
როგორც International Investment-ის ექსპერტები იტყობინებიან, მთელ ვარშავაში საოფისე უძრავი ქონების დეფიციტზე საუბარი ჯერჯერობით უმართებულოა: ცენტრის მიღმა ფონდის თითქმის 12% თავისუფალია. თუმცა ცენტრალურ რაიონებსა და თანამედროვე შენობებში ბაზარი უკვე გაცილებით დაძაბულია. გარიგებების მოცულობის 38%-ით ზრდაც არ შეიძლება ჩაითვალოს ფაქტობრივად დაკავებული ფართების ანალოგიურ ზრდად, რადგან ბრუნვის 48% ხელშეკრულებების გაგრძელებაზე მოდის. ინვესტორებისთვის ყველაზე არსებითი ფაქტორი ხდება არა ვარშავის საერთო სტატისტიკა, არამედ მზარდი სხვაობა პირველხარისხოვან და მოძველებულ ობიექტებს შორის. შეზღუდულ სამშენებლო პორტფელს შეუძლია საუკეთესო შენობების განაკვეთები 2026–2027 წლებში შეინარჩუნოს, მაშინ როცა მაღალი ვაკანტურობის, სუსტი ენერგოეფექტიანობისა და მსხვილი კაპიტალური ხარჯების საჭიროების მქონე ოფისებმა შესაძლოა ბევრად უარესი დინამიკა აჩვენოს ბაზრის საერთო აღდგენის ფონზეც კი.
FAQ: ვარშავის საოფისე უძრავი ქონება 2026 წელს
რამდენით გაიზარდა ოფისების იჯარა ვარშავაში?
2026 წლის პირველ ნახევარში გარიგებების ჯამური მოცულობა წლიურ ჭრილში დაახლოებით 38%-ით გაიზარდა და დაახლოებით 420 ათას კვ. მ-ს მიაღწია.
რამდენი ოფისი გაქირავდა მეორე კვარტალში?
მონიტორინგის ერთ-ერთი უმსხვილესი სისტემა ამ მაჩვენებელს დაახლოებით 282,8 ათას კვ. მ-ად აფასებს. ეს მთელი პირველი ნახევრის მოცულობის დაახლოებით ორი მესამედია.
ნიშნავს თუ არა 38%-იანი ზრდა იმას, რომ კომპანიებმა ოფისები 38%-ით გააფართოვეს?
არა. საერთო მოცულობაში შედის მოქმედი კონტრაქტების გახანგრძლივება. მათ გაქირავებული ფართობის დაახლოებით 48% შეადგინეს.
როგორია ოფისების ვაკანტურობა ვარშავაში?
საშუალო მაჩვენებელი 8,5%-ია. ცენტრალურ რაიონებში ის 4,8%-მდე შემცირდა, ხოლო ცენტრის გარეთ საგრძნობლად მაღალი რჩება — დაახლოებით 11,8%.
რამდენი საოფისე ფართობია ვარშავაში?
ქალაქის თანამედროვე საოფისე ფონდი დაახლოებით 6,24 მლნ კვ. მ-ს შეადგენს.
რამდენი ახალი ოფისი აშენდა 2026 წელს?
პირველ ნახევარში ექსპლუატაციაში შევიდა დაახლოებით 45,2 ათასი კვ. მ მონიტორინგის ერთ-ერთი ძირითადი სისტემის მიხედვით. სხვა შეფასება ამ მაჩვენებელს 50 ათას კვ. მ-მდე ამრგვალებს.
რამდენი ოფისი შენდება ამჟამად?
წლის შუა პერიოდში მშენებლობის ეტაპზე იყო დაახლოებით 130 ათასი კვ. მ ხუთ ძირითად პროექტში.
რა ღირს ოფისის დაქირავება ვარშავის ცენტრში?
საუკეთესო ცენტრალური ობიექტებისთვის ორიენტირი თვეში დაახლოებით €24–29-ია კვ. მ-ზე. ცალკეულ პრემიუმ შენობებში მოთხოვნილმა განაკვეთებმა შესაძლოა €32-ს მიაღწიოს.
რატომ ძვირდება საუკეთესო ოფისების იჯარა?
ძირითადი ფაქტორები გახდა ცენტრში დაბალი ვაკანტურობა, მშენებლობის მცირე მოცულობა და მოთხოვნის კონცენტრაცია თანამედროვე შენობებზე.
იქნება თუ არა ვარშავაში ოფისების დეფიციტი?
ხარისხიანი ცენტრალური ფართების დეფიციტი შესაძლოა გაძლიერდეს, განსაკუთრებით 2027 წელს ახალი ობიექტების დაბალი მაჩვენებლის გამო. თუმცა მთლიანად ქალაქისთვის ყველა ტიპის საოფისე ფართის ფიზიკურ ნაკლებობაზე საუბარი ჯერ ნაადრევია.