







 Accor רוכשת את מניות Ennismore תמורת €1,6 מיליארד
 הזנה מלאכותית של חוף השדרה החדשה בבתומי: מכרז חדש ב-2.5 מיליון לארי ואתגר ארוך טווח להגנת החוף
 מחירי הדיור במרכז לונדון צנחו ב-7,2%
 Swissôtel Kobuleti Beach Resort — השקעות בהיקף $300 מיליון בכותובילי
 גאורגיה מתכננת לסלול 600 ק״מ של כבישים מהירים תוך 5–7 שנים: האם העסקים המקומיים ערוכים לפרויקטי ענק?
 IBTM World Barcelona 2026: גאורגיה בתערוכה הבינלאומית לתיירות עסקית
שוק הנדל״ן השוודי מתעורר לחיים, אך שיעור השטחים הפנויים נותר גבוה
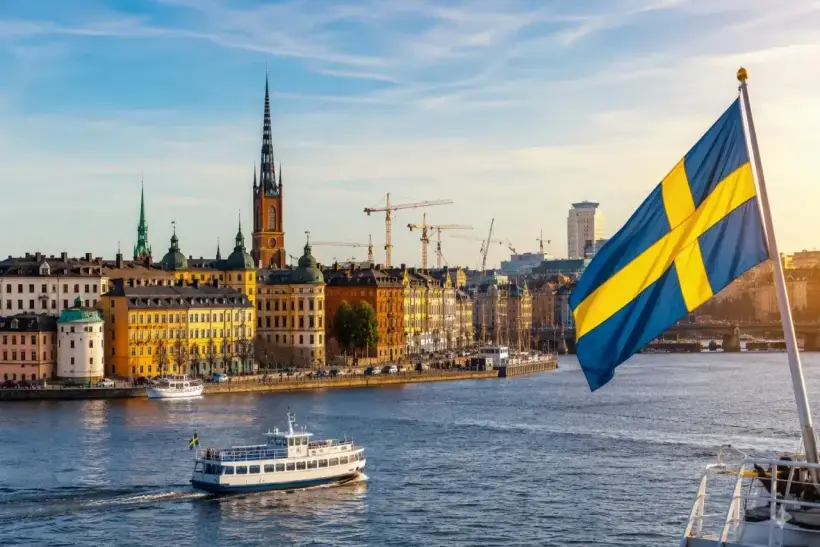
היקף ההשקעות בנדל״ן מסחרי בשוודיה ברבעון השני של 2026 הגיע ל-71,6 מיליארד קרונות, עלייה של 85% בהשוואה לתקופה המקבילה אשתקד. עסקאות פורטפוליו גדולות וירידה בתשואה על נכסי עילית מעידות על חזרת הרוכשים, אך שיעור גבוה של משרדים ומחסנים פנויים מראה כי התאוששות שווי הנדל״ן מקדימה בינתיים את השיפור בשוק השכירות.
ההשקעות בנדל״ן בשוודיה זינקו ב-85%
במהדורה החדשה של MarketBeat, חברת Cushman & Wakefield ספרה 179 עסקאות בשווי של יותר מ-40 מיליון קרונות כל אחת. השטח הכולל של הנכסים שנמכרו עמד על 3,36 מיליון מ״ר. רוכשים שוודים היו אחראים ל-95% מההון שהושקע, בעוד שחלקם של משקיעים זרים הוגבל ל-5%. משמעות הדבר היא כי ההתעוררות הנוכחית נשענת בעיקר על קרנות מקומיות, גופי פנסיה, חברות ציבוריות ובעלים פרטיים.
דיור להשכרה היה למגזר הגדול ביותר בשוק עם היקף עסקאות של 17,8 מיליארד קרונות ונתח של 25%. נכסי תעשייה ולוגיסטיקה ריכזו 13 מיליארד קרונות, שהם 18% מהמחזור. משרדים הניבו 10,4 מיליארד קרונות ו-14%, נדל״ן מסחרי קמעונאי — 7,9 מיליארד קרונות ו-11%. עוד 22,6 מיליארד קרונות יוחסו לנכסים מעורבים ומיוחדים.
העסקה הגדולה ביותר ברבעון הייתה רכישת פורטפוליו של Castellum הכולל 95 נכסים על ידי חברת Wihlborgs. נכסים בשטח כולל של 639 אלף מ״ר הוערכו ב-13,3 מיליארד קרונות, או כ-21 אלף קרונות למ״ר. קרן הפנסיה Alecta רכשה מ-Castellum שני בנייני משרדים בשטוקהולם תמורת 5,01 מיליארד קרונות. שטחם הכולל עמד על 36,1 אלף מ״ר, והמחיר — כ-139 אלף קרונות למ״ר.
שתי עסקאות אלו הניבו יותר מרבע ממחזור ההשקעות הרבעוני. לפיכך, לא ניתן לפרש את הזינוק של 85% כהתאוששות אחידה בכל האזורים וקטגוריות הנדל״ן. הנתון משקף בעת ובעונה אחת את חזרת הנזילות ואת השפעתן של מספר עסקאות חריגות בהיקפן.
מחירי נכסי העילית החלו להתאושש
התשואה על משרדי עילית ודיור חדש להשכרה ירדה ל-3,75%. תשואת נדל״ן משקפת את היחס בין תזרים השכירות השנתי לבין מחיר הנכס. כאשר דמי השכירות ללא שינוי, ירידתה מלמדת שרוכשים מוכנים לשלם יותר עבור אותה הכנסה.
עבור מחסנים איכותיים בשטוקהולם ובגטבורג המדד נותר על 4,85%, ועבור מרכזי קניות — 4,45%. התשואה על חנויות ברחובות המרכזיים של שטוקהולם ירדה ל-3,85%, ועל מתחמי קניות (ריטייל פארק) — ל-5,75%. המגמה מצביעה על התאוששות בולטת במיוחד בביקוש למשרדים מרכזיים, דיור חדש ופורמטים מסוימים של נדל״ן מסחרי.
תשואת אג״ח ממשלת שוודיה ל-10 שנים עמדה במאי סביב 2,7%. הפער בין ניירות ערך ממשלתיים למשרדי עילית עמד על מעט יותר מנקודת אחוז אחת. מרווח זה מותיר למשקיעים כרית ביטחון מוגבלת למקרה של עלייה בעלויות המימון, ירידה בדמי השכירות או הוצאות בלתי צפויות על שדרוג מבנים.
כלכלת שוודיה נותרה בלתי יציבה
לשכת הסטטיסטיקה של שוודיה רשמה התכווצות של 0,2% בתוצר המקומי הגולמי ברבעון הראשון של 2026 בהשוואה לשלושת החודשים שקדמו לו. במונחים שנתיים צמחה הכלכלה ב-2%. המדד המקדמי לחודש מאי היה חזק יותר: התפוקה עלתה ב-0,9% בחודש וב-3,9% בהשוואה למאי 2025.
מדד המחירים לצרכן האט ביוני ל-0,7%. המדד עם ריבית משכנתא קבועה, המשמש את הבנק המרכזי כעוגן עיקרי, עמד על 1,3%. האבטלה בניכוי עונתיות במאי נותרה גבוהה — 8,7%. השילוב של אינפלציה נמוכה, שוק עבודה חלש וצמיחה כלכלית לא אחידה תומך בביקוש להוזלת עלויות המימון, אך במקביל מגביל את יכולתן של חברות להרחיב משרדים ומחסנים.
הבנק המרכזי Riksbank הותיר ביוני את הריבית העיקרית על כנה ברמה של 1,75%. הרגולטור הגדיר את אינפלציית הליבה כנמוכה ואת הפעילות הכלכלית כחלשה מהרמה הרגילה, אך הזהיר מפני הסיכון להאצת המחירים בשל שיבושים באספקה. ההסתברות להעלאת ריבית בהמשך שנת 2026 עלתה בהשוואה להערכה של מרץ.
המכון הלאומי למחקר כלכלי צופה התאוששות בביקוש המקומי בסתיו. תחזיתו מיוני צופה העלאת ריבית ב-0,25 נקודת אחוז בסוף 2026 וצעד דומה נוסף ב-2027. התממשות תרחיש זה עלולה לייקר מחדש את הוצאותיהן של חברות עם תקופות קיבוע ריבית קצרות.
משרדי שטוקהולם מתייקרים עם שיעור שטחים פנויים של 18,5%
במחצית הראשונה של 2026 נוספו בשלושת האזורים המטרופוליניים הגדולים 76,8 אלף מ״ר של משרדים חדשים — 22,4% פחות מאשר שנה קודם לכן. שטוקהולם רבתי היוותה 45,8 אלף מ״ר, גטבורג רבתי — 31 אלף מ״ר. במאלמו לא נרשמה תוספת בניה משמעותית בתקופה זו.
שיעור השטחים הפנויים בשטוקהולם רבתי עמד על 18,5%. באזור העסקים המרכזי נותרו פנויים 8% מהמשרדים, במרכז המורחב — 14%, ובאזורים החיצוניים — 23%. הנתון הגבוה מחוץ למרכז נובע מכך שבניית מבנים חדשים בשנים קודמות עלתה על ביקושי השוכרים.
בגטבורג רבתי עמד שיעור השטחים הפנויים על 15%, ובאזור העסקים המרכזי הגיע ל-17%. במאלמו רבתי עלה המדד בנקודת אחוז אחת ברבעון — ל-17%, כולל 9% במרכז. מאלמו הייתה השוק היחיד מבין שלושת הגדולים שבו שיעור השטחים הפנויים עלה באופן ניכר ברבעון השני.
שכר הדירה השנתי למשרדי עילית במרכז שטוקהולם עלה ל-9 850 קרונות למ״ר. בגטבורג הוא נשמר ברמה של 4 500 קרונות, ובמאלמו — 3 800 קרונות. התשואה על משרדי עילית בבירה ירדה ל-3,75%, בעוד שבשתי הערים האחרות נותרה ברמות של 4,5% ו-4,8%.
דינמיקה זו מאשרת את המשך הקיטוב בשוק. מבנים חדשים ויעילים אנרגטית במרכז שומרים על היכולת להעלות את דמי השכירות, בעוד שמשרדים מתיישנים באזורים החיצוניים מתחרים על מספר מצומצם של חברות.
חוזי השכירות הגדולים ביותר היו שתי עסקאות של חברת Ericsson בשטוקהולם בשטח כולל של 97,7 אלף מ״ר. החברה שכרה 58 אלף מ״ר מחברת Atrium Ljungberg ו-39,7 אלף מ״ר מחברת Castellum. היקף החוזים משפר את מדדי ספיגת השטחים, אך אינו מבטל את עודף המשרדים הכללי באזורי הפרברים.
הדו״ח כולל אי-התאמה בנתונים לגבי משרדים בבנייה. בחלק המילולי ובפילוח לפי ערים מצוינים כ-271 אלף מ״ר: 180 אלף בשטוקהולם, 78,7 אלף בגטבורג ו-12 אלף במאלמו. בשורת הסיכום בטבלה מופיעים 372 אלף מ״ר, נתון שאינו תואם את סכום הנתונים האזוריים. להערכת השוק, נכון יותר להסתמך על הפילוח לפי ערים ועל הערך של כ-271 אלף מ״ר.
שוק הלוגיסטיקה והמחסנים ניצב מול גידול בהיצע
במחצית הראשונה של השנה נמסרו בשוודיה כמעט 181 אלף מ״ר של נדל״ן לוגיסטי ואחסנה. ברבעון השני הושלמו כ-107 אלף מ״ר — 13% יותר בהשוואה לשנה הקודמת. גטבורג קיבלה 47 אלף מ״ר, אזור ארסונד — 9 אלף, ושאר הערים — כ-51 אלף מ״ר.
שיעור השטחים הפנויים במחסנים ברמה הארצית עלה ל-9,5%. בשטוקהולם נותרו 12% מהשטחים ללא שוכרים, בגטבורג — 6,5%, ובערים אזוריות — 11%. ארסונד הייתה יוצאת דופן: שם ירד המדד ל-5,5%.
עד סוף שנת 2026 היקף המסירות הכולל עשוי להגיע ל-640 אלף מ״ר. כ-26% מהנכסים הנבנים מוגדרים כפרויקטים ספקולטיביים, כלומר נבנים ללא חוזה שכירות חתום מראש. שיעור זה נמוך משיאי השנים הקודמות, אך היצע חדש זה עלול לשמר את הלחץ על השוק בשטוקהולם ובערים הקטנות.
דמי השכירות המוצהרים לא השתנו במהלך השנה. בשטוקהולם הם עמדו על כ-1 050 קרונות למ״ר, בגטבורג — 1 000, בארסונד — 850, ובערים אזוריות — 675 קרונות. יציבות שכר הדירה הרשמי לצד עלייה בשטחים הפנויים עשויה להעיד על כך שבעלי הנכסים מתחרים באמצעות תקופות גרייס, השתתפות בהתאמות ותנאי חוזה אחרים, מבלי להוריד את המחיר המוצהר.
הנדל״ן המסחרי הציג את הצמיחה המהירה ביותר
היקף ההשקעות בחנויות, מרכזי קניות ומתחמי מסחר הגיע ל-7,9 מיליארד קרונות. מדובר בזינוק של 163% לעומת הרבעון השני של 2025, אז עמד הנתון על כ-3 מיליארד קרונות. דמי השכירות בנכסי מסחר מובילים בשטוקהולם עלו ברבעון ב-2,2–3,6%, בהתאם לפורמט.
היקף המכירות הקמעונאיות במאי היה גבוה ב-8,3% מרמתו אשתקד, בהתאמה למספר ימי העבודה. מכירות מוצרים בני-קיימא עלו ב-10,8%, ומכירות שאר המוצרים ללא רשת האלכוהול Systembolaget — ב-5,5%. עם זאת, מדד אמון הצרכנים נותר מתחת לרמה הרגילה, והתכניות לרכישות גדולות נותרו מאופקות.
הזינוק החד בהשקעות ממחיש כי הרוכשים בונים על המשך התאוששות הצריכה. הסיכון טמון בכך שמחירי הנכסים וציפיות השכירות עשויים לעלות מהר יותר מהכנסות השוכרים, בפרט אם האבטלה תישאר גבוהה או שהמדיניות המוניטרית תוחמר שוב.
הדיור להשכרה שמר על ההובלה
עסקאות בדיור מרובה דירות להשכרה הסתכמו ב-17,8 מיליארד קרונות. זהו נתון נמוך ב-6,3% לעומת השנה הקודמת, אך המגזר שמר על המקום הראשון בהיקף ההשקעות. העניין הרב ביותר נרשם במתחמים חדשים ואיכותיים בשטוקהולם רבתי.
התשואה על פרויקטים חדשים ואיכותיים ירדה ל-3,75% בשטוקהולם ול-4,3% בגטבורג. במאלמו נותר המדד על 4,5%. שכר הדירה המפוקח השנתי בדירות חדשות נאמד ב-2 950 קרונות למ״ר בשטוקהולם, 2 450 קרונות בגטבורג ו-2 350 קרונות במאלמו.
ברבעון הרביעי של 2025 הוחל בבנייתן של כ-4 600 דירות בבניינים משותפים בשלושת המטרופולינים הגדולים — עלייה של 63% לעומת השנה הקודמת. השוק נחלץ משלב השפל העמוק ביותר שלו, אך מספר הפרויקטים החדשים עדיין נמוך בכמחצית מרמתו בסוף 2021.
סיכוני החוב של השוק השוודי נותרים בעינם
רשות הפיקוח הפיננסי Finansinspektionen מציינת התחזקות במצבם של בעלי הנכסים המסחריים, אך ממשיכה לראות במגזר תחום פגיע. בחלק מהחברות נשמרים נטל חוב גבוה, תקופת קיבוע ריבית קצרה ושיעור שטחים פנויים משמעותי. לבנקים השוודיים חשיפה גדולה לענף, ולכן שחיקה בשווי הנכסים או בתזרים השכירות עלולה להגדיל את הפסדי האשראי.
ירידת התשואות והעלייה במספר העסקאות מראות כי התמחור מחדש החד ביותר של הנדל״ן הגיע לסיומו. התאוששות מלאה עדיין אינה נראית באופק: שווי נכסי העילית כבר עולה, אך שוק השכירות עדיין מתמודד עם עודף של משרדים ומחסנים.
FAQ: שוק הנדל״ן של שוודיה בשנת 2026
בכמה צמח היקף העסקאות בנדל״ן בשוודיה?
ברבעון השני של 2026 הגיע היקף העסקאות ל-71,6 מיליארד קרונות, עלייה של 85% בחישוב שנתי. הסטטיסטיקה כוללת 179 עסקאות בשווי של מעל 40 מיליון קרונות.
איזה מגזר משך את מירב ההשקעות?
במקום הראשון ניצב תחום הדיור להשכרה בבניינים משותפים עם היקף של 17,8 מיליארד קרונות ונתח של 25%. במקום השני דורג מגזר התעשייה והלוגיסטיקה עם 13 מיליארד קרונות.
מה משמעות הירידה בתשואת הנדל״ן?
התשואה מציגה את היחס שבין הכנסות השכירות לשווי הנכס. ירידתה מעידה בדרך כלל על עליית שווי הנדל״ן, בהנחה שתזרים השכירות נותר יציב.
מדוע שוק המשרדים בשטוקהולם נחשב לבלתי הומוגני?
במרכז העיר עומד שיעור השטחים הפנויים על 8%, בעוד שבאזורים החיצוניים הוא מגיע ל-23%. משרדי עילית במרכז מתייקרים, בעוד שמבנים פחות מודרניים מתמודדים עם עודף שטחים פנויים.
מה קורה בשוק המחסנים בשוודיה?
שיעור השטחים הפנויים ברמה הארצית עלה ל-9,5%, ובשטוקהולם — ל-12%. ההיצע ממשיך לגדול, ובמהלך שנת 2026 כולה עשויים להימסר כ-640 אלף מ״ר.
מדוע נדל״ן מסחרי משך יותר משקיעים?
העלייה במכירות הקמעונאיות ועליית דמי השכירות בנכסי העילית חיזקו את הציפיות להתאוששות הצריכה. היקף העסקאות זינק ב-163%, למרות שאמון משקי הבית נותר נמוך מהרגיל.
כפי שמדווחים מומחי International Investment, זינוק של 85% במחזור ההשקעות אינו מעיד עדיין על הבראה מלאה של שוק הנדל״ן השוודי. עסקאות פורטפוליו גדולות שיפרו משמעותית את הסטטיסטיקה הרבעונית, והירידה בתשואות מרוכזת בעיקר בנכסי עילית. שיעור גבוה של שטחים פנויים במשרדים ובמחסנים ממשיך להעיב על תזרימי השכירות. הנכסים העמידים ביותר נותרו דיור מודרני, משרדים במרכזי הערים ומתחמי קמעונאות מובחרים, בעוד שבעלי מבנים מתיישנים בעלי נטל חוב גבוה נותרו תלויים במחזורי חוב ובהעלאות ריבית אפשריות.