







 Accor Ennismore-ის წილებს €1,6 მილიარდად ყიდულობს
 ბათუმის ახალი ბულვარის სანაპიროს ხელოვნური კვება — 2.5 მლნ ლარის ღირებულების ახალი ტენდერი და სანაპირო დაცვის გრძელვადიანი გამოწვევა
 ლონდონის ცენტრში საცხოვრებლის ფასები 7,2%-ით დაეცა
 Swissôtel Kobuleti Beach Resort — $300 მილიონიანი ინვესტიცია ქობულეთში
 საქართველოში მომდევნო 5-7 წელიწადში, დამატებით, 600 კმ მაგისტრალის მშენებლობა იგეგმება — რამდენად მზად არის ქართული ბიზნესი მსხვილი ინფრასტრუქტურული პროექტებისთვის?
 IBTM World Barcelona 2026-საქართველო საქმიანი ტურიზმის საერთაშორისო გამოფენაზე
კოპენჰაგენში ბინები ერთ წელიწადში მეოთხედით გაძვირდა
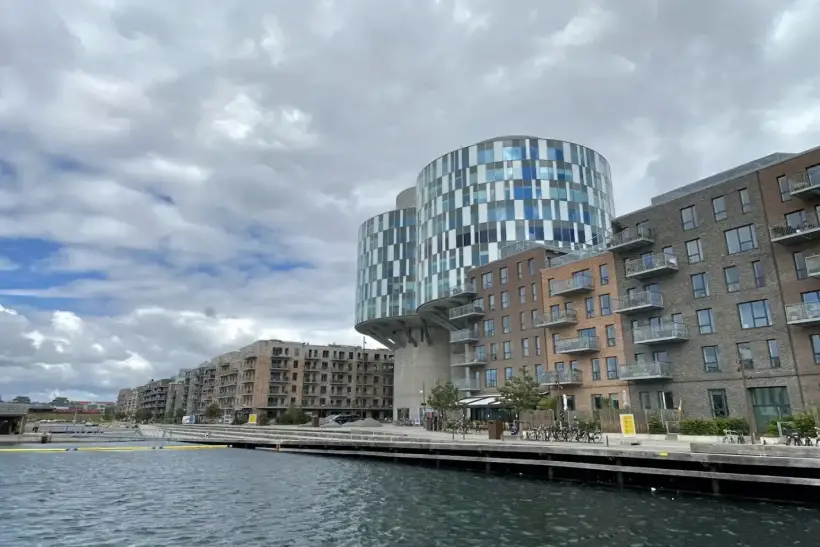
კოპენჰაგენის მუნიციპალიტეტში გაყიდული ბინის საშუალო ფასმა 2026 წლის აპრილში რეკორდულ 75 183 დანიურ კრონას მიაღწია კვადრატულ მეტრზე, რაც 12 თვის განმავლობაში დაახლოებით 25%-ით მეტია. 80 კვადრატული მეტრი ფართობის სტანდარტული ობიექტი უკვე 6 მლნ კრონაზე მეტად ფასდებოდა. ამავდროულად, ბინების მიწოდებამ აღდგენა დაიწყო, ხოლო გარიგებების რაოდენობა დედაქალაქის რეგიონში შემცირდა, რაც ბაზრის უფრო ზომიერ ზრდაზე გადასვლის ნიშნებს აძლიერებს.
კოპენჰაგენში ბინებმა რეკორდულ ფასს მიაღწია
2026 წლის აპრილში კოპენჰაგენის მუნიციპალიტეტში გაყიდული ბინის საშუალო ფასმა კვადრატულ მეტრზე 75 183 კრონა შეადგინა. წინა წლის აპრილში ეს მაჩვენებელი 60 054 კრონის დონეზე იყო.
ბინები დაახლოებით მეოთხედით გაძვირდა, ხოლო მხოლოდ აპრილის განმავლობაში საშუალო ფასი 1,9%-ით გაიზარდა. 80 კვადრატული მეტრი ფართობის ტიპური ობიექტი 6,01 მლნ კრონა ღირდა, ერთი წლის წინანდელ 4,8 მლნ-თან შედარებით. სხვაობამ დაახლოებით 1,2 მლნ კრონას მიაღწია.
მაჩვენებლები ასახავს დასრულებული გარიგებების ფაქტობრივ ფასებს და არა გამყიდველთა საწყის მოთხოვნებს. გაანგარიშება ასევე ეხება უშუალოდ კოპენჰაგენის მუნიციპალიტეტს და ავტომატურად არ მოიცავს მეზობელ ფრედერიკსბერგს ან დედაქალაქის რეგიონის დანარჩენ მუნიციპალიტეტებს.
ოფიციალური სტატისტიკა უფრო ფართო ბაზარს აჩვენებს
Boligsiden-ის მონაცემების პირდაპირ შედარება Statistics Denmark-ის მაჩვენებლებთან გეოგრაფიისა და მეთოდოლოგიის დაზუსტების გარეშე შეუძლებელია. Boligsiden ითვლის კვადრატული მეტრის საშუალო ღირებულებას კონკრეტულ მუნიციპალიტეტში დადებული გარიგებების მიხედვით, მაშინ როდესაც სახელმწიფო სტატისტიკა ფასების რეგიონულ ინდექსებს აქვეყნებს.
2026 წლის პირველ კვარტალში ბინები მთელ დედაქალაქის რეგიონში 19,2%-ით გაძვირდა 2025 წლის იმავე პერიოდთან შედარებით. ეს იყო ყველაზე მაღალი ტემპი დანიის ხუთ რეგიონს შორის. მთელი ქვეყნის მასშტაბით ბინების ფასების კვარტალურმა ზრდამ სეზონურობის გათვალისწინებით 4,8% შეადგინა.
დედაქალაქის რეგიონში ბინების ყიდვა-გაყიდვის გარიგებების რაოდენობა ამავდროულად წლიურ გამოხატულებაში 10,5%-ით შემცირდა. კერძო სახლებთან დაკავშირებული გარიგებები 12%-ით შემცირდა. ეს ციფრები მთელ რეგიონს ეხება და არა მხოლოდ კოპენჰაგენს, ამიტომ მათი გამოყენება მუნიციპალიტეტის შიგნით გაყიდვების ზუსტ სტატისტიკად არ შეიძლება.
მზარდი ფასებისა და გარიგებების კლებადი რაოდენობის თანხვედრა ნიშნავს, რომ ბაზარი ჯერ კიდევ ინარჩუნებს საფასო იმპულსს, თუმცა სულ უფრო ნაკლებ მყიდველს შეუძლია ან სურს ჩამოყალიბებული ფასების დონის მიღება.
ბინების მიწოდებამ ზრდა დაიწყო
2026 წლის ივნისის დასაწყისში კოპენჰაგენის მუნიციპალიტეტში გასაყიდად გამოტანილი იყო 1 519 ბინა. ეს 8,8%-ით მეტია წინა თვესთან შედარებით და 11,9%-ით მეტი 2025 წლის ივნისის დასაწყისთან შედარებით.
მიწოდებამ 2024 წლის დეკემბრის შემდეგ მაქსიმალურ დონეს მიაღწია. 2026 წლის პირველი ხუთი თვის განმავლობაში ბაზარზე დამატებით 500-ზე მეტი ბინა გამოვიდა.
Boligsiden ამ ცვლილებას გამყიდველთა სასარგებლო ბალანსის შესუსტებას უკავშირებს: მესაკუთრეები უფრო აქტიურად გამოიტანენ ობიექტებს გასაყიდად, მაშინ როდესაც იმ მყიდველთა რაოდენობა, რომლებიც მზად არიან გარიგება მიმდინარე ფასად დაასრულონ, მცირდება. ამასთან, მიწოდება მხოლოდ უკიდურესად დაბალი დონის შემდეგ აღდგება და ჯერჯერობით არ მიუთითებს საცხოვრებლის ჭარბ რაოდენობაზე.
თუ ეს ტენდენცია გაგრძელდება, პირველი შედეგები შესაძლოა იყოს გაყიდვის ვადების გაზრდა, უფრო აქტიური ვაჭრობა და ფასების მატების შენელება. საშუალო საბაზრო ღირებულების შესამჩნევი კლებისთვის საჭირო იქნება მიწოდების უფრო ხანგრძლივი გადაჭარბება გადახდისუნარიან მოთხოვნაზე.
ცენტრალური ბანკი სპეკულაციური მოლოდინების ზრდას ხედავს
დანიის ეროვნული ბანკი აღნიშნავს ნიშნებს იმისა, რომ მყიდველთა ნაწილი გადაწყვეტილებებს ფასების შემდგომი ზრდის მოლოდინში იღებს. შიში იმისა, რომ საცხოვრებლის შეძენას ვერ მოასწრებენ, შესაძლოა ოჯახებს გარიგების დაჩქარებისკენ უბიძგებდეს და ამით დამატებით ასტიმულირებდეს ფასების ზრდას.
მარეგულირებელი აფრთხილებს, რომ ასეთი ქცევის გავრცელება ზრდის ეკონომიკური ვარდნისას ფასების უფრო მკვეთრი შემცირების ალბათობას. ფასების ვარდნას შეუძლია შეზღუდოს შინამეურნეობების მოხმარება, შეამციროს საბანკო უზრუნველყოფის ღირებულება და გაზარდოს საკრედიტო დანაკარგები.
ეროვნული ბანკი კოპენჰაგენის ბაზარს ჩამოყალიბებულ ბუშტს არ უწოდებს. ის მიუთითებს რისკების დაგროვებაზე და მოუწოდებს ბანკებს, არ შეარბილონ მოთხოვნები შემოსავლებზე, ვალსა და მსესხებელთა მდგრადობაზე საპროცენტო განაკვეთების ზრდის მიმართ.
მყიდველთა მდგომარეობა უფრო მდგრადი რჩება, ვიდრე წინა ზოგიერთი ციკლის დროს: ბოლო წლებში გარიგებები უფრო ხშირად ფინანსდებოდა უფრო დიდი პირველადი შენატანებით. ეს ამცირებს ვალის თანაფარდობას უძრავი ქონების ღირებულებასთან, მაგრამ არ გამორიცხავს კაპიტალის დაკარგვას ფასების შემცირებისას.
ფასების ზრდა მყიდველთა შესაძლებლობებს უსწრებს
80 კვადრატული მეტრი ფართობის ბინის ღირებულება ახლა 6 მლნ კრონას აჭარბებს. ასეთი ობიექტის შესაძენად ოჯახს მაღალი შემოსავალი, მნიშვნელოვანი საკუთარი კაპიტალი ან წინა საცხოვრებლის გაყიდვიდან მიღებული სახსრები სჭირდება.
პრობლემა განსაკუთრებით შესამჩნევია ახალგაზრდა ოჯახებში, მარტოხელა მყიდველებსა და იმ ადამიანებში, რომლებიც ბაზარზე პირველად გამოდიან. იპოთეკაზე წვდომის შემთხვევაშიც კი მათ უნდა გაიარონ საბანკო შემოწმება გაზრდილი საპროცენტო განაკვეთის პირობებში სესხის მომსახურების უნარზე.
საცხოვრებლის ღირებულების მატება ასევე ზრდის უფსკრულს მესაკუთრეებსა და დამქირავებლებს შორის. მესაკუთრეები იღებენ კაპიტალის ზრდას, მაშინ როდესაც პოტენციურ მყიდველებს პირველადი შენატანის დაგროვება უფრო დიდხანს უწევთ.
შესვლის მაღალი ფასი ასევე ზღუდავს საინვესტიციო შემოსავლიანობას. რაც უფრო ძვირია ობიექტი, მით უფრო მაღალი უნდა იყოს ქირა წინა შემოსავლის ნორმის შესანარჩუნებლად. მისი გაზრდის შესაძლებლობები იზღუდება დამქირავებელთა გადახდისუნარიანობით, ხელშეკრულების პირობებითა და დანიის ქირის რეგულირების წესებით.
ქალაქი ქმნის პირობებს 40 ათასი ახალი ბინისთვის
კოპენჰაგენის 2024 წლის მუნიციპალური გეგმა ქმნის ქალაქგეგმარებით პირობებს 12 წლის განმავლობაში 40 ათასი ახალი საცხოვრებელი ერთეულის მშენებლობისთვის. ეს არის განაშენიანების მიზნობრივი პოტენციალი და არა გარანტია იმისა, რომ ყველა ობიექტი კონკრეტულ თარიღამდე დასრულდება.
საერთო რაოდენობიდან 10 ათასი სოციალურ საბინაო ფონდს უნდა მიეკუთვნებოდეს, ხოლო 6 ათასი — ახალგაზრდულ საცხოვრებელს. ახალი პროექტები გათვალისწინებულია, კერძოდ, ნორდჰავნში, ტინგბიერგში, ყოფილი სარკინიგზო სახელოსნოების რაიონში, ვალბიუ-სიუდსა და ბოდეჰავნსგადეში.
გეგმა მოითხოვს, რომ ახალ პროექტებში საერთო საცხოვრებელი ფართობის არანაკლებ 20%-ისა მოდიოდეს 110 კვადრატული მეტრი ან მეტი ფართობის ბინებზე. ეს ნორმა მიმართულია საოჯახო საცხოვრებლის რაოდენობის გაზრდისკენ, მაგრამ არ ნიშნავს, რომ სოციალური ფონდის ნახევარი ოჯახებს გადაეცემა.
40 ათასი ბინის მშენებლობა მოითხოვს ლოკალური გეგმების დამტკიცებას, მიწის მომზადებას, დაფინანსებასა და ცალკეული პროექტების რეალიზაციას. ამიტომ დამატებითი მიწოდება ეტაპობრივად შემოვა და არ შეუძლია არსებულ ბაზარზე დეფიციტის სწრაფად აღმოფხვრა.
ახალი მშენებლობა არ იძლევა ხელმისაწვდომი ფასების გარანტიას
ახალი პროექტების მნიშვნელოვანი ნაწილი ვითარდება ნორდჰავნში, სიუდჰავნში, ერსტედში, ვალბიუსა და სხვა ყოფილ სამრეწველო ან საპორტო რაიონებში.
მეტროს გაფართოება და საზოგადოებრივი ინფრასტრუქტურის შექმნა ასეთი ტერიტორიების მიმზიდველობას ზრდის. ამავდროულად, მიწის, სამშენებლო მასალების, დაფინანსებისა და ეკოლოგიური მოთხოვნების შესრულების ხარჯები ახალ ბინებს ძვირადღირებულს ხდის.
მყიდველმა უნდა გაითვალისწინოს, რომ რაიონის მოსალოდნელი განვითარება ხშირად უკვე ჩადებულია ობიექტის ფასში. მომავალი მეტროსადგური ან სანაპიროს კეთილმოწყობა არ იძლევა ღირებულების შემდგომი ზრდის გარანტიას, განსაკუთრებით იმ შემთხვევაში, თუ იქვე ერთდროულად შენდება დიდი რაოდენობით მსგავსი ბინები.
მნიშვნელობა აქვს მესაკუთრეთა ამხანაგობის გადასახადებს, შენობის მდგომარეობას, კაპიტალური რემონტის გეგმას, ენერგოეფექტურობასა და უძრავი ქონების გაქირავების შეზღუდვებს.
უცხოელებს შესაძლოა ნებართვა დასჭირდეთ
ზოგადი წესი ითვალისწინებს, რომ მყიდველმა, რომელსაც არ აქვს მუდმივი საცხოვრებელი ადგილი დანიაში კანონის გაგებით და მანამდე არ უცხოვრია ქვეყანაში არანაკლებ ხუთი წლის განმავლობაში, უნდა მიიღოს სამოქალაქო საქმეთა დეპარტამენტის ნებართვა.
ევროკავშირის, ევროპის ეკონომიკური ზონისა და შვეიცარიის მოქალაქეებს გარკვეულ პირობებში შეუძლიათ შეიძინონ მუდმივი საცხოვრებელი ასეთი ნებართვის გარეშე. გამონაკლისი დაკავშირებულია თავისუფალი გადაადგილების უფლების რეალიზაციასთან, მაგალითად მუშაობასთან, სამეწარმეო საქმიანობასთან ან საცხოვრებლად საკმარის სახსრებთან. მყიდველმა შესაბამისი დეკლარაცია უნდა წარადგინოს მიწის სარეგისტრაციო სასამართლოში.
სხვა ქვეყნების მოქალაქეებისთვის, რომლებიც არ აკმაყოფილებენ მუდმივი ცხოვრების ან ხუთწლიანი ვადის მოთხოვნებს, ნებართვა ჩვეულებრივ კონკრეტულ უძრავ ქონებაზე გაიცემა. ობიექტების შეუზღუდავი შეძენის ზოგადი ნებართვის მიღება შეუძლებელია.
ყიდვის უფლების არსებობა არ იძლევა კრედიტის დამტკიცების გარანტიას. ბანკი ცალკე ამოწმებს შემოსავალს, საგადასახადო მდგომარეობას, არსებულ ვალებს, კაპიტალის წარმოშობასა და მყიდველის კავშირს დანიასთან.
იპოთეკა ფარავს შეფასების მაქსიმუმ 80%-ს
დანიურ იპოთეკურ სესხს შეუძლია დაფაროს საკრედიტო ორგანიზაციის მიერ განსაზღვრული მუდმივი საცხოვრებლის ღირებულების 80%-მდე. ეს არის მაქსიმალური ზღვარი და არა ბანკის ვალდებულება, გასცეს ასეთი თანხა თითოეულ განმცხადებელზე.
დარჩენილი ნაწილი ფინანსდება საკუთარი სახსრებით და, ბანკის თანხმობის შემთხვევაში, დამატებითი საბანკო კრედიტით. ფაქტობრივი სტრუქტურა დამოკიდებულია მსესხებლის ფინანსურ მდგომარეობაზე.
უცხოელ მყიდველს სტაბილური დანიური შემოსავლის გარეშე ბანკმა შესაძლოა შესთავაზოს კრედიტის უფრო მცირე ოდენობა და მოსთხოვოს უფრო დიდი საკუთარი შენატანი. უნივერსალური მოთხოვნა 20–40%-იანი პირველადი შენატანის შესახებ ყველა უცხოელისთვის არ არსებობს: ასეთი დიაპაზონი Investropa-ს მასალაში არის შესაძლო პირობების კერძო შეფასება.
ობიექტის ფასის გარდა, მყიდველი იხდის რეგისტრაციის, იურიდიული მომსახურების, საბანკო სერვისების, დაზღვევისა და უძრავი ქონების შენახვის ხარჯებს.
Investropa-ს პროგნოზები არ არის ოფიციალური
Investropa ობიექტის ბაზარზე ყოფნის ჩვეულებრივ ვადას 50–65 დღედ აფასებს და ვარაუდობს, რომ გარიგებები იხურება ბოლო გამოცხადებული ფასის დაახლოებით 97–99%-ით. კომპანია მომდევნო 12 თვის განმავლობაში ბინების 4–7%-იან ზრდას ელოდება, ხოლო ნომინალურ გამოხატულებაში 2031 წლისთვის — 15–25%-ს.
ეს მაჩვენებლები ეფუძნება ღია სტატისტიკისა და კომპანიის საკუთარი დაკვირვებების კომბინაციას. ოფიციალური დანიური წყაროები არ აქვეყნებენ ერთიან პროგნოზს ასეთი მნიშვნელობებით.
ჩვეულებრივი ბინების შესაძლო ვარდნის შეფასება 8–12%-ით ასევე არის Investropa-ს სტრესული სცენარი და არა ცენტრალური ბანკის ან სახელმწიფო უწყების საბაზისო პროგნოზი. ის უნდა განიხილებოდეს როგორც რისკის ილუსტრაცია საკრედიტო პირობების გაუარესებისას და არა როგორც მოსალოდნელი შედეგი.
საწყის მასალაში ასევე მოცემულია საკუთარი შეფასებები ახალაშენებული ობიექტების წილის, შეთავაზების ფასის გადაჭარბებისა და გაქირავებაზე მოთხოვნის ზრდის ტემპების შესახებ. ეს მაჩვენებლები არ შეიძლება წარმოდგენილი იყოს როგორც ოფიციალური სტატისტიკა დამატებითი მეთოდოლოგიისა და დამოუკიდებელი დადასტურების გარეშე.
ბაზარი უფრო მშვიდი ფაზისკენ მიდის
კოპენჰაგენში საცხოვრებელზე მოთხოვნას ხელს უწყობს დასაქმება, უნივერსიტეტები, ცენტრალური ტერიტორიის შეზღუდულობა და მოსახლეობის ზრდა. ბინების დეფიციტი არ გამქრალა, ხოლო ახალი რაიონების განვითარებას რამდენიმე წელი დასჭირდება.
თუმცა ფასის მატება ერთ წელიწადში დაახლოებით 25%-ით მნიშვნელოვნად უსწრებს შემოსავლების ჩვეულებრივ დინამიკას. გარიგებების ერთდროული შემცირება და მიწოდების ზრდა აჩვენებს, რომ მყიდველთა უნარი, შეინარჩუნონ ზრდის წინა ტემპი, სუსტდება.
საბაზისო სცენარი შესაძლოა გახდეს არა მკვეთრი ვარდნა, არამედ თანდათანობითი შენელება: ობიექტები უფრო დიდხანს დარჩება ბაზარზე, მყიდველები მიიღებენ მეტ შესაძლებლობას არჩევანისთვის, ხოლო ზედმეტად ძვირი ან დიდი საექსპლუატაციო ხარჯების მქონე ბინები მოითხოვს ფასდაკლებებს.
როგორც International Investment-ის ექსპერტები იტყობინებიან, მიწოდების დეფიციტი მხარს უჭერს ფასებს, მაგრამ წელიწადში მეოთხედით ზრდას მდგრადს არ ხდის. მოთხოვნის ნაწილი უკვე დაკავშირებულია შემდგომი გაძვირების მოლოდინთან, რაც ზრდის ბაზრის მგრძნობელობას განაკვეთებისა და დასაქმების მიმართ. უფრო დიდი პირველადი შენატანები ამცირებს საბანკო დანაკარგების რისკს, მაგრამ მყიდველს ობიექტის ღირებულების შემცირებისგან ვერ იცავს. უცხოელი ინვესტორებისთვის რისკებს აძლიერებს სანებართვო წესი, კრედიტის ინდივიდუალური შეფასება და შეზღუდული საიჯარო შემოსავლიანობა შესვლის მაღალი ფასის პირობებში.
SEO-პაკეტი რუსული ვერსიისთვის
SEO title: კოპენჰაგენის ბინები წელიწადში 25%-ით გაძვირდა
Description: ბინის საშუალო ფასმა კოპენჰაგენში კვადრატულ მეტრზე 75 183 კრონას მიაღწია. მიწოდება იზრდება, გარიგებების რაოდენობა მცირდება, ხოლო ცენტრალური ბანკი რისკების შესახებ აფრთხილებს.
საკვანძო სიტყვები: კოპენჰაგენის უძრავი ქონება, ბინის ფასები კოპენჰაგენი, დანიის საბინაო ბაზარი, ბინის ყიდვა კოპენჰაგენში, ინვესტიციები დანიის უძრავ ქონებაში, საცხოვრებელი კოპენჰაგენი 2026, იპოთეკა დანია, უცხოელი მყიდველები დანია, ბინები კოპენჰაგენი, საცხოვრებლის ფასები დანია
ტეგები: დანია, კოპენჰაგენი, უძრავი ქონება, ბინები, საცხოვრებლის ფასები, ინვესტიციები, იპოთეკა, უცხოელი მყიდველები, მშენებლობა, საბინაო ბაზარი
FAQ
რა ღირდა კვადრატული მეტრი კოპენჰაგენში?
2026 წლის აპრილში კოპენჰაგენის მუნიციპალიტეტში გაყიდული ბინის საშუალო ფასი შეადგენდა 75 183 კრონას კვადრატულ მეტრზე.
რამდენად გაძვირდა ბინები ერთ წელიწადში?
2025 წლის აპრილთან შედარებით კვადრატული მეტრის საშუალო ღირებულება გაიზარდა დაახლოებით 25%-ით.
რა ღირდა 80 კვადრატული მეტრი ფართობის ბინა?
აპრილის საშუალო ფასის მიხედვით მისი ღირებულება დაახლოებით 6,01 მლნ დანიურ კრონას აღწევდა.
რატომ აჩვენებს ოფიციალური სტატისტიკა 19,2%-იან ზრდას?
Statistics Denmark იყენებს განსხვავებულ გეოგრაფიას, პერიოდსა და მეთოდოლოგიას. 19,2%-იანი მაჩვენებელი პირველ კვარტალში მთელ დედაქალაქის რეგიონს ეხება.
იზრდება თუ არა გასაყიდი ბინების რაოდენობა?
დიახ. ივნისის დასაწყისში კოპენჰაგენის მუნიციპალიტეტში გასაყიდად გამოტანილი იყო 1 519 ბინა, რაც 11,9%-ით მეტია, ვიდრე წინა წელს.
ააშენებს თუ არა კოპენჰაგენი 40 ათას ბინას?
მუნიციპალური გეგმა ქმნის შესაძლებლობას ასეთი მშენებლობისთვის 12 წლის განმავლობაში. ის არ იძლევა ყველა ობიექტის დასრულების გარანტიას.
შეუძლია თუ არა უცხოელს საცხოვრებლის შეძენა?
დიახ, თუმცა ზოგიერთ მყიდველს ნებართვა სჭირდება. პირობები დამოკიდებულია მუდმივ ცხოვრებაზე, დანიაში ცხოვრების წინა ვადაზე, მოქალაქეობასა და შეძენის მიზანზე.
ფარავს თუ არა იპოთეკა ფასის 80%-ს?
იპოთეკურ სესხს შეუძლია დაფაროს მუდმივი საცხოვრებლის შეფასებული ღირებულების 80%-მდე. ბანკს უფლება აქვს შესთავაზოს უფრო მცირე თანხა.
გაგრძელდება თუ არა ფასების ზრდა?
Investropa პროგნოზირებს შემდგომ ზრდას, თუმცა ეს კერძო შეფასებაა. დინამიკა დამოკიდებული იქნება განაკვეთებზე, შემოსავლებზე, დაკრედიტებასა და მიწოდებაზე.
შესაძლებელია თუ არა ბაზრის კორექცია?
დიახ. მისი ალბათობა იზრდება განაკვეთების მატების, დასაქმების გაუარესების ან მყიდველთა მოლოდინების შეცვლისას, თუმცა კლების ზუსტი მასშტაბის პროგნოზირება შეუძლებელია.