







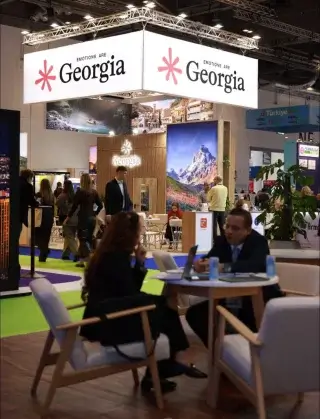
 „WTM London” – საქართველო მსოფლიოში უმსხვილეს საერთაშორისო ტურისტულ გამოფენაზე
 სასტუმროები კვლავ კაპიტალის პრიორიტეტშია
 თბილისის სასტუმროების ბაზარი ტრანსფორმაციის ახალ ეტაპზე: მზარდი მოთხოვნა, საერთაშორისო კაპიტალი და გაზრდილი საოპერაციო ხარჯები
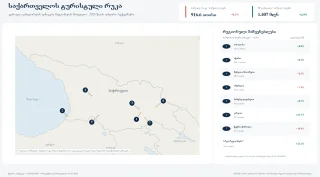 კახეთში ტურისტული ვიზიტები 21.7%-ით გაიზარდა - როგორ იცვლება საქართველოს რეგიონული ტურისტული რუკა?
 საფრანგეთის უძრავი ქონების ბაზარი არჩევნების წინ ნელდება
 საქართველოში სასტუმროების ფასები თვიურ ჭრილში შემცირდა წლიურად კი გაიზარდა - რა ღირს სასტუმროს ნომერი?
ბულგარეთში იპოთეკა საცხოვრებლის ფასებზე სწრაფად იზრდება
ბულგარეთის იპოთეკური ბაზარი სწრაფ გაფართოებას განაგრძობს: 2026 წლის ივნისის ბოლოსთვის საცხოვრებელი კრედიტების მოცულობამ €18,682 მლრდ-ს მიაღწია და წინა წლის ანალოგიურ პერიოდთან შედარებით 26,4%-ით მეტი იყო. ახალი აკადემიური კვლევა აჩვენებს, რომ 2010–2025 წლების ისტორიულ მოდელში ქვეყანაში იპოთეკის დინამიკა სტატისტიკურად პირველ რიგში დაკავშირებული იყო ხელფასების ზრდასთან, ინფლაციასთან და საბანკო სისტემის ლიკვიდურობასთან, მაშინ როცა ევროზონისთვის ყველაზე მნიშვნელოვანი ფაქტორი იპოთეკური განაკვეთები აღმოჩნდა, ხოლო დამატებით როლს საცხოვრებლის ფასები ასრულებდა. თუმცა შედეგები არ ამტკიცებს პირდაპირ მიზეზ-შედეგობრიობას და არ აღწერს 2026 წლის 1 იანვრიდან ბულგარეთის ევროზონაში გაწევრიანების შედეგებს.
კვლევა იპოთეკის ორ განსხვავებულ მოდელს ადარებს
ნაშრომი «Determinants of Mortgage Loans in Bulgaria and the Euro Area: A Comparative Analysis», რომლის ავტორიცაა გერგანა მიხაილოვა-ბორისოვა, 2026 წლის 6 აგვისტოს Journal of Risk and Financial Management-ში გამოქვეყნდა.
ავტორი აგებს უმცირეს კვადრატთა მეთოდით ცალკეულ რეგრესიულ მოდელებს ბულგარეთისა და ევროზონისთვის 2010–2025 წლების სტაციონარული დროითი მწკრივების საფუძველზე. გაანალიზებულ ფაქტორებს შორისაა იპოთეკური განაკვეთები, ინფლაცია, ხელფასები, საცხოვრებლის ფასები და საბანკო ლიკვიდურობა.
სწორედ კვლევის დროით ზღვარს აქვს პრინციპული მნიშვნელობა: მთელი ეკონომეტრიკული შერჩევა მთავრდება ბულგარეთის ევროზე გადასვლამდე.
ბულგარეთისთვის გამოიკვეთა ხელფასები, ინფლაცია და ლიკვიდურობა
ავტორის შედეგების მიხედვით, ბულგარული მოდელი განსხვავდება ევროზონის მოდელისგან. მასში ყველაზე მნიშვნელოვან ამხსნელ ცვლადებად გვევლინება ხელფასის ზრდა, ინფლაცია და საბანკო სისტემის მაღალი ლიკვიდურობა.
მაგრამ ფორმულირების — «ეს ფაქტორები იწვევს იპოთეკის ზრდას» — გამოყენება არაკორექტულია.
რეგრესია ავლენს სტატისტიკურ კავშირს მაჩვენებლების ცვლილებებს შორის საკვლევ პერიოდში. ის არ გამორიცხავს უკუკავშირს, სხვა ფაქტორების ერთობლივ მოქმედებასა და ცვლადების ურთიერთდამოკიდებულებას.
მაგალითად, ძლიერ ეკონომიკას შეუძლია ერთდროულად გაზარდოს ხელფასები, შინამეურნეობების დანაზოგები და საცხოვრებელზე მოთხოვნა, მაშინ როცა თავად იპოთეკის ზრდას შეუძლია ხელი შეუწყოს უძრავი ქონების ფასების შენარჩუნებას.
ამიტომ კორექტული ჟურნალისტური დასკვნა იმაში მდგომარეობს, რომ ეს მაჩვენებლები უკეთ ხსნიდა იპოთეკური დაკრედიტების ისტორიულ დინამიკას შერჩეული მოდელის ფარგლებში.
ხელფასების ზრდა მაღალი რჩება 2026 წელსაც
აქტუალური სტატისტიკა ადასტურებს, რომ შრომითი შემოსავლები სწრაფ ზრდას განაგრძობს.
2026 წლის მარტში საშუალო ბრუტო-ხელფასმა ბულგარეთში €1 475-ს მიაღწია, რაც წინა წლის მარტთან შედარებით 12,9%-ით მეტია. დამსაქმებელთა მთლიანი საათობრივი შრომითი ხარჯები პირველ კვარტალში 13,4%-ით გაიზარდა, ხოლო უშუალოდ ხელფასის ხარჯები — 13,2%-ით.
იპოთეკური ბაზრისთვის ეს მნიშვნელოვანი ფუნდამენტური ფაქტორია: ნომინალური შემოსავლების ზრდა აფართოებს შინამეურნეობების ნაწილის შესაძლებლობას, მოემსახუროს უფრო დიდ კრედიტებს.
თუმცა მაღალი ხელფასები ერთდროულად მოქმედებს საცხოვრებლის სწრაფად მზარდი ფასების ფონზე, ამიტომ შემოსავლების ნომინალური ზრდა ავტომატურად არ უნდა ჩაითვალოს უძრავი ქონების ხელმისაწვდომობის გაუმჯობესების ეკვივალენტად.
ინფლაცია არ შეიძლება ჩაითვალოს იპოთეკური ბუმის პირდაპირ მიზეზად
კვლევა ინფლაციასაც მიაკუთვნებს ბულგარული მოდელის მნიშვნელოვან ფაქტორებს.
მაგრამ განსაკუთრებული სიფრთხილით უნდა იქნეს განმარტებული ამ კავშირის მიმართულება.
სამომხმარებლო ფასების ზრდას შეიძლება თან ახლდეს ნომინალური შემოსავლების ზრდა, ვალის რეალური ღირებულების შემცირება, მოთხოვნა მატერიალურ აქტივებზე და ამავდროულად მონეტარულ-საკრედიტო პირობების გამკაცრება.
მხოლოდ ერთი რეგრესიით შეუძლებელია იმის დადგენა, თუ კონკრეტულად რომელი არხია განმსაზღვრელი.
ამიტომ ადრინდელი ფორმულირება იმის შესახებ, რომ ინფლაცია უშუალოდ «აფართოებს იპოთეკას», მეტისმეტად კატეგორიული იყო.
მაღალი ლიკვიდურობა მართლაც რჩება ბანკების თავისებურებად
თანამედროვე მონაცემები კარგად ეთანხმება კვლევის თეზისს საბანკო ლიკვიდურობის მნიშვნელობის შესახებ.
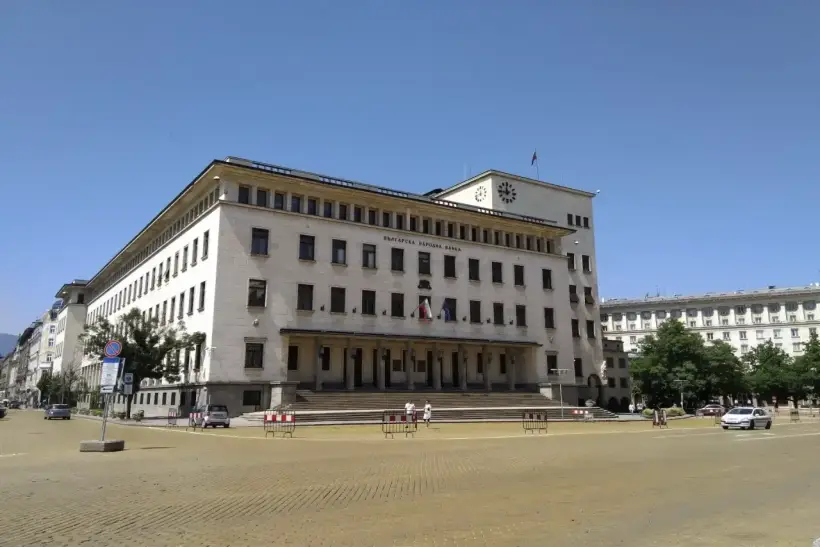
ბულგარეთის სახალხო ბანკი 2026 წლის პირველ კვარტალში საკრედიტო აქტივობას მაღალ დონეზე აფასებდა საბანკო სისტემის საკმარისი ლიკვიდურობის, დაფინანსების ხელსაყრელი პირობების, ძლიერი შრომის ბაზრისა და მზარდი ხელფასების ფონზე. მარეგულირებელი ცალკე აღნიშნავდა, რომ მდგრადი დაფინანსება და მაღალი კაპიტალიზაცია ხელს უწყობს ბანკების შესაძლებლობას, დააკრედიტონ ეკონომიკა.
მარტის ბოლოსთვის საბანკო სისტემის ლიკვიდურობის გადაფარვის კოეფიციენტი 278,6%-ს შეადგენდა ნორმატიული მინიმუმის — 100%-ის პირობებში. ლიკვიდურმა ბუფერმა €35,9 მლრდ-ს მიაღწია.
ეს ლიკვიდურობის უფრო კორექტული დახასიათებაა, ვიდრე უბრალოდ დეპოზიტების მოცულობის გამოყენება მის სრულ სინონიმად.
მოსახლეობის დეპოზიტები თითქმის 19%-ით გაიზარდა
ამასთან, სადეპოზიტო ბაზაც ძალიან დიდი რჩება.
ივნისის ბოლოსთვის შინამეურნეობებისა და მათი მომსახურე არაკომერციული ორგანიზაციების დეპოზიტები შეადგენდა €56,473 მლრდ-ს — 18,6%-ით მეტს, ვიდრე წინა წელს. არასახელმწიფო სექტორის მთლიანმა დეპოზიტებმა €85,476 მლრდ-ს მიაღწია და 15,7%-ით გაიზარდა.
დეპოზიტების ზრდა ბანკებს უზრუნველყოფს დაფინანსების მდგრადი შიდა წყაროთი, თუმცა დეპოზიტების მოცულობა და ნორმატიული ლიკვიდურობა ერთი და იგივე ცნება არ არის.
დიდი სადეპოზიტო ბაზა ასევე გვეხმარება იმის გაგებაში, თუ რატომ რჩებოდა ისტორიულად სუსტი ევროპული საპროცენტო განაკვეთების ცვლილების გადაცემა ბულგარულ საცალო კრედიტზე.
BNB ადასტურებს განაკვეთების სუსტ გადაცემას 2025 წელს
ეს დასკვნა საინტერესოა იმით, რომ იგი თანხვედრაშია არა მხოლოდ კვლევასთან, არამედ ცენტრალური ბანკის ანალიზთანაც.
BNB აღნიშნავდა, რომ 2025 წელს ECB-ის ძირითადი განაკვეთების შემცირება ძალიან სუსტად გადაეცემოდა ბულგარეთში საცხოვრებელ და სამომხმარებლო კრედიტებზე განაკვეთებს. ანალოგიურად შეზღუდული იყო გადაცემა განაკვეთების გაზრდის წინა ციკლის დროსაც. მარეგულირებელი ამას პირველ რიგში ეროვნული საბანკო ბაზრის სპეციფიკურ პირობებს უკავშირებს.
შესაბამისად, თეზისს ბულგარული იპოთეკის არატიპური მგრძნობელობის შესახებ ევროპული მონეტარულ-საკრედიტო პოლიტიკის მიმართ მხარდაჭერა აქვს აკადემიური ნაშრომის მიღმაც.
იპოთეკური განაკვეთი რჩება დაახლოებით 2,4%-ზე
ივნისისთვის ახალ საცხოვრებელ კრედიტებზე საშუალო საპროცენტო განაკვეთი შეადგენდა დაახლოებით 2,41%-ს, ხოლო კრედიტის სრული ღირებულების მაჩვენებელი — დაახლოებით 2,75%-ს, BNB-ის სტატისტიკის თანახმად.
ეს აჩვენებს, რომ საცხოვრებლის დაფინანსება ბულგარეთში კვლავ შედარებით იაფი რჩება.
თუმცა ახალი სამეცნიერო შედეგი არ ნიშნავს, რომ განაკვეთი ეკონომიკურად მნიშვნელოვანი არ არის.
მაშინაც კი, თუ 2010–2025 წლების რეგრესიულ მოდელში სხვა ცვლადები უფრო მნიშვნელოვანი აღმოჩნდა, კრედიტის ღირებულების ცვლილება გავლენას ახდენს ყოველთვიურ გადასახადზე, სესხის მაქსიმალურ თანხასა და უძრავი ქონების ხელმისაწვდომობაზე კონკრეტული მსესხებლისთვის.
ევროზონისთვის შედეგი განსხვავებული აღმოჩნდა
ევროზონის მოდელში იპოთეკური დინამიკის ძირითად ფაქტორად საცხოვრებელ კრედიტებზე საპროცენტო განაკვეთი გამოვლინდა. საცხოვრებლის ფასების ინდექსმა ასევე აჩვენა სტატისტიკურად მნიშვნელოვანი გავლენა.
ეს განსხვავება სტატიის ცენტრალური შედეგია.
ბულგარეთის ევროკავშირთან საერთო ფინანსური ინტეგრაციის პირობებშიც კი, ქვეყნის იპოთეკური მექანიზმი 2026 წლამდე განსხვავდებოდა სავალუტო კავშირის მექანიზმისგან.
ავტორი ამას უკავშირებს ინსტიტუციურ სპეციფიკას, მათ შორის მრავალწლიან სავალუტო საბჭოს (Currency Board), ლევის ფიქსირებულ კურსსა და ეროვნული საბანკო სისტემის თავისებურებებს.
სავალუტო საბჭო ზღუდავდა, მაგრამ არ აქრობდა განსხვავებებს
2026 წლამდე ბულგარეთი ინარჩუნებდა სავალუტო საბჭოსა და ფიქსირებულ კურსს ევროსთან მიმართებაში. ქვეყანა 2020 წლიდან იმყოფებოდა ERM II მექანიზმსა და საბანკო კავშირში, თუმცა უშუალოდ არ მონაწილეობდა ევროზონის მონეტარულ-საკრედიტო პოლიტიკის გადაწყვეტილებების მიღებაში.
ეს ქმნიდა უჩვეულო კონსტრუქციას: საგარეო ფულადი ღუზა იყო ევროპული, მაგრამ შიდა სადეპოზიტო პირობები, ბანკების კონკურენცია და დაკრედიტების სტრუქტურა რჩებოდა ეროვნული.
სწორედ ამ პერიოდს სწავლობს ეკონომეტრიკული მოდელი.
1 იანვრიდან თამაშის წესები შეიცვალა
ბულგარეთი ევროზონას 2026 წლის 1 იანვარს შეუერთდა და მისი 21-ე წევრი გახდა. ბულგარეთის სახალხო ბანკი ახლა ევროსისტემის ნაწილია, ხოლო მისი მმართველი მონაწილეობს ECB-ის მმართველთა საბჭოში.
ამიტომ კვლევის სათაურმა შეიძლება შექმნას მცდარი შთაბეჭდილება, თითქოს ავტორი უკვე ადარებს ბულგარეთს ევროზე გადასვლის შემდეგ დანარჩენ ევროზონასთან.
სინამდვილეში ემპირიული ანალიზი 2025 წლით სრულდება.
ნაშრომი ახასიათებს უპირველეს ყოვლისა ბულგარულ იპოთეკურ მექანიზმს ევრომდე და ქმნის ბაზას მომავალი შედარებისთვის.
კვლევა არ აჩვენებს ევროს შემოღების ეფექტს
ეს არის მთავარი შეზღუდვა ნაშრომის საინფორმაციო სტატიაში გამოყენებისთვის.
მის საფუძველზე შეუძლებელია იმის მტკიცება, რომ ბულგარეთის ევროზონაში შესვლამ არ შეცვალა განაკვეთების, ლიკვიდურობის ან შემოსავლების გავლენა.
არც საპირისპიროს მტკიცება შეიძლება — რომ 1 იანვრის შემდეგ მექანიზმი უკვე გახდა ისეთივე, როგორიც გერმანიაში, საფრანგეთში ან სავალუტო კავშირის სხვა ქვეყნებშია.
სტატისტიკური გადამოწმებისთვის საჭირო იქნება დაკვირვებების საკმარისად გრძელი მასივი ევროზე გადასვლის შემდეგ.
ევროზე გადასვლის შემდეგ იპოთეკური პორტფელი ზრდას განაგრძობს
ახალი სავალუტო სისტემის პირველი ექვსი თვე ჯერჯერობით არ აჩვენებს დაგროვილი იპოთეკური პორტფელის მკვეთრ დამუხრუჭებას.
ივნისის ბოლოსთვის საცხოვრებელი კრედიტები შეადგენდა €18,682 მლრდ-ს და 26,4%-ით მეტი იყო, ვიდრე 2025 წლის ივნისში. შედარებისთვის, სამომხმარებლო კრედიტები გაიზარდა 14,8%-ით, ხოლო ყველა კრედიტი შინამეურნეობებზე — 21%-ით.
მაგრამ ეს ციფრები ეხება ბანკების ბალანსებზე კრედიტების ნაშთებს.
ისინი ასახავს ახალი სესხების გაცემას, არსებული კრედიტების დაფარვას, რეფინანსირებასა და გასული პერიოდების დაგროვილ ეფექტს.
ამიტომ მაჩვენებელი +26,4% არ შეიძლება ეწოდოს ახალი იპოთეკების რაოდენობის ზრდას ან მსესხებელთა მიმდინარე მოთხოვნის 26,4%-ით ზრდას.
ბანკების გამოკითხვა მიუთითებს ახალი მოთხოვნის შესუსტებაზე
ეს მნიშვნელოვანი დაზუსტება არსებითად ცვლის სურათს.
2026 წლის პირველ კვარტალში ბანკები იტყობინებოდნენ შინამეურნეობების მოთხოვნის შემცირებაზე კრედიტებზე, მათ შორის საცხოვრებელზე. ფაქტორებს შორის სახელდებოდა სამომხმარებლო ნდობა, საპროცენტო განაკვეთების დონე და სხვა გარემოებები. უძრავი ქონების ბაზრის ხელსაყრელი პერსპექტივები, პირიქით, განაგრძობდა იპოთეკაზე მოთხოვნის მხარდაჭერას.
ბანკები ასევე მოელოდნენ საკრედიტო მოთხოვნის შემცირების ტენდენციის შენარჩუნებას მეორე კვარტალშიც.
გამოდის, რომ იპოთეკური კრედიტების სწრაფად მზარდი ნაშთი და მიმდინარე მოთხოვნის მიმართულება შეიძლება დროებით აცდეს ერთმანეთს.
საცხოვრებლის ფასები 14,8%-ით გაიზარდა
ერთდროულად უძრავი ქონების ბაზარი სწრაფად გაძვირებას განაგრძობს.
2026 წლის პირველ კვარტალში საცხოვრებლის ფასები გაიზარდა 14,8%-ით 2025 წლის პირველ კვარტალთან შედარებით და 6,2%-ით წინა სამ თვესთან შედარებით.
ბულგარეთი ამგვარად რჩება ერთდროულად მაღალი იპოთეკური ვალისა და საცხოვრებლის ღირებულების სწრაფი ზრდის ფაზაში.
მაგრამ აქაც აუცილებელია მცდარი შედარების თავიდან აცილება: +26,4% იპოთეკაზე — კრედიტების ნაშთის ცვლილებაა ივნისის ბოლოსთვის, ხოლო +14,8% უძრავ ქონებაზე — ფასების ინდექსის ცვლილება პირველ კვარტალში.
ეს სხვადასხვა მაჩვენებელი და სხვადასხვა საანგარიშო თარიღია.
BNB-მ შეზღუდვები ჯერ კიდევ 2024 წელს შემოიღო
მარეგულირებელმა საცხოვრებელ დაკრედიტებაზე მოთხოვნების გამკაცრება ევროზე გადასვლამდე დიდი ხნით ადრე დაიწყო.
2024 წლის 1 ოქტომბრიდან გაცემისას კრედიტის თანხის თანაფარდობა გირაოს ღირებულებასთან (LTV) არ უნდა აღემატებოდეს 85%-ს, ვალის მომსახურების გადასახადები — მსესხებლის ყოველთვიური შემოსავლის 50%-ს (DSTI), ხოლო კრედიტის მაქსიმალური ვადა — 30 წელს.
ბანკებს ეძლევათ უფლება გასცენ სესხების შეზღუდული მოცულობა ამ პარამეტრების მიღმა — არაუმეტეს წინა კვარტალის ახალი და გადახედილი დაკრედიტების შესაბამისი ბაზის 5%-ისა.
BNB მოთხოვნების დაწესებას ხსნიდა რიგი მაჩვენებლების, მათ შორის საკრედიტო ზრდის, დავალიანების, საცხოვრებლის ფასების, უძრავი ქონების გადაფასებულობისა და კრედიტის საშუალო ოდენობის რისკის უფრო მაღალ კატეგორიებში გადასვლით.
შეზღუდვები არ იყო გამიზნული იპოთეკის შესაჩერებლად
თავად მარეგულირებელი ხაზს უსვამდა ზომების პრევენციულ ხასიათს.
მათი ამოცანაა საშუალოვადიანი ციკლური რისკების დაგროვების შეზღუდვა და ბანკების მდგრადობის მხარდაჭერა, და არა საცხოვრებლის დაკრედიტების შეწყვეტა.
მიმდინარე დინამიკა კი აჩვენებს, რომ საკრედიტო პორტფელმა გაფართოება შეზღუდვების ძალაში შესვლის შემდეგაც განაგრძო.
ეს მნიშვნელოვანი დამატებაა სამეცნიერო კვლევისთვის: იპოთეკის ფაქტორები განისაზღვრება არა მხოლოდ მაკროეკონომიკით, არამედ მაკროპრუდენციული რეგულირების ცვალებადი სისტემითაც.
პრობლემური კრედიტები ჯერჯერობით დაბალ დონეზე რჩება
იპოთეკის სწრაფ ზრდას თან არ ახლავს საბანკო აქტივების ხარისხის უკვე წარმოქმნილი მასშტაბური გაუარესების ნიშნები.
2026 წლის მარტის ბოლოსთვის მთლიანი არაუზრუნველყოფილი/არაეფექტური (NPL) კრედიტები და ავანსები შეადგენდა €2,2 მლრდ-ს, ანუ მათი საერთო მოცულობის 2,82%-ს. 2025 წლის დეკემბრის ბოლოს წილი ოდნავ დაბალი იყო — 2,72%.
ამავდროულად, ლიკვიდურობის გადაფარვის კოეფიციენტი 278,6%-ს შეადგენდა.
ეს მაჩვენებლები მეტყველებს საბანკო მდგრადობის მნიშვნელოვან მარაგზე, მაგრამ პრობლემური აქტივების წილის მცირე ზრდა ნიშნავს, რომ რისკების საერთოდ არარსებობაზე მტკიცება არასწორი იქნებოდა.
ECB ასევე გამოყოფს ბულგარეთს სწრაფად მზარდ ბაზრებს შორის
ევროპის ცენტრალურმა ბანკმა 2026 წლის მაისის ფინანსური სტაბილურობის მიმოხილვაში ბულგარეთი ხორვატიასთან, ლიეტუვასთან და პორტუგალიასთან ერთად აღნიშნა იმ ქვეყნებს შორის, სადაც ერთდროულად შეინიშნება საცხოვრებელი უძრავი ქონების ფასებისა და იპოთეკის ძლიერი ზრდა. ამასთან, შინამეურნეობების დავალიანება ზოგიერთ ამ ქვეყანაში შედარებით მცირე რჩება.
შესაბამისად, დღევანდელი ვითარება არ არის საბანკო კრიზისის ტოლფასი.
მაგრამ სწრაფად გაძვირებადი უძრავი ქონებისა და იპოთეკის გაფართოების კომბინაცია მაკროპრუდენციული კონტროლის კლასიკური ობიექტია.
ყველაზე მნიშვნელოვანი მეთოდოლოგიური დათქმა — მიზეზობრიობა
სათაური «იპოთეკური კრედიტების დეტერმინანტები» არ უნდა იქნეს გაგებული ყოფითი მნიშვნელობით, როგორც დამტკიცებული მიზეზების ჩამონათვალი.
ჩვეულებრივი უმცირეს კვადრატთა მეთოდის მოდელები იძლევა ურთიერთკავშირების შეფასების საშუალებას მოცემული სპეციფიკაციის პირობებში, მაგრამ თავისთავად არ აქცევს თითოეულ სტატისტიკურად მნიშვნელოვან კოეფიციენტს დამტკიცებულ მიზეზობრივ მექანიზმად. კვლევა იყენებს ცალკეულ მოდელებს ორი ეკონომიკისთვის და სტაციონარულ დროით მწკრივებს.
ამიტომ პუბლიკაციისთვის ყველაზე ზუსტი ფორმულირებაა:
ბულგარეთში 2010–2025 წლებში იპოთეკური დაკრედიტების ცვლილებები ყველაზე მჭიდროდ სტატისტიკურად დაკავშირებული იყო ხელფასებთან, ინფლაციასთან და საბანკო ლიკვიდურობასთან, მაშინ როცა ევროზონაში უფრო მკაფიოდ გამოიყოფოდა იპოთეკური კრედიტის ღირებულება და დამატებით საცხოვრებლის ფასები.
ევროს შემდეგ მოდელი შესაძლოა შეიცვალოს
ევროზონაში გადასვლა ქმნის ბუნებრივ ექსპერიმენტს შემდგომი კვლევებისთვის.
თუ მომდევნო წლებში ბულგარული იპოთეკური განაკვეთები დაიწყებს უფრო ძლიერ და სწრაფ რეაგირებას ECB-ის გადაწყვეტილებებზე, ხოლო დაკრედიტება — უფრო მგრძნობიარედ რეაგირებას ამ განაკვეთებზე, განსხვავებები დანარჩენ ევროზონასთან შესაძლოა შემცირდეს.
თუმცა ეს ჯერჯერობით ჰიპოთეზაა და არა გამოქვეყნებული კვლევის შედეგი.
უფრო მეტიც, BNB ჯერ კიდევ 2025 წლის ანალიზში აფიქსირებდა ECB-ის განაკვეთების ცვლილების ძალიან სუსტ გადაცემას საცალო კრედიტებზე.
რას ნიშნავს კვლევა უძრავი ქონების ბაზრისთვის
ნაშრომი ინვესტორებისთვის სასარგებლოა იმით, რომ აჩვენებს: მხოლოდ იპოთეკურ განაკვეთზე დაკვირვება საკმარისი არ არის.
ბულგარეთისთვის აუცილებელია ერთდროულად გაანალიზდეს ხელფასების ზრდა, საბანკო დეპოზიტები და ლიკვიდურობა, საკრედიტო სტანდარტები და საცხოვრებლის ფასები.
თუ შემოსავლების ზრდა შენელდება, ხოლო ფასები სწრაფ მატებას განაგრძობს, შეძენის ხელმისაწვდომობა შეიძლება გაუარესდეს დაბალი განაკვეთების პირობებშიც კი.
თუ ბანკების სადეპოზიტო ბაზა დიდი დარჩება, ხელფასების ზრდა გაგრძელდება, ხოლო საკრედიტო პირობები კონკურენტუნარიანი დარჩება, იპოთეკურმა პორტფელმა შეიძლება შეინარჩუნოს ზრდის მაღალი ტემპები იმაზე მეტხანს, ვიდრე მოსალოდნელი იქნებოდა მხოლოდ ECB-ის გადაწყვეტილებებიდან გამომდინარე.
როგორც International Investment-ის ექსპერტები იტყობინებიან, ახალი კვლევის მთავარი დასკვნა ის კი არ არის, რომ საპროცენტო განაკვეთებს ბულგარეთისთვის მნიშვნელობა არ აქვს, არამედ ის, რომ ევროზონაში შესვლამდე ქვეყნის იპოთეკურ ბაზარს გააჩნდა ფინანსური პირობების გადაცემის საკუთარი მექანიზმი. სტატისტიკურად უფრო შესამჩნევ როლს თამაშობდა ხელფასები, ინფლაცია და საბანკო ლიკვიდურობა. 2026 წელს იწყება პრინციპულად ახალი პერიოდი: ბულგარეთი უკვე მონაწილეობს ერთიან მონეტარულ-საკრედიტო პოლიტიკაში, მაგრამ დაგროვილი იპოთეკური პორტფელი განაგრძობს წელიწადში მეოთხედზე მეტით ზრდას, მაშინ როცა ბანკების გამოკითხვა ერთდროულად მიუთითებს ახალი მოთხოვნის შესუსტებაზე. სწორედ ეს აცდენა — საცხოვრებლის ფასების 14,8%-იან ზრდასთან ერთად — ამჟამად უფრო მნიშვნელოვანია, ვიდრე ბაზრის ერთი ფაქტორით ახსნის მცდელობა. მდგრადობის შესაფასებლად საჭიროა თვალყურის დევნება არა მხოლოდ განაკვეთებზე, არამედ კრედიტების ხარისხზე, მსესხებელთა სასესხო ტვირთზე, შემოსავლებსა და ფასების შემდგომ დინამიკაზე.
მიიღეთ კონსულტაცია უძრავ ქონებაში ინვესტიციების შესახებ International Investment-ის ექსპერტებისგან
FAQ: რა აჩვენა ბულგარეთის იპოთეკური ბაზრის კვლევამ?
2010–2025 წლების მოდელი ბულგარეთის იპოთეკური დაკრედიტების დინამიკას პირველ რიგში უკავშირებს ხელფასებს, ინფლაციას და ბანკების ლიკვიდურობას. ევროზონისთვის მთავარ ფაქტორად მოდელში იპოთეკური განაკვეთები გვევლინება, ხოლო საცხოვრებლის ფასები ასევე მნიშვნელოვანია.
FAQ: დაამტკიცა თუ არა კვლევამ, რომ ხელფასები იწვევს იპოთეკის ზრდას?
არა. ნაშრომი ავლენს სტატისტიკურ ურთიერთკავშირებს რეგრესიული მოდელის ფარგლებში. ეს არ არის მიზეზ-შედეგობრივი კავშირის მკაცრი დამტკიცების ტოლფასი.
FAQ: ითვალისწინებს თუ არა ნაშრომი ბულგარეთის ევროზე გადასვლას?
არა. ემპირიული შერჩევა სრულდება 2025 წლით, ხოლო ბულგარეთი ევროზონას 2026 წლის 1 იანვარს შეუერთდა.
FAQ: რამდენად გაიზარდა იპოთეკური ბაზარი 2026 წელს?
საცხოვრებელი კრედიტების ნაშთი ივნისის ბოლოს შეადგენდა €18,682 მლრდ-ს — 26,4%-ით მეტს, ვიდრე წინა წელს.
FAQ: ნიშნავს თუ არა ეს იპოთეკაზე ახალი მოთხოვნის 26,4%-ით ზრდას?
არა. ეს არის ბანკების ბალანსებზე კრედიტების ნაშთის ზრდა. ბანკების გამოკითხვა პირველი კვარტალისთვის, პირიქით, აჩვენებდა საცხოვრებელ კრედიტებზე მოთხოვნის შემცირებას.
FAQ: რამდენად გაიზარდა საცხოვრებლის ფასები?
2026 წლის პირველ კვარტალში ფასები გაიზარდა 14,8%-ით წლიურ ჭრილში და 6,2%-ით კვარტალში.
FAQ: რა შეზღუდვები მოქმედებს იპოთეკაზე?
საერთო ზღვრები შეადგენს 85%-ს კრედიტის გირაოს ღირებულებასთან თანაფარდობისთვის, 50%-ს ვალის გადასახადების ყოველთვიურ შემოსავალთან თანაფარდობისთვის და 30 წელს კრედიტის მაქსიმალური ვადისთვის.
FAQ: იზრდება თუ არა პრობლემური კრედიტები?
მთლიანი არაუზრუნველყოფილი კრედიტებისა და ავანსების წილი გაიზარდა 2,72%-დან 2025 წლის ბოლოს 2,82%-მდე 2026 წლის მარტის ბოლოს. ჯერჯერობით დონე შედარებით დაბალი რჩება, თუმცა მაჩვენებლის მიმართულება დაკვირვებას საჭიროებს.