





 კანონის უზენაესობა - უახლესი მაჩვენებლით საქართველო ალბანეთს, მოლდოვას და უკრაინას უსწრებს
 თურქეთში საცხოვრებლის ქირის გაზრდის ლიმიტი შემცირდა
 წყალტუბო ტურისტების მოზიდვის ახალ სტრატეგიას საჭიროებს - კურორტზე ვიზიტორების რაოდენობა შემცირდა
 მალდივები ტურისტების ელექტრონულ ფოსტას ამოწმებს
 თაღლითები ავსტრალიის ტურისტულ პარკებს უტევენ
 სერბეთი უძრავი ქონების განცხადებების ერთიან ბაზას ამზადებს
უნგრეთში საცხოვრებელ უძრავ ქონებაზე ფასების ზრდა ნელდება
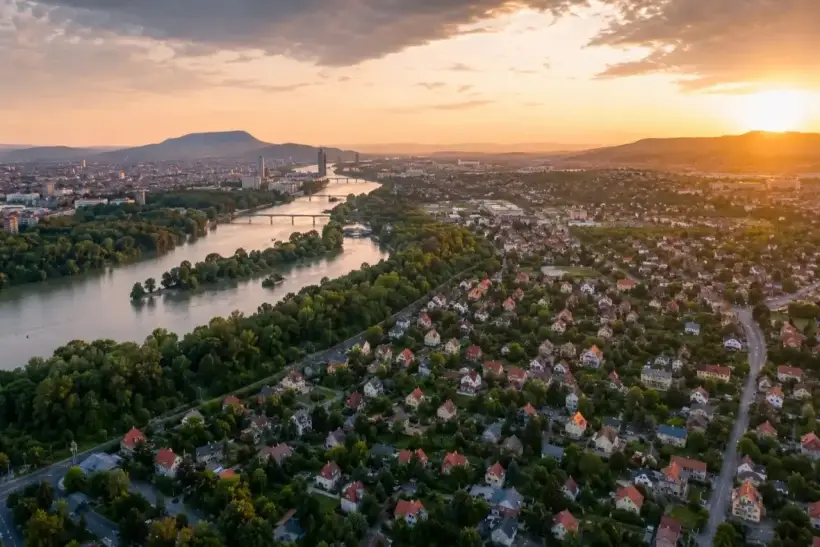
უნგრეთის საცხოვრებელი უძრავი ქონების ბაზარი, 2025 წლის მკვეთრი გაძვირების შემდეგ, უფრო მშვიდ ფაზაში შედის. 2026 წლის ივლისში უძრავი ქონების საშუალო მოთხოვნილი ფასი ქვეყნის მასშტაბით თვეში მხოლოდ 0,2%-ით გაიზარდა, ხოლო ბუდაპეშტში — 0,3%-ით, მაშინ როდესაც წლიური დინამიკა შესაბამისად 10%-მდე და 6%-მდე შენელდა. ზალას მედიეში განცხადებებში დაფიქსირებული ფასები გასული წლის ივლისის დონესთან შედარებით 1%-ით დაბალი აღმოჩნდა — ეს არის ერთადერთი უარყოფითი წლიური დინამიკა მედიეებს შორის, რომელიც კვლევაში გამოიკვეთა. თუმცა, საუბარია შეთავაზების ფასებზე და არა დასრულებული გარიგებების ფაქტობრივ ღირებულებაზე, ამიტომ ეს მაჩვენებელი არ შეიძლება განიმარტოს როგორც ზალაში მთელი საცხოვრებელი ფონდის ღირებულების საყოველთაო ვარდნის მტკიცებულება. Property Forum პარალელურად აღნიშნავს ტერიტორიებს შორის მზარდ სხვაობას: ბორშოდ-აბაუი-ზემპლენში მოთხოვნილი ფასების წლიური ზრდა კვლავ აჭარბებს 30%-ს.
საცხოვრებელზე ფასების ზრდა უნგრეთში მკვეთრად შენელდა
ბუდაპეშტში საცხოვრებლის საშუალო მოთხოვნილმა ფასმა ივლისში კვადრატულ მეტრზე 1,49 მლნ ფორინტს მიაღწია. უნგრეთის მასშტაბით საშუალო მაჩვენებელი დაახლოებით 990 ათას ფორინტს შეადგენდა.
ერთ თვეში ფასები გაიზარდა შესაბამისად 0,3%-ით და 0,2%-ით. ეს ნიშნავს, რომ საცხოვრებლის ღირებულების საყოველთაო ეროვნული კლება ჯერ არ ფიქსირდება, თუმცა ფასების მატების უწინდელი ტემპები პრაქტიკულად გაქრა.
წლიურ ჭრილში ბუდაპეშტმა 6% მოიმატა, ხოლო ქვეყანამ მთლიანობაში — 10%. ივნისის მაჩვენებლებთან შედარებით წლიური ზრდის ტემპი დედაქალაქში ერთი პროცენტული პუნქტით, ხოლო ქვეყნის მასშტაბით ორი პროცენტული პუნქტით შემცირდა.
Zenga, რომლის სტატისტიკასაც ეფუძნება თავდაპირველი კვლევა, იუწყება, რომ უნგრეთის მედიეების ნახევარში წლიური ზრდა დამატებით შენელდა. ბუდაპეშტში იზრდება იმ რაიონების რაოდენობა, სადაც მატება წელიწადში 5%-ზე ნაკლებია, ხოლო ივლისში დედაქალაქის არცერთ რაიონს აღარ უჩვენებია 20%-იანი ან მეტი ზრდა. კომპანია ცალკე უსვამს ხაზს გამოტანილი ობიექტების სტრუქტურის გავლენას რეგიონულ საშუალო მაჩვენებლებზე.
ამრიგად, უნგრული ბაზარი ფასების საყოველთაო კლებაზე არ გადასულა. უფრო მართებულია ვისაუბროთ ფასების ნახტომისებური ზრდიდან მნიშვნელოვნად არაერთგვაროვან დინამიკაზე გადასვლაზე.
ზალამ პირველმა აჩვენა უარყოფითი წლიური დინამიკა
ყველაზე შესამჩნევი ცვლილება მოხდა დასავლეთის მედიე ზალაში.
გამყიდველების მიერ მოთხოვნილი საშუალო ფასები ივლისში 1%-ით დაბალი აღმოჩნდა 2025 წლის იმავე თვის დონეზე. თუმცა ეს ცვლილება ეხება განცხადებებში წარმოდგენილ უძრავ ქონებას.
შეთავაზების ფასი არის თანხა, რომელსაც მესაკუთრე ითხოვს ობიექტში. ის განსხვავდება გარიგების ფასისგან, რომელიც ფიქსირდება მყიდველსა და გამყიდველს შორის მოლაპარაკებების შემდეგ და ასახავს ფაქტობრივ გაყიდვას.
გარდა ამისა, შეთავაზების საშუალო ღირებულებაზე გავლენას ახდენს გასაყიდად გამოტანილი საცხოვრებლების შემადგენლობა.
თუ ერთი წლის წინ განცხადებებში შედარებით მეტი იყო ძვირადღირებული ახალი ბინები და სახლები, ახლა კი მათი წილი შემცირდა, კვადრატული მეტრის საშუალო ფასი შეიძლება შემცირდეს ანალოგიური ობიექტების შესაბამისი გაიაფების გარეშეც.
სწორედ ეს ფაქტორი აღინიშნება ზალას შემთხვევაში: ახალი ობიექტები გასაყიდად ამჟამად გარკვეულწილად ნაკლებია, ვიდრე ერთი წლის წინ.
ამიტომ ფორმულირება „ზალაში საცხოვრებელი 1%-ით გაიაფდა“ ზედმეტად კატეგორიული იქნებოდა. უფრო ზუსტია ვისაუბროთ მოთხოვნილი საშუალო ფასის შემცირებაზე.
ბორშოდი ინარჩუნებს 30%-ზე მაღალ ზრდას
ბაზრის საპირისპირო პოლუსზე იმყოფება ბორშოდ-აბაუი-ზემპლენი ქვეყნის ჩრდილო-აღმოსავლეთში, სადაც შეთავაზების ფასების წლიური დინამიკა 30%-ზე მაღალი რჩება.
მაგრამ ეს მაჩვენებელიც არ შეიძლება ავტომატურად ჩაითვალოს ანალოგიური საცხოვრებლის ღირებულების ზრდად მესამედზე მეტით.
მაღალი ციფრის ერთ-ერთი მიზეზი გახდა შეთავაზების სტრუქტურის ცვლილება. ახალი და შესაბამისად უფრო ძვირი ობიექტების წილი გასული წლის ძალიან დაბალი დონიდან გაიზარდა.
გამოდის, რომ ზალასა და ბორშოდის საპირისპირო დინამიკა ნაწილობრივ ერთი და იმავე მექანიზმით აიხსნება.
ზალაში ძვირადღირებული ახალაშენებული ობიექტების წილის შემცირება საშუალო ფასს დაბლა ექაჩება, მაშინ როდესაც ბორშოდ-აბაუი-ზემპლენში მათი ყოფნის გაზრდა შეთავაზების საშუალო ღირებულებას ამაღლებს.
ინვესტორისთვის ეს პრინციპული განსხვავებაა. საშუალო ფასის რეგიონული მაჩვენებელი არ შეიძლება გამოყენებულ იქნას კონკრეტული ობიექტის შესაფასებლად შენობის ასაკის, მდგომარეობის, ლოკაციისა და მიმდინარე შეთავაზების სტრუქტურის გათვალისწინების გარეშე.
ოფიციალურმა ინდექსმაც დაადასტურა ბაზრის გაგრილება
გრძელვადიანი ტენდენციის უფრო მნიშვნელოვან ინდიკატორს იძლევა უნგრეთის ცენტრალური სტატისტიკური სამმართველო — KSH, რომელიც რეგისტრირებულ გარიგებებს აანალიზებს.
აქ სტატიის წინა ვერსიაში დაშვებული იყო შეცდომა: 2026 წლის პირველი კვარტლის ერთიანი ინდექსის წლიური ზრდა შეადგენდა არა 9,2%-ს, არამედ 8,6%-ს.
2025 წლის მეოთხე კვარტალთან შედარებით ერთიანი ნომინალური ინდექსი, ანუ მაჩვენებელი ინფლაციის კორექტირების გარეშე, 2,5%-ით შემცირდა. რეალურ გამოხატულებაში კლებამ 3% შეადგინა.
9,2%-იანი ნიშნული ცალკე ეხება მეორად საცხოვრებელს: ამდენით აღემატებოდა არსებული სახლებისა და ბინების ფასები 2025 წლის პირველი კვარტლის დონეს. ახალაშენებული ობიექტების ბაზარზე წლიური ზრდა ბევრად უფრო მოკრძალებული იყო — 3,9%.
KSH ასევე მიუთითებს, რომ პირველ კვარტალში დარეგისტრირდა დაახლოებით 32,5 ათასი გაყიდვა, რაც წინასწარი მონაცემებით 11%-ით ნაკლებია წლიურ ჭრილში. თუმცა უწყება ცალკე აფრთხილებს, რომ კვარტლის სტატისტიკა კიდევ შეივსება და ყველა გარიგების შემოსვლის შემდეგ საბოლოო რაოდენობა შესაძლოა გასული წლის 36 ათასს მიუახლოვდეს.
2025 წელს უწყებამ პუბლიკაციის მომენტისთვის დაარეგისტრირა 146,8 ათასი გაყიდვა და ელოდება საბოლოო შედეგს დაახლოებით 150 ათასი გარიგების ოდენობით.
ეს დაზუსტებები მნიშვნელოვანია: ბაზარი ნამდვილად ნელდება, თუმცა გაყიდვების პირველადი მაჩვენებლების შედარება რეგისტრაციის შეფერხებების გათვალისწინების გარეშე არ შეიძლება.
მეორადი საცხოვრებელი უფრო ნელა ძვირდება
სწორედ მეორადი ბაზარი იყო 2025 წელს გაძვირების მთავარი მამოძრავებელი ძალა.
გასული წლის მესამე კვარტალში არსებული საცხოვრებლის ღირებულება წლიურ ჭრილში დაახლოებით 25%-ით მაღალი იყო, ხოლო მეოთხე კვარტალში — 24%-ით.
2026 წლის პირველი კვარტლისთვის წლიური ტემპი 9,2%-მდე შემცირდა.
ეს მკვეთრი შენელება ერთდროულად ორი ფაქტორით აიხსნება: ფასების კლებით წინა კვარტალთან შედარებით და 2025 წლის დასაწყისის მნიშვნელოვნად მაღალი შედარების ბაზით.
ახალაშენებული ობიექტები უფრო მშვიდ დინამიკას ავლენდა. 2025 წლის მესამე კვარტალში დაფიქსირებული დაახლოებით 15-პროცენტიანი წლიური ზრდის შემდეგ, მატება 2026 წლის პირველი კვარტლისთვის 3,9%-მდე შენელდა.
ოფიციალური სტატისტიკა ამ თავისებურებას იმით ხსნის, რომ ამჟამად რეალიზებული ახალი მშენებლობების ფასები ხშირად ასახავს ერთი ან ორი წლის წინ დადებულ ხელშეკრულებებს. ამიტომ ბაზრის კონიუნქტურის ცვლილება პირველად სეგმენტში დაგვიანებით ვლინდება.
ბუდაპეშტი ქვეყნის ყველაზე ძვირ ბაზრად რჩება
შენელებას არ გაუქმია უზარმაზარი საფასო სხვაობა დედაქალაქსა და რეგიონების უმრავლესობას შორის.
2026 წლის პირველ კვარტალში ბუდაპეშტში ფაქტობრივად გაყიდული მეორადი საცხოვრებელი საშუალოდ დაახლოებით 1,2 მლნ ფორინტი ღირდა კვადრატულ მეტრზე. ერთი გარიგების საშუალო ღირებულება შეადგენდა დაახლოებით 69 მლნ ფორინტს.
ამასთან, დედაქალაქის ცალკეული სეგმენტები ძალიან განსხვავებულად ვითარდებოდა.
კერძო საოჯახო სახლების კვადრატული მეტრის საშუალო ფასი წლიურ ჭრილში დაახლოებით 4,9%-ით გაიზარდა, ჩვეულებრივ მრავალბინიან კორპუსებში ბინების — 7,8%-ით, ხოლო პანელური საცხოვრებლის — დაახლოებით 18%-ით.
კვადრატული მეტრის საშუალო ღირებულება აღწევდა დაახლოებით 900 ათას ფორინტს საოჯახო სახლებისთვის, 1,2 მლნ-ს პანელური ბინებისთვის და 1,3 მლნ-ს ტრადიციულ მრავალბინიან კორპუსებში არსებული ბინებისთვის.
ამ მაჩვენებლებს შორის სხვაობა აჩვენებს, თუ რამდენად პირობითი ხდება ერთიანი მაჩვენებელი „საცხოვრებლის ფასი ბუდაპეშტში“.
ზალაეგერსეგი აჩვენებს სხვაობას განცხადებებსა და გარიგებებს შორის
განსაკუთრებით თვალსაჩინო შედარებას იძლევა ზალაეგერსეგი — ზალას მედიეს ადმინისტრაციული ცენტრი.
2026 წლის პირველ კვარტალში მეორადი საცხოვრებელი იქ საშუალოდ დაახლოებით 615 ათას ფორინტად იყიდებოდა კვადრატულ მეტრზე. ეს 16,7%-ით აღემატებოდა 2025 წლის პირველი კვარტლის დონეს.
ამ დროს ივლისის მონაცემები განცხადებების მიხედვით მთელ მედიეში უკვე უარყოფით წლიურ დინამიკას აჩვენებს.
პირდაპირი წინააღმდეგობა აქ არ არის.
პირველ რიგში, შედარებულია სხვადასხვა პერიოდები: პირველი კვარტლის დასრულებული გარიგებები და ივლისის განცხადებები.
მეორეც, ერთი სტატისტიკა ეხება კონკრეტულ ქალაქს, მეორე — მთელ მედიეს.
მესამე, გარიგების ფაქტობრივი ფასი და განცხადებაში მოთხოვნილი ღირებულება სხვადასხვა მაჩვენებლებია.
სწორედ ამიტომ, ჯერ ნაადრევია საუბარი ზალას მთელი უძრავი ქონების საბაზრო ღირებულების დადასტურებულ ვარდნაზე.
ბალატონის ბაზარიც კარგავს ტემპს
შენელება კარგად ჩანს ბალატონის ტბის ირგვლივაც — უნგრეთის უმსხვილეს საკურორტო ბაზარზე.
ფაქტობრივი გარიგებების ბაზარზე მეორადი საცხოვრებლის საშუალო ფასი ბალატონის აგლომერაციაში პირველ კვარტალში შეადგენდა დაახლოებით 843 ათას ფორინტს კვადრატულ მეტრზე და მხოლოდ 0,3%-ით აღემატებოდა გასული წლის დონეს.
ახალი ობიექტების ბაზარზე ივლისმა უკვე მოიტანა მოთხოვნილი საშუალო ფასების შემცირება ტბის გარშემო მდებარე მედიეებში თვეში დაახლოებით 0,7–1,5%-ით.
მიზეზი ნაწილობრივ ასევე გახდა შეთავაზების სტრუქტურა: გასაყიდად გამოჩნდა მეტი შედარებით ხელმისაწვდომი ახალი ობიექტი.
ამიტომ საშუალო ღირებულების შემცირება კვლავ არ ნიშნავს იმას, რომ ბალატონთან ყველა ახალაშენებული ობიექტი ერთდროულად ერთნაირი ოდენობით გადაფასდა.
თუმცა ფაქტობრივი გარიგებების პრაქტიკულად შეჩერებული წლიური ზრდა აჩვენებს, რომ საკურორტო ბაზარი ნამდვილად ბევრად უფრო სუსტია, ვიდრე სწრაფი გაძვირების პერიოდში.
2025 წლის ნახტომის შემდეგ მყიდველები უფრო ფრთხილები გახდნენ
ამჟამინდელი დამუხრუჭების მასშტაბი განსაკუთრებით შესამჩნევია გასული წლის ფონზე.
Magyar Nemzeti Bank, უნგრეთის ცენტრალური ბანკი, 2025 წელს საცხოვრებლის ფასების ეროვნული ინდექსის ნომინალურ ზრდას 23,5%-ად აფასებს, ხოლო ინფლაციის კორექტირების შემდეგ ზრდას — 19%-ად.
ეს არ ეწინააღმდეგება KSH-ს 20-პროცენტიან წლიურ მაჩვენებელს: ორივე უწყება იყენებს საკუთარ ინდექსებსა და მეთოდოლოგიას, ამიტომ მათი აბსოლუტური მნიშვნელობები იდენტური არ არის.
ცენტრალური ბანკის მოდელის მიხედვით, 2025 წლის მეოთხე კვარტლისთვის საცხოვრებლის ღირებულება ქვეყნის მასშტაბით საშუალოდ დაახლოებით 22,5%-ით აღემატებოდა ფუნდამენტური ეკონომიკური ფაქტორებით ახსნად დონეს.
რეგულატორი 2025 წელს ფიზიკური პირების გარიგებების რაოდენობას დაახლოებით 152 ათასად აფასებს, მაშინ როდესაც KSH-ს წინასწარი სტატისტიკა ამ მომენტისთვის უფრო ახლოსაა 147 ათასთან და საბოლოო მაჩვენებელს დაახლოებით 150 ათასს ელოდება. განსხვავება ასევე დაკავშირებულია მეთოდოლოგიასთან და ინფორმაციის მიღების დროით შეფერხებასთან.
პარალელურად იზრდება ახალი საცხოვრებლის შეთავაზება. 2026 წლის პირველ კვარტალში ბუდაპეშტში მშენებლობისა და გაყიდვის ეტაპზე იყო დაახლოებით 22 ათასი ბინის პროექტი, რაც წლიურ ჭრილში 46%-ით მეტია. ხელმისაწვდომი ახალი ბინების რაოდენობამ რეკორდულ 9 490-ს მიაღწია (63%-იანი ზრდა), ხოლო მათი საშუალო ფასი მარტის ბოლოსთვის კვადრატულ მეტრზე 1,85 მლნ ფორინტს მიუახლოვდა.
შეთავაზების ზრდა, საცხოვრებლის ისედაც მაღალი ღირებულების პირობებში, თანდათან აძლიერებს კონკურენციას გამყიდველებს შორის.
ბუდაპეშტის ახალაშენებული უძრავი ქონება ძვირდება
მეორადი ბაზრის საერთო დამუხრუჭების ფონზე, დედაქალაქის პირველადი სეგმენტი ივლისში საპირისპირო მიმართულებით მოძრაობდა.
ახალი საცხოვრებლის საშუალო მოთხოვნილი ფასი მხოლოდ ერთ თვეში 1,3%-ით გაიზარდა და კვადრატულ მეტრზე 1,83 მლნ ფორინტს მიაღწია.
უნგრეთის მასშტაბით ახალმა ბინებმა და სახლებმა საშუალოდ 0,8% მოიმატა.
თუმცა ეს მატებაც არ შეიძლება მექანიკურად გადავიტანოთ თითოეულ ობიექტზე.
ბუდაპეშტში შედარებით ხელმისაწვდომი პროექტების ნაწილმა ბოლო ბინები გაყიდა და შეთავაზებების ბაზიდან გაქრა. ამავდროულად, ახალი ობიექტები ბაზარზე უფრო მაღალი ღირებულებით გამოდიოდა.
დარჩენილი შეთავაზების საშუალო ფასი ამიტომ შეიძლება გაზრდილიყო ყველა პროექტში ფასების ერთდროული მატების გარეშეც.
ასეთი ეფექტი განსაკუთრებით მნიშვნელოვანია პირველად ბაზარზე, სადაც მსხვილი პროექტების შედარებით მცირე რაოდენობას შეუძლია არსებითად შეცვალოს შეთავაზების საშუალო ღირებულება.
გასაყიდი საცხოვრებლის რაოდენობა კვლავ იზრდება
გაგრილების ცალკე სიგნალი შეთავაზების მხრიდან მოდის.
ივლისში საცხოვრებლის გაყიდვის განცხადებებზე ქვეყნის მასშტაბით პოტენციური მყიდველების 244 ათასზე მეტი სატელეფონო ზარი შევიდა.
ეს 14%-ით ნაკლებია 2025 წლის ივლისის შედეგზე, თუმცა ივნისთან შედარებით მომართვების რაოდენობა 9%-ზე მეტით გაიზარდა.
წლიური შედარება ფრთხილად უნდა იქნას ინტერპრეტირებული: გასული წლის ზაფხულში პროგრამა Otthon Start-ის გამოცხადებამ ინტერესის უჩვეულოდ მაღალი ტალღა გამოიწვია, ამიტომ შედარების ბაზა მომატებულია.
ამასთან, შეთავაზების მოცულობა გაიზარდა.
ივლისის ბოლოსთვის გასაყიდად წარმოდგენილი იყო დაახლოებით 146,4 ათასი ბინა და სახლი ერთი თვით ადრინდელ 145,3 ათასთან და 2025 წლის ივლისის დაახლოებით 136 ათასთან შედარებით. ამგვარად, შეთავაზების წლიურმა ნაზარდმა თითქმის 7% შეადგინა.
ახალი განცხადებების რაოდენობა ერთ თვეში, პირიქით, დაახლოებით 8%-ით შემცირდა თითქმის 30 ათასამდე, რაც ჩვეულებრივი ზაფხულის სეზონურობით აიხსნება. Ingatlan.com აღნიშნავს, რომ არსებული მოთხოვნა ამჟამად ვერ ასწრებს შემოსული შეთავაზების სრულად ათვისებას.
ეს თანდათან ზრდის მყიდველების შესაძლებლობებს ობიექტების შესადარებლად და ფასზე მოლაპარაკებებისთვის.
ივლისის ბრუნვა შემცირდა, იპოთეკა ძლიერი რჩება
გარიგებების რაოდენობის შესახებ მონაცემები ასევე ზუსტ ფორმულირებას მოითხოვს.
ივლისში 9 292 გარიგება არ არის საბოლოო სახელმწიფო სტატისტიკა, არამედ Duna House-ის ყოველთვიური შეფასებაა.
ამ შეფასებით, ბრუნვა 5,8%-ით ნაკლები იყო ივნისზე და 2,1%-ით ნაკლები 2025 წლის ივლისზე.
ანალოგიურად, იპოთეკური დაკრედიტების 274 მლრდ ფორინტის მაჩვენებელი წარმოადგენს Credipass-ის პროგნოზს ივლისში გაფორმებული საცხოვრებელი იპოთეკური ხელშეკრულებების მოსალოდნელ მოცულობაზე.
პროგნოზირებული მოცულობა 2,9%-ით ნაკლებია ივნისზე, მაგრამ დაახლოებით 93%-ით აღემატება გასული წლის ივლისის ფაქტობრივ მაჩვენებელს, რომელიც ცენტრალურმა ბანკმა გამოაქვეყნა.
Duna House ივლისში ტრანზაქციების კლებას პირველ რიგში ახასიათებს როგორც ჩვეულებრივ ზაფხულის შენელებას და მიუთითებს, რომ ბრუნვა გასული წლის დონესთან შედარებით ახლოს რჩება.
ამიტომ მხოლოდ ერთი თვის შეფასების საფუძველზე იმის მტკიცება, რომ მოთხოვნა მდგრად ვარდნაში შევიდა, ჯერჯერობით არ შეიძლება.
შეღავათიანი იპოთეკა აგრძელებს ბაზარზე გავლენას
მოთხოვნას მნიშვნელოვან მხარდაჭერას უწევს პროგრამა Otthon Start, რომელიც 2025 წლის სექტემბერში ამოქმედდა.
2026 წლის მარტისთვის ბანკებმა პროგრამის ფარგლებში გააფორმეს დაახლოებით 33,2 ათასი საკრედიტო ხელშეკრულება საერთო თანხით დაახლოებით 1,161 ტრილიონი ფორინტი.
სესხის საშუალო მოცულობა დაახლოებით 35 მლნ ფორინტს შეადგენდა, ხოლო სესხების დაახლოებით 90% გამოყენებული იყო არსებული და არა ახალი საცხოვრებლის შესაძენად.
პროგრამის ამოქმედების შემდეგ კრედიტის მოზიდვით შესყიდვების წილი 60%-ზე მაღლა ავიდა მის შემოღებამდე დაფიქსირებულ დაახლოებით 36%-თან შედარებით.
ცენტრალური ბანკი პირდაპირ აღნიშნავს სახელმწიფო მხარდაჭერის ორმხრივ ეფექტს: მან გააუმჯობესა დაფინანსების ხელმისაწვდომობა მოთხოვნებთან შესაბამისი მყიდველებისთვის, მაგრამ ამავდროულად ხელი შეუწყო საცხოვრებლის ღირებულების გაზრდას.
ეს კომბინაცია რჩება ერთ-ერთ საკვანძო ფაქტორად, რომელიც ხელს უშლის ფასების სწრაფ საერთო ეროვნულ ვარდნას.
მიწა ბუდაპეშტში საცხოვრებელზე გაცილებით სწრაფად ძვირდება
მიწის ნაკვეთების ბაზარი ჯერჯერობით უფრო ძლიერ დინამიკას ავლენს.
ბუდაპეშტში სამშენებლო მიწის მოთხოვნილი ფასები ივლისში 2,1%-ით გაიზარდა, ხოლო წლიურ ჭრილში — 18%-ით.
დედაქალაქის გარშემო მდებარე დასახლებებში ზრდამ შეადგინა 0,5% თვეში და 13% წელიწადში.
უნგრეთის მასშტაბით მიწის ნაკვეთები საშუალოდ 0,5%-ით გაძვირდა ივნისთან შედარებით და 9%-ით გასული წლის ივლისთან შედარებით.
ბალატონი კვლავ ჩამორჩება: სანაპიროს სამშენებლო და სარეკრეაციო ნაკვეთებმა წელიწადში დაახლოებით 5% მოიმატა, ხოლო ივლისში 1,9%-ით გაიაფდა.
ასეთი სხვაობა აჩვენებს, რომ ერთიანი უნგრული უძრავი ქონების ბაზრის ცნება სულ უფრო ნაკლებად გამოსადეგი ხდება პრაქტიკული ანალიზისთვის.
დედაქალაქის მიწის ნაკვეთები, ბუდაპეშტის ახალაშენებული ობიექტები, ზალას მეორადი საცხოვრებელი და ბალატონის საკურორტო ობიექტები უკვე სხვადასხვა ტრაექტორიით მოძრაობს.
უნგრეთის ბაზარი რეგიონულ კორექციაზე გადადის
2026 წლის მთავარი ცვლილება იმაში კი არ მდგომარეობს, რომ საცხოვრებელი მთელი ქვეყნის მასშტაბით გაიაფდა.
ეს ჯერ არ მომხდარა.
ბევრად უფრო მნიშვნელოვანია ფასების პრაქტიკულად სინქრონული მატების გაქრობა, რაც ბაზრის ყველაზე ცხელი ფაზისთვის იყო დამახასიათებელი.
ახლა მაღალი ღირებულება ეჯახება გაზრდილ შეთავაზებას, მყიდველები უფრო მომთხოვნები ხდებიან, ხოლო საფასო დინამიკას სულ უფრო მეტად განსაზღვრავს კონკრეტული რეგიონი და უძრავი ქონების ტიპი.
ინვესტორისთვის ეროვნული საშუალო მაჩვენებლები ამიტომ ნაკლებად ინფორმაციული ხდება.
ობიექტმა ბუდაპეშტში, ახალმა აპარტამენტმა ბალატონთან და მეორადმა სახლმა ზალაში შესაძლოა სრულიად განსხვავებული დინამიკა აჩვენოს ერთი და იმავე კვარტლის ფარგლებშიც კი.
როგორც International Investment-ის ექსპერტები იუწყებიან, ზალაში შეთავაზების საშუალო ფასის შემცირება ჯერ არ შეიძლება ჩაითვალოს უნგრეთის საცხოვრებელი უძრავი ქონების ბაზრის საყოველთაო ვარდნის დასაწყისად. უფრო სერიოზული სიგნალია KSH-ს ოფიციალური ინდექსის კვარტალური კლების, წლიური ზრდის მკვეთრი შენელების, გასაყიდი ობიექტების რაოდენობის ზრდისა და განცხადებების უარყოფითი დინამიკის მქონე რეგიონების გამოჩენის ერთობლიობა. ამავდროულად, ძლიერი იპოთეკური დაკრედიტება და სახელმწიფო მხარდაჭერა აგრძელებს მოთხოვნის შეკავებას. უახლოესი პერიოდის მთავარი რისკი უკავშირდება იმას, შეძლებს თუ არა მყიდველთა შემოსავლები და ხელმისაწვდომი დაფინანსება იმ საფასო დონის შენარჩუნებას, რომელიც 2025 წლის ნახტომის შემდეგ ჩამოყალიბდა. თუ შეთავაზება გააგრძელებს ზრდას მდგრად გადახდისუნარიან მოთხოვნაზე სწრაფად, ლოკალური კორექციები შეიძლება ზალას ფარგლებს გარეთაც გავრცელდეს, უპირველეს ყოვლისა, საინვესტიციო და საკურორტო საცხოვრებლის მაღალი წილის მქონე ბაზრებზე.
მიიღეთ კონსულტაცია უძრავ ქონებაში ინვესტიციების შესახებ International Investment-ის ექსპერტებისგან
FAQ: უნგრეთის უძრავი ქონება 2026 წელს
ეცემა თუ არა უნგრეთში საცხოვრებლის ფასები?
ივლისის განცხადებების დონეზე საყოველთაო ვარდნა არ შეინიშნება: საშუალო ფასი თვეში 0,2%-ით გაიზარდა და ერთი წლის წინანდელ დონეზე 10%-ით მაღალი რჩებოდა. თუმცა KSH-ს დასრულებული გარიგებების ოფიციალური ინდექსი პირველ კვარტალში წინა კვარტალთან შედარებით 2,5%-ით შემცირდა.
რამდენად შემცირდა ფასები ზალაში?
საცხოვრებლის საშუალო მოთხოვნილი ღირებულება 1%-ით დაბალი იყო 2025 წლის ივლისის დონეზე. ეს არის შეთავაზების ფასების ცვლილება და არა გარიგებების ყველა ფაქტობრივი ფასის დადასტურებული 1%-იანი კლება.
რა ღირს კვადრატული მეტრი ბუდაპეშტში?
ივლისში საშუალო ფასი განცხადებებში კვადრატულ მეტრზე დაახლოებით 1,49 მლნ ფორინტს შეადგენდა. პირველ კვარტალში მეორადი საცხოვრებლის გაყიდვის ფაქტობრივი საშუალო ფასი იყო დაახლოებით 1,2 მლნ ფორინტი კვადრატულ მეტრზე.
რა ხდება ბუდაპეშტის ახალაშენებულ უძრავ ქონებაზე?
ახალი საცხოვრებლის საშუალო მოთხოვნილმა ღირებულებამ ივლისში კვადრატულ მეტრზე 1,83 მლნ ფორინტს მიაღწია თვიური 1,3%-იანი ზრდის შემდეგ. ამასთან, მშენებარე და გასაყიდი ახალი საცხოვრებლის მოცულობა მნიშვნელოვნად გაიზარდა.
რატომ აჩვენებს ბორშოდი 30%-ზე მეტ ზრდას?
ერთ-ერთი მიზეზი გახდა შეთავაზებაში ახალი და უფრო ძვირადღირებული ობიექტების წილის გაზრდა გასული წლის ძალიან დაბალი ბაზიდან. ამიტომ ეს მაჩვენებელი არ შეიძლება განიმარტოს, როგორც თითოეული ანალოგიური ობიექტის ფასის მატება 30%-ზე მეტით.
ნელდება თუ არა ბალატონის ბაზარი?
დიახ. მეორადი საცხოვრებლის ფაქტობრივი საშუალო ფასი ბალატონის აგლომერაციაში პირველ კვარტალში მხოლოდ 0,3%-ით აღემატებოდა გასული წლის მაჩვენებელს, ხოლო გარშემო მდებარე მედიეებში ახალაშენებული ობიექტების ივლისის მოთხოვნილი ფასები თვეში 0,7–1,5%-ით შემცირდა.
რამდენი გარიგება განხორციელდა ივლისში?
Duna House ივლისის ბრუნვას დაახლოებით 9 292 საცხოვრებელ გარიგებად აფასებს. ეს არის საბაზრო შეფასება და არა საბოლოო სახელმწიფო სტატისტიკა.
რა ხდება საცხოვრებლის შეთავაზებასთან დაკავშირებით?
ივლისის ბოლოსთვის ბაზარზე გასაყიდად წარმოდგენილი იყო დაახლოებით 146,4 ათასი ბინა და სახლი, რაც თითქმის 7%-ით მეტია, ვიდრე ერთი წლის წინ.
შეიძლება თუ არა უნგრეთში საცხოვრებელი გაიაფდეს?
ლოკალური კორექცია უკვე შესაძლებელია და ნაწილობრივ ფიქსირდება კიდეც, თუმცა მიმდინარე მონაცემები ფართო საყოველთაო ვარდნას არ ადასტურებს. ძლიერი იპოთეკური დაკრედიტება და სახელმწიფო მხარდაჭერის პროგრამა აგრძელებს მოთხოვნის სტიმულირებას.